Le taux des fonds fédéraux est le taux d'intérêt au jour le jour auquel les institutions de dépôt américaines se prêtent des soldes de réserve entre elles. Fixé par le Comité fédéral des opérations d'open market de la Réserve fédérale, il s'agit d'un outil principal de la politique monétaire américaine. Ce taux influence un large éventail de taux d'intérêt du marché et a des effets internationaux significatifs, notamment sur l'économie canadienne et la valeur du dollar canadien. Comprendre le taux des fonds fédéraux est crucial pour les Canadiens, car il affecte les flux d'investissement mondiaux, les taux de change et les décisions de politique monétaire de la Banque du Canada.
Définition et mécanisme
Le taux des fonds fédéraux est le taux d'intérêt auquel les institutions de dépôt comme les banques et les caisses de crédit prêtent des soldes de réserve à d'autres institutions de dépôt au jour le jour, sans garantie. Les soldes de réserve sont les montants détenus à la Réserve fédérale, la banque centrale des États-Unis. Les institutions ayant des soldes excédentaires dans leurs comptes prêtent ces soldes aux institutions qui ont besoin de soldes plus importants pour respecter les exigences réglementaires de liquidité. Le taux d'intérêt pour chaque transaction est négocié entre les deux banques, et la moyenne pondérée de toutes ces transactions au cours d'une journée forme le taux effectif des fonds fédéraux, qui est publié quotidiennement par la Federal Reserve Bank of New York.
Le Comité fédéral des opérations d'open market fixe une fourchette cible pour le taux des fonds fédéraux, généralement lors de huit réunions prévues par année, en fonction de son évaluation des conditions économiques américaines et des objectifs de politique. Le FOMC ne fixe pas directement le taux, mais utilise des outils administratifs pour guider le taux effectif dans la fourchette souhaitée. L'outil principal à cette fin est le taux d'intérêt payé sur les soldes de réserve détenus dans les banques de la Réserve fédérale, ce qui établit un plancher pour les taux de prêt au jour le jour. D'autres outils incluent la facilité de prise en pension inversée au jour le jour et le taux d'escompte, qui est le taux auquel la Fed prête directement aux institutions.
Comment la Réserve fédérale met en œuvre sa cible
La Réserve fédérale utilise plusieurs mécanismes clés pour orienter le taux effectif des fonds fédéraux dans la fourchette cible du FOMC. L'intérêt sur les soldes de réserve donne peu d'incitation aux banques à prêter des réserves à des contreparties privées à un taux inférieur à ce que la Fed paie. La facilité de prise en pension inversée au jour le jour complète ce plancher en offrant un investissement de rechange au jour le jour aux fonds du marché monétaire et aux entreprises parrainées par le gouvernement qui ne peuvent pas recevoir d'intérêts sur les réserves. Le taux d'escompte, auquel la Fed prête via sa fenêtre d'escompte, agit comme un plafond pour le taux des fonds fédéraux, car les institutions sont peu susceptibles d'emprunter à un taux plus élevé auprès d'autres banques. Les opérations d'open market, où la Fed achète ou vend des titres d'État, sont utilisées pour ajouter ou retirer des liquidités du système bancaire.
Ajuster l'offre de réserves est fondamental pour rendre les autres outils efficaces. Lorsque le FOMC souhaite abaisser le taux des fonds fédéraux, il ordonne au bureau de négociation de la Federal Reserve Bank of New York d'acheter des titres, injectant ainsi de l'argent dans le système. Inversement, pour augmenter le taux, il vend des titres, retirant de l'argent de la circulation. Ce processus influence le coût d'emprunt des fonds dans toute l'économie. Sans liquidités suffisantes dans le système bancaire, les autres outils utilisés par la Fed deviennent inefficaces pour guider le taux.
Cycles historiques du taux et tendances récentes
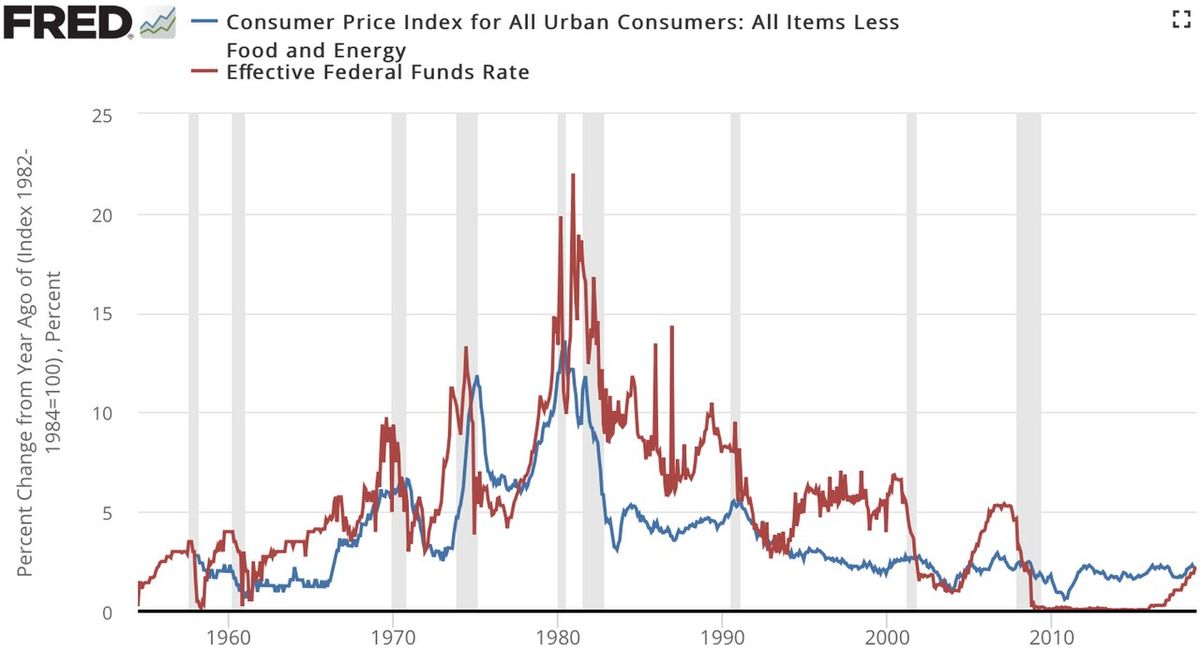
Le taux des fonds fédéraux a connu des cycles significatifs tout au long de son histoire, souvent en réponse à des récessions économiques ou à des périodes de forte inflation. Un cycle notable de hausses de taux s'est produit entre janvier 2022 et juillet 2023, lorsque la fourchette cible est passée de 0-0,25 % à 5,25-5,50 %. Cela a été suivi de plus d'un an de stabilité à ce sommet. La Réserve fédérale a ensuite entamé un cycle d'assouplissement de la politique monétaire de septembre 2024 à décembre 2025, abaissant la fourchette cible de 5,25-5,50 % à 3,50–3,75 %.
Les participants du marché surveillent de près les signaux des futures actions du FOMC. Les prix des contrats à terme sur les fonds fédéraux négociés au Chicago Board of Trade sont utilisés pour déduire les attentes du marché. Des outils comme le CME Group FedWatch calculent les probabilités de changements de taux à venir en fonction de ces prix à terme. Les données historiques montrent que la Fed abaisse souvent le taux cible avant ou pendant les récessions pour stimuler l'activité économique, comme on l'a vu avant les ralentissements de 1990-1991, 2001 et 2008.
Le dernier cycle d'assouplissement de la politique monétaire via le taux des fonds fédéraux a été mené de septembre 2024 à décembre 2025. Durant cette période, le taux cible est passé de 5,25-5,50 % à une fourchette de 3,50–3,75 %. Le taux cible est resté à 5,25-5,50 % pendant plus d'un an avant le début du cycle d'assouplissement en septembre 2024. Suite au cycle d'assouplissement, le taux a été augmenté à 3,75–4,00 % en septembre 2026. Le Comité fédéral des opérations d'open market fixe la fourchette cible pour le taux des fonds fédéraux environ huit fois par année.
| Date | Fourchette cible |
|---|---|
| 26 juill. 2023 | 5,25–5,50 % |
| 18 sept. 2024 | 4,75–5,00 % |
| 18 déc. 2024 | 4,25–4,50 % |
| 17 sept. 2025 | 4,00–4,25 % |
| 10 déc. 2025 | 3,50–3,75 % |
| 16 sept. 2026 | 3,75–4,00 % |
Comparaison avec d'autres taux de référence
Bien que le taux des fonds fédéraux concerne les prêts interbancaires, il est distinct d'autres références majeures comme le LIBOR et le SOFR. Le taux cible des fonds fédéraux est fixé par le FOMC comme outil de politique monétaire américaine. Le taux effectif des fonds fédéraux est le résultat réel des transactions au jour le jour entre banques. En revanche, le London Interbank Offered Rate était basé sur les estimations des banques concernant les taux d'emprunt et n'était pas fixé par une banque centrale à des fins de politique. Le Secured Overnight Financing Rate est apparu comme une nouvelle référence basée sur les transactions sur le marché des pensions de titres du Trésor. Le taux des fonds fédéraux est également différent du taux directeur de la Banque du Canada, bien que les deux soient des outils de banque centrale.
Le taux au jour le jour canadien est le taux d'intérêt auquel les principales institutions financières s'empruntent et se prêtent des fonds à un jour entre elles. La Banque du Canada fixe une cible pour ce taux afin d'atteindre ses objectifs de politique monétaire, principalement pour maintenir l'inflation dans une fourchette cible de 1 % à 3 %. Les deux taux servent de fondement aux structures de taux d'intérêt à court terme de leurs pays respectifs. Le taux des fonds fédéraux influence un large éventail de taux d'intérêt du marché aux États-Unis, tandis que le taux directeur de la Banque du Canada influence les taux sur des produits comme les hypothèques, les prêts aux entreprises et les prêts automobiles au Canada.
Impact sur l'économie canadienne et la politique monétaire
Le taux des fonds fédéraux exerce une influence puissante sur l'économie canadienne par le biais des flux de capitaux internationaux et des marchés des changes. Un taux des fonds fédéraux élevé rend les investissements aux États-Unis plus attrayants par rapport à ceux d'autres pays, attirant potentiellement des capitaux loin de marchés comme le Canada. Cela peut ralentir l'investissement dans les entreprises et les actifs canadiens. Inversement, un faible taux des fonds fédéraux peut encourager l'investissement dans les économies en développement et les marchés à rendement plus élevé, ce qui peut inclure le Canada. Le taux affecte également la valeur du dollar canadien, car un taux américain plus élevé peut renforcer le dollar américain par rapport au huard.
La Banque du Canada mène sa politique monétaire de manière indépendante, mais elle est très consciente des actions de la Réserve fédérale. Une divergence significative entre les taux directeurs des deux banques centrales peut entraîner des mouvements de change substantiels et des déséquilibres économiques. En septembre 2026, le taux directeur de la Banque du Canada était de 2,25 %, ayant été maintenu stable lors de plusieurs annonces. Cela se compare à une fourchette cible des fonds fédéraux de 3,75-4,00 % en septembre 2026. La Banque du Canada ajuste son taux directeur en fonction des conditions intérieures, en se concentrant sur l'atteinte de sa cible d'inflation de 2 %, mais elle doit peser les impacts des différences de politique monétaire transfrontalières.
La Banque du Canada utilise ses propres outils pour orienter le taux au jour le jour vers sa cible. Elle fournit une facilité permanente où les banques peuvent déposer des fonds au taux de la banque, établissant un plancher. Elle agit également comme prêteur de dernier recours. Le marché au jour le jour canadien fonctionne de manière similaire au marché des fonds fédéraux américain, les banques se prêtant des soldes excédentaires entre elles pour gérer leurs besoins quotidiens de liquidités. Le conseil de direction de la Banque du Canada, dirigé par le gouverneur, évalue le taux directeur huit fois par année.
Effets sur les consommateurs et emprunteurs canadiens
Les changements du taux des fonds fédéraux affectent indirectement les consommateurs canadiens par leur impact sur les conditions financières mondiales et les décisions subséquentes de la Banque du Canada. Lorsque la Banque du Canada modifie son taux directeur, cela influence directement les taux préférentiels fixés par les prêteurs canadiens. Cela affecte le coût d'emprunt pour des produits comme les hypothèques à taux variable, les marges de crédit hypothécaires et certains prêts personnels. Pour les Canadiens ayant une hypothèque à taux variable, une baisse du taux de la Banque du Canada entraîne généralement une baisse du taux préférentiel du prêteur.
Avec de nombreuses hypothèques à taux variable comportant des paiements fixes, une baisse de taux signifie qu'une plus grande partie de chaque paiement va au capital plutôt qu'aux intérêts, ce qui peut raccourcir la période d'amortissement. Pour ceux dont les paiements sont variables, le montant total du paiement mensuel peut diminuer. Les hypothèques à taux fixe au Canada sont principalement influencées par les rendements des obligations du gouvernement du Canada à cinq ans, qui sont affectés par les attentes à plus long terme concernant la politique monétaire et l'inflation, et non directement par un seul changement de taux directeur. Cependant, un changement soutenu de la trajectoire des taux de la Banque du Canada peut influencer ces rendements obligataires avec le temps.
Les décisions de taux de la Banque du Canada influencent également l'accessibilité au logement et le marché immobilier au sens large. Des taux d'intérêt plus élevés peuvent refroidir la demande de logement en rendant les hypothèques plus coûteuses, ralentissant potentiellement la croissance des prix. Des taux plus bas peuvent stimuler la demande et soutenir des niveaux de prix plus élevés. Il est conseillé aux consommateurs de tester la résistance de leurs finances à des hausses de taux potentielles et de se tenir informés des indicateurs économiques et des annonces des banques centrales.
Risques clés et débats actuels
Les banques centrales, y compris la Réserve fédérale et la Banque du Canada, font face à plusieurs risques persistants et débats dans la fixation des taux d'intérêt. Un défi principal est d'équilibrer la lutte contre l'inflation avec la nécessité de soutenir la croissance économique et l'emploi. Par exemple, en 2024 et 2025, la Fed et la Banque du Canada ont abaissé les taux en réponse à l'affaiblissement du marché du travail, même si certaines mesures de l'inflation restaient au-dessus de la cible. Le risque de baisser les taux trop rapidement est que cela pourrait raviver les pressions inflationnistes, tandis que trop tarder pourrait affaiblir inutilement l'économie.
Les chocs externes présentent des risques significatifs pour la trajectoire politique. Pour le Canada, un risque majeur est la guerre commerciale en cours avec les États-Unis, qui a pesé sur les exportations, l'investissement des entreprises et le marché du travail. Pour les États-Unis, la mise en œuvre de tarifs douaniers a créé de l'incertitude quant à l'inflation future des prix à la consommation. Les événements géopolitiques, comme les conflits affectant l'approvisionnement mondial en pétrole, peuvent provoquer des hausses brusques des prix de l'énergie, compliquant le contrôle de l'inflation. La Banque du Canada a noté que des prix du pétrole persistamment élevés pourraient nécessiter des hausses de taux consécutives.
Un autre débat porte sur le taux d'intérêt neutre, le niveau qui ne stimule ni ne freine l'économie. Les estimations de ce taux ont évolué avec le temps. Fin 2025, la Banque du Canada considérait que son taux directeur de 2,25 % se situait à l'extrémité inférieure de la fourchette neutre. Il y a également une discussion continue sur l'efficacité des outils de politique monétaire à la limite inférieure effective, certaines banques centrales mondiales ayant expérimenté des taux d'intérêt négatifs par le passé.
La Réserve fédérale utilise plusieurs outils pour maintenir le taux effectif des fonds fédéraux dans la fourchette cible du FOMC. Ses outils principaux sont le taux d'intérêt payé sur les soldes de réserve et la facilité de prise en pension inversée au jour le jour. Le taux d'escompte et les opérations d'open market sont également des outils clés à la disposition de la Fed. Les participants du marché utilisent les prix des contrats à terme sur les fonds fédéraux négociés au Chicago Board of Trade pour déduire les attentes de futurs changements de politique de la Fed. L'outil CME Group FedWatch utilise ces prix à terme pour montrer la probabilité d'un prochain changement de taux de la Fed.
- La Réserve fédérale utilise l'intérêt sur les soldes de réserve comme outil principal pour guider le taux des fonds fédéraux.
- La Banque du Canada a huit dates d'annonce de taux d'intérêt prévues par année.
- En septembre 2026, le taux directeur de la Banque du Canada était de 2,25 %, avec des attentes de stabilité jusqu'en 2026.
- Les attentes du marché, telles que vues sur les marchés des swaps de taux d'intérêt, peuvent intégrer les futurs mouvements de taux en fonction des données économiques.
- La cible de maîtrise de l'inflation pour le Canada est révisée tous les cinq ans, la prochaine révision étant prévue pour 2026.
- La limite inférieure zéro n'est plus une limite stricte, comme en témoignent les politiques de taux négatifs passées en Europe et au Japon.
Questions fréquentes
Qu'est-ce que le taux des fonds fédéraux ?
Le taux des fonds fédéraux est le taux d'intérêt auquel les institutions de dépôt prêtent des soldes de réserve à d'autres institutions de dépôt au jour le jour. Ces soldes de réserve sont des montants détenus à la Réserve fédérale. Le taux est une référence clé sur les marchés financiers et centrale pour la conduite de la politique monétaire aux États-Unis. Le taux effectif des fonds fédéraux est le taux d'intérêt médian de ces transactions au jour le jour du jour ouvrable précédent.
Comment le taux des fonds fédéraux affecte-t-il le Canada ?
Le taux des fonds fédéraux affecte le Canada par le biais des flux d'investissement internationaux et des valeurs des devises. Un taux américain plus élevé peut attirer des capitaux hors du Canada, ralentissant potentiellement l'investissement. Il peut également renforcer le dollar américain par rapport au dollar canadien. Ces effets transfrontaliers sont des facteurs que la Banque du Canada prend en compte lorsqu'elle fixe son propre taux directeur.
Quel est l'équivalent canadien du taux des fonds fédéraux ?
L'instrument de politique équivalent de la Banque du Canada est sa cible pour le taux au jour le jour. C'est le taux d'intérêt auquel les principales institutions financières s'empruntent et se prêtent des fonds à un jour entre elles. Le taux directeur de la Banque du Canada était de 2,25 % en septembre 2026. Ce taux est utilisé par la banque centrale pour maintenir l'inflation dans sa fourchette cible.
À quelle fréquence la Réserve fédérale change-t-elle le taux des fonds fédéraux ?
Le Comité fédéral des opérations d'open market se réunit normalement huit fois par année pour déterminer la fourchette cible des fonds fédéraux. Ces réunions sont généralement espacées d'environ sept semaines. Le comité peut également tenir des réunions supplémentaires et mettre en œuvre des changements de taux cible en dehors de son calendrier normal. La fourchette cible est choisie pour influencer les taux d'intérêt du marché et, finalement, l'activité économique, l'emploi et l'inflation.
Que se passe-t-il lorsque la Réserve fédérale baisse les taux ?
Lorsque la Réserve fédérale abaisse le taux des fonds fédéraux, cela rend généralement l'emprunt moins cher aux États-Unis. Cela peut entraîner un afflux de crédit dans l'économie par divers types de prêts. Un taux des fonds fédéraux plus bas peut également rendre les investissements dans les pays en développement plus attrayants par rapport aux investissements américains. De plus, un taux plus bas peut affecter les valeurs des devises, comme ralentir la baisse du dollar américain.
Une baisse de taux de la Fed réduit-elle les taux hypothécaires canadiens ?
Une baisse de taux de la Fed ne réduit pas directement les taux hypothécaires canadiens. Les taux hypothécaires canadiens sont principalement influencés par les décisions de politique de la Banque du Canada et les rendements obligataires nationaux. Cependant, une action significative de la Fed peut influencer les conditions financières mondiales et les attentes, ce qui peut indirectement affecter l'environnement dans lequel opère la Banque du Canada. Les hypothèques à taux variable au Canada sont liées aux taux préférentiels des prêteurs, qui évoluent avec le taux directeur de la Banque du Canada.
Sources et lectures complémentaires
- Federal funds rate (Wikipedia) en.wikipedia.org
- The U.S. Federal Reserve and the Bank of Canada cut rates stories.td.com
- Interest rates bankofcanada.ca
- Bank of Canada interest rate update (September 2, 2026) rbcroyalbank.com
- Bank of Canada interest rate decisions theglobeandmail.com
- Current Bank of Canada Policy Interest Rate: 2.25% wowa.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.