La décision de taux d'intérêt de la Réserve fédérale est une annonce clé de politique monétaire par la banque centrale américaine qui influence les conditions financières mondiales. Le Federal Open Market Committee fixe une cible pour le taux des fonds fédéraux, ce qui affecte les coûts d'emprunt, la valeur des devises et les flux d'investissement à l'échelle mondiale. Pour les Canadiens, ces décisions peuvent influencer le commerce transfrontalier, la valeur du dollar canadien et les tendances des taux d'intérêt domestiques fixés par la Banque du Canada. Comprendre les actions de la Fed est important, car elles se répercutent dans l'économie nord-américaine interconnectée.
Qu'est-ce que la Réserve fédérale et son mandat
Le Federal Reserve System est le système bancaire central des États-Unis, créé en 1913 par le Federal Reserve Act. Il a été établi en réponse à une série de paniques financières, avec pour objectif principal de résoudre les crises bancaires et de fournir un système monétaire plus stable. La Fed opère avec un degré significatif d'indépendance du contrôle politique direct, bien qu'elle soit ultimement responsable devant le Congrès. Sa structure est un hybride unique, comportant à la fois une surveillance publique par un Conseil des gouverneurs nommé par le président et des éléments privés par le biais de banques de réserve fédérales régionales. Au cours de son histoire, son rôle s'est considérablement élargi lors d'événements économiques majeurs comme la Grande Dépression et la crise financière de 2008.
La Réserve fédérale a un mandat statutaire du Congrès pour mener la politique monétaire afin de promouvoir l'emploi maximum, la stabilité des prix et des taux d'intérêt à long terme modérés. Les deux premiers objectifs sont communément appelés son double mandat. La stabilité des prix est interprétée comme le maintien d'un taux d'inflation moyen de 2 pour cent par année. Au-delà de la politique monétaire, les devoirs de la Fed incluent la supervision et la réglementation des banques, le maintien de la stabilité du système financier et la fourniture de services financiers critiques aux institutions de dépôt et au gouvernement américain. Elle opère également les systèmes de paiement de la nation, y compris la compensation des chèques et les transferts électroniques de fonds.
Comment la Réserve fédérale fixe les taux d'intérêt
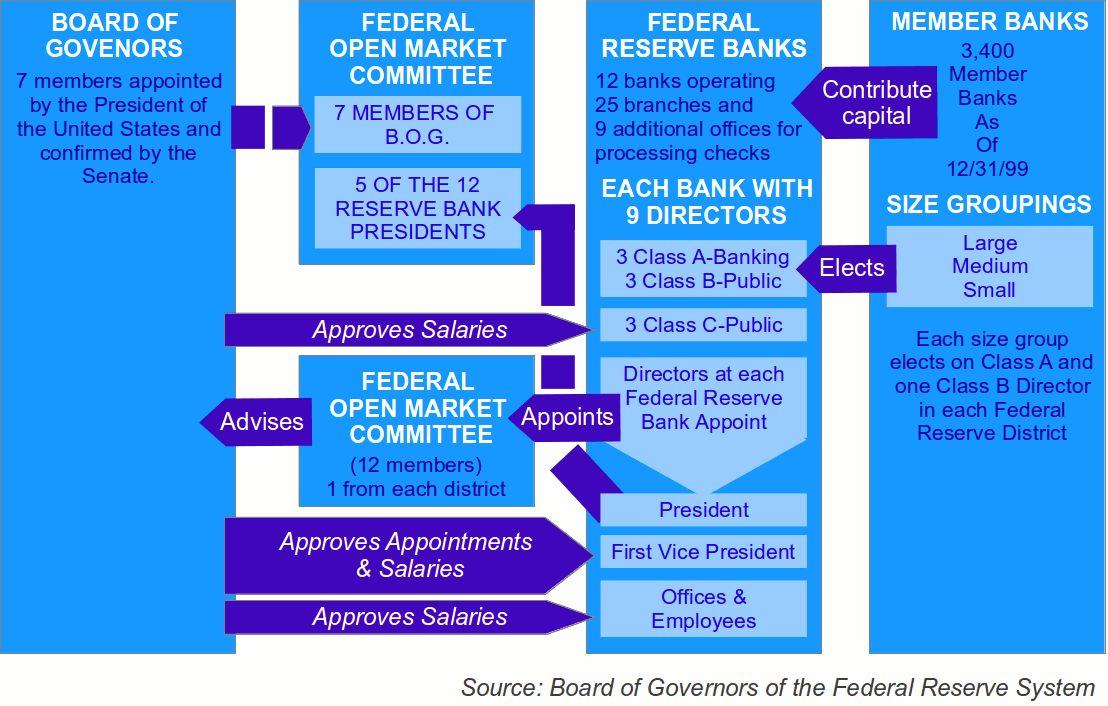
Le Federal Open Market Committee est l'organe responsable de la politique monétaire américaine, y compris la cible pour le taux des fonds fédéraux. Le FOMC se compose de douze membres, incluant les sept membres du Conseil des gouverneurs et cinq des douze présidents des banques de réserve fédérales régionales. Le taux des fonds fédéraux est le taux d'intérêt auquel les institutions de dépôt prêtent des soldes de réserve à d'autres institutions de dépôt au jour le jour. Le FOMC se réunit régulièrement, environ huit fois par année, pour évaluer les conditions économiques et voter sur l'ajustement ou non de ce taux cible. Les décisions nécessitent un consensus parmi les membres du comité et sont basées sur l'analyse d'un large éventail de données économiques.
Ajuster le taux des fonds fédéraux est l'outil principal de la Fed pour influencer l'activité économique au sens large. Lorsque le FOMC abaisse le taux cible, il vise à stimuler l'activité économique en rendant l'emprunt moins cher pour les entreprises et les consommateurs. À l'inverse, relever le taux cible vise à refroidir une économie en surchauffe et à freiner l'inflation en rendant le crédit plus cher. La Fed met en œuvre ces cibles de taux par des opérations d'open market, qui impliquent l'achat et la vente de titres du gouvernement américain sur les marchés financiers. Ces actions influencent directement l'offre de réserves bancaires, ce qui affecte à son tour le taux effectif des fonds fédéraux que les banques se facturent entre elles.
Les décisions de la Fed sont communiquées par des déclarations officielles, des conférences de presse et la publication des procès-verbaux des réunions. La banque centrale fournit également des projections économiques des membres du FOMC, qui offrent un aperçu de la trajectoire future probable des taux d'intérêt. Le taux d'escompte de la Fed, qui est le taux d'intérêt qu'elle facture aux banques commerciales pour les prêts à court terme, est fixé par les conseils des banques de réserve fédérales régionales et approuvé par le Conseil des gouverneurs. Ce taux évolue généralement de concert avec la cible du taux des fonds fédéraux et sert de source de liquidité de secours pour les banques.
Contexte historique clé et évolution
La Réserve fédérale a été créée pour résoudre des problèmes spécifiques qui affligeaient le système bancaire américain avant 1913. Le pays a connu des paniques financières répétées où les banques, opérant sur un système de réserves fractionnaires, ne pouvaient pas répondre à des demandes de retrait soudaines et à grande échelle des déposants, menant à des ruées bancaires et des faillites. Une crise sévère en 1907 a été le catalyseur final du Federal Reserve Act. Les objectifs originaux incluaient de fournir une monnaie élastique, de fournir un moyen de réescompte du papier commercial et d'établir une supervision plus efficace du secteur bancaire. La Fed a également été conçue pour agir en tant que prêteur en dernier ressort pour fournir des liquidités aux banques solvables lors des crises, un rôle qu'elle a repris des chambres de compensation privées.
Des événements historiques majeurs ont remodelé le rôle et les outils de la Fed. Durant la Grande Dépression, certains économistes soutiennent que la Fed a échoué dans sa fonction de prêteur en dernier ressort en refusant du crédit aux petites banques, aggravant l'effondrement économique. Le Depository Institutions Deregulation and Monetary Control Act de 1980 a élargi la portée de la Fed en étendant les exigences de réserves et les services de paiement à toutes les institutions de dépôt, pas seulement aux banques membres. Cela a solidifié son rôle dans le système de paiement national.
La structure de la Réserve fédérale et ses entités clés
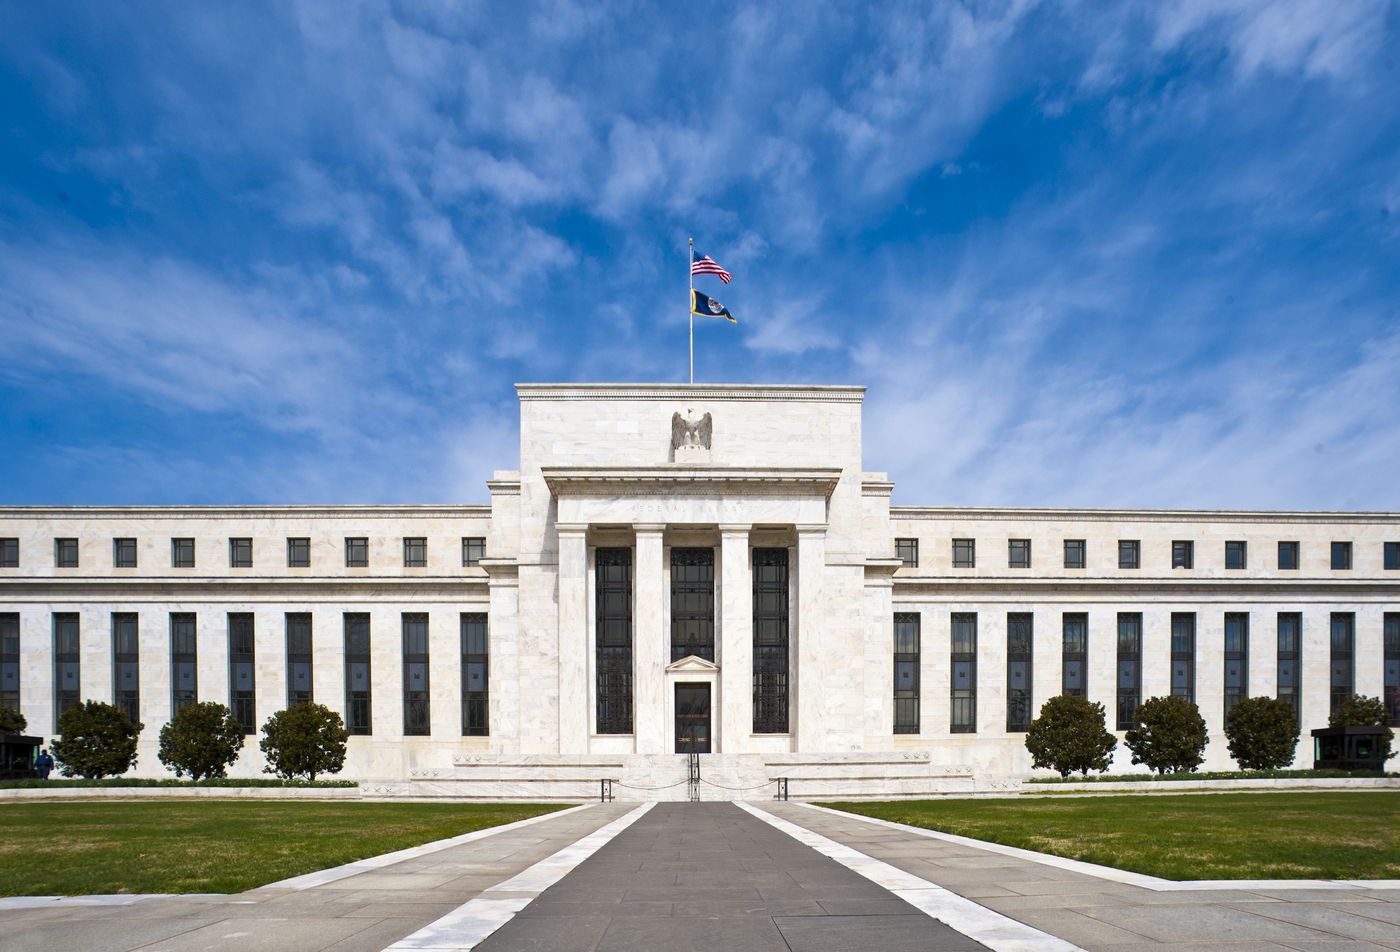
La structure du Federal Reserve System est conçue pour équilibrer la politique nationale avec des perspectives régionales et pour fournir une isolation face aux pressions politiques. Le système a quatre composantes principales. Le Conseil des gouverneurs est une agence fédérale basée à Washington, D.C., composée de sept membres nommés par le président américain et confirmés par le Sénat pour des mandats échelonnés de 14 ans. Le Conseil fixe les exigences de réserves, approuve les changements du taux d'escompte et supervise le système au sens large. Le président et le vice-président du Conseil sont nommés pour des mandats de quatre ans parmi les gouverneurs en poste. Les douze banques de réserve fédérales régionales sont situées dans des grandes villes à travers le pays et sont responsables de superviser les banques membres, de distribuer la monnaie et de fournir des services financiers dans leurs districts.
Le Federal Open Market Committee est l'organe clé de formulation de la politique monétaire, dirigeant les opérations d'open market pour influencer le taux des fonds fédéraux. Les banques membres sont les banques commerciales privées qui détiennent des actions dans leur banque de réserve fédérale régionale et élisent certains de ses administrateurs. Cette structure hybride reflète un compromis historique entre ceux qui voulaient une banque centrale sous contrôle public et les banquiers qui craignaient une intervention gouvernementale excessive. Les opérations de la Fed ne sont pas financées par le Congrès mais principalement par les intérêts gagnés sur son portefeuille de titres, les bénéfices nets étant retournés au Trésor américain. Le Government Accountability Office audite certaines fonctions de la Fed, bien que son autorité soit limitée par la loi concernant les examens de la politique monétaire et des transactions étrangères.
Comment les décisions de taux américaines affectent l'économie canadienne
Les décisions de taux d'intérêt de la Réserve fédérale américaine ont des effets directs et indirects significatifs sur l'économie canadienne en raison de l'intégration profonde des deux nations. Lorsque la Fed change son taux directeur, cela influence les flux de capitaux mondiaux et la valeur relative des devises. Une hausse de taux de la Fed renforce typiquement le dollar américain, ce peut exercer une pression à la baisse sur le dollar canadien si la Banque du Canada ne suit pas le mouvement. Un dollar canadien plus faible rend les exportations canadiennes moins chères pour les acheteurs américains, stimulant potentiellement des secteurs comme la fabrication, mais il rend aussi les importations en provenance des États-Unis plus chères, contribuant à l'inflation domestique. Ces mouvements de taux de change sont un canal critique par lequel la politique de la Fed se transmet au Canada.
La Banque du Canada suit souvent, mais pas toujours, le mouvement de son taux directeur dans la même direction que la Fed pour maintenir des relations monétaires stables et gérer les pressions inflationnistes. Par exemple, en 2026, les deux banques centrales ont coordonné une baisse de taux de 25 points de base, la Fed ramenant son taux à une fourchette de 4,00-4,25 % et la Banque du Canada le réduisant à 2,50 %. Cependant, la Banque du Canada maintient son indépendance et s'écartera de la trajectoire de la Fed si les conditions économiques domestiques le justifient. Son mandat principal est de maintenir l'inflation basse, stable et prévisible, avec une cible de 2 pour cent mesurée par l'indice des prix à la consommation. La banque centrale canadienne doit équilibrer cet objectif avec d'autres facteurs comme l'emploi et la croissance économique, qui peuvent être influencés par la politique américaine et les relations commerciales.
Les liens commerciaux et financiers amplifient l'impact des décisions de la Fed. De nombreuses entreprises canadiennes dépendent des investissements ou des marchés d'exportation américains, donc les changements dans les coûts d'emprunt américains affectent leurs plans d'expansion et leur rentabilité. De plus, les banques canadiennes se financent sur les marchés en dollars américains, ce qui signifie que leur propre coût du capital est lié aux taux d'intérêt américains. Pour les consommateurs canadiens, les actions de la Fed peuvent affecter indirectement les taux hypothécaires, particulièrement les taux fixes, qui sont influencés par les rendements obligataires qui réagissent aux tendances mondiales des taux d'intérêt. Durant les périodes de tensions commerciales, comme l'imposition de tarifs américains, la Banque du Canada peut ajuster sa politique pour contrer la faiblesse économique qui en résulte, même si la Fed est sur une trajectoire différente.
Le cadre de politique monétaire de la Banque du Canada
La Banque du Canada est la banque centrale de la nation, avec la responsabilité principale de préserver la valeur de la monnaie en maintenant l'inflation basse, stable et prévisible. Elle cible un taux d'inflation annuel de 2 pour cent, mesuré par l'indice des prix à la consommation, dans une fourchette de contrôle de 1 à 3 pour cent. La banque mène la politique monétaire en fixant une cible pour le taux du financement à un jour, qui est le taux d'intérêt auquel les grandes institutions financières se prêtent des fonds au jour le jour. Le Conseil de direction, dirigé par le gouverneur, prend les décisions de taux d'intérêt à huit dates prédéterminées chaque année. La politique de la banque influence les taux d'intérêt à plus long terme pour les hypothèques, les prêts aux entreprises et d'autres produits de crédit, affectant ainsi l'activité économique et l'inflation.
La politique récente a traversé une volatilité significative. La Banque du Canada a réduit son taux directeur à 0,25 pour cent durant la pandémie de COVID-19, puis l'a augmenté dix fois en 2022 et 2023 pour atteindre un sommet de 5 pour cent pour combattre l'inflation galopante. Elle a inversé le cap à l'été 2024, le réduisant neuf fois au cours de l'année et demie suivante. En 2026, le taux directeur est de 2,25 pour cent, ce que la banque considère comme le bas de sa fourchette neutre où les taux d'intérêt ne stimulent ni ne freinent l'économie. La banque a maintenu le taux stable pendant plusieurs décisions consécutives, indiquant une approche prudente face aux incertitudes mondiales comme les prix élevés de l'énergie et les tensions commerciales. La prochaine annonce prévue pour 2026 était fixée au 10 juin, avec une autre le 28 octobre.
Les autres rôles critiques de la banque incluent l'émission des billets de banque du Canada, le rôle de banquier du gouvernement fédéral, la surveillance de la stabilité du système financier et la réglementation du système de paiement de détail. Elle s'est également vu confier des mandats pour superviser les régimes de banque ouverte et de stablecoin du Canada. Les décisions de la banque dépendent des données, surveillant de près des indicateurs comme la croissance du PIB, les chiffres de l'emploi et les mesures de l'inflation sous-jacente. L'inflation sous-jacente, qui exclut les éléments volatils, est restée près de 3 pour cent à la fin de 2025, au-dessus de la cible de la banque, soulignant les pressions persistantes sur les prix même si l'inflation globale s'est normalisée. La banque prévoit que l'inflation se modérera et se stabilisera près de 2 pour cent en 2026, en supposant que les pressions sur les coûts liées au commerce soient compensées par une faible demande domestique.
Impact sur les hypothèques et les finances des ménages canadiens
Les changements dans les taux directeurs des banques centrales affectent directement le coût d'emprunt pour les ménages canadiens, particulièrement par le biais des taux hypothécaires. Le taux directeur de la Banque du Canada influence les taux préférentiels fixés par les banques commerciales, qui affectent à leur tour les produits hypothécaires à taux variable. Lorsque la Banque du Canada réduit son taux, les prêteurs abaissent typiquement leur taux préférentiel. Pour les propriétaires avec une hypothèque à taux variable à paiements fixes, une baisse de taux signifie qu'une plus grande partie de leur paiement mensuel va au remboursement du capital, raccourcissant potentiellement la période d'amortissement de l'hypothèque. Pour ceux avec des paiements variables, le montant total du paiement mensuel diminue immédiatement, offrant un soulagement de trésorerie. À l'inverse, les hausses de taux augmentent les coûts d'emprunt pour les nouvelles hypothèques à taux variable et peuvent augmenter les paiements pour les détenteurs existants.
Les hypothèques à taux fixe ne sont pas directement liées au taux du financement à un jour de la Banque du Canada mais sont influencées par les rendements obligataires, surtout le rendement de l'obligation du gouvernement du Canada à cinq ans. Ces rendements sont affectés par les anticipations de politique monétaire future, tant domestique qu'aux États-Unis. Lorsque la Réserve fédérale signale une position plus restrictive, cela peut pousser à la hausse les rendements obligataires canadiens, menant à des taux hypothécaires fixes plus élevés même si la Banque du Canada est en pause. En 2026, les taux hypothécaires fixes ont grimpé alors que le rendement obligataire à cinq ans atteignait un sommet sur 52 semaines près de 3,73 pour cent, incitant les grandes banques à augmenter certains taux fixes. Ce découplage signifie que les taux variables et fixes peuvent évoluer dans des directions opposées en fonction de différentes forces du marché.
Le cycle de renouvellement pour les hypothèques contractées durant la période de taux ultra-bas est un événement financier significatif pour de nombreux Canadiens. D'ici la fin de 2026, environ 33 pour cent des détenteurs d'hypothèque canadien devraient faire face à des paiements mensuels plus élevés lors du renouvellement. Pour ceux avec des hypothèques à taux fixe de cinq ans renouvelant en 2026, les augmentations de paiement sont projetées à une moyenne d'environ 20 pour cent. Les emprunteurs avec des hypothèques à taux variable font face à une gamme plus large de résultats. Environ 10 pour cent de ceux renouvelant une hypothèque à taux variable pourraient voir leurs paiements augmenter de plus de 40 pour cent, tandis qu'environ 25 pour cent pourraient voir leurs paiements baisser d'au moins 7 pour cent. Cette disparité dépend du fait que les emprunteurs ont augmenté leurs paiements durant le cycle de hausse des taux pour éviter l'amortissement négatif. Le stress financier émerge, avec les défauts de paiement hypothécaires sévères en hausse et les insolvabilités parmi les propriétaires augmentant.
- Hypothèques à taux variable : Impactées directement par les changements du taux directeur de la Banque du Canada via les taux préférentiels des prêteurs.
- Hypothèques à taux fixe : Influencées par les rendements obligataires, qui réagissent aux anticipations de taux d'intérêt futurs.
- Impact du renouvellement (2026) : ~33 % des détenteurs font face à des paiements plus élevés. Les renouvellements à taux fixe enregistrent en moyenne une hausse de 20 %.
- Tendance des défauts de paiement : Les défauts hypothécaires sévères (90+ jours) ont augmenté de 33,8 % par solde d'année en année au T2 2026.
Contexte économique actuel et perspectives futures
Le contexte économique pour les décisions des banques centrales en 2026 est marqué par des forces concurrentes de risques d'inflation et de préoccupations de croissance. Une forte hausse des prix de l'énergie, causée par un conflit géopolitique qui a perturbé les expéditions de pétrole, a poussé les prix de référence du pétrole à la hausse de plus de 50 pour cent en un mois et les prix de l'essence au Canada à près de 40 cents le litre. Cela a contribué à un pic de l'indice des prix à la consommation, l'inflation annuelle atteignant 2,4 pour cent en mars 2026. Cependant, les mesures de l'inflation sous-jacente, qui excluent les éléments volatils, sont restées obstinément près de 3 pour cent. La Banque du Canada a indiqué que si les prix élevés du pétrole persistent, elle pourrait devoir mettre en œuvre des hausses de taux consécutives pour prévenir des pressions inflationnistes plus larges.
À l'inverse, l'économie fait face à des risques baissiers significatifs provenant des tensions commerciales, particulièrement les tarifs imposés par les États-Unis. Ces droits ont réduit les exportations canadiennes d'environ 4 pour cent, gelé l'investissement des entreprises et contribué à un taux de chômage de 6,8 pour cent en décembre 2025. L'économie canadienne a montré de la résilience avec le PIB réel croissant à un taux annualisé de 3,3 pour cent au deuxième trimestre de 2026, mais l'élan s'est estompé avec une croissance négligeable dans les mois suivants. La Banque du Canada doit équilibrer ces forces opposées, et son hypothèse déclarée est que les prix du pétrole se modéreront et que des tarifs américains supplémentaires ne seront pas imposés. Les anticipations du marché, telles que reflétées dans les swaps de taux d'intérêt, ont intégré la possibilité de deux à trois hausses de taux d'un quart de point par la Banque du Canada à partir d'octobre 2026, bien que de nombreux économistes bancaires s'attendent à ce que la première augmentation survienne en 2027.
La trajectoire de la Réserve fédérale reste également dépendante des données. En 2026, elle a réduit les taux en réponse à un assouplissement du marché du travail, ramenant la fourchette cible du taux des fonds fédéraux à 4,00-4,25 pour cent. TD Economics prédisait à l'époque que la Fed réduirait probablement deux fois de plus cette année-là. La Fed doit peser le risque que l'inflation flambe en raison des tarifs affectant les prix à la consommation contre le besoin de soutenir l'activité économique. Pour le Canada, la trajectoire de la politique monétaire dépendra ultimement fortement de l'issue de la guerre commerciale avec les États-Unis et de son impact sur la croissance économique et l'inflation. Les deux banques centrales devraient procéder avec prudence, la Banque du Canada maintenant probablement son taux directeur à 2,25 pour cent jusqu'à la fin de 2026 en l'absence de chocs majeurs.
Questions fréquentes
Qu'est-ce que la décision de taux d'intérêt de la Réserve fédérale?
La décision de taux d'intérêt de la Réserve fédérale est l'annonce par le Federal Open Market Committee (FOMC) fixant une fourchette cible pour le taux des fonds fédéraux. C'est le taux d'intérêt auquel les banques se prêtent des soldes de réserve entre elles au jour le jour. Le FOMC prend cette décision environ huit fois par année pour influencer l'activité économique, l'emploi et l'inflation conformément à son double mandat. La décision est basée sur des données et prévisions économiques, et elle affecte directement les coûts d'emprunt à travers les États-Unis et a des répercussions internationales significatives.
Comment la décision de la Fed affecte-t-elle les taux d'intérêt au Canada?
Les décisions de la Fed affectent le Canada par plusieurs canaux, principalement via les taux de change et l'intégration des marchés financiers. Une hausse de taux de la Fed peut renforcer le dollar américain, affaiblissant potentiellement le dollar canadien si la Banque du Canada ne suit pas. Cela affecte les prix des importations et l'inflation. De plus, les taux hypothécaires fixes canadiens sont influencés par les rendements obligataires, qui réagissent aux tendances mondiales des taux d'intérêt établies en partie par la Fed. Bien que la Banque du Canada fixe sa politique indépendamment, elle considère souvent les actions de la Fed pour maintenir la stabilité économique et monétaire, menant à des mouvements de taux corrélés, comme observé lors des baisses coordonnées en 2026.
Quel est le taux d'intérêt actuel de la Banque du Canada?
En 2026, le taux directeur de la Banque du Canada est de 2,25 pour cent. La banque a maintenu le taux stable à ce niveau pendant plusieurs décisions consécutives. Ce taux se situe au bas de ce que la banque considère comme la fourchette neutre, signifiant qu'il ne stimule ni ne freine l'économie. Le taux a été réduit depuis un sommet de 5 pour cent après une série de baisses qui ont commencé à l'été 2024. La banque fait huit annonces de taux d'intérêt prévues par année, la prochaine en 2026 étant fixée au 10 juin et une autre le 28 octobre.
La Banque du Canada réduira-t-elle encore les taux d'intérêt?
Les futures décisions de taux de la Banque du Canada dépendent de l'évolution des données économiques. En 2026, la banque a indiqué que le taux actuel de 2,25 pour cent « semble approprié », en supposant que les prix du pétrole se modèrent et qu'aucun nouveau tarif américain ne soit imposé. Cependant, elle a reconnu des risques significatifs qui pourraient pousser les taux à la hausse ou à la baisse. La tarification du marché début octobre 2026 suggérait environ 100 points de base d'augmentations au cours des 12 mois suivants, avec certaines probabilités d'une hausse dès le 28 octobre. De nombreux économistes bancaires, cependant, s'attendent à ce que la banque maintienne le statu quo en 2026, la première augmentation potentielle ne survenant pas avant 2027.
Comment les changements de taux des banques centrales affectent-ils mon hypothèque?
L'impact dépend du type de votre hypothèque. Pour les hypothèques à taux variable, les changements du taux directeur de la Banque du Canada affectent directement le taux préférentiel du prêteur, auquel votre taux hypothécaire est lié. Une baisse de taux peut réduire votre coût d'intérêt, réduisant potentiellement les paiements ou remboursant le capital plus rapidement. Pour les hypothèques à taux fixe, les changements sont moins immédiats. Votre taux est verrouillé. Cependant, les taux fixes pour les nouvelles hypothèques ou renouvellements sont fixés par les rendements obligataires, qui sont influencés par les anticipations de politique monétaire future. Lorsque vous renouvelez une hypothèque à taux fixe contractée durant les périodes de bas taux, vous ferez probablement face à un paiement significativement plus élevé.
Sources et lectures complémentaires
- Federal Reserve (Wikipedia) en.wikipedia.org
- Bank of Canada interest rate decisions theglobeandmail.com
- Bank of Canada bankofcanada.ca
- The U.S. Federal Reserve and the Bank of Canada cut rates stories.td.com
- Bank of Canada interest rate update (September 2, 2026) rbcroyalbank.com
- Mortgage Rates Forecast Canada 2026 to 2030 nesto.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.