L'annonce du taux d'intérêt de la Réserve fédérale est un événement clé de la finance mondiale, car elle fixe la cible pour le taux des fonds fédéraux aux États-Unis. Cette décision est prise par le Federal Open Market Committee (FOMC) et influence directement les coûts d'emprunt, les flux d'investissement et les valorisations des devises à l'échelle mondiale. Pour les Canadiens, ces annonces sont cruciales, car elles affectent le taux de change Canada-États-Unis, le commerce transfrontalier et les décisions de politique monétaire de la Banque du Canada. Comprendre le processus de la Fed et ses répercussions est essentiel pour toute personne engagée dans l'économie canadienne, des investisseurs aux propriétaires d'entreprise.
Qu'est-ce que l'annonce du taux d'intérêt de la Réserve fédérale
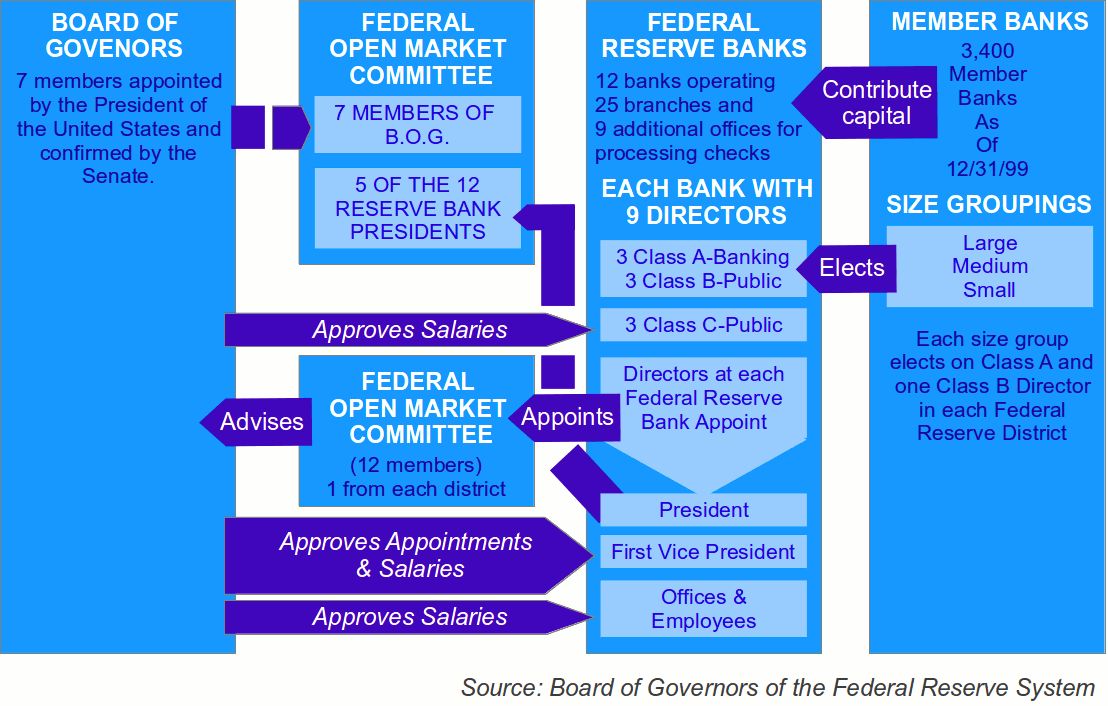
L'annonce du taux d'intérêt de la Réserve fédérale est la communication officielle du Federal Open Market Committee concernant sa décision sur la fourchette cible pour le taux des fonds fédéraux. Ce taux est le taux d'intérêt auquel les institutions de dépôt prêtent des soldes de réserve à d'autres institutions de dépôt au jour le jour, sans garantie. Le FOMC, qui comprend les sept membres du Conseil des gouverneurs et cinq des douze présidents des banques régionales de la Réserve fédérale, se réunit huit fois par année pour fixer la politique monétaire. Ses décisions visent à atteindre les objectifs mandatés par le Congrès, soit l'emploi maximal, des prix stables interprétés comme un taux d'inflation de 2 % par année en moyenne, et des taux d'intérêt à long terme modérés. L'annonce elle-même est un outil clé pour gérer les attentes du marché et transmettre les décisions de politique à l'économie au sens large par le mécanisme de transmission monétaire. Après l'annonce, le président de la Réserve fédérale tient généralement une conférence de presse pour expliquer le raisonnement du comité et répondre aux questions des médias.
Structure et historique du système de la Réserve fédérale
Le système de la Réserve fédérale a été créé le 23 décembre 1913, avec l'adoption du Federal Reserve Act, en grande partie en réponse à une série de paniques financières, notamment la crise de 1907. Son objectif fondateur était de faire face aux paniques bancaires, de fournir une monnaie élastique, d'offrir des moyens de réescompter les effets de commerce et d'établir une supervision plus efficace du secteur bancaire. Le système a une structure hybride publique-privée unique, conçue comme un compromis entre le désir de contrôle public et l'indépendance des banquiers privés. Il est composé de plusieurs couches clés. Le Conseil des gouverneurs, nommé par le président, avec sept membres servant des mandats échelonnés de 14 ans, fonctionne comme une grande agence fédérale supervisant les banques nationales et établissant une politique générale. Douze banques régionales de la Réserve fédérale, situées dans les grandes villes, réglementent et supervisent les banques commerciales privées dans leurs districts. Le Federal Open Market Committee, qui comprend des membres du Conseil et des banques régionales, est l'organe responsable de la politique monétaire, y compris le taux des fonds fédéraux. Au cours de son histoire, le rôle de la Fed s'est considérablement élargi lors d'événements comme la Grande Dépression et la crise financière de 2008, assumant de plus grandes responsabilités pour la stabilité du système financier et agissant comme prêteur de dernier recours.
Les objectifs originaux du système de la Réserve fédérale ont été définis par le Federal Reserve Act de 1913 et se sont élargis avec le temps. Le Congrès a établi des objectifs clés pour la politique monétaire dans le Federal Reserve Act, soit maximiser l'emploi, stabiliser les prix et modérer les taux d'intérêt à long terme. Les devoirs de la Réserve fédérale comprennent maintenant la supervision et la réglementation des banques, le maintien de la stabilité du système financier et la fourniture de services financiers aux institutions de dépôt, au gouvernement américain et aux institutions officielles étrangères. La Fed mène également des recherches sur l'économie et fournit de nombreuses publications.
- Résoudre le problème des paniques bancaires et agir comme prêteur de dernier recours.
- Servir de banque centrale pour les États-Unis et de banque des banques.
- Superviser et réglementer les institutions bancaires et protéger les droits de crédit des consommateurs.
- Conduire la politique monétaire pour atteindre l'emploi maximal et des prix stables.
- Maintenir la stabilité du système financier et contenir le risque systémique.
- Fournir des services financiers aux institutions de dépôt, au gouvernement américain et aux institutions officielles étrangères.
- Faciliter l'échange de paiements entre les régions et opérer le système de paiements de la nation.
Ces devoirs englobent un large éventail d'activités, de la fixation de la politique monétaire à la distribution de la monnaie et des pièces. Au cours de l'exercice 2020, le Bureau of Engraving and Printing a livré 57,95 milliards de billets à un coût moyen de 7,4 cents par billet. Le système de la Réserve fédérale a été conçu à partir d'un compromis entre les philosophies concurrentes de privatisation et de réglementation gouvernementale. Ce compromis a créé la structure hybride publique-privée, centralisée-décentralisée qui existe aujourd'hui.
Comment fonctionne le mécanisme du taux des fonds fédéraux
Le taux des fonds fédéraux est l'outil principal de la politique monétaire de la Réserve fédérale. Les fonds fédéraux sont les soldes de réserve que les banques privées conservent auprès de leur banque régionale de la Réserve fédérale. Les banques sont tenues de détenir des réserves équivalentes à une fraction de leurs engagements de dépôt, une pratique connue sous le nom de banque à réserves fractionnaires. Le marché où les banques se prêtent ces soldes de réserve entre elles au jour le jour est le marché des fonds fédéraux. Le FOMC fixe une fourchette cible pour ce taux, et par le biais d'opérations d'open market, le bureau de négociation de la Fed de New York achète ou vend des titres du Trésor américain pour ajouter ou retirer des réserves du système bancaire, influençant ainsi le taux réel pour qu'il se négocie dans la fourchette cible. Lorsque la Fed abaisse le taux cible, elle vise à stimuler l'activité économique en rendant l'emprunt moins cher pour les entreprises et les consommateurs. Inversement, relever le taux vise à refroidir une économie en surchauffe et à freiner l'inflation. Ce taux directeur influence ensuite un large spectre d'autres taux d'intérêt, y compris ceux des hypothèques, des prêts automobiles et du crédit aux entreprises, affectant ainsi la consommation, l'investissement et, en fin de compte, l'emploi et les prix. La Fed utilise également le taux d'escompte, le taux qu'elle facture aux banques pour les prêts directs de sa fenêtre d'escompte, comme outil supplémentaire pour fournir des liquidités.
La Réserve fédérale utilise plusieurs outils et services spécifiques pour mettre en œuvre sa politique et maintenir la fonctionnalité du système financier. Le Federal Open Market Committee fixe la politique monétaire en ajustant la cible pour le taux des fonds fédéraux. La Fed fournit des services financiers tels que la collecte de chèques, le transfert électronique de fonds et la distribution et la réception de monnaie et de pièces. Elle agit également comme prêteur de dernier recours pour les institutions qui ne peuvent obtenir de crédit ailleurs.
- La fenêtre d'escompte et les opérations de crédit pour fournir des liquidités à court terme pour les fluctuations saisonnières des dépôts ou les retraits imprévus.
- Les opérations d'open market pour acheter et vendre des titres du gouvernement américain et influencer le taux des fonds fédéraux.
- Le service Fedwire Funds pour le transfert électronique de montants importants entre institutions.
- Le service Fedwire Securities pour le transfert de titres du gouvernement américain.
- Le système FedACH pour les transactions de chambre de compensation automatisée.
- Le service FedNow, à partir de 2023, pour faciliter les paiements de détail instantanés.
Ces services assurent le fonctionnement efficace du système bancaire et du réseau national de paiements. Le Congrès a réaffirmé que la Réserve fédérale devrait promouvoir un système de paiements national efficace dans le Depository Institutions Deregulation and Monetary Control Act de 1980. En accordant des prêts par sa fenêtre d'escompte, la Fed sert de tampon contre les fluctuations quotidiennes imprévues de la demande et de l'offre de réserves. Cela atténue la pression sur le marché des réserves et réduit l'ampleur des mouvements imprévus des taux d'intérêt.
Impacts directs et indirects sur l'économie canadienne
Les décisions de taux d'intérêt de la Réserve fédérale ont des conséquences profondes et immédiates pour le Canada en raison de l'économie nord-américaine profondément intégrée. L'impact le plus direct est sur le taux de change Canada-États-Unis. Une hausse des taux de la Fed renforce généralement le dollar américain par rapport au dollar canadien, car des rendements plus élevés attirent les flux de capitaux mondiaux vers les actifs américains. Un dollar canadien plus faible rend les exportations canadiennes plus compétitives sur le marché américain, mais augmente le coût des biens importés, contribuant à l'inflation intérieure. Cette dynamique influence directement les décisions de politique de la Banque du Canada, qui doit équilibrer les conditions économiques nationales avec les pressions externes et les mouvements de devises. Les entreprises canadiennes ayant des chaînes d'approvisionnement transfrontalières importantes ou une dette libellée en dollars américains font face à des changements immédiats dans leurs structures de coûts et leur rentabilité. De plus, les marchés financiers canadiens, en particulier les rendements obligataires et les valorisations boursières, évoluent souvent en symbiose avec les marchés américains après une annonce de la Fed. L'interdépendance signifie que la politique monétaire américaine est un facteur externe critique dans les perspectives économiques du Canada, influençant tout, des taux hypothécaires fixés par les banques canadiennes aux décisions d'investissement des caisses de retraite nationales. Cette influence est une raison clé pour laquelle les régulateurs canadiens exigent que les institutions financières aient des cadres robustes pour gérer le risque de taux d'intérêt, comme décrit dans la Ligne directrice B-12 du BSIF.
Cadre réglementaire canadien pour le risque de taux d'intérêt
En réponse à l'importance systémique des fluctuations des taux d'intérêt, les régulateurs canadiens ont établi un cadre robuste pour que les institutions financières gèrent les risques associés. Le Bureau du surintendant des institutions financières (BSIF) émet la Ligne directrice B-12, la ligne directrice sur la gestion du risque de taux d'intérêt. Une version précédente de cette ligne directrice est valide jusqu'au 1er novembre 2026 pour les institutions dont l'exercice se termine le 31 octobre, et jusqu'au 1er janvier 2027 pour les institutions dont l'exercice se termine le 31 décembre, après quoi la ligne directrice finale de 2027 entre en vigueur. Cette ligne directrice s'applique aux banques, aux caisses de crédit fédérales, aux sociétés de portefeuille bancaires et aux sociétés de fiducie et de prêt réglementées par le gouvernement fédéral. Elle décrit les attentes du BSIF concernant l'identification, la mesure, la surveillance et le contrôle du risque de taux d'intérêt dans le portefeuille bancaire. Le cadre est aligné sur les normes internationales du Comité de Bâle sur le contrôle bancaire. Les principes clés exigent que les institutions aient une supervision de la haute direction, un appétit pour le risque défini en termes de risque à la fois pour la valeur économique et les résultats, et une mesure basée sur les résultats d'un large éventail de scénarios de choc et de stress de taux d'intérêt. Cette attention réglementaire garantit que les institutions canadiennes sont résilientes à la volatilité découlant des changements de politique monétaire, y compris ceux initiés par la Réserve fédérale.
La ligne directrice du BSIF établit plusieurs principes fondamentaux pour une saine gestion des risques. Les institutions doivent avoir un cadre de gestion adéquat du risque de taux d'intérêt dans le portefeuille bancaire impliquant des examens indépendants réguliers. La haute direction est responsable de l'établissement de stratégies et de politiques conformes à l'appétit pour le risque approuvé par le conseil d'administration. La mesure doit être basée à la fois sur des mesures de valeur économique et de résultats provenant de multiples scénarios. Les institutions doivent pleinement comprendre et documenter les hypothèses comportementales et de modélisation clés pour des produits comme les dépôts sans échéance et les prêts avec options de remboursement anticipé. Les tests de résistance requis comprennent des chocs de taux parallèles et non parallèles, des changements dans la pente de la courbe de rendement et des scénarios prospectifs qui intègrent les attentes de taux d'intérêt et les changements potentiels dans la politique des banques centrales. Cette approche globale est conçue pour protéger la sécurité et la solidité du système financier canadien contre les chocs de taux d'intérêt nationaux et externes.
Les principes spécifiques énoncés dans la Ligne directrice B-12 du BSIF fournissent une approche structurée de la gestion des risques. Ce sont des attentes fondamentales pour les institutions réglementées par le gouvernement fédéral au Canada. La ligne directrice assure une norme cohérente et rigoureuse pour gérer les risques financiers découlant des mouvements des taux d'intérêt du marché. Elle est tirée du cadre du Comité de Bâle sur le contrôle bancaire publié sur le site web de la Banque des règlements internationaux.
- Principe 1 : Le risque de taux d'intérêt dans le portefeuille bancaire est un risque important pour toutes les institutions qui devrait être spécifiquement identifié, mesuré, surveillé et contrôlé.
- Principe 2 : Les institutions sont responsables de la supervision du cadre de gestion du risque de taux d'intérêt dans le portefeuille bancaire et de l'appétit pour le risque de l'institution pour ce risque.
- Principe 3 : L'appétit pour le risque d'une institution pour le risque de taux d'intérêt dans le portefeuille bancaire devrait être articulé en termes de risque à la fois pour la valeur économique et les résultats.
- Principe 4 : La mesure du risque de taux d'intérêt dans le portefeuille bancaire devrait être basée sur les résultats de mesures à la fois de valeur économique et de résultats provenant d'un large éventail de scénarios de choc et de stress de taux d'intérêt.
- Principe 5 : En mesurant le risque de taux d'intérêt dans le portefeuille bancaire, les institutions devraient pleinement comprendre les hypothèses comportementales et de modélisation clés.
Ces principes assurent une norme cohérente et rigoureuse pour gérer les risques financiers qui découlent des mouvements des taux d'intérêt du marché. La ligne directrice est tirée du cadre du Comité de Bâle sur le contrôle bancaire. Ce cadre est publié sur le site web de la Banque des règlements internationaux. En utilisant ce cadre, la ligne directrice aligne les normes réglementaires canadiennes sur les meilleures pratiques mondiales pour la supervision bancaire.
Principaux débats et critiques de la politique de la Fed
La conduite de la politique monétaire par la Réserve fédérale, en particulier autour des annonces de taux d'intérêt, fait l'objet de débats et de critiques continus. Une critique historique centrale, notamment de l'économiste Milton Friedman, est que le refus de la Fed de prêter de l'argent aux petites banques pendant les ruées bancaires de 1929 a contribué à la gravité de la Grande Dépression. À l'ère moderne, les débats portent souvent sur l'approche de la Fed pour gérer l'inflation, en particulier son engagement envers une cible d'inflation moyenne de 2 %. Les critiques soutiennent que la Fed a parfois été trop lente à relever les taux pour combattre la hausse des prix ou trop rapide à les abaisser, alimentant potentiellement des bulles d'actifs. Le manque perçu de transparence dans ses processus décisionnels et l'immense pouvoir exercé par une institution indépendante au sein du gouvernement mais pas entièrement publique sont des préoccupations persistantes. De plus, les effets de débordement mondiaux de la politique monétaire américaine, où les actions de la Fed peuvent déclencher une fuite des capitaux et une instabilité économique dans les marchés émergents, conduisent à des débats sur ses responsabilités internationales. Sur le plan national, il existe une tension entre ses objectifs de double mandat, car les actions visant à freiner l'inflation en augmentant les taux peuvent augmenter le chômage. Le rôle de la Fed en tant que prêteur de dernier recours, illustré par son prêt de 85 milliards $ à AIG en 2008, suscite également des débats sur l'aléa moral et les limites de ses interventions. La Réserve fédérale a été critiquée pour son approche de la gestion de l'inflation et son rôle perçu dans les ralentissements économiques tout au long de son histoire.
Contexte historique et évolution des annonces de la Fed
Le processus et l'importance des annonces de taux d'intérêt de la Réserve fédérale ont considérablement évolué depuis la création de la banque centrale. Initialement, la politique monétaire était moins transparente et plus axée sur la fourniture de liquidités pour prévenir les paniques bancaires par la fenêtre d'escompte. La création du FOMC dans les années 1930 a centralisé les opérations d'open market, mais ce n'est que plus tard au 20e siècle que le taux des fonds fédéraux est devenu l'outil politique principal. Un changement majeur est survenu avec le Depository Institutions Deregulation and Monetary Control Act de 1980, qui a soumis toutes les institutions de dépôt à des réserves obligatoires et leur a accordé un accès égal aux services de paiement de la Fed, élargissant l'impact direct de la politique. La pratique du président de tenir des conférences de presse après les réunions est une innovation du 21e siècle conçue pour améliorer la communication. Cette évolution reflète la compréhension croissante de l'importance de gérer les attentes du marché et l'attention mondiale portée à la politique monétaire américaine en tant que moteur des conditions financières mondiales. Le système ne tire pas de financement public et tire son autorité et son objectif du Federal Reserve Act, qui a été adopté par le Congrès en 1913 et est sujet à modification ou abrogation par le Congrès.
Questions fréquentes
Pourquoi la décision de la Réserve fédérale affecte-t-elle le dollar canadien?
L'impact découle des différentiels de taux d'intérêt et des flux de capitaux. Lorsque la Fed relève son taux directeur, cela rend souvent les actifs libellés en dollars américains, comme les obligations du Trésor, plus attrayants pour les investisseurs mondiaux recherchant des rendements plus élevés. Cette demande accrue de dollars américains peut affaiblir le dollar canadien par rapport au dollar américain. Inversement, une baisse des taux de la Fed peut affaiblir le dollar américain et renforcer le dollar canadien. Ce mouvement du taux de change est un canal principal par lequel la politique monétaire américaine affecte les coûts d'importation, la compétitivité des exportations et l'inflation globale au Canada.
Quelle est la différence entre le taux des fonds fédéraux et le taux directeur de la Banque du Canada?
Le taux des fonds fédéraux est le taux de prêt interbancaire au jour le jour aux États-Unis ciblé par la Fed. Le taux directeur équivalent de la Banque du Canada est la cible pour le taux du financement à un jour, qui est le taux d'intérêt auquel les principales institutions financières empruntent et se prêtent des fonds à un jour entre elles. Les deux sont les principaux outils utilisés par leurs banques centrales respectives pour mettre en œuvre la politique monétaire. Bien qu'ils servent le même objectif sur le plan national, leurs niveaux peuvent différer en fonction des conditions économiques uniques de chaque pays, conduisant aux différentiels de taux d'intérêt qui affectent les valeurs des devises.
Quel est le double mandat de la Fed?
Le double mandat de la Réserve fédérale, établi par le Congrès, est de promouvoir les objectifs d'emploi maximal et de prix stables. La Fed interprète les prix stables comme un taux d'inflation de 2 % par année en moyenne sur le long terme. Un troisième objectif statutaire, souvent moins cité, est de modérer les taux d'intérêt à long terme. Toutes les décisions de taux d'intérêt de la Réserve fédérale sont prises dans l'intention de favoriser des conditions économiques qui atteignent ces objectifs mandatés par le Congrès.
Comment les banques canadiennes gèrent-elles le risque lié aux changements de taux d'intérêt américains?
Les institutions financières réglementées par le gouvernement fédéral au Canada suivent la Ligne directrice B-12 du BSIF pour la gestion du risque de taux d'intérêt. Cela les oblige à identifier, mesurer, surveiller et contrôler leur exposition au risque de taux d'intérêt. Les banques utilisent des modèles sophistiqués pour tester la résistance de leurs bilans à un large éventail de scénarios de choc de taux d'intérêt, y compris des décalages parallèles et des changements dans la pente de la courbe de rendement qui pourraient résulter des actions de la Fed. Elles doivent fixer des limites de politique interne et maintenir des coussins de capital pour s'assurer qu'elles peuvent résister aux pertes potentielles découlant de mouvements défavorables des taux, protégeant ainsi leur stabilité face à la volatilité de la politique monétaire externe.
Comment la décision de taux d'intérêt de la Réserve fédérale affecte-t-elle les taux hypothécaires canadiens?
Les décisions de taux d'intérêt de la Réserve fédérale peuvent influencer indirectement les taux hypothécaires canadiens par le biais des marchés financiers mondiaux. Bien que la Banque du Canada opère indépendamment, les actions politiques de la Fed affectent les rendements obligataires mondiaux. Les taux hypothécaires fixes au Canada sont étroitement liés aux rendements des obligations gouvernementales canadiennes à long terme. Lorsque la Réserve fédérale relève sa cible pour le taux des fonds fédéraux, cela entraîne souvent des rendements plus élevés sur les titres du Trésor américain, ce peut exercer une pression à la hausse sur les rendements obligataires canadiens et, par la suite, sur les taux hypothécaires fixes. Les taux hypothécaires variables sont plus directement liés au taux directeur de la Banque du Canada, qui peut tenir compte des mouvements de la Fed pour gérer les fluctuations potentielles des devises et s'aligner sur les tendances économiques plus larges, bien que les conditions nationales restent primordiales.
À quelle fréquence la Réserve fédérale annonce-t-elle ses décisions de taux d'intérêt?
La Réserve fédérale annonce ses décisions de taux d'intérêt après chacune des huit réunions régulièrement programmées tenues annuellement par le Federal Open Market Committee. Ce comité, qui fixe la politique monétaire, se réunit pour évaluer les conditions économiques et déterminer la cible appropriée pour le taux des fonds fédéraux. Bien que ces huit réunions constituent l'horaire standard, le FOMC peut convoquer des réunions non planifiées pour traiter des développements économiques urgents, comme on l'a vu pendant les crises financières. Après chaque réunion programmée, la Fed publie un communiqué détaillant sa décision de politique. De plus, le président du Conseil des gouverneurs tient généralement une conférence de presse après ces réunions pour fournir un contexte supplémentaire et répondre aux questions concernant l'évaluation et les perspectives du comité.
Sources et lectures complémentaires
- Federal Reserve (Wikipedia) en.wikipedia.org
- Public interest inquiry guidelines citt-tcce.gc.ca
- Interest Rate Risk Management, Guideline (2027) osfi-bsif.gc.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.