Un fonds indiciel est un type de fonds de placement, structuré comme un fonds commun de placement ou un fonds négocié en bourse (FNB), conçu pour reproduire la performance d'un indice boursier spécifique. Il y parvient en détenant tous, ou un échantillon représentatif, des titres qui composent cet indice, comme l'indice composé S&P/TSX ou le S&P 500. Pour les investisseurs canadiens, les fonds indiciels offrent une approche passive et peu coûteuse pour obtenir une large diversification de marché et participer à la croissance à long terme. Leur simplicité et leurs rendements historiquement compétitifs en ont fait un élément fondamental de nombreux portefeuilles de placement.
Qu'est-ce qu'un fonds indiciel et comment fonctionne-t-il
Un fonds indiciel est un véhicule de placement collectif qui vise à refléter la performance d'un indice boursier choisi, avant frais et dépenses. Il peut être structuré comme un fonds commun de placement traditionnel ou un fonds négocié en bourse. Le fonds y parvient en détenant les mêmes titres que l'indice dans les mêmes proportions ou, dans certains FNB synthétiques, en utilisant des produits dérivés pour reproduire les rendements. Cette approche est connue sous le nom de gestion passive, car le gestionnaire du fonds ne fait pas de sélection de titres ni de timing de marché. L'objectif est simplement de correspondre à l'indice, ce qui minimise le besoin de transactions et de recherches fréquentes. Les investisseurs dans un fonds indiciel obtiennent une exposition à l'ensemble des titres de l'indice cible, comme toutes les entreprises de l'indice composé S&P/TSX, offrant une diversification instantanée avec un seul achat.
La mécanique d'un fonds indiciel implique que le gestionnaire achète les titres sous-jacents pour correspondre à la composition de l'indice. Les avoirs sont ajustés périodiquement, un processus appelé rééquilibrage, pour refléter les changements dans l'indice lui-même, comme l'ajout ou le retrait d'entreprises. Cette gestion passive et basée sur des règles entraîne des coûts opérationnels plus faibles que les fonds à gestion active. Pour l'investisseur, cela signifie que la performance du fonds, nette des frais, suivra de près les hausses et les baisses de l'indice de marché sous-jacent. Le succès de cette stratégie est mesuré par l'erreur de suivi, qui est l'écart entre la performance du fonds et celle de l'indice qu'il suit.
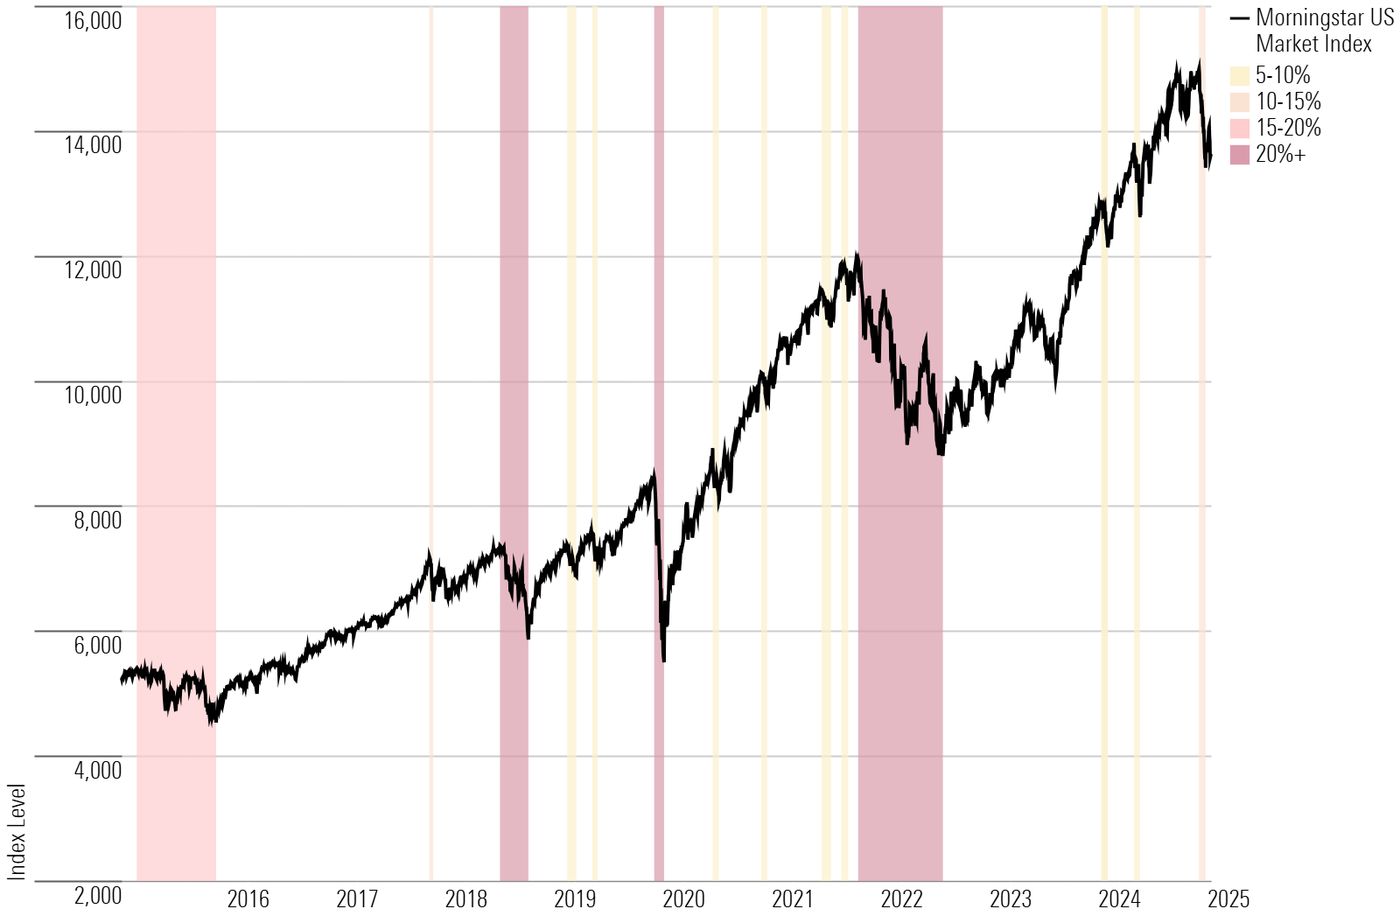
Histoire et développement de l'investissement indiciel
Le fondement théorique des fonds indiciels a été posé en 1960 par les étudiants de l'Université de Chicago Edward Renshaw et Paul Feldstein, qui ont proposé une société de placement non gérée. Le premier fonds commun indiciel ouvert accessible aux investisseurs de détail était le Qualidex Fund, lancé en 1970, qui suivait l'indice Dow Jones Industrial Average. En 1973, les premiers fonds indiciels basés sur l'indice Standard and Poor's Composite ont été établis par John McQuown et David G. Booth à Wells Fargo et Rex Sinquefield à American National Bank, bien qu'ils n'étaient destinés qu'aux clients institutionnels. La publication du livre de Burton Malkiel, A Random Walk Down Wall Street en 1973, plaidait pour la création d'un fonds à faible coût qui achèterait simplement les actions des grands indices de marché.
John Bogle, inspiré par les travaux académiques de Paul Samuelson et d'autres, a fondé The Vanguard Group en 1974. Le 31 décembre 1975, Vanguard a lancé le First Index Investment Trust, qui suivait le S&P 500 et a été plus tard renommé Vanguard 500 Index Fund. Initialement moqué comme la folie de Bogle et critiqué pour viser des rendements moyens, le fonds a commencé avec 11 millions de dollars d'actifs. Il a connu une croissance exponentielle, atteignant 100 milliards de dollars sous gestion en novembre 1999 et dépassant en taille le Fidelity Magellan Fund en 2000. La philosophie de l'investissement indiciel a été développée davantage par des firmes comme Dimensional Fund Advisors, fondée en 1981, et l'acquisition de l'opération d'indexation de Wells Fargo par Barclays en 1996, qui est devenue plus tard une partie de BlackRock en 2009.
- 1960 : Edward Renshaw et Paul Feldstein proposent le premier modèle théorique.
- 1970 : Lancement du Qualidex Fund, le premier fonds commun indiciel de détail.
- 1973 : Création des premiers fonds indiciels institutionnels sur le S&P chez Wells Fargo et American National Bank.
- 1973 : Burton Malkiel publie A Random Walk Down Wall Street.
- 1974 : John Bogle fonde The Vanguard Group.
- 1975 : Vanguard lance le First Index Investment Trust (S&P 500).
- 1981 : Fondation de Dimensional Fund Advisors (DFA).
- 1986 : Vanguard commence son premier fonds indiciel obligataire.
- 2009 : BlackRock acquiert Barclays Global Investors, incluant l'activité FNB iShares.
Les fonds indiciels sur le marché canadien
Au Canada, les fonds indiciels sont largement disponibles sous forme de fonds communs de placement et de FNB auprès des principales institutions financières et des sociétés de placement spécialisées. Les investisseurs canadiens utilisent couramment des fonds qui suivent des indices domestiques comme l'indice composé plafonné S&P/TSX, qui représente les plus grandes entreprises de la Bourse de Toronto. Des fournisseurs comme Vanguard, iShares (BlackRock), BMO et RBC Global Asset Management offrent une gamme de produits indiciels. Ceux-ci couvrent non seulement les actions canadiennes, mais aussi les indices américains comme le S&P 500, les indices internationaux comme l'indice MSCI World, et les indices obligataires canadiens et mondiaux. Les fonds sont conçus pour être des placements de base dans un portefeuille diversifié, offrant une exposition aux principales classes d'actifs grâce à une stratégie passive et peu coûteuse.
Les fonds communs indiciels et les FNB canadiens ont des caractéristiques distinctes. Les fonds communs indiciels sont évalués une fois par jour après la clôture du marché, et les investisseurs peuvent souvent les acheter sans commission auprès de la société de fonds, bien que des frais de gestion s'appliquent toujours. De nombreuses séries de fonds communs indiciels ont des investissements minimums faibles, typiquement autour de 500 $ par fonds. Les FNB indiciels se négocient sur des bourses comme la Bourse de Toronto, avec des prix fluctuant tout au long de la journée de négociation. Les FNB n'ont pas d'exigence d'achat minimum au-delà du coût d'une action, les rendant accessibles pour des investissements plus petits. Les deux structures offrent les avantages clés de l'investissement indiciel, mais les FNB ont souvent des ratios de frais de gestion légèrement inférieurs en raison de leur structure et peuvent être plus efficaces fiscalement dans les comptes non enregistrés en raison d'un roulement plus faible.
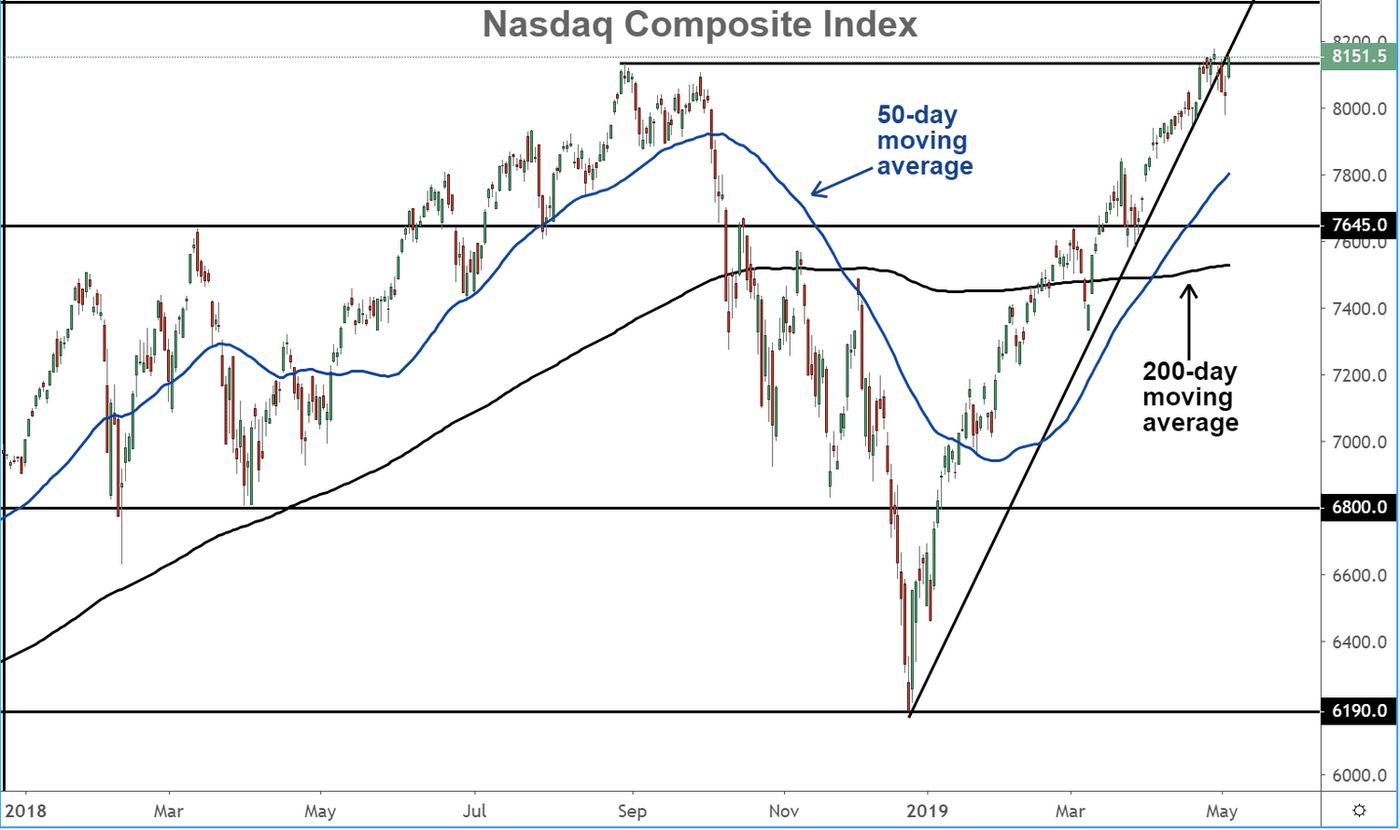
Avantages et bénéfices pour les investisseurs
L'avantage principal des fonds indiciels est leur faible coût. Parce qu'ils suivent une stratégie passive et basée sur des règles, ils engendrent des coûts de gestion et de transaction plus faibles que les fonds à gestion active. Cela se traduit par des ratios de frais de gestion plus bas, ce qui aide à préserver davantage des rendements de l'investisseur à long terme. Les fonds indiciels sont aussi simples à comprendre. Une fois qu'un investisseur connaît l'indice cible, les avoirs et l'objectif du fonds sont transparents. Cette simplicité facilite l'allocation d'actifs et la construction de portefeuille, car les investisseurs peuvent facilement sélectionner des fonds pour couvrir des segments de marché spécifiques comme les grandes capitalisations canadiennes ou les obligations américaines sans avoir à analyser des titres individuels.
D'autres bénéfices incluent un faible roulement de portefeuille. Puisque le fonds ne négocie que lorsque l'indice sous-jacent change, il génère moins de distributions de gains en capital, ce qui peut offrir un avantage fiscal, surtout dans les comptes de placement non enregistrés. Les fonds indiciels éliminent aussi la dérive de style, où un gestionnaire actif pourrait s'écarter d'un mandat d'investissement déclaré. Un fonds indiciel dédié à l'indice composé S&P/TSX, par exemple, restera entièrement investi dans cet indice, offrant une exposition constante et prévisible. Cette diversification fiable sur des dizaines ou des centaines de titres aide à atténuer l'impact d'une mauvaise performance d'une seule entreprise et permet aux investisseurs de participer à la croissance à long terme du marché global.
Risques, désavantages et critiques
Malgré leurs bénéfices, les fonds indiciels sont soumis à plusieurs risques inhérents et critiques. Un risque fondamental est l'erreur de suivi, qui est l'échec du fonds à correspondre parfaitement à son indice de référence. Cette erreur peut être causée par les coûts de transaction, les liquidités détenues par le fonds, ou la méthodologie d'échantillonnage du fonds. Alors que les fonds suivant des indices liquides comme le S&P 500 peuvent avoir une erreur de suivi minimale, les fonds pour les marchés émergents peuvent connaître des divergences plus significatives. Les fonds indiciels sont aussi forcés d'acheter et de vendre des titres chaque fois que l'indice sous-jacent change, comme lorsqu'une entreprise est ajoutée ou supprimée. Cela peut créer des chocs de demande ou d'offre qui affectent temporairement le prix de ces titres, un coût supporté par le fonds.
Une autre critique concerne la mécanique du rééquilibrage des indices. Parce que les fonds indiciels annoncent publiquement leur besoin de négocier de grands blocs de titres pour correspondre aux changements d'indice, les traders algorithmiques peuvent s'engager dans du front running d'indice, anticipant et négociant avant ces ordres pour capturer des profits. Cela transfère effectivement de la valeur des investisseurs du fonds aux arbitragistes. Une critique sociétale plus large se concentre sur la concentration des actifs. À mesure que l'investissement indiciel grandit, d'énormes quantités de capitaux sont contrôlées par quelques grandes sociétés de gestion d'actifs. Cette propriété commune à travers de nombreuses entreprises d'un secteur peut réduire les incitations à la concurrence, menant potentiellement à des résultats monopolistiques et à d'autres externalités économiques, bien que cela reste un sujet de débat académique.
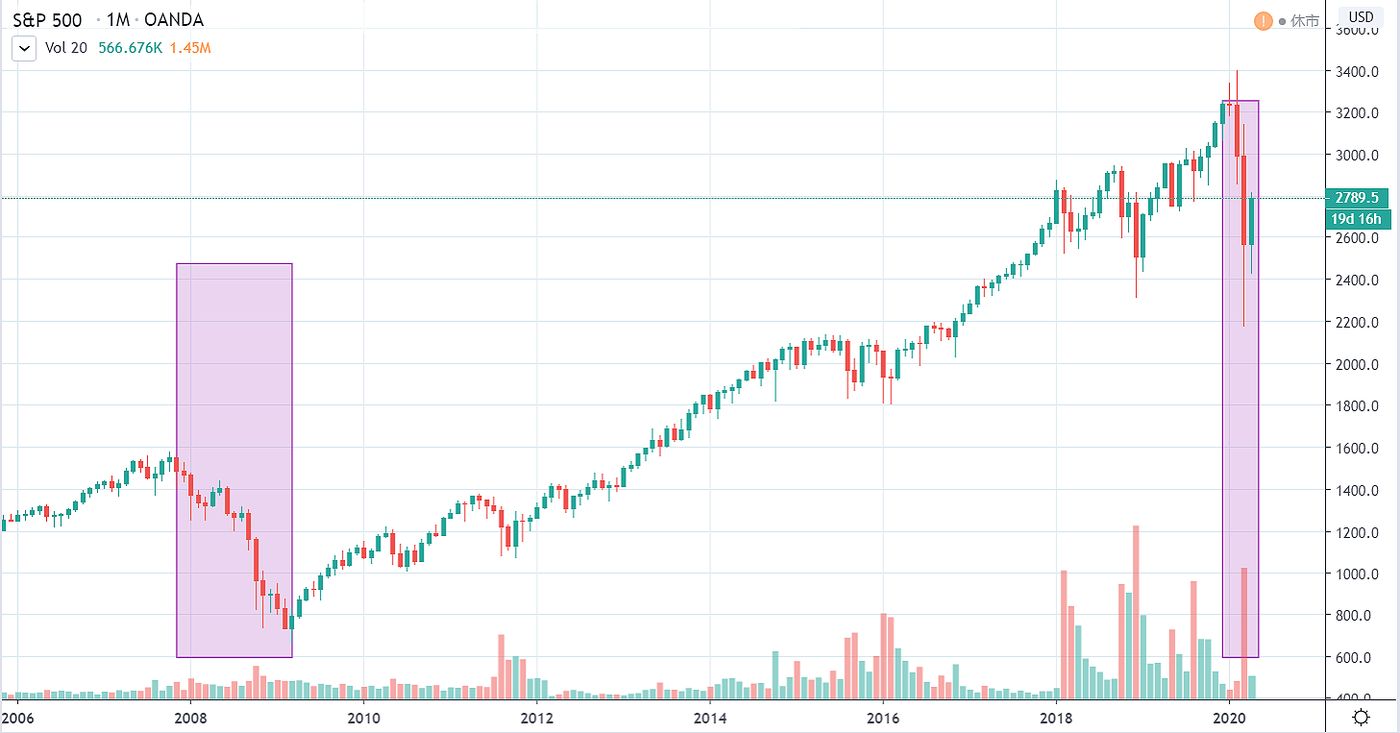
Coûts et frais pour les investisseurs canadiens
Comprendre la structure des frais est crucial pour les investisseurs canadiens en fonds indiciels. Le coût principal est le ratio de frais de gestion, qui couvre les coûts d'exploitation du fonds. Les fonds indiciels ont typiquement des RFG bas comparés aux fonds à gestion active. Il est important de noter que bien que les fonds communs indiciels n'aient souvent pas de commissions de vente initiales (sans frais d'acquisition), ils peuvent payer une commission de suivi au courtier pour des conseils et services. Les séries conçues pour les comptes à honoraires, comme la Série F, ne facturent aucune commission de suivi au fonds, car l'investisseur paie des frais de compte directement à son conseiller. Pour les FNB, les investisseurs paient aussi une commission de courtage lors de l'achat ou de la vente d'actions, bien que de nombreuses plateformes offrent maintenant des transactions sans commission pour certains FNB.
| Série de fonds (Exemple) | Investisseur typique | Note sur la structure de frais |
|---|---|---|
| Série A (Frais d'acquisition/rachat) | Investisseurs généraux via conseillers | Peut avoir des frais de vente. Paie une commission de suivi. |
| Série D (Frais de rachat différés) | Investisseurs avec frais de rachat différés | Plafonnés pour les nouvelles ventes. Un calendrier de rachat s'applique. |
| Série F | Détenteurs de comptes à honoraires | Aucune commission de suivi payée par le fonds. L'investisseur paie des frais de compte. |
| Série T/FT | Investisseurs recherchant un revenu fiscalement efficace | Paie une commission de suivi. Vise des distributions mensuelles constantes. |
| Série O | Accords institutionnels ou négociés | Aucun frais de gestion payé par le fonds. L'investisseur paie des frais négociés directement. |
Toutes les distributions des fonds indiciels, comme les dividendes ou les gains en capital, sont imposables pour l'investisseur lorsqu'ils sont détenus dans des comptes non enregistrés. La structure des fonds négociés en bourse peut offrir une efficacité fiscale en minimisant les distributions de gains en capital grâce aux processus de rachat en nature. Avant d'investir, il est important pour les investisseurs de consulter le prospectus d'un fonds pour comprendre tous les frais, commissions et implications fiscales associés. Il est à noter que les fonds communs de placement ne sont pas garantis ou assurés par la Société d'assurance-dépôts du Canada.
Comment investir dans des fonds indiciels au Canada
Investir dans des fonds indiciels au Canada implique quelques étapes claires. Premièrement, un investisseur doit décider de sa stratégie de placement et sélectionner l'indice ou les indices qu'il souhaite suivre. Les points de départ courants incluent un large indice d'actions canadiennes comme l'indice composé S&P/TSX, un indice américain comme le S&P 500, ou un indice mondial. L'étape suivante est d'ouvrir un compte de placement. Les Canadiens peuvent ouvrir des comptes via une banque, une caisse populaire ou un courtier en ligne, y compris des comptes autogérés, des Régimes enregistrés d'épargne-retraite (REER) et des Comptes d'épargne libre d'impôt (CELI). Un compte de courtage autogéré offre le plus de contrôle et d'accès à la plus large gamme de fonds communs indiciels et de FNB.
Une fois le compte financé, l'investisseur peut acheter des actions ou des parts de son fonds indiciel choisi. Pour les FNB, cela se fait en passant un ordre pour le symbole boursier spécifique du FNB durant les heures de marché, un peu comme acheter une action. Pour les fonds communs indiciels, les achats sont typiquement effectués à la valeur liquidative de fin de journée. Les investisseurs devraient considérer leur tolérance au risque et leurs objectifs à long terme avant d'investir, car les fonds indiciels sont mieux adaptés pour la croissance à long terme. Bien que non garantis, les grands indices de marché ont historiquement eu une tendance à la hausse sur de longues périodes, et les fonds indiciels permettent aux investisseurs de participer à cette croissance avec une approche simple et nécessitant peu d'entretien. Le marché boursier peut être volatile, mais les fonds indiciels offrent un moyen de construire un portefeuille diversifié à un coût inférieur.
Questions fréquentes
Quelle est la différence entre un fonds commun indiciel et un FNB indiciel ?
Un fonds commun indiciel est évalué une fois par jour après la clôture du marché, et les investisseurs achètent ou vendent des parts directement auprès de la société de fonds. Un FNB indiciel se négocie sur une bourse comme une action, avec son prix changeant tout au long de la journée de négociation. Les FNB ont typiquement des frais de gestion légèrement inférieurs et peuvent être achetés comme des actions individuelles. En revanche, les fonds communs exigent souvent un investissement initial minimum, qui est fréquemment d'environ 500 $.
Est-ce que je peux perdre de l'argent en investissant dans des fonds indiciels ?
Oui. Les fonds indiciels reflètent la performance de leur indice de marché sous-jacent. Si cet indice baisse en valeur, la valeur du fonds indiciel baissera aussi. Le marché boursier peut être volatile à court terme. Cependant, les grands indices de marché ont historiquement augmenté en valeur à long terme, bien que la performance passée ne garantisse pas les résultats futurs.
Quels sont quelques fonds indiciels populaires disponibles au Canada ?
Les fonds indiciels canadiens populaires incluent le FNB Vanguard FTSE Canada All Cap Index ETF et le FNB iShares Core S&P/TSX Capped Composite Index ETF. Un autre choix courant est le FNB BMO S&P/TSX Capped Composite Index ETF. Pour une exposition au marché américain, les fonds qui suivent le S&P 500, comme le FNB Vanguard S&P 500 Index ETF, sont largement utilisés. Des fonds communs indiciels similaires sont aussi offerts par les grandes banques canadiennes.
Pourquoi les fonds indiciels sont-ils considérés comme peu coûteux ?
Les fonds indiciels sont gérés passivement, ce qui signifie qu'ils ne nécessitent pas d'équipes d'analystes pour sélectionner des actions ou effectuer des transactions fréquentes. Ils détiennent simplement les titres d'un indice. Cela entraîne des frais de gestion plus bas, des coûts de transaction plus bas et un roulement de portefeuille plus faible comparé aux fonds à gestion active. Les économies provenant de ces coûts inférieurs sont conservées par l'investisseur, améliorant les rendements nets au fil du temps.
Qu'est-ce que l'erreur de suivi ?
L'erreur de suivi est la différence entre la performance d'un fonds indiciel et la performance de l'indice qu'il vise à reproduire. Cette différence peut être causée par les frais du fonds, les liquidités détenues dans le fonds, ou les difficultés pratiques de correspondre parfaitement à chaque titre de l'indice. Un fonds indiciel bien géré cherche à minimiser l'erreur de suivi. L'objectif est de s'assurer que les investisseurs reçoivent des rendements aussi proches que possible des rendements de l'indice.
Ai-je besoin d'un courtier pour acheter des fonds indiciels ?
Vous pouvez acheter des fonds indiciels par divers canaux, sans nécessairement avoir besoin d'un courtier traditionnel. Pour les fonds communs indiciels, vous pouvez souvent les acheter directement auprès de la société de fonds ou par l'intermédiaire d'un conseiller financier ou d'un représentant bancaire, car de nombreuses banques offrent leur propre famille de fonds communs indiciels directement aux clients. Pour acheter des fonds négociés en bourse (FNB) indiciels, vous avez typiquement besoin d'un compte sur une plateforme de courtage. Cela peut être un courtage en ligne autogéré, qui donne accès à une grande variété de placements, ou un service de conseiller robotisé. Le processus implique d'ouvrir un compte de placement, qui peut être un compte espèces, sur marge, REER ou CELI. Par conséquent, bien qu'un courtage soit nécessaire pour les FNB, les fonds communs offrent plus d'options d'achat direct.
Sources et lectures complémentaires
- Index fund (Wikipedia) en.wikipedia.org
- Index Funds | TD Direct Investing td.com
- RBC Canadian Index Fund, RBF5733 rbcgam.com
- Vanguard Index ETFs vanguard.ca
- How to Invest in Index Funds: 3-Step Beginner Guide wealthsimple.com
- Scotia Index Funds scotiafunds.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.