Transférer de l'argent de l'Inde vers le Canada est un besoin courant pour soutenir la famille, financer des études ou gérer des investissements. Le processus est régi par le régime libéralisé de transfert de fonds (LRS) de l'Inde, qui permet aux résidents d'envoyer jusqu'à 250 000 $ US par année financière à l'étranger. Les Canadiens qui reçoivent des fonds peuvent utiliser les services des banques et des opérateurs de transfert d'argent qui offrent des options en ligne, mobiles et en personne. Comprendre les règles, les limites et la documentation requise assure un transfert international fluide et conforme.
Comprendre les règles du régime libéralisé de transfert de fonds (LRS)
Le régime libéralisé de transfert de fonds (LRS) de la Reserve Bank of India est le cadre fondamental qui régit tous les transferts personnels de l'Inde vers le Canada et d'autres pays. En vertu de ce régime, les résidents individuels sont autorisés à transférer jusqu'à 250 000 $ US par année financière, qui s'étend du 1er avril au 31 mars. Ce plafond annuel englobe tous les transferts internationaux effectués par tout canal autorisé, y compris les banques et les opérateurs de transfert d'argent comme Western Union. Le motif du transfert doit être déclaré et doit entrer dans le cadre des transactions courantes ou de capital autorisées telles que définies par la RBI. Les motifs autorisés courants comprennent l'entretien familial, les dons, les voyages, l'éducation et les traitements médicaux. Il est crucial pour les expéditeurs de conserver des registres et de s'assurer que leurs transferts cumulatifs au cours de l'année financière ne dépassent pas cette limite. Les institutions financières sont tenues de déclarer toutes les transactions LRS à la RBI, assurant ainsi la conformité avec les règlements sur le change.
Limites de transfert et plafonds spécifiques au motif
Bien que le LRS établisse la limite annuelle globale, les limites par transaction individuelle peuvent varier selon le motif du transfert et les politiques de l'institution émettrice. Pour les motifs généraux, comme envoyer de l'argent à la famille, une limite courante par transaction est l'équivalent en roupies indiennes (INR) de jusqu'à 5 000 $ US. Pour le motif spécifique de financer des études à l'étranger, la limite par transaction est typiquement plus élevée, permettant souvent jusqu'à l'équivalent en INR de 10 000 $ US. Ces limites sont imposées par les courtiers autorisés, comme les banques, pour gérer le flux des transactions et la conformité. Du côté récepteur au Canada, les institutions financières peuvent avoir leurs propres limites pour les transferts entrants ou pour les services utilisés pour renvoyer de l'argent. Par exemple, le service de transfert international d'argent de la Scotiabank permet aux clients d'envoyer jusqu'à 15 000 $ CA par jour et 25 000 $ CA par semaine. Il est important pour l'expéditeur et le destinataire de connaître ces doubles couches de limites pour planifier les transferts efficacement et éviter les délais.
Les résidents indiens sont autorisés à envoyer jusqu'à 250 000 $ US par année financière en vertu du régime libéralisé de transfert de fonds. Pour les transferts individuels, la limite peut varier selon le motif. Par exemple, pour les études à l'étranger, vous pouvez habituellement envoyer l'équivalent en INR de jusqu'à 10 000 $ US. Pour tous les autres motifs, la limite est souvent de 5 000 $ US par transfert. Ces limites s'appliquent au total de tous les transferts sortants du 1er avril au 31 mars.
- Limite annuelle globale du LRS : 250 000 $ US par année financière (du 1er avril au 31 mars).
- Limite par transfert pour motif général : Typiquement jusqu'à l'équivalent de 5 000 $ US.
- Limite par transfert pour motif d'éducation : Typiquement jusqu'à l'équivalent de 10 000 $ US.
- Limites d'envoi de la Scotiabank : 15 000 $ CA par jour, 25 000 $ CA par semaine.
- Limite annuelle de Western Union : 250 000 $ US, tous services inclus.
- Les limites de transaction sont assujetties au taux de change au moment du transfert.
Documentation requise pour envoyer de l'argent
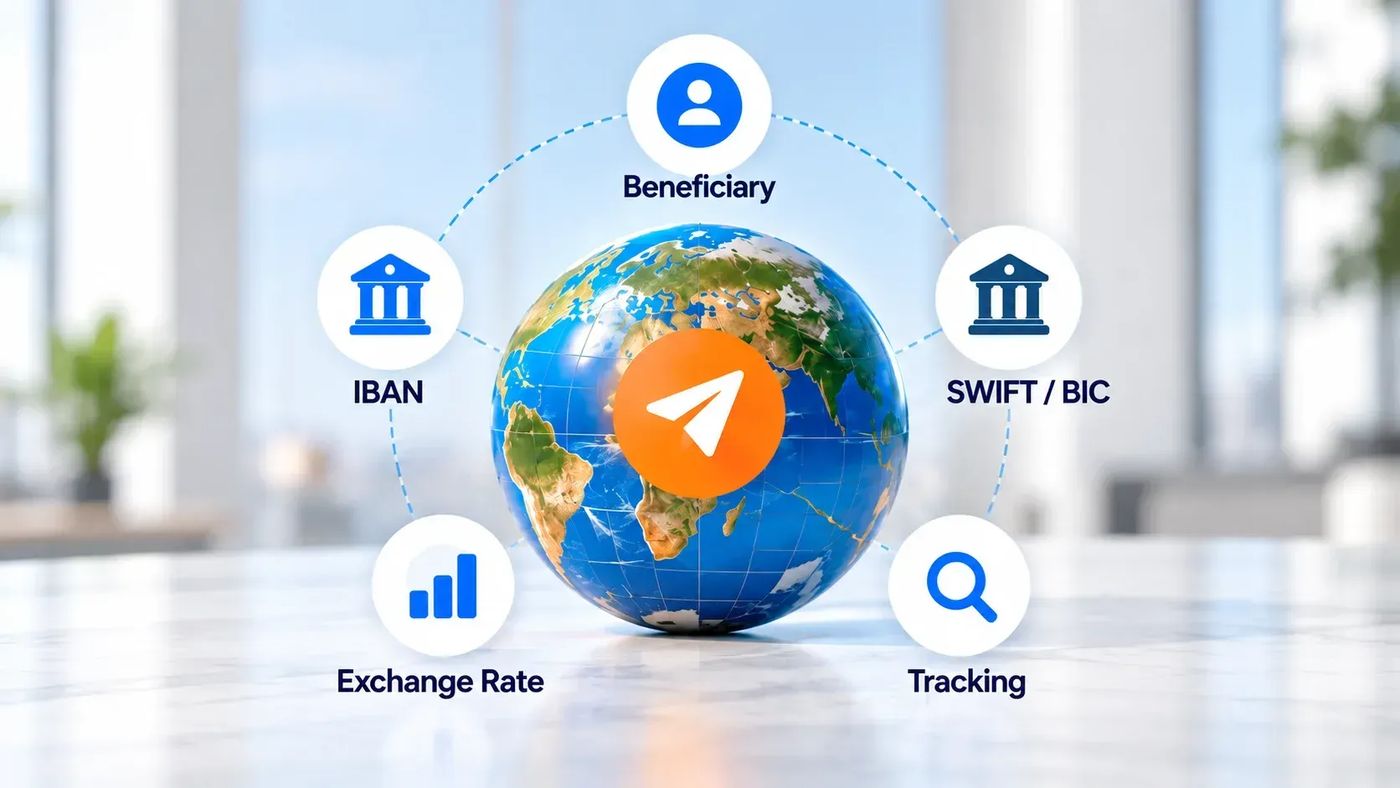
Pour initier un transfert de l'Inde vers le Canada, l'expéditeur doit fournir des documents spécifiques à sa banque ou à son service de transfert d'argent pour se conformer aux règlements « Connaissez votre client » (KYC) et de lutte contre le blanchiment d'argent. Le document principal requis est une carte de numéro de compte permanent (PAN), qui est obligatoire pour toutes les transactions LRS. Une déclaration formelle indiquant le motif du transfert, comme le soutien familial ou les frais de scolarité, est également requise. Les documents KYC standard, incluant un passeport valide, une preuve d'adresse et une preuve de revenu, peuvent devoir être soumis ou vérifiés. L'expéditeur doit fournir les coordonnées complètes et exactes du bénéficiaire, qui incluent le nom complet du destinataire tel qu'il apparaît dans ses relevés bancaires, le nom de sa banque, le code de succursale ou le code SWIFT/BIC de la banque, et le numéro de compte du destinataire. De nombreuses banques, comme DBS, permettent de téléverser ces documents numériquement pour un processus sans papier. Avoir ces documents prêts à l'avance accélère significativement le processus de transfert et réduit les risques de rejet ou de retard.
Méthodes et canaux pour transférer des fonds
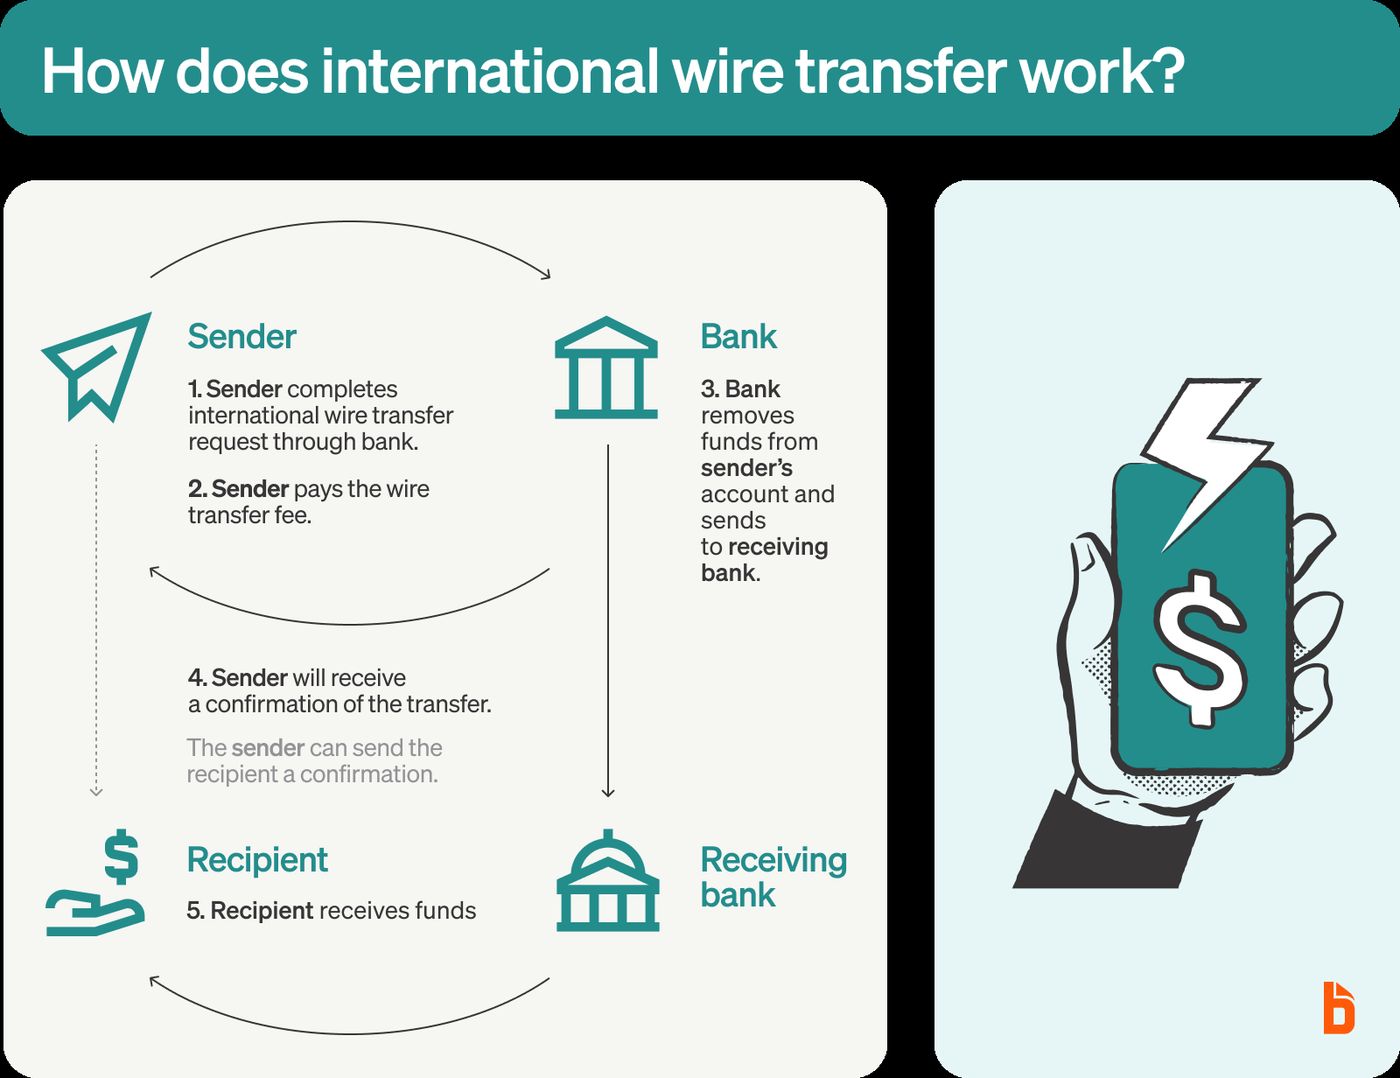
Plusieurs canaux sont disponibles pour transférer de l'argent de l'Inde vers le Canada, chacun avec ses propres processus et caractéristiques. Les banques autorisées en Inde offrent des services de transfert en ligne via leurs portails de services bancaires Internet, où les clients peuvent se connecter, ajouter un bénéficiaire et initier un transfert. Les applications bancaires mobiles offrent une option similaire pratique, avec des services comme ICICI Bank Canada permettant des transferts en quelques clics. Les services traditionnels en succursale sont aussi disponibles pour ceux qui préfèrent une assistance personnalisée. Les opérateurs internationaux de transfert d'argent comme Western Union, Wise et Ria offrent des canaux alternatifs, permettant des transferts en ligne, des retraits en espèces aux points de service des agents ou des dépôts directs bancaires au Canada. Des services comme Wise mettent souvent de l'avant l'utilisation du taux de change interbancaire et mettent en lumière des options à faible coût pour les transferts financés à partir d'un compte multidevises. Le choix du canal affecte la vitesse, le coût et la commodité du transfert pour l'expéditeur et le destinataire au Canada.
Coûts, taux de change et frais de transfert
Le coût total pour envoyer de l'argent de l'Inde vers le Canada est composé de deux éléments principaux : les frais de service facturés par le fournisseur et la marge de taux de change appliquée pour convertir les roupies indiennes (INR) en dollars canadiens (CAD). Les frais de service peuvent varier considérablement. Certaines banques indiennes peuvent facturer des frais nominaux comme 320 ₹ plus TPS par transfert, tandis que d'autres fournisseurs peuvent promouvoir des frais bas ou temporairement annulés. La Scotiabank, par exemple, a offert des transferts internationaux d'argent avec des frais de transfert annulés, bien que les frais standards soient de 1,99 $. Le taux de change est un facteur de coût critique, car les fournisseurs ajoutent souvent une marge au taux interbancaire. Wise, par exemple, indique qu'il utilise le taux interbancaire et affiche les frais d'avance, estimant un coût d'environ 91,77 INR pour envoyer 1 000 INR au Canada lorsque l'argent provient d'un compte Wise. Il est essentiel pour les expéditeurs de comparer le coût total, soit la somme des frais et de la différence par rapport au taux interbancaire, entre différents fournisseurs. La transparence dans l'affichage du taux de change et de tous les frais avant de confirmer la transaction est une caractéristique clé des services comme le transfert international d'argent de la Scotiabank et Wise.
Délais de traitement et suivi des transferts
Le temps que prennent les fonds pour atteindre un compte canadien depuis l'Inde dépend de la méthode de transfert, des banques impliquées et de l'exactitude des détails fournis. Pour les transferts bancaires en ligne, une mesure de sécurité comme une période de réflexion de 24 heures peut s'appliquer lors de l'ajout d'un nouveau bénéficiaire avant que le premier transfert puisse être initié. Une fois envoyés, les transferts par les canaux bancaires prennent typiquement un à plusieurs jours ouvrables. Les opérateurs de transfert d'argent annoncent souvent des vitesses plus rapides. Wise rapporte que 77 % de ses transferts arrivent en moins de 20 secondes et 95 % en moins d'une journée. La Scotiabank indique que plusieurs de ses transferts internationaux d'argent sont complétés en moins d'une heure, bien que certains puissent prendre quelques jours ouvrables en raison de traitements ou de vérifications réglementaires. Après avoir complété un transfert, l'expéditeur reçoit typiquement un numéro de suivi unique, comme un numéro de contrôle de transfert d'argent (MTCN) de Western Union, qui permet à l'expéditeur et au destinataire de suivre la progression de la transaction en ligne. Des retards peuvent survenir en raison de jours fériés dans l'un ou l'autre pays, du traitement par une banque intermédiaire ou d'informations incorrectes sur le bénéficiaire.
Étapes pour initier un transfert de l'Inde vers le Canada
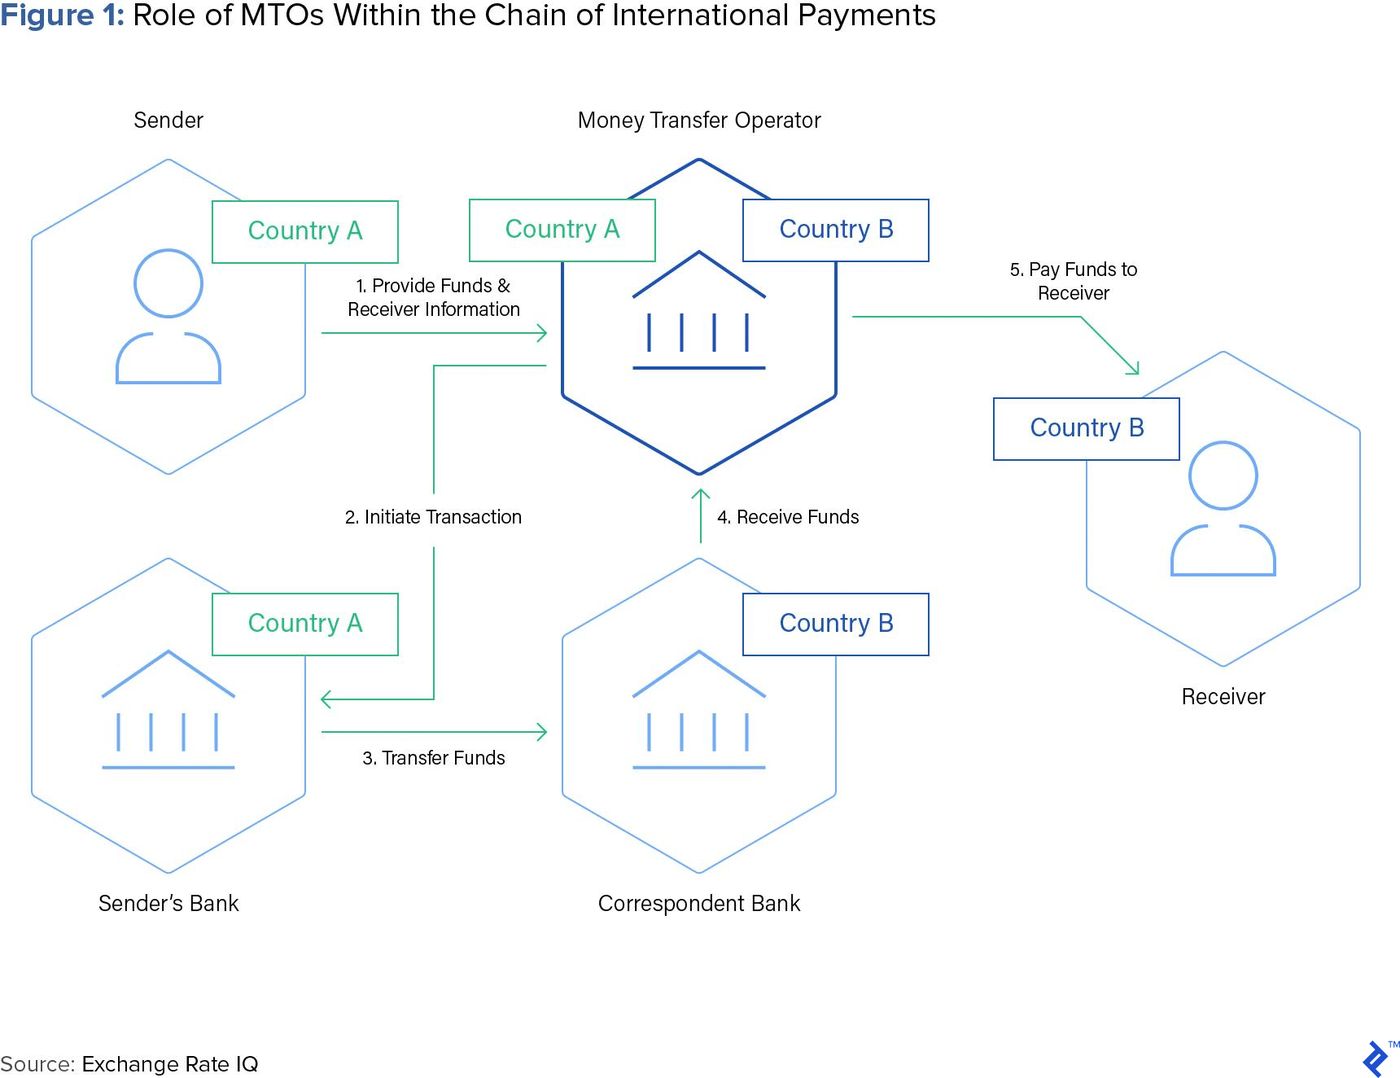
Initier un transfert d'argent implique une série d'étapes largement cohérentes entre différents fournisseurs, bien que les interfaces spécifiques puissent varier. La première étape est de choisir un canal autorisé, comme le portail en ligne de votre banque, une application mobile ou le site web d'un opérateur de transfert d'argent. Vous devez ensuite vous connecter à votre compte ou créer un profil avec le fournisseur de services. La prochaine étape critique est d'ajouter les coordonnées du destinataire, ce qui inclut son nom complet, le nom de sa banque canadienne, le numéro de transit de la succursale, le numéro d'institution et le numéro de compte pour un dépôt direct. Vous devrez spécifier le montant à envoyer en INR et déclarer le motif du transfert, comme « entretien familial » ou « éducation ». Le système affichera ensuite le taux de change applicable, tous frais de transfert et le montant estimé en CAD à recevoir. Après avoir vérifié tous les détails, vous autorisez le paiement en utilisant un compte bancaire lié, une carte de débit ou une carte de crédit. Finalement, vous recevez une confirmation avec un numéro de référence de transaction pour le suivi. Pour les transferts répétés, vous pouvez souvent sauvegarder les coordonnées du destinataire dans votre profil pour une utilisation future.
Une séquence courante pour un transfert en ligne commence par la sélection du pays de destination et l'entrée du montant du transfert. Ensuite, vous choisissez une option de paiement comme un dépôt bancaire ou un retrait en espèces. Puis vous devez ajouter les coordonnées du destinataire et le motif du transfert. Finalement, vous vérifiez le taux de change, les frais de transfert et l'estimation de livraison avant de confirmer la transaction.
- Sélectionnez l'option « Transfert international d'argent » ou « Envoyer de l'argent à l'étranger » dans votre service bancaire ou de transfert.
- Choisissez le Canada comme pays de destination et entrez le montant du transfert en INR.
- Saisissez les coordonnées bancaires complètes du destinataire au Canada pour un dépôt direct.
- Sélectionnez une méthode de paiement depuis votre compte (p. ex., débit de votre compte bancaire indien).
- Vérifiez le taux de change affiché, tous les frais et le délai de livraison estimé.
- Confirmez le transfert, déclarez le motif et obtenez un numéro de référence de transaction.
Recevoir des fonds au Canada : options et considérations
Les destinataires au Canada ont plusieurs options pour recevoir les fonds envoyés de l'Inde. La méthode la plus courante est un dépôt direct dans un compte bancaire canadien détenu dans des institutions comme la Banque Royale du Canada, la Banque Toronto-Dominion, la Banque de Montréal ou la Scotiabank. L'expéditeur aura besoin des détails du compte du destinataire pour compléter cela. Alternativement, l'argent peut être envoyé pour un retrait en espèces aux points de service des agents des opérateurs de transfert d'argent. Certains services, comme Ria, offrent aussi des options de retrait en espèces. Lors de la réception de fonds, surtout de gros montants, les destinataires devraient être conscients que leur institution financière canadienne peut demander une documentation pour confirmer l'origine des fonds, comme une copie de la preuve d'identité de l'expéditeur ou le motif du transfert. Cela fait partie des procédures de conformité standard. S'assurer que l'expéditeur a votre nom légal exact et les bonnes informations de compte est la meilleure façon de prévenir les retards dans la réception de l'argent transféré.
Questions fréquentes
Combien de temps faut-il pour que l'argent arrive au Canada depuis l'Inde ?
Les délais de transfert varient selon la méthode. Les transferts bancaires peuvent prendre un à plusieurs jours ouvrables. Les opérateurs de transfert d'argent peuvent être plus rapides. Certains services rapportent que la plupart des transferts arrivent en moins d'une heure ou même en quelques secondes. Les facteurs affectant la vitesse incluent les délais de traitement bancaire, les vérifications réglementaires, les jours fériés et l'exactitude des informations du destinataire.
Y a-t-il des limites sur le montant que je peux envoyer par transaction ?
Oui, des limites par transaction existent en plus de la limite annuelle du LRS. Pour les motifs généraux, une limite courante est l'équivalent en INR de jusqu'à 5 000 $ US par transfert. Pour les dépenses d'études à l'étranger, la limite est typiquement plus élevée, souvent jusqu'à l'équivalent de 10 000 $ US par transfert. Votre banque ou service de transfert d'argent fera respecter ces limites.
Quel est le montant maximum que je peux envoyer de l'Inde vers le Canada en un an ?
Les résidents indiens sont autorisés à envoyer jusqu'à 250 000 $ US par année financière du 1er avril au 31 mars en vertu du régime libéralisé de transfert de fonds (LRS). Cette limite annuelle totale inclut tous les transferts internationaux pour des motifs tels que l'éducation, les cadeaux ou les investissements. La limite équivaut approximativement à 343 771,25 $ CA. Ce plafond s'applique peu importe le service utilisé, comme une banque ou un opérateur de transfert d'argent comme Western Union.
De quels documents ai-je besoin pour envoyer de l'argent de l'Inde vers le Canada ?
Pour envoyer de l'argent de l'Inde vers le Canada, vous avez typiquement besoin de votre carte de numéro de compte permanent (PAN) et d'un formulaire de déclaration indiquant le motif du transfert. Les documents standard « Connaissez votre client » (KYC) comme un passeport et une preuve d'adresse sont aussi requis. Vous devez fournir les coordonnées bancaires complètes du destinataire, incluant son nom tel qu'il apparaît dans le dossier bancaire, le nom de la banque, le code de succursale et le numéro de compte. De nombreuses banques vous permettent de téléverser ces documents en ligne pour un processus sans papier.
Puis-je envoyer de l'argent pour un retrait en espèces au Canada ?
Oui, vous pouvez envoyer de l'argent de l'Inde pour un retrait en espèces au Canada. Des services comme Western Union et Ria offrent cette option. Le destinataire peut retirer les fonds en personne aux points de service des agents. Pour retirer l'argent, le destinataire doit fournir une pièce d'identité et le numéro de suivi unique, connu sous le nom de MTCN, pour la transaction.
Quels sont les coûts impliqués pour envoyer de l'argent au Canada ?
Le coût total inclut des frais de service et le taux de change appliqué. Les frais de service varient. Par exemple, certaines banques facturent des frais nominaux comme 320 ₹ plus TPS par transfert, tandis que des fournisseurs comme la Scotiabank peuvent annuler les frais de transfert pendant des promotions. La marge de taux de change est un coût critique, car les fournisseurs n'utilisent souvent pas le taux interbancaire. Il est important de comparer le coût total, qui est les frais plus la différence de taux de change, en utilisant des outils comme des estimateurs de prix avant d'envoyer.
Sources et lectures complémentaires
- Money Transfer from India to Canada westernunion.com
- Send Money to Canada from India wise.com
- Money Transfer from Canada to India icicibank.ca
- How to Transfer Money from India to Canada dbs.bank.in
- International Money Transfer | Scotiabank Canada scotiabank.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.