Le système de la Réserve fédérale, communément appelé la Fed, est le système bancaire central des États-Unis. Établi en 1913, ses mandats fondamentaux sont de promouvoir le plein emploi, de stabiliser les prix et de modérer les taux d'intérêt à long terme. Bien qu'indépendant du contrôle gouvernemental direct, les décisions de politique monétaire de la Fed ont des effets profonds sur les marchés financiers mondiaux et les conditions économiques. Pour les Canadiens, les changements dans les taux d'intérêt américains fixés par la Fed peuvent influencer les flux d'investissement transfrontaliers, la valeur du dollar canadien et les décisions politiques de la Banque du Canada. Comprendre la structure et les fonctions de la Fed est crucial pour quiconque s'intéresse à l'économie nord-américaine.
Origines et objectifs fondamentaux
Le système de la Réserve fédérale a été créé par le Federal Reserve Act de 1913, largement en réponse à une série de paniques bancaires sévères, notamment la crise de 1907. La motivation déclarée principale était de résoudre ces paniques bancaires et d'établir un système monétaire plus stable. Parmi les autres objectifs originaux figuraient la fourniture d'une monnaie élastique, la création d'un moyen de réescompte des effets de commerce et l'établissement d'une supervision bancaire plus efficace. Au cours de son histoire, des événements comme la Grande Dépression et la Grande Récession ont conduit à une expansion significative des rôles et des responsabilités de la Fed. Aujourd'hui, ses devoirs vont bien au-delà de sa conception initiale pour inclure une plus grande stabilité financière et la protection des consommateurs.
Les objectifs modernes de la Réserve fédérale sont étendus et inscrits dans la loi. Ils incluent la résolution des paniques bancaires et le rôle de banque centrale pour les États-Unis. La Fed doit équilibrer les intérêts privés des banques avec la responsabilité centralisée du gouvernement, ce qui implique de superviser et de réglementer les institutions bancaires. Elle protège également les droits de crédit des consommateurs par diverses réglementations. Une fonction essentielle est la conduite de la politique monétaire en influençant les taux d'intérêt du marché pour atteindre les objectifs de plein emploi et de stabilité des prix, ce dernier étant interprété comme un taux d'inflation moyen de 2 % par année.
Les responsabilités critiques supplémentaires sont le maintien de la stabilité de l'ensemble du système financier et la maîtrise du risque systémique sur les marchés financiers. La Fed fournit des services financiers essentiels aux institutions de dépôt, au gouvernement américain et aux institutions officielles étrangères. Elle facilite l'échange de paiements entre les régions et exploite le système de paiement national pour en assurer l'efficacité. Le système est également conçu pour répondre aux besoins de liquidités locaux grâce à son réseau de banques régionales. Enfin, la Réserve fédérale contribue à renforcer la position des États-Unis dans l'économie mondiale par ses politiques et ses engagements internationaux.
Structure et gouvernance
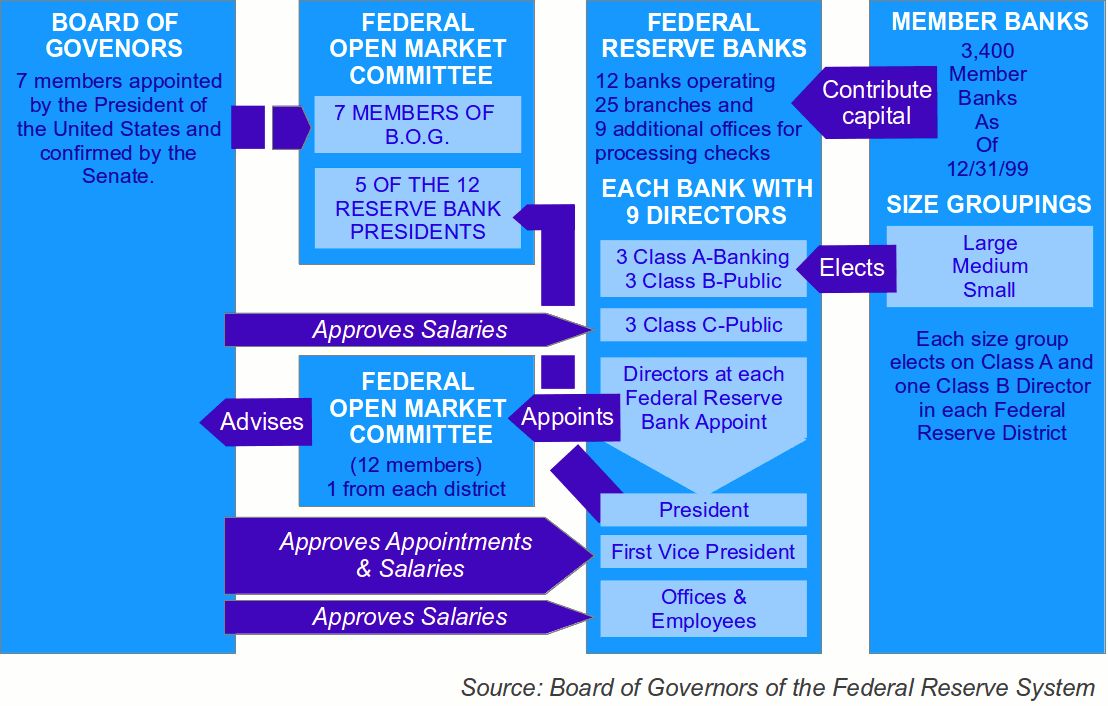
Le système de la Réserve fédérale a une structure hybride unique à la fois publique et privée, décrite comme indépendante au sein du gouvernement. Son autorité découle du Federal Reserve Act adopté par le Congrès, qui peut le modifier ou l'abroger. Le système ne dépend pas du financement public pour ses opérations. Les quatre composantes principales sont le Conseil des gouverneurs, le Federal Open Market Committee, les douze banques régionales de la Réserve fédérale et les banques membres à travers le pays. Cette structure a été conçue comme un compromis entre ceux favorisant le contrôle public et ceux prônant le contrôle des banquiers, résultant en un système national décentralisé mais coordonné.
Le Conseil des gouverneurs, composé de sept membres, est une agence fédérale dont le siège est à Washington, D.C. Il supervise les 12 banques de réserve de district et établit la politique monétaire nationale. Le conseil a également de larges responsabilités de supervision et de réglementation pour le système bancaire américain. Les gouverneurs sont nommés par le président des États-Unis et confirmés par le Sénat pour des mandats échelonnés de 14 ans, un mandat commençant tous les deux ans. Les membres servant un mandat complet ne peuvent pas être renommés pour un second mandat. Le président et le vice-président du conseil sont nommés par le président parmi les gouverneurs en poste pour des mandats de quatre ans et peuvent être renommés plusieurs fois.
Le Federal Open Market Committee est l'organe responsable de la politique monétaire nationale, principalement par le biais d'opérations d'open market. Le FOMC se compose de 12 membres, qui incluent les sept membres du Conseil des gouverneurs et cinq des douze présidents des banques régionales de la Réserve fédérale. Le comité doit obtenir un consensus sur toutes ses décisions. Son outil le plus important est l'ajustement de la cible pour le taux des fonds fédéraux, qui est le taux d'intérêt auquel les institutions de dépôt se prêtent des soldes de réserve entre elles au jour le jour. Ce taux constitue la base pour influencer les taux d'intérêt du marché au sens large et l'activité économique.
Les douze banques régionales de la Réserve fédérale sont situées dans des grandes villes à travers les États-Unis. Ces banques réglementent et supervisent les banques commerciales privées dans leurs districts. Elles fournissent également des services bancaires essentiels aux institutions de dépôt et au gouvernement fédéral. Chaque banque régionale a son propre conseil d'administration, qui comprend des représentants du secteur bancaire privé. Cette structure régionale vise à garantir que les diverses conditions économiques à travers le pays soient prises en compte dans le processus décisionnel de la banque centrale.
Fonctions et opérations clés
La Réserve fédérale exécute son mandat par plusieurs fonctions clés, notamment la politique monétaire, la réglementation bancaire et l'exploitation du système national de paiements. En tant que système bancaire à réserves fractionnaires, les banques américaines sont tenues de détenir des réserves égales à une fraction de leurs engagements de dépôt. La Fed a été conçue pour prévenir les ruées bancaires et agir en tant que prêteur en dernier ressort pour les institutions dont l'effondrement aurait des implications sérieuses pour l'économie. Elle fournit des liquidités aux banques pour répondre à des besoins à court terme provenant de fluctuations saisonnières des dépôts ou de retraits inattendus par le biais de sa fenêtre d'escompte, en facturant le taux d'escompte pour ces prêts.
En tant que banque centrale, la Fed sert de banque des banques et de banque du gouvernement. Pour le gouvernement, elle traite une variété de transactions financières impliquant des billions de dollars, gère les dépôts d'impôts fédéraux entrants et les paiements sortants, et vend et rachète les titres du gouvernement américain. Le Trésor américain produit l'argent liquide du pays, qu'il vend aux banques de la Réserve fédérale au coût pour le papier-monnaie et à la valeur nominale pour les pièces. Les banques de la Réserve fédérale distribuent ensuite la monnaie et les pièces aux autres institutions financières. Au cours de l'exercice 2020, le Bureau of Engraving and Printing a livré 57,95 milliards de billets à un coût moyen de 7,4 cents par billet.
La Fed joue un rôle central dans les systèmes de paiement de détail et de gros de la nation. Les services de détail incluent la distribution de monnaie et de pièces, la collecte de chèques, le transfert électronique de fonds par le système FedACH et, à partir de 2023, la facilitation des paiements instantanés en utilisant le service FedNow. Les services de gros impliquent le transfert électronique de fonds à montant élevé par le service Fedwire Funds et le transfert de titres gouvernementaux par le service Fedwire Securities. Le Depository Institutions Deregulation and Monetary Control Act de 1980 a réaffirmé le rôle de la Fed dans la promotion d'un système de paiement national efficace et a soumis toutes les institutions de dépôt à des exigences de réserves.
La Réserve fédérale réglemente les banques privées, mais elle n'a pas la responsabilité complète du système bancaire américain. Le Conseil des gouverneurs a des responsabilités de supervision pour les banques à charte d'État qui sont membres du système de la Réserve fédérale, les sociétés de portefeuille bancaires, les activités étrangères des banques membres et les activités américaines des banques étrangères. Le Conseil et les banques de la Réserve fédérale supervisent environ 900 banques membres d'État et 5 000 sociétés de portefeuille bancaires. D'autres agences, comme l'Office of the Comptroller of the Currency et la Federal Deposit Insurance Corporation, supervisent également les banques commerciales. Le Conseil émet des règlements régissant les lois sur la protection du crédit à la consommation qui s'appliquent à la fois aux banques et aux autres prêteurs.
Politique monétaire et taux des fonds fédéraux
L'outil principal de la Réserve fédérale pour mettre en œuvre la politique monétaire est le taux des fonds fédéraux. Il s'agit du taux d'intérêt auquel les institutions de dépôt prêtent des soldes de réserve à d'autres institutions de dépôt au jour le jour. Le Federal Open Market Committee fixe une fourchette cible pour ce taux. Les ajustements de cette cible visent à influencer les taux d'intérêt du marché au sens large, les conditions de crédit et, finalement, l'activité économique pour atteindre le double mandat de la Fed de plein emploi et de stabilité des prix. Le processus par lequel les changements dans le taux des fonds fédéraux affectent l'économie est connu sous le nom de mécanisme de transmission monétaire.
Les fonds fédéraux sont les soldes de réserve que les banques privées gardent à leur banque de la Réserve fédérale locale. Ces soldes sont les réserves éponymes du système de la Réserve fédérale. Le marché où les banques se prêtent ces fonds les unes aux autres est fondamental pour le travail de politique monétaire. En influençant le coût de ces prêts interbancaires, la Fed affecte les taux que les banques facturent pour les prêts aux consommateurs et aux entreprises. Le FOMC ajuste le taux cible en fonction de ses évaluations des conditions économiques, y compris les données sur l'emploi, les tendances inflationnistes et les développements financiers mondiaux.
Lorsque le FOMC change la cible du taux des fonds fédéraux, il signale un changement d'orientation de la politique monétaire. Une baisse du taux cible est généralement utilisée pour stimuler l'activité économique en rendant l'emprunt moins cher, tandis qu'une hausse est utilisée pour refroidir une économie en surchauffe et freiner l'inflation. Par exemple, dans un récent mouvement de politique, la Fed a réduit son taux cible de 25 points de base, le ramenant à la fourchette de 4,00 à 4,25 %. Cette décision a été prise à la lumière d'un marché du travail qui s'adoucit et d'un changement dans l'équilibre des risques, malgré une inflation plus élevée que préférée. De telles décisions sont communiquées par des déclarations officielles à la suite des réunions du FOMC.
Impact sur l'économie et le système financier canadiens
Les décisions de politique monétaire de la Réserve fédérale américaine ont des effets directs et indirects significatifs sur le Canada. Les conditions financières aux États-Unis se transmettent rapidement au Canada par le biais des marchés de capitaux intégrés, des liens commerciaux et des mouvements de change. Lorsque la Fed change son taux directeur, elle influence les références mondiales des taux d'intérêt, ce qui affecte les coûts d'emprunt dans le monde entier. Les institutions financières canadiennes dépendent des infrastructures financières américaines pour effectuer des transactions soutenant leurs activités de tenue de marché au Canada. Par conséquent, la politique monétaire américaine est un facteur externe critique pour les décideurs politiques économiques canadiens.
La Banque du Canada, bien qu'institution indépendante, fait souvent face à des conditions économiques parallèles et peut effectuer des mouvements de politique coordonnés ou similaires. Par exemple, la Fed et la Banque du Canada ont récemment réduit leurs taux directeurs respectifs de 25 points de base le même jour. Le taux de la Banque du Canada a été ramené à 2,50 %. Ces réductions simultanées sont survenues dans un contexte d'affaiblissement des marchés du travail dans les deux pays, bien que la décision de chaque banque centrale ait été basée sur son évaluation économique nationale. La Banque du Canada a cité une économie plus faible et moins de risque à la hausse pour l'inflation comme raisons de sa réduction.
Les changements dans les taux d'intérêt américains affectent directement le taux de change du dollar canadien par rapport au dollar américain. Un taux de la Fed plus élevé, toutes choses étant égales par ailleurs, peut entraîner des flux de capitaux vers les actifs en dollars américains, exerçant une pression à la baisse sur le dollar canadien. Cela peut rendre les importations en provenance des États-Unis plus chères pour les Canadiens, affectant potentiellement l'inflation. De plus, de nombreuses entreprises canadiennes ont des opérations ou des ventes aux États-Unis, donc les conditions économiques américaines influencées par la politique de la Fed affectent directement leurs revenus et leur rentabilité. Les exportations canadiennes vers les États-Unis sont également sensibles aux changements de la demande américaine induits par la politique monétaire.
Pour les consommateurs et les propriétaires canadiens, les actions de politique de la Fed peuvent avoir des conséquences indirectes. Bien que la Banque du Canada fixe les taux directeurs nationaux, ses décisions sont prises dans un contexte mondial façonné par la Fed. Lorsque la Banque du Canada réduit son taux directeur, cela conduit généralement à des taux d'intérêt plus bas sur des produits comme les hypothèques à taux variable et les prêts personnels. Les Canadiens avec des hypothèques à taux variable peuvent voir leurs paiements diminuer ou une plus grande partie aller au capital. Cependant, les hypothèques à taux fixe au Canada sont généralement basées sur les rendements des obligations à cinq ans, qui sont influencés par les attentes des taux d'intérêt nationaux et américains.
Critiques et évolution du rôle de la Fed
La Réserve fédérale a fait face à diverses critiques au cours de son histoire concernant ses décisions politiques et sa structure. Elle a été critiquée pour son approche de gestion de l'inflation et pour un manque perçu de transparence dans ses opérations. Son rôle dans les ralentissements économiques, en particulier la Grande Dépression, a fait l'objet de débats historiques. Certains économistes, suivant Milton Friedman, ont soutenu que la Fed a refusé de manière inappropriée de prêter de l'argent aux petites banques pendant les ruées bancaires de 1929, ce qui a contribué à la gravité de la Dépression. Ces critiques ont façonné les réformes ultérieures et l'expansion des fonctions de prêteur en dernier ressort de la Fed.
Le rôle réglementaire de la Fed a également évolué. Le conseil d'administration de chaque district de la banque de la Réserve fédérale a des responsabilités réglementaires et de supervision, y compris la surveillance des banques membres pour l'utilisation indue du crédit bancaire à des fins spéculatives. Si une banque de district juge qu'une banque membre fonctionne mal, elle le signale au Conseil des gouverneurs. Le Conseil a l'autorité, après notification et audition, de suspendre une banque de l'utilisation des facilités de crédit de la Réserve fédérale. Cette surveillance vise à maintenir des conditions de crédit saines dans l'ensemble du système bancaire.
Au cours des dernières décennies, les responsabilités de la Fed se sont considérablement étendues au-delà de son accent initial sur les paniques bancaires. Elle joue désormais un rôle central dans la surveillance du risque systémique, la mise en œuvre de règlements de protection des consommateurs et la garantie de la stabilité de l'ensemble du système financier. L'indépendance de la Fed est conçue pour l'isoler des pressions politiques à court terme, lui permettant de se concentrer sur des objectifs économiques à long terme. Cependant, cette indépendance est périodiquement examinée par le Congrès, et la Fed est soumise à des vérifications par le Government Accountability Office, bien qu'avec certaines restrictions sur ce qui peut être vérifié.
Coordination politique récente et perspectives futures
Les réductions de taux coordonnées récentes par la Réserve fédérale et la Banque du Canada soulignent la nature interconnectée de l'économie nord-américaine. Aux États-Unis, la réduction a suivi un rapport sur l'emploi faible et des données montrant une récente augmentation de l'inflation, malgré une inflation plus élevée que préférée. La Fed a déclaré qu'en considérant des ajustements supplémentaires, elle évaluerait attentivement les données entrantes, l'évolution des perspectives et l'équilibre des risques. TD Economics prédisait que la Fed réduirait probablement son taux deux fois de plus cette année-là. L'équilibre des risques pour la Fed penchait vers la réduction du taux directeur suffisamment pour soutenir le marché du travail qui s'adoucit, bien qu'une flambée de l'inflation pourrait l'encourager à maintenir les taux plus élevés plus longtemps.
Au Canada, la réduction de la Banque du Canada a suivi des rapports sur l'emploi consécutifs montrant des pertes d'emplois, avec le taux de chômage atteignant 7,1 % en août. Bien que l'inflation soit descendue de son pic, le taux annuel est passé à 1,9 % en août, contre 1,7 % en juillet. L'inflation de base restait près de 3 %, au-dessus de la cible de 2 % de la Banque. La Banque a cité une économie plus faible et moins de risque à la hausse pour l'inflation comme raisons de la réduction. TD Economics s'attendait à ce que la Banque du Canada effectue une autre réduction de 25 points de base avant la fin de 2025, ce qui ramènerait son taux directeur à 2,25 %.
Ce niveau projeté rapprocherait le taux directeur canadien de l'extrémité inférieure de la fourchette estimée du taux neutre, un niveau qui ne freine ni la croissance ni n'alimente l'inflation. Les perspectives économiques pour les deux pays impliquent d'équilibrer les risques d'inflation contre les signes de faiblesse économique. Au Canada, l'impact des perturbations commerciales et des tarifs a été noté comme pesant sur le commerce et l'investissement des entreprises et créant du relâchement sur le marché du travail, justifiant un soutien politique supplémentaire. Pour les consommateurs américains, des tarifs plus élevés devraient apparaître de plus en plus au niveau du consommateur, exerçant potentiellement une pression à la hausse sur l'inflation à l'avenir.
Questions fréquentes
Comment la Réserve fédérale affecte-t-elle les taux d'intérêt au Canada?
La Réserve fédérale ne fixe pas les taux d'intérêt au Canada, mais ses décisions politiques ont un impact majeur. Les changements dans les taux américains influencent les flux de capitaux mondiaux et les rendements obligataires, ce qui affecte l'environnement des taux d'intérêt au Canada. La Banque du Canada prend des décisions indépendantes mais opère dans un contexte mondial fortement influencé par la politique monétaire américaine. Souvent, les conditions économiques amènent les deux banques centrales à se déplacer dans des directions similaires, comme on l'a vu dans les réductions de taux coordonnées récentes.
Qu'est-ce que le taux des fonds fédéraux?
Le taux des fonds fédéraux est le taux d'intérêt auquel les institutions de dépôt prêtent des soldes de réserve à d'autres institutions de dépôt au jour le jour. Le Federal Open Market Committee fixe une fourchette cible pour ce taux. C'est l'outil principal de la Réserve fédérale pour mettre en œuvre la politique monétaire. Les ajustements de cette cible influencent le coût de l'emprunt dans toute l'économie, affectant tout, des prêts aux entreprises aux taux hypothécaires.
Comment une réduction du taux de la Réserve fédérale affecte-t-elle les hypothèques canadiennes?
Une réduction du taux de la Fed ne change pas directement les taux hypothécaires canadiens, car ceux-ci sont fixés par la Banque du Canada et les forces du marché. Cependant, si la Banque du Canada réduit également son taux directeur en réponse à des conditions économiques similaires, cela peut conduire à des taux d'intérêt plus bas sur les hypothèques à taux variable. Pour les Canadiens avec des hypothèques à taux variable, une réduction pourrait signifier des paiements plus bas ou une plus grande partie de leur paiement allant au capital. Les hypothèques à taux fixe sont basées sur les rendements des obligations à plus long terme, qui sont influencés par les attentes pour les taux américains et canadiens.
À qui appartient la Réserve fédérale?
Le système de la Réserve fédérale n'appartient à aucun individu ou entité. C'est une entité indépendante au sein du gouvernement américain. Les douze banques régionales de la Réserve fédérale sont organisées comme des sociétés privées, avec des banques membres détenant des actions, mais cela ne confère pas de propriété au sens conventionnel. La gouvernance globale du système implique une surveillance publique par le biais du Conseil des gouverneurs nommé par le président et de l'autorité du Congrès sur son mandat.
Quelle est la différence entre la Réserve fédérale et la Banque du Canada?
Les deux sont des banques centrales indépendantes, mais la Réserve fédérale sert les États-Unis tandis que la Banque du Canada sert le Canada. Leurs mandats sont similaires, se concentrant sur la stabilité des prix et le plein emploi, mais leurs structures diffèrent. La Fed a un système décentralisé avec 12 banques régionales et un modèle de gouvernance hybride public-privé. La Banque du Canada est une institution unique, entièrement publique. Leurs décisions politiques sont indépendantes mais souvent corrélées en raison d'économies étroitement liées.
Qu'est-ce que la Réserve fédérale et que fait-elle?
La Réserve fédérale est le système bancaire central des États-Unis. Elle a été créée le 23 décembre 1913 avec la promulgation du Federal Reserve Act suite à une série de paniques financières. Ses devoirs fondamentaux sont de mener la politique monétaire pour atteindre les objectifs de plein emploi et de stabilité des prix, ce qui est son double mandat, et de modérer les taux d'intérêt à long terme. La Fed supervise et réglemente également les banques, maintient la stabilité du système financier et fournit des services financiers aux institutions de dépôt, au gouvernement américain et aux institutions officielles étrangères. Elle influence l'économie principalement par le biais du Federal Open Market Committee, qui fixe la cible pour le taux des fonds fédéraux pour affecter les taux d'intérêt du marché.
Sources et lectures complémentaires
- Federal Reserve (Wikipedia) en.wikipedia.org
- Bank of Canada bankofcanada.ca
- The U.S. Federal Reserve and the Bank of Canada cut rates stories.td.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.