Le Comité fédéral des opérations d'open market (FOMC) est le principal organe de décision de la politique monétaire du système de la Réserve fédérale des États-Unis. Il prend des décisions clés sur les taux d'intérêt et la croissance de la masse monétaire américaine, principalement en fixant une cible pour le taux des fonds fédéraux. Ces décisions ont des effets profonds sur les marchés financiers mondiaux, les taux de change et les flux de capitaux. Pour les Canadiens, les actions du FOMC influencent directement les coûts d'emprunt transfrontaliers, la valeur du dollar canadien par rapport au dollar américain et le climat d'investissement, ce qui fait de ses réunions un événement critique pour les entreprises, les investisseurs et les décideurs politiques.
Qu'est-ce que le FOMC et comment fonctionne-t-il?
Le Comité fédéral des opérations d'open market est chargé par la loi américaine de superviser les opérations d'open market de la nation, qui impliquent l'achat et la vente de titres du Trésor américain et d'autres instruments. Sa fonction principale est de fixer la politique monétaire en spécifiant un objectif à court terme pour ces opérations, qui est presque toujours un niveau cible pour le taux des fonds fédéraux. Le taux des fonds fédéraux est le taux d'intérêt que les banques commerciales se facturent entre elles pour les prêts au jour le jour, et il sert de référence pour de nombreux autres taux d'intérêt dans le monde. Le comité dirige également les opérations entreprises par le système de la Réserve fédérale sur les marchés des changes, bien que toute intervention soit coordonnée avec le Trésor américain. En influençant le coût et la disponibilité de l'argent et du crédit, le FOMC vise à promouvoir le plein emploi, la stabilité des prix et des taux d'intérêt à long terme modérés, qui sont ses objectifs mandatés par le Congrès.
Membres et structure de vote
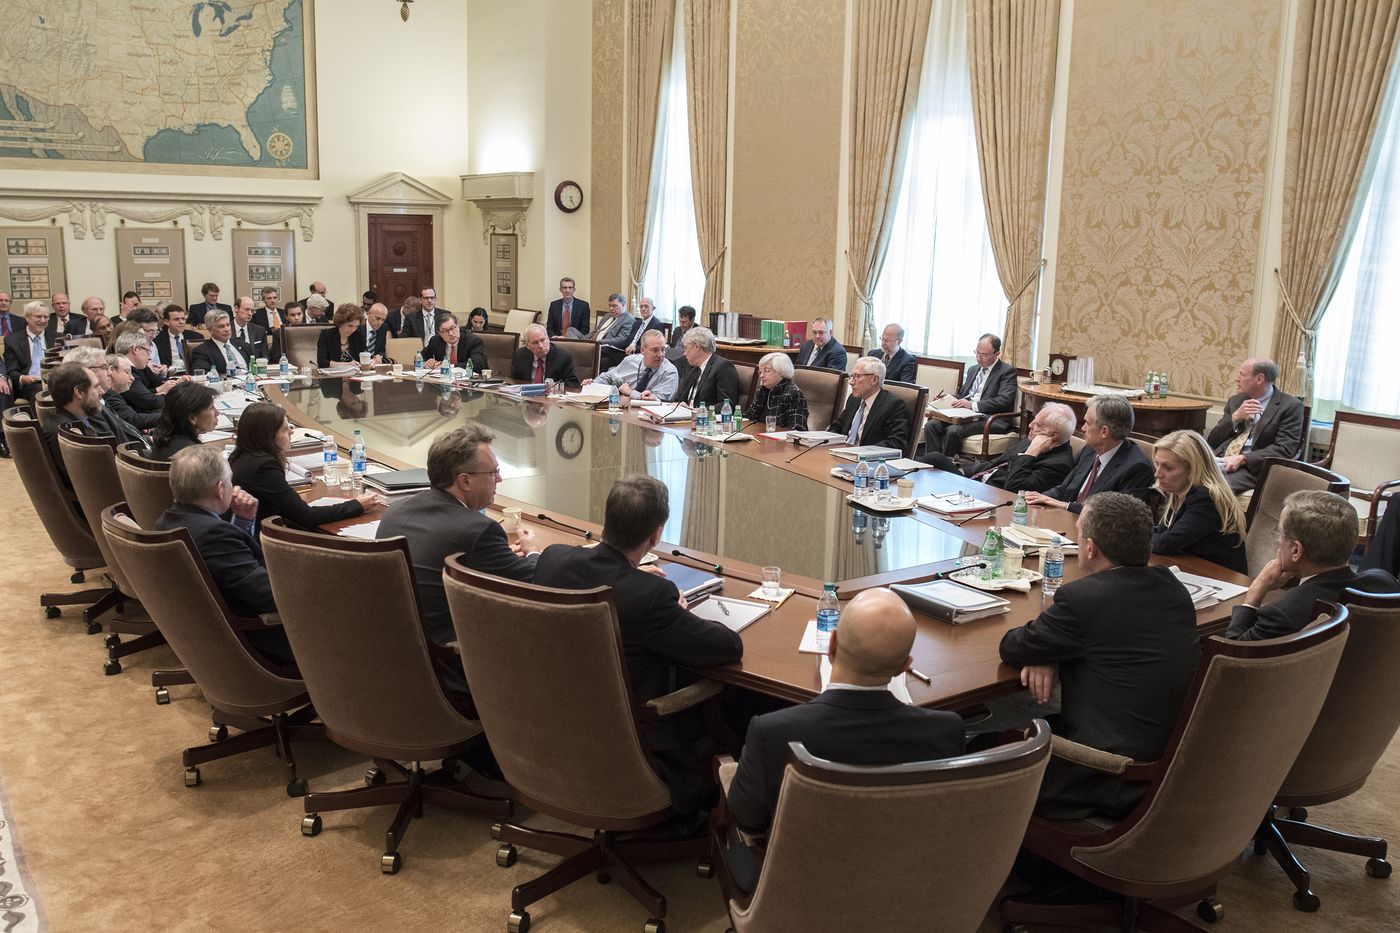
Le FOMC compte douze membres votants. Ce groupe est composé des sept membres du Conseil des gouverneurs de la Réserve fédérale, du président de la Banque de la Réserve fédérale de New York et de quatre des onze autres présidents des banques de la Réserve fédérale régionales qui servent des mandats d'un an selon un principe de rotation. Le président du Conseil de la Réserve fédérale est nommé président du FOMC depuis 1935. Le président de la Fed de New York occupe toujours un siège votant et sert de vice-président du comité. Les quatre sièges tournants sont pourvus à partir de quatre groupes prédéterminés de banques régionales. Tous les présidents des banques de la Réserve, y compris ceux qui ne sont pas actuellement membres votants, assistent aux réunions, participent aux discussions et contribuent à l'évaluation économique du comité. La composition du comité change à la première réunion régulière de chaque année.
Le Comité fédéral des opérations d'open market comprend quatre présidents de banques de la Réserve fédérale régionales qui servent des mandats votants d'un an selon un principe de rotation. Les sièges tournants sont pourvus à partir de quatre groupes spécifiques de banques. Un président de banque sert dans chacun des groupes suivants : Boston, Philadelphie et Richmond. Cleveland et Chicago. Atlanta, St. Louis et Dallas. Et Minneapolis, Kansas City et San Francisco. Cette rotation assure que différentes régions des États-Unis sont représentées dans les décisions de politique monétaire du comité. Le président de la Banque de la Réserve fédérale de New York est toujours membre votant et ne fait pas partie de cette rotation.
- Groupe Un : Boston, Philadelphie et Richmond.
- Groupe Deux : Cleveland et Chicago.
- Groupe Trois : Atlanta, St. Louis et Dallas.
- Groupe Quatre : Minneapolis, Kansas City et San Francisco.
La composition du comité comprend les sept membres du Conseil des gouverneurs de la Réserve fédérale, le président de la Banque de la Réserve fédérale de New York et quatre des onze autres présidents des banques de la Réserve fédérale régionales. Au 22 mai 2026, les membres votants sont le président Kevin Warsh, le vice-président John C. Williams de New York, et les gouverneurs Michael S. Barr, Michelle Bowman, Lisa D. Cook, Philip N. Jefferson, Jerome Powell et Christopher Waller. Les quatre présidents de banques régionales tournants avec droit de vote pour 2026 sont Beth M. Hammack de Cleveland, Neel Kashkari de Minneapolis, Lorie K. Logan de Dallas et Anna Paulson de Philadelphie. La composition du comité change à la première réunion régulière de l'année.
Calendrier des réunions et processus décisionnel
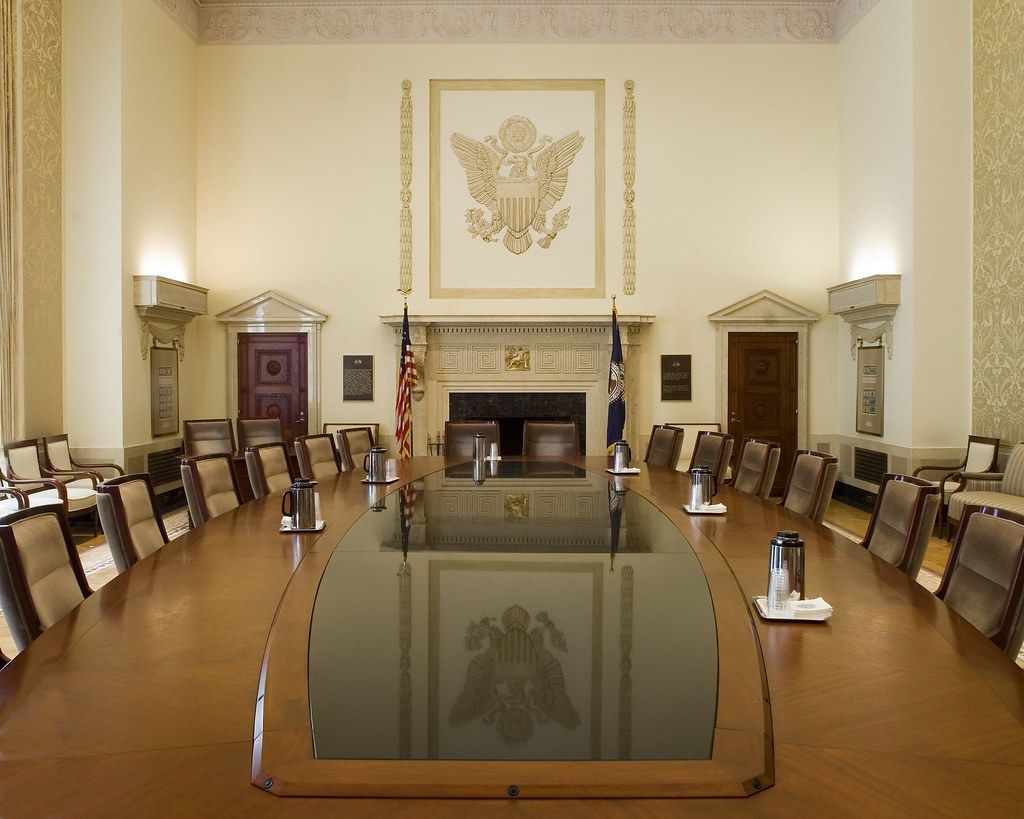
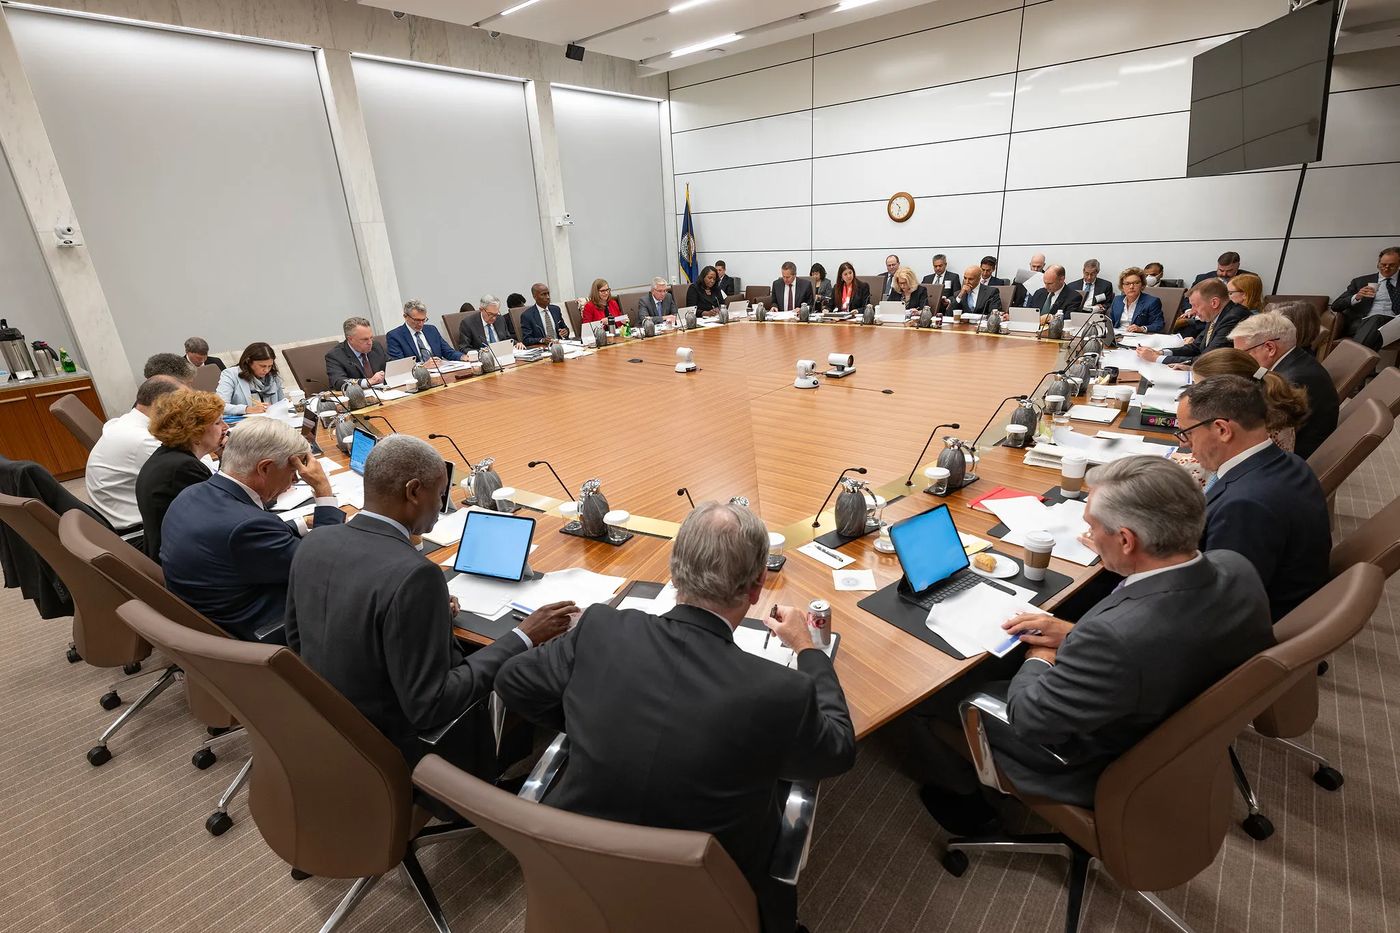
Selon la loi, le FOMC doit se réunir au moins quatre fois par année à Washington, D.C. Depuis 1981, il tient huit réunions régulières annuellement à des intervalles de cinq à huit semaines. Si les circonstances exigent une consultation urgente entre ces réunions régulières, les membres peuvent participer à une réunion spéciale, une conférence téléphonique ou voter par procuration. La participation aux réunions régulières est restreinte en raison de la nature confidentielle des informations discutées. Avant chaque réunion, le personnel du système de la Réserve fédérale prépare des rapports écrits détaillés sur les développements économiques et financiers passés et prospectifs pour les membres du comité et les présidents des banques de la Réserve non membres.
Le processus décisionnel lors d'une réunion suit plusieurs étapes clés. Les cadres du personnel présentent d'abord des rapports oraux sur la situation économique actuelle et prospective, les conditions sur les marchés financiers et les développements financiers internationaux. Le comité s'engage ensuite dans des discussions, en considérant une large gamme de facteurs. Ces facteurs incluent les tendances des prix et des salaires, l'emploi et la production, le revenu et les dépenses des consommateurs, l'investissement des entreprises, les marchés des changes, les taux d'intérêt et la politique budgétaire. Typiquement, chaque participant exprime son point de vue sur l'état de l'économie et la direction appropriée pour la politique monétaire, suivie d'une recommandation politique plus explicite. Le comité doit finalement atteindre un consensus, qui est incorporé dans une directive à la Banque de la Réserve fédérale de New York, la banque qui exécute les transactions d'open market. La directive énonce les objectifs du comité pour la croissance à long terme des agrégats monétaires clés et les lignes directrices opérationnelles pour les conditions de réserves.
Attentes du marché et communication politique
Avant chaque réunion du FOMC, les participants aux marchés financiers tentent de prédire les décisions du comité en se basant sur les données économiques et les signaux du marché. Lorsque la décision réelle diverge de ces attentes, cela crée une « surprise de politique monétaire », souvent mesurée par les mouvements des contrats à terme sur les fonds fédéraux autour de l'annonce. La recherche indique que ces surprises sont partiellement prévisibles à partir des informations disponibles avant les réunions. Les économistes offrent plusieurs explications à cette prévisibilité. Premièrement, la Réserve fédérale peut posséder des informations privées sur l'économie que les marchés n'apprennent qu'à travers ses actions politiques, une dynamique suggérée par le fait que les cours des actions montent parfois après des hausses de taux surprises, car les investisseurs interprètent la position de la Fed comme un signal économique positif.
Une deuxième explication est que les marchés peuvent sous-estimer la force avec laquelle la Fed réagit à certaines nouvelles économiques, surtout pendant les ralentissements économiques. Des variables comme la pente de la courbe des rendements, les rendements boursiers et les prix des matières premières peuvent aider à prédire les surprises politiques parce qu'elles capturent des informations auxquelles la Fed réagit plus agressivement que les marchés ne s'y attendent. Une troisième opinion est que la Fed ne réagit pas mécaniquement aux publications individuelles de données, mais observe plutôt comment cette nouvelle influence les conditions plus larges du marché financier avant de décider de la politique. Cette opinion est soutenue par les résultats selon lesquels les indices de stress financier aident à prévoir les décisions du FOMC. Lors d'une conférence de presse en mai 2023, le président Jerome Powell a noté que la Fed examine les conditions financières très largement comme une information importante pour évaluer la trajectoire probable de l'économie, mais ne les cible pas directement. Cette approche de la communication et de la transparence a évolué, l'ancien président Ben Bernanke préconisant une stratégie qui se concentre et ancre les attentes d'inflation du public, une pratique que la Fed emploie maintenant en indiquant publiquement sa fourchette souhaitée pour l'inflation future.
Développement historique et surveillance du Congrès
La Loi bancaire de 1933 a formellement créé le FOMC, bien qu'elle n'incluait pas initialement de droits de vote pour le Conseil des gouverneurs de la Réserve fédérale. La Loi bancaire de 1935 a révisé la structure du comité pour inclure le Conseil des gouverneurs, et elle a été modifiée en 1942 pour établir la structure actuelle de douze membres votants. Cette histoire législative a codifié le rôle central du Conseil des gouverneurs dans la politique monétaire nationale. En vertu de la Loi sur la Réserve fédérale, le président du Conseil des gouverneurs doit comparaître devant des audiences du Congrès au moins deux fois par année pour faire rapport sur les efforts, les activités, les objectifs et les plans du Conseil et du FOMC concernant la politique monétaire.
Le calendrier de surveillance du Congrès est spécifié par la loi. Le président comparaît devant le Comité des services financiers de la Chambre en février et juillet des années impaires, et devant le Comité sénatorial des banques, du logement et des affaires urbaines en février et juillet des années paires. Cette exigence assure une ligne régulière de responsabilité de la banque centrale indépendante envers les élus. Il existe un très fort consensus contre la sélection des membres du comité principalement en fonction de leurs opinions politiques, soulignant la nature technocratique des nominations. La pratique du comité de ciblage des taux d'intérêt a été critiquée par certains commentateurs qui soutiennent qu'elle peut risquer un biais inflationniste, un débat qui continue dans les cercles économiques.
Débats politiques et approches alternatives
La pratique du FOMC de ciblage des taux d'intérêt a été sujette à des critiques et des débats. Certains commentateurs soutiennent qu'elle peut comporter un biais inflationniste. Tout au long de son histoire, le comité a évalué des cadres alternatifs de politique monétaire. En 1979, sous la pression inflationniste, la Fed a temporairement abandonné le ciblage des taux d'intérêt en faveur du ciblage des réserves non empruntées. Elle a conclu que cette approche menait à une volatilité accrue des taux d'intérêt et de la croissance monétaire et a inversé le changement en 1982. D'autres règles alternatives qui jouissent d'un soutien parmi les économistes incluent le monétarisme traditionnel, qui cible une croissance stable d'un agrégat monétaire choisi, et le ciblage de l'inflation, pratiqué par de nombreuses autres banques centrales.
L'ancien président de la Fed, Ben Bernanke, alors qu'il était gouverneur en 2003, a parlé avec sympathie du ciblage de l'inflation comme d'un cadre de « discrétion contrainte » associé à une stratégie de communication pour focaliser les attentes du public. Il a expliqué qu'une stratégie bien conçue de ciblage de l'inflation peut donner de bons résultats pour la production et l'emploi ainsi que pour l'inflation. Une critique connexe est que les déclarations de la Fed n'expliquent pas pleinement comment elle pondère les informations entrantes, particulièrement le rôle des conditions du marché financier aux côtés de ses mandats formels d'emploi et de stabilité des prix. Lorsque les marchés s'attendent à une réaction plus directe à des données spécifiques comme les rapports sur l'emploi, des erreurs de prévision prévisibles peuvent survenir, se manifestant comme les surprises politiques observées par les économistes.
Impact sur le Canada et contexte comparatif
Les décisions du FOMC ont des répercussions immédiates et significatives sur l'économie canadienne. Les changements dans le taux des fonds fédéraux américain influencent les taux d'intérêt mondiaux, affectant le coût d'emprunt pour les gouvernements, les entreprises et les ménages canadiens exposés à la dette en dollars américains ou aux prêts à taux variable. De plus, les changements dans la politique monétaire américaine sont un moteur majeur du taux de change USD/CAD, affectant les exportateurs, les importateurs et les flux d'investissement transfrontaliers canadiens. Les décideurs politiques canadiens, y compris la Banque du Canada, surveillent de près les annonces du FOMC et doivent souvent considérer les actions de la Fed lors de l'établissement de la politique monétaire domestique pour maintenir la stabilité économique et gérer les pressions inflationnistes.
Bien que le Canada n'ait pas d'équivalent exact au FOMC, sa politique monétaire est établie par le Conseil de direction de la Banque du Canada. Le contexte plus large de la réglementation financière et de l'ouverture des marchés au Canada implique des initiatives politiques domestiques en cours. Par exemple, le gouvernement canadien travaille à mettre en œuvre un cadre de banque axée sur le consommateur, ou banque ouverte. Une législation initiale a été adoptée dans le projet de loi de mise en œuvre du budget fédéral de 2024, donnant à l'Agence de la consommation en matière financière du Canada un mandat pour diriger le cadre. Le gouvernement a indiqué dans sa déclaration économique de l'automne 2024 qu'il visait le début de 2026 pour la mise en œuvre, bien que des événements politiques ultérieurs aient introduit de l'incertitude. Cette initiative vise à permettre le partage sécurisé de données entre les institutions financières et les fintechs tierces, s'éloignant des pratiques moins sécuritaires de « grattage d'écran » où les utilisateurs partagent leurs identifiants bancaires complets.
Faits et données clés
La structure et les opérations du FOMC sont définies par des détails juridiques et procéduraux spécifiques. Le comité se réunit huit fois par année, et ses directives politiques guident les opérations d'open market quotidiennes menées par la Banque de la Réserve fédérale de New York. Le tableau ci-dessous décrit la composition de l'adhésion votante du FOMC telle qu'établie par la loi et la rotation. Cette structure assure un mélange de perspectives nationales et régionales dans les délibérations de politique monétaire. L'accent du comité sur un large ensemble d'indicateurs économiques, de l'emploi et de l'inflation aux conditions du marché financier, souligne la complexité de son mandat.
| Type de membre | Nombre | Méthode de sélection |
|---|---|---|
| Gouverneurs du Conseil de la Réserve fédérale | 7 | Nommés par le président américain et confirmés par le Sénat |
| Président, Banque de la Réserve fédérale de New York | 1 | Membre votant permanent |
| Autres présidents des banques de la Réserve fédérale régionales | 4 | Rotation annuelle à partir de quatre groupes désignés |
Le FOMC est l'organe principal de la politique monétaire nationale des États-Unis et ses décisions sont surveillées de près par les marchés financiers mondiaux. Le comité dirige également les opérations entreprises par le système de la Réserve fédérale sur les marchés des changes, bien que toute intervention soit coordonnée avec le Trésor américain. En vertu de la Loi sur la Réserve fédérale, le président du Conseil des gouverneurs doit comparaître devant des audiences du Congrès au moins deux fois par année concernant les efforts et les plans du Conseil et du FOMC en matière de politique monétaire. Ces audiences ont lieu devant le Comité des services financiers de la Chambre et le Comité sénatorial des banques, du logement et des affaires urbaines selon un calendrier établi.
Questions fréquentes
Qu'est-ce que le FOMC?
Le Comité fédéral des opérations d'open market est le comité au sein du système de la Réserve fédérale américaine responsable de l'établissement de la politique monétaire nationale. Il le fait principalement en établissant une cible pour le taux des fonds fédéraux et en supervisant les opérations d'open market, qui sont les achats et ventes de titres du Trésor américain par la Fed. Le comité se compose de douze membres votants et se réunit huit fois par année. Ses décisions sont critiques pour les conditions économiques américaines et ont des effets de retombée majeurs à l'international.
Quand est la prochaine réunion de la Fed?
Le FOMC tient huit réunions régulières chaque année à des intervalles de cinq à huit semaines. Bien que les dates exactes soient publiées à l'avance, elles ne sont pas fixées à un calendrier mensuel spécifique. Pour le calendrier de réunions le plus actuel, on devrait consulter le site web officiel de la Réserve fédérale. Le comité peut également convoquer des réunions spéciales si les circonstances économiques exigent une consultation entre les sessions régulières.
Comment le FOMC affecte-t-il le Canada?
Les décisions du FOMC impactent directement le Canada par plusieurs canaux. Les changements dans les taux d'intérêt américains affectent les flux de capitaux mondiaux et les coûts d'emprunt, influençant les taux offerts par les prêteurs canadiens. Ils sont un moteur principal de la valeur du dollar canadien par rapport au dollar américain, affectant la compétitivité commerciale et les prix à l'importation. La Banque du Canada considère souvent les actions de la Fed lorsqu'elle prend ses propres décisions politiques pour maintenir la stabilité économique et gérer les pressions inflationnistes dans le contexte canadien.
Qu'est-ce que le taux des fonds fédéraux?
Le taux des fonds fédéraux est le taux que les banques commerciales se facturent entre elles pour les prêts au jour le jour. Le Comité fédéral des opérations d'open market établit la politique monétaire en spécifiant un niveau cible pour ce taux comme objectif à court terme pour ses opérations d'open market. Ce comité est l'organe principal de la politique monétaire nationale des États-Unis. Ses décisions sur ce taux sont un outil clé pour influencer la croissance de la masse monétaire des États-Unis et les conditions économiques plus larges. La cible est fixée lors des réunions du FOMC et mise en œuvre par des directives à la Banque de la Réserve fédérale de New York.
Qu'est-ce qu'une surprise de politique monétaire?
Une surprise de politique monétaire est un événement où la décision du Comité fédéral des opérations d'open market prend les marchés financiers au dépourvu. Les économistes définissent cet écart par l'ampleur du mouvement des contrats à terme sur les fonds fédéraux dans les minutes autour d'une annonce du FOMC. Fait intéressant, ces surprises sont partiellement prévisibles à partir des informations disponibles avant la réunion. Les explications incluent que la Fed peut posséder des données économiques privées, ou que les marchés sous-estiment la réaction de la Fed aux nouvelles. La Fed surveille également comment les données se répercutent sur les marchés financiers, utilisant des indicateurs comme les indices de stress financier, ce qui peut rendre ses actions ultérieures prévisibles pour les analystes.
Sources et lectures complémentaires
- Federal Open Market Committee (Wikipedia) en.wikipedia.org
- Federal government says it will move open banking ... ipolitics.ca
- https://open.canada.ca/data/dataset/?sort=&jurisdi... open.canada.ca
- A National Conference on the Future of Free Trade Within ... iedm.org
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.