L'assurance vie entière est un type d'assurance vie permanente qui garantit un bénéfice de décès pour toute la durée de vie de l'assuré, à condition que les primes soient payées. Au Canada, ces polices incluent également une composante de valeur de rachat qui croît à l'abri de l'impôt et à laquelle le souscripteur peut accéder. Cette combinaison de couverture à vie et d'élément d'épargne fait de l'assurance vie entière un outil utilisé pour la planification successorale, le transfert de patrimoine et le complément de revenu de retraite. En raison de sa nature permanente et de ses garanties, les primes sont nettement plus élevées que pour l'assurance vie temporaire, ce qui influence souvent son adéquation à des situations financières spécifiques.
Fonctionnement de l'assurance vie entière
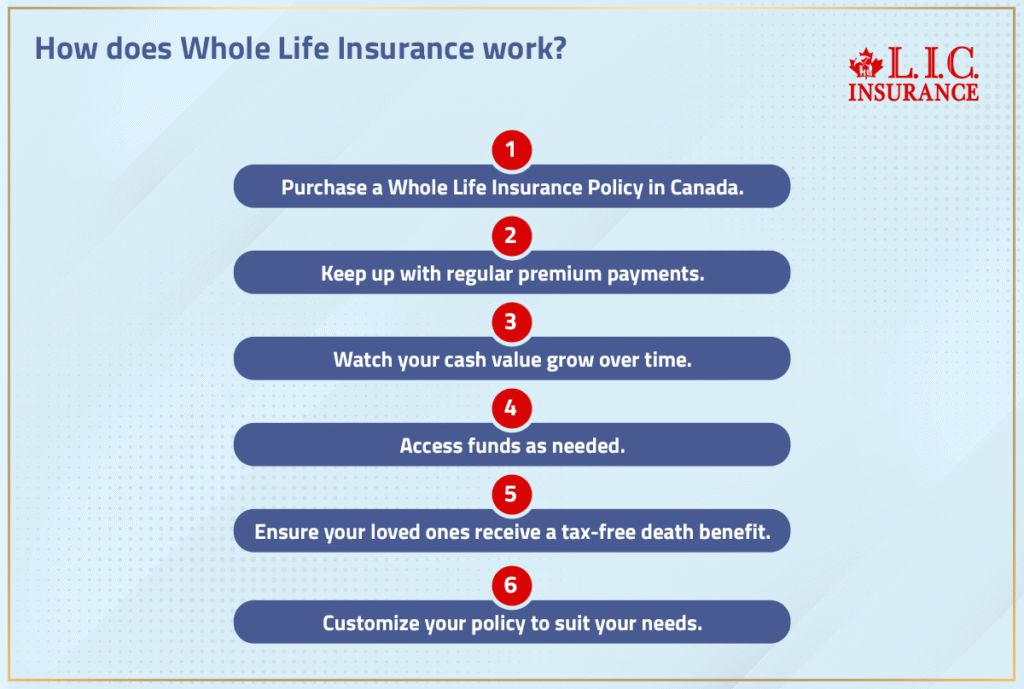
L'assurance vie entière fonctionne comme un contrat par lequel l'assureur garantit de verser un bénéfice de décès aux bénéficiaires désignés au décès de l'assuré, à condition que toutes les primes requises soient payées. La police est conçue pour rester en vigueur toute la vie de l'assuré, ce qui la distingue de l'assurance temporaire qui ne couvre qu'une période spécifiée. Les primes sont fixées au moment de la souscription en fonction de l'âge de l'assuré et n'augmentent pas avec l'âge. Une partie de chaque paiement de prime est allouée pour couvrir le coût de l'assurance, tandis que le reste contribue à la valeur de rachat de la police, qui s'accumule au fil du temps à l'abri de l'impôt. Les souscripteurs peuvent accéder à cette valeur de rachat par des prêts sur police ou des retraits, bien que les prêts impayés réduisent le bénéfice de décès s'ils ne sont pas remboursés.
La police atteint son échéance soit au décès de l'assuré, soit lorsque l'assuré atteint l'âge d'échéance spécifié dans le contrat. Historiquement, l'âge d'échéance était de 100 ans, mais les polices émises depuis 2009 utilisent couramment l'âge de 120 ans pour refléter l'augmentation de l'espérance de vie. Si l'assuré survit au-delà de cet âge d'échéance, la police devient une police arrivée à échéance, et le propriétaire de la police reçoit le montant nominal en espèces. Ce versement peut avoir des implications fiscales différentes d'un bénéfice de décès, car un versement d'échéance peut entraîner des obligations d'impôt sur le revenu. Le système de primes constantes garantit que les primes des premières années sont plus élevées que le coût réel de la mortalité, constituant une réserve qui compense les coûts plus élevés de l'assurance à un âge avancé.
Types et variations des polices d'assurance vie entière
Les polices d'assurance vie entière au Canada existent en plusieurs variantes, principalement distinguées par la gestion des dividendes et l'échéancier de paiement des primes. Les deux principaux types basés sur la participation aux dividendes sont les polices participantes et non participantes. Les polices participantes, souvent émises par des sociétés d'assurance mutuelles, permettent aux souscripteurs de partager l'excédent divisible de l'assureur par le biais de dividendes annuels sur police. Ces dividendes, considérés comme un retour de prime non imposable, peuvent être pris en espèces, utilisés pour réduire les primes ou réinvestis pour acheter une couverture additionnelle libérée, augmentant ainsi à la fois la valeur de rachat et le bénéfice de décès.
Les polices non participantes ont toutes leurs valeurs, y compris les primes, les valeurs de rachat et les bénéfices de décès, fixées à la souscription. L'assureur assume tous les risques actuariels concernant la mortalité, les coûts et la performance des investissements. Une autre variante est la police à prime indéterminée, qui présente des taux de prime ajustables basés sur des hypothèses économiques courantes mais avec un plafond de prime maximum garanti défini dans le contrat. Au-delà des structures de dividendes, l'échéancier de paiement des primes offre d'autres variations. Les polices à primes limitées permettent de payer les primes sur une période plus courte, comme 10, 20 ou 30 ans, ou jusqu'à un âge spécifique comme 65 ans, après quoi la police reste en vigueur à vie sans paiements supplémentaires.
- Vie entière participante : Génère des dividendes basés sur la performance de la compagnie.
- Vie entière non participante : Toutes les valeurs sont fixes et garanties à la souscription.
- Vie entière à primes limitées : Primes payées pendant une période déterminée (p. ex., 10, 20 ans).
- Vie entière à primes viagères : Les primes sont payées toute la vie de l'assuré.
- Vie entière à prime unique : Entièrement financée par un paiement initial important, typiquement entre 25 000 $ et 500 000 $.
- Vie entière sensible aux taux d'intérêt : Crédite des intérêts basés sur les conditions du marché avec un taux plancher minimum garanti.
L'assurance vie entière à prime unique implique une prime forfaitaire unique payée au début, qui finance entièrement la police immédiatement. Les polices de vie entière sensibles aux taux d'intérêt créditent des intérêts basés sur les conditions du marché en vigueur au lieu d'utiliser un calendrier de dividendes fixes. Ces polices préservent également des taux planchers minimums garantis et un bénéfice de décès fixe. Le choix parmi ces variations, comme les polices à primes limitées ou participantes, dépend des objectifs financiers et de la trésorerie d'un individu. Certains peuvent rechercher un revenu de dividendes potentiel, tandis que d'autres peuvent préférer des valeurs fixes garanties.
Valeur de rachat, prêts et accès à la police
La valeur de rachat est une composante fondamentale d'une police vie entière, représentant les réserves légales allouées pour maintenir les garanties de la police. Elle s'accumule à un taux d'intérêt garanti contractuellement dans les polices traditionnelles, les polices participantes ayant le potentiel d'une croissance additionnelle par les dividendes. Selon les règlements standards de non-déchéance, un souscripteur qui résilie une police a droit à sa valeur de rachat accumulée, qui peut être reçue sous forme de paiement en espèces, utilisée pour acheter une assurance libérée réduite ou convertie en assurance temporaire prolongée. Cette valeur de rachat croît à l'abri de l'impôt, ce qui signifie qu'aucun impôt n'est payé sur la croissance jusqu'à son retrait.
Les souscripteurs peuvent accéder à la valeur de rachat accumulée à la demande par des prêts sur police ou en résiliant le contrat pour sa valeur de rachat. Les prêts sur police sont généralement non imposables tant que la police reste active, ce qui en fait une méthode courante pour accéder à des fonds. Cependant, ces prêts génèrent des intérêts, et si un solde de prêt impayé existe au moment du décès de l'assuré, le principal et les intérêts courus sont soustraits du bénéfice de décès total versé au bénéficiaire. Si une police est résiliée ou annulée avec des prêts impayés, tout montant de prêt dépassant la base cumulative des primes devient assujetti à l'impôt sur le revenu. Cet accès fournit de la liquidité, mais il réduit directement l'avantage ultime pour les héritiers.
Règles fiscales au Canada
Le bénéfice de décès versé par une police d'assurance vie entière à un bénéficiaire est généralement exempté de l'impôt ordinaire sur le revenu au Canada. Ce statut non imposable s'applique également au gain interne accumulé dans la valeur de rachat avant le versement. Cependant, des règles fiscales différentes s'appliquent si la police est utilisée du vivant de l'assuré. Si une police est résiliée avant le décès, tout produit reçu qui dépasse le total des primes payées dans la police est imposable comme revenu ordinaire. C'est pourquoi les prêts sur police sont souvent préférés pour accéder à la valeur de rachat, car les produits des prêts sont généralement non imposables à condition que la police reste en vigueur.
Bien que les bénéfices de décès soient généralement exemptés de l'impôt sur le revenu, ils peuvent être assujettis aux droits de succession si l'assuré conserve des incidents de propriété sur la police au moment de son décès. Les fiducies d'assurance vie irrévocables, ou ILIT, sont couramment utilisées en planification successorale pour exclure les produits de la police de la succession brute. Il est crucial pour les souscripteurs de comprendre les implications fiscales d'une police arrivant à échéance. Si l'assuré survit jusqu'à l'âge d'échéance, le versement du montant nominal peut entraîner des obligations d'impôt sur le revenu. Ceci est différent d'un versement de bénéfice de décès, qui est généralement exempté de l'impôt ordinaire sur le revenu.
Utilisations et applications principales
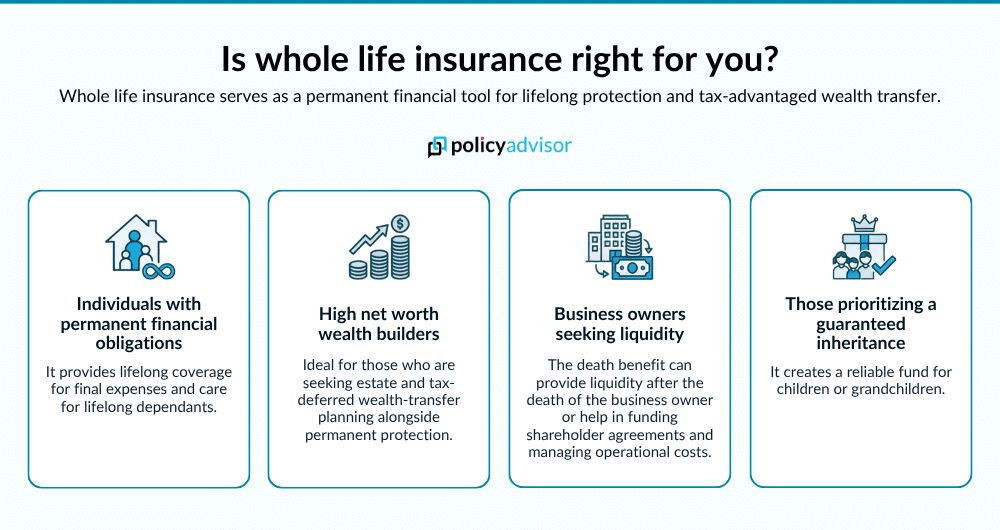
L'assurance vie entière est principalement utilisée pour couvrir des obligations financières permanentes ou à long terme où une couverture à vie est essentielle. Pour la planification personnelle et familiale, les utilisations courantes incluent la couverture des frais funéraires et administratifs finaux, la fourniture de liquidités successorales pour payer des impôts ou d'autres passifs, le remplacement du revenu pour un conjoint survivant et le complément de la planification de la retraite. En raison de son coût de prime initial relativement élevé par rapport à l'assurance vie temporaire, elle est moins souvent recommandée pour des besoins à court terme comme couvrir une dette temporaire ou la protection du revenu pendant les années d'éducation des enfants. Son rôle est souvent plus aligné sur la préservation et le transfert de patrimoine.
Les entreprises utilisent l'assurance vie entière pour des fins spécifiques de planification structurelle et de cadre. Les applications commerciales courantes incluent le financement d'ententes d'achat-vente entre associés pour faciliter les transitions de propriété, l'assurance clé pour indemniser l'entreprise contre la perte financière due au décès d'un employé critique, et les régimes de retraite supplémentaires pour les cadres (SERP) ou les régimes de rémunération différée non qualifiés. L'accumulation de la valeur de rachat peut également servir d'actif d'investissement corporatif. Le bénéfice de décès garanti offre une certitude pour les plans de succession d'entreprise, tandis que la valeur de rachat de la police peut offrir des options de liquidité corporative.
Coûts et considérations pour les Canadiens
Le coût de l'assurance vie entière au Canada est nettement plus élevé que celui de l'assurance vie temporaire, les primes étant souvent citées comme étant jusqu'à 7,5 fois plus chères pour des montants de couverture comparables. Les primes sont basées sur des facteurs incluant l'âge, l'état de santé, le sexe de l'assuré et les habitudes de vie comme le tabagisme. Les primes sont fixées à la souscription et restent constantes pour la durée de vie de la police, ou pour la période de paiement désignée dans un plan à primes limitées. Le coût élevé signifie que les individus doivent souvent acheter moins de couverture pour intégrer les primes dans leur budget, ce qui peut laisser les familles avec moins de protection qu'elles n'en auraient besoin.
Des exemples de cotisations mensuelles illustrent l'écart de coût. Par exemple, une police vie entière avec 500 000 $ de couverture pour un homme non-fumeur de 28 ans peut coûter environ 238 $ par mois. En revanche, une police d'assurance vie temporaire pour le même individu coûterait une fraction de ce montant. Pour les enfants, les primes sont beaucoup plus basses, comme 58 $ par mois pour une police de 100 000 $ sur une fille en santé de 5 mois, comparé à 204 $ par mois pour une femme non-fumeuse en santé de 45 ans cherchant la même couverture. Bien que la politique inclue une composante d'épargne, elle n'est pas conçue comme un investissement à court terme, et les souscripteurs sont peu susceptibles de récupérer le montant total des primes payées s'ils résilient la police tôt. La valeur de rachat croît lentement dans les premières années, et y accéder réduit le bénéfice de décès.
Les primes d'assurance vie entière sont fixées à la souscription et n'augmentent pas avec l'âge de l'assuré. Pour les adultes, les primes initiales sont typiquement plus élevées que celles de l'assurance vie temporaire, les coûts étant une considération majeure. En raison des exigences de primes initiales relativement élevées, la vie entière est moins couramment utilisée pour des besoins financiers à court terme ou temporaires. De nombreux conseillers financiers suggèrent que l'assurance vie entière n'est généralement pas le bon choix pour la famille canadienne moyenne. Elle est souvent considérée comme mieux adaptée aux individus à haut niveau de patrimoine avec des besoins spécifiques de planification successorale ou d'entreprise.
Comparaison de la vie entière avec d'autres types d'assurance
Lors de la comparaison des options d'assurance vie au Canada, la vie entière est une forme d'assurance permanente, aux côtés de l'assurance vie universelle et de l'assurance temporaire jusqu'à 100 ans. L'assurance vie temporaire, en revanche, fournit une couverture temporaire pour une période déterminée comme 10, 20 ou 30 ans et n'a pas de composante de valeur de rachat. Les primes temporaires sont substantiellement plus basses, ce qui en fait le type d'assurance vie le plus abordable et souvent recommandé pour couvrir des besoins temporaires comme une hypothèque ou des enfants à charge. La vie entière offre une couverture à vie avec des primes fixes et une croissance garantie de la valeur de rachat, mais à un coût beaucoup plus élevé.
L'assurance vie universelle est un autre type de couverture permanente mais offre plus de flexibilité que la vie entière. Les polices d'assurance vie universelle présentent typiquement des primes et des bénéfices de décès ajustables, et la valeur de rachat est investie dans un compte à avantage fiscal où le souscripteur assume souvent le risque d'investissement. La vie entière offre plus de prévisibilité avec son taux de croissance garanti de la valeur de rachat et ses primes fixes. L'assurance temporaire jusqu'à 100 ans est une forme plus simple d'assurance permanente qui offre une couverture à vie mais n'a généralement pas de valeur de rachat ou un élément d'épargne minimal, résultant en des primes plus élevées que l'assurance temporaire mais plus basses que la vie entière traditionnelle. Le choix entre ces produits dépend du besoin de flexibilité, de la tolérance au risque, du désir d'épargne et du budget d'un individu.
Risques et débats courants
Un débat principal entourant l'assurance vie entière au Canada concerne son rapport coût-efficacité en tant que véhicule d'épargne ou d'investissement. Les critiques soutiennent que les primes élevées pourraient être déployées plus efficacement en achetant une assurance vie temporaire à moindre coût et en investissant la différence indépendamment. La valeur de rachat à l'intérieur d'une police vie entière croît à un taux garanti mais souvent conservateur, qui peut sous-performer les rendements potentiels d'autres investissements à long terme, surtout lorsque les frais et le coût de l'assurance sont pris en compte. De plus, la complexité de ces polices, avec des fonctionnalités comme les dividendes, les dispositions de prêt et les règles fiscales, peut les rendre difficiles à comprendre et à gérer pleinement pour les consommateurs.
Les risques clés pour les souscripteurs incluent la possibilité que la police soit résiliée si les primes ne sont pas payées, entraînant la perte de la couverture et possiblement un revenu imposable si la valeur de rachat dépasse la base des primes. Les prêts sur police, bien qu'utiles, réduisent le bénéfice de décès et peuvent compromettre la police s'ils ne sont pas gérés avec soin. Il y a aussi le risque de l'assureur, car la solidité financière de la compagnie soutenant la police est cruciale pour remplir les garanties à long terme et payer les dividendes. Bien que les polices participantes offrent le potentiel de dividendes, ceux-ci ne sont pas garantis et peuvent fluctuer en fonction de la performance des investissements, des dépenses et de l'expérience de mortalité de la compagnie. Il est conseillé aux consommateurs d'évaluer soigneusement leurs objectifs financiers à long terme et de consulter un conseiller qualifié pour déterminer si les garanties et la structure de l'assurance vie entière correspondent à leurs besoins.
Questions fréquentes
Quelle est la principale différence entre l'assurance vie entière et l'assurance vie temporaire ?
La principale différence est la durée de la couverture. L'assurance vie entière offre une couverture permanente, à vie tant que les primes sont payées, tandis que l'assurance vie temporaire ne couvre que pour une période spécifique, comme 10, 20 ou 30 ans. La vie entière inclut également une composante d'épargne de valeur de rachat qui croît à l'abri de l'impôt, alors que la temporaire n'a pas d'élément d'épargne. Par conséquent, les primes pour l'assurance vie entière sont nettement plus élevées, souvent jusqu'à 7,5 fois plus chères que l'assurance temporaire pour le même montant de couverture.
Le bénéfice de décès d'une police vie entière est-il imposable au Canada ?
Non, le bénéfice de décès versé par une police d'assurance vie entière à un bénéficiaire désigné est généralement exempté de l'impôt ordinaire sur le revenu au Canada. Ce statut non imposable s'applique également à toute croissance d'investissement interne au sein de la valeur de rachat de la police qui est versée dans le cadre du bénéfice de décès. Cependant, si la police est résiliée du vivant de l'assuré, toute valeur de rachat reçue qui dépasse le total des primes payées est assujettie à l'impôt sur le revenu. De plus, le bénéfice de décès peut être assujetti aux droits de succession ou aux frais de vérification testamentaire si l'assuré conserve la propriété de la police.
Que signifie « participante » dans l'assurance vie entière ?
Une police d'assurance vie entière participante est une police où le souscripteur peut recevoir des dividendes annuels de la compagnie d'assurance. Ces dividendes représentent une part de l'excédent des revenus de la compagnie provenant de son compte participant, basé sur la performance des investissements, les dépenses et l'expérience de mortalité. Les dividendes ne sont pas garantis et peuvent changer annuellement. Les souscripteurs peuvent généralement choisir de recevoir les dividendes en espèces, de les utiliser pour réduire les paiements de primes ou de les réinvestir pour acheter une assurance additionnelle libérée, ce qui augmente à la fois la valeur de rachat et le bénéfice de décès.
Puis-je récupérer mon argent d'une police d'assurance vie entière ?
Vous pouvez accéder à l'argent accumulé dans une police vie entière par des prêts sur police ou en résiliant le contrat pour sa valeur de rachat. Cependant, il est peu probable que vous récupériez le total complet des primes que vous avez payées, surtout dans les premières années de la police, car une partie de chaque prime paie le coût de la couverture d'assurance. Si vous résiliez la police, vous recevez la valeur de rachat, qui peut être inférieure à votre total de primes. Les prêts sur police ne sont pas imposables et ne nécessitent pas de remboursement, mais tout solde de prêt impayé plus les intérêts sera déduit du bénéfice de décès versé à vos bénéficiaires.
Qu'est-ce qu'une police vie entière à primes limitées ?
Une police vie entière à primes limitées vous permet de payer les primes pendant une période spécifiée plus courte plutôt que toute votre vie. Les périodes de paiement courantes sont de 10 ans, 20 ans, ou jusqu'à un âge spécifique comme 65 ans. Après cette période, la police est considérée comme libérée, et aucune prime supplémentaire n'est requise, mais la couverture à vie et le bénéfice de décès restent en vigueur. Les primes pendant la période de paiement sont plus élevées que pour une police à primes viagères pour compenser l'échéancier de paiement condensé, mais cette option peut être attrayante pour ceux qui veulent terminer leur obligation financière envers la police plus tôt dans la vie.
À qui l'assurance vie entière convient-elle le mieux au Canada ?
L'assurance vie entière convient souvent le mieux aux Canadiens qui ont des besoins de planification successorale à long terme et qui sont financièrement stables. Les candidats typiques incluent les individus avec des actifs qui pourraient faire face à des impôts ou frais importants au décès, ceux qui ont maximisé leurs cotisations à d'autres régimes d'épargne enregistrés comme les REER et les CELI, et les personnes cherchant un véhicule garanti, à avantage fiscal pour le transfert de patrimoine aux héritiers. Elle est également utilisée dans des contextes d'entreprise pour des ententes d'achat-vente ou de l'assurance clé. En raison de son coût élevé, elle n'est généralement pas recommandée comme premier choix pour les familles moyennes cherchant un remplacement de revenu de base ou une couverture de dette, où l'assurance vie temporaire est habituellement plus appropriée.
Sources et lectures complémentaires
- Whole life insurance (Wikipedia) en.wikipedia.org
- Guide to Whole Life Insurance in Canada policyme.com
- Comparing life insurance plans: Term, whole, or universal? bluecross.ca
- What is Whole Life Insurance and How Does it Work? serenialife.ca
- Whole Life Insurance in Canada rbcinsurance.com
- Compare Whole Life Insurance Quotes in Canada ratehub.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.