L'assurance pour voitures classiques au Canada est un type de couverture spécialisé conçu pour les véhicules considérés comme des pièces de collection, des antiquités ou d'intérêt particulier. Elle diffère fondamentalement de l'assurance automobile standard en offrant une couverture à valeur garantie, qui verse un montant convenu en cas de perte totale, et présente généralement des primes plus basses en raison d'une utilisation restreinte. Cette assurance est cruciale pour les collectionneurs canadiens, car elle protège la valeur souvent croissante de leur véhicule et s'adapte aux modes d'utilisation, de rangement et de plaisir uniques de ces voitures. Comprendre les règles d'admissibilité spécifiques, les options de couverture et les erreurs courantes d'évaluation est essentiel pour obtenir une protection adéquate pour un bien automobile précieux.
Qu'est-ce qui définit une voiture classique ou de collection
Aux fins d'assurance au Canada, une voiture classique ou de collection n'est pas définie uniquement par son âge. Bien que de nombreux assureurs exigent qu'un véhicule ait au moins 20 ans et soit non modifié, la classification repose davantage sur son utilisation, son rangement et sa valeur marchande. Une voiture de collection est typiquement un véhicule dont la valeur marchande s'apprécie ou se maintient, rangé dans une installation sécurisée et fermée, et non utilisé pour le transport quotidien ou comme véhicule de remplacement. Cette définition large peut englober les automobiles antiques, les voitures vintage, les hot rods, les véhicules personnalisés, les véhicules d'intérêt spécial et même certains modèles plus récents considérés comme des classiques modernes ou futurs. L'état, la provenance, l'originalité et la documentation du véhicule jouent tous un rôle important dans son statut et son évaluation. Les assureurs évaluent ces facteurs pour déterminer si une voiture est admissible à une police spécialisée pour collectionneurs plutôt qu'à une police standard pour véhicule utilitaire. Les véhicules construits entre 1980 et 1989, par exemple, peuvent être classés comme classiques s'ils sont d'origine et répondent à d'autres critères. Le point essentiel est que la voiture est considérée comme un objet de collection, son utilisation étant dédiée au plaisir et à l'exposition plutôt qu'à des tâches utilitaires quotidiennes.
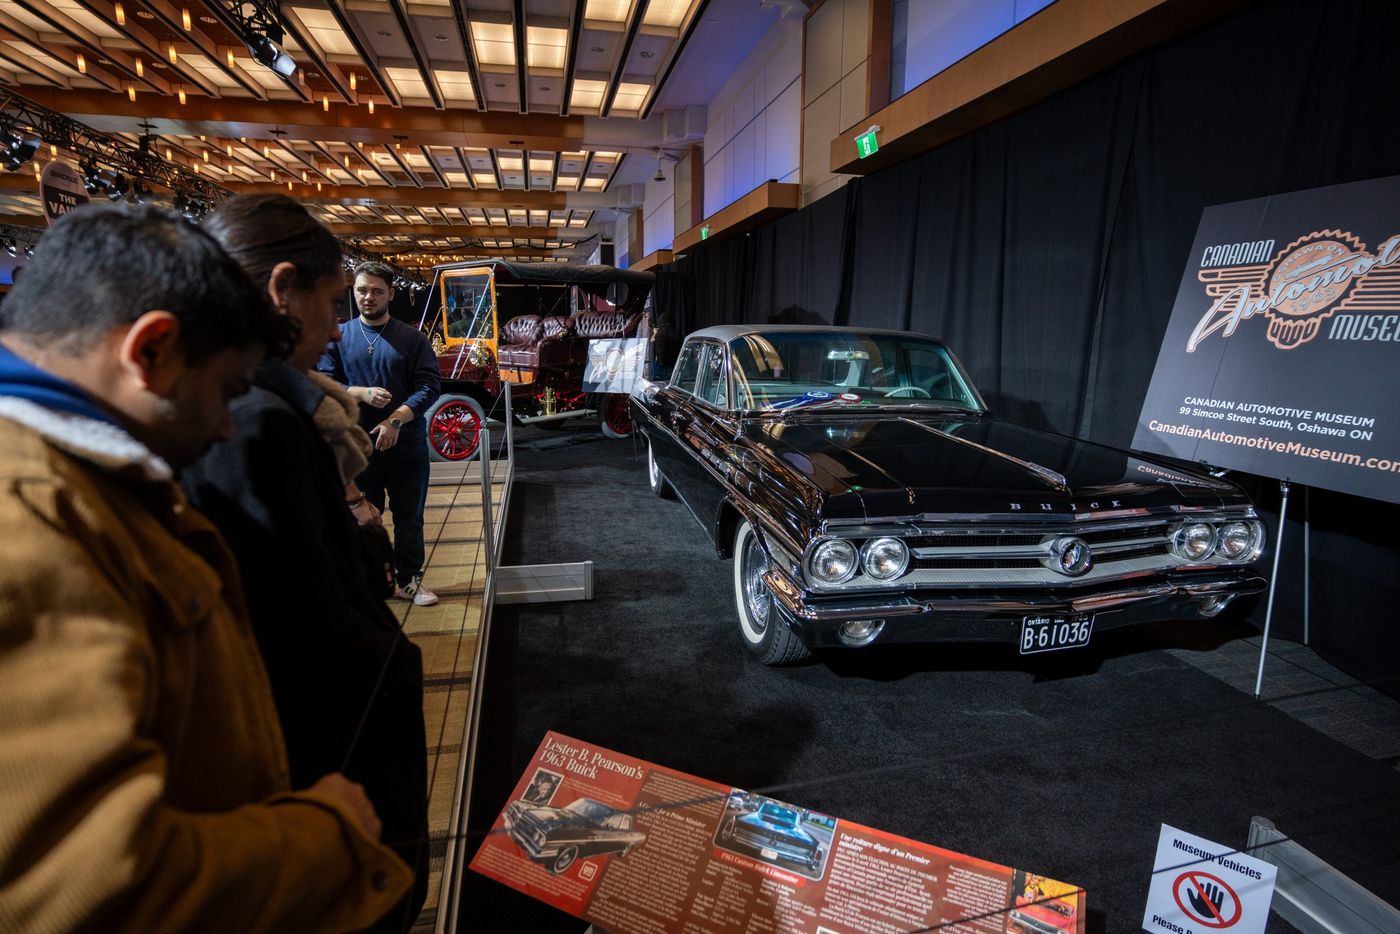
Comment l'assurance pour collectionneurs diffère de l'assurance automobile standard
L'assurance pour voitures classiques diffère de l'assurance automobile régulière de plusieurs façons fondamentales qu'il est essentiel que les propriétaires comprennent. La différence la plus significative concerne la base des paiements de réclamation. L'assurance automobile standard couvre typiquement la valeur marchande réelle du véhicule, qui se déprécie avec le temps. En revanche, l'assurance pour voitures de collection offre une couverture à valeur garantie ou convenue, où le propriétaire et l'assureur s'entendent sur la valeur de la voiture au début de la police, et ce montant complet est versé en cas de perte totale couverte, moins toute franchise. Cela protège la valeur marchande souvent croissante du véhicule. Une autre distinction majeure concerne l'utilisation. L'assurance régulière est pour la conduite quotidienne, y compris les déplacements domicile-travail et les courses, tandis que les polices pour collectionneurs sont pour une utilisation de plaisir, les expositions, les défilés et les activités de club, avec des interdictions strictes contre l'usage quotidien. Les structures de primes diffèrent également. Les primes standard sont basées sur le risque du conducteur et le modèle du véhicule, tandis que les primes pour collectionneurs sont principalement basées sur la valeur convenue du véhicule, son rangement et son utilisation limitée, ce qui entraîne souvent des coûts inférieurs. Enfin, les polices pour collectionneurs sont généralement plus accommodantes envers les modifications et améliorations visant à maintenir ou améliorer l'authenticité ou la valeur d'un véhicule, alors que les polices standard peuvent restreindre de tels changements.
Les polices d'assurance pour voitures de collection comprennent couramment une suite de couvertures et d'avantages intégrés conçus pour le mode de vie d'un passionné. Celles-ci incluent typiquement la responsabilité civile, les prestations d'accident, l'indemnisation directe pour les dommages matériels et la protection contre les conducteurs non assurés, similaires à une police standard. Cependant, elles offrent également des protections spécialisées que l'on ne trouve pas dans l'assurance de tous les jours. Les améliorations optionnelles ou incluses clés peuvent couvrir les pièces de rechange, offrir une couverture automatique pour les véhicules de collection nouvellement acquis et offrir une protection de la valeur marchande. Une caractéristique notable offerte par certains assureurs est le droit de récupération du véhicule (Cherished Salvage), qui permet au titulaire de la police de conserver l'épave d'un véhicule déclaré perte totale sans déduction du règlement. Une autre couverture précieuse est la protection pour un véhicule pendant sa restauration ou sa construction. Certaines polices incluent également une couverture de relocalisation d'urgence, remboursant jusqu'à la moitié des dépenses engagées pour déplacer le véhicule vers un endroit sûr lors d'une urgence déclarée comme une inondation ou un feu de forêt. Ces couvertures spécifiques font partie de ce qui distingue une police pour collectionneurs d'une police automobile standard.
Exigences d'admissibilité et restrictions courantes
Pour être admissible à l'assurance pour voitures classiques au Canada, le véhicule et le propriétaire doivent répondre à des critères spécifiques établis par l'assureur. Les facteurs d'admissibilité courants visent à limiter le risque en contrôlant comment et où la voiture est utilisée et rangée. Le véhicule lui-même ne doit pas être utilisé pour le transport quotidien, y compris le navettage vers le travail ou l'école, les courses de routine, ou comme véhicule principal ou de remplacement. Son utilisation doit être restreinte à la conduite de plaisir, aux activités de voitures de collection, aux défilés et aux expositions. La plupart des assureurs imposent une limite de kilométrage annuelle, souvent citée comme moins de 5 000 kilomètres par année, bien que certaines polices offrent une utilisation flexible sans limites de kilométrage fixes. Un rangement sécurisé est presque toujours obligatoire, exigeant que le véhicule soit gardé dans une installation fermée et verrouillée comme un garage privé lorsqu'il n'est pas utilisé. Le conducteur doit également posséder un bon dossier de conduite. Les assureurs tiendront également compte de l'âge, du modèle et de toute modification du véhicule pour déterminer l'admissibilité. Il est important de noter que la disponibilité de la couverture et les règles spécifiques peuvent varier selon la province, et que toutes les couvertures ou rabais ne sont pas offerts dans toutes les régions.
- Le véhicule ne doit pas être utilisé pour le navettage quotidien, le travail ou les courses régulières.
- L'utilisation est typiquement restreinte au plaisir, aux défilés, aux expositions et aux événements de club.
- Une installation de rangement sécurisée et fermée (p. ex., un garage privé) est requise.
- Le conducteur doit généralement avoir un bon dossier de conduite.
- De nombreux assureurs exigent que le véhicule ait au moins 20 ans.
- Le kilométrage annuel est souvent limité, généralement à moins de 5 000 km.
- Le véhicule ne peut pas être la source principale ou secondaire de transport.
- La disponibilité de la couverture et les restrictions spécifiques peuvent varier selon la province canadienne.
Les polices stipulent explicitement que l'automobile décrite doit être utilisée exclusivement pour les activités de voitures de collection, les défilés et un plaisir limité. Le plaisir limité n'inclut aucun usage commercial ni la conduite quotidienne régulière comme le navettage vers et depuis le travail ou l'école. En aucun cas l'automobile décrite ne doit être une source principale de transport. Ce langage strict est standard dans la plupart des ententes de fournisseurs et constitue la base de l'évaluation des risques qui permet des primes plus basses et une couverture à valeur garantie. La police est adaptée au véhicule et aux besoins spécifiques du propriétaire, ce qui signifie que vous ne paierez pas pour des extras que vous n'utilisez pas, affinant davantage l'admissibilité et la structure des coûts.
Détermination du coût et facteurs influençant les primes
Le coût de l'assurance pour voitures classiques au Canada est typiquement plus abordable que l'assurance automobile standard pour un véhicule comparable, avec des économies potentielles moyennes allant jusqu'à 33 pour cent. En Ontario, par exemple, les primes annuelles peuvent varier de 300 $ à 1 000 $. Ce coût inférieur est principalement dû au risque réduit associé au kilométrage limité, au rangement sécurisé et aux habitudes de conduite prudentes des passionnés. Le facteur unique le plus important déterminant la prime est la valeur convenue du véhicule établie entre le propriétaire et l'assureur. D'autres facteurs critiques incluent la façon et l'endroit où la voiture est rangée, les installations fermées et sécurisées menant à des taux plus bas. Le dossier de conduite et l'historique des réclamations du propriétaire sont également pris en compte. Bien que l'âge, la marque et le modèle du véhicule soient des facteurs, ils sont pesés différemment que dans l'assurance standard, avec un accent sur la valeur de collection. Toute modification ou personnalisation doit être divulguée, car elle peut affecter à la fois la valeur et le profil de risque. Enfin, les modes d'utilisation spécifiques, comme la participation à des événements de club par rapport à la simple conduite de plaisir, peuvent influencer le devis de prime final.
Ces économies sont quantifiées par des données, comme les données des consommateurs canadiens recueillies par Hagerty entre le 1er avril 2024 et le 31 octobre 2024, sur les devis pour une seule voiture. Le chiffre de jusqu'à 33 pour cent d'économies moyennes est basé sur ces données. Le calcul de la prime reflète la compréhension qu'une voiture classique est un bien précieux conduit avec une grande prudence, contrairement à un véhicule utilitaire quotidien qui est évalué comme un véhicule à usage régulier. Il est essentiel que les propriétaires fournissent des informations précises sur tous ces facteurs pour recevoir un devis correct et éviter des problèmes pendant le processus de réclamation. La prime finale est le résultat d'une police sur mesure qui vise à éviter de facturer des extras dont le propriétaire n'a pas besoin tout en offrant des protections spécifiques au mode de vie des voitures de collection. Parce que l'assureur se spécialise dans ce marché, il peut offrir ces primes ajustées qui reflètent le profil de risque réellement plus bas d'une voiture de collection.
Le processus d'évaluation et comment éviter les erreurs courantes
Évaluer correctement la valeur d'une voiture classique est une étape critique pour obtenir une couverture d'assurance adéquate, et c'est là que les propriétaires font le plus souvent des erreurs. La valeur convenue, qui forme la base de la couverture à valeur garantie, doit être une représentation juste et précise de la valeur de la voiture. L'erreur la plus fréquente est que les propriétaires surestiment l'état de leur véhicule. Il est essentiel d'utiliser un système de classement d'état standardisé, comme celui des outils d'évaluation Hagerty qui utilise des grades de 1 à 4, le 1 étant le meilleur. Les voitures dans les conditions 1 et 2 sont extrêmement rares, et les véhicules dans les conditions 5 et 6 existent également même si les guides de prix ne publient pas de valeurs pour eux. Identifier correctement la voiture est tout aussi crucial. Cela implique de spécifier l'année exacte, la marque, le modèle, la sous-version, le style de carrosserie, le moteur et les options d'usine uniques. La provenance, l'historique, le nombre de propriétaires, l'originalité et la documentation peuvent tous augmenter significativement la valeur d'un véhicule et doivent être documentés de manière approfondie.
Pour établir une valeur fiable, les propriétaires devraient comparer les valeurs actuelles des guides de prix avec les ventes publiques récentes et les prix demandés pour des véhicules similaires. Se fier uniquement à la valeur sentimentale ou à une évaluation irréaliste mène à une couverture incorrecte, ce qui peut entraîner une surassurance et un paiement trop élevé, ou pire, une sous-assurance et un faible paiement après une perte totale. La valeur convenue affichée sur la page des déclarations de la police est le montant total de la valeur assurée, indépendamment des changements aux taux de taxe ou des fluctuations monétaires. En cas de perte totale, toute franchise ou valeur de récupération si elle est conservée par l'assuré sera soustraite de ce montant total payé. Ce processus souligne l'importance d'une évaluation initiale précise soutenue par une documentation et des outils d'évaluation professionnels. De nombreux propriétaires font l'erreur de ne pas prendre le temps d'obtenir une image complète des options uniques et de l'historique de leur véhicule, qui sont clés pour sa véritable valeur marchande.
Couvertures spécialisées et améliorations de police
Au-delà des couvertures d'assurance de base, les polices pour voitures classiques au Canada incluent ou offrent souvent une variété de garanties supplémentaires et d'avantages qui répondent aux besoins uniques des collectionneurs. Ces améliorations sont conçues pour offrir une protection complète à la fois pour le véhicule et l'investissement du propriétaire. Le droit de récupération du véhicule (Cherished Salvage) est une option notable qui accorde au titulaire de la police le droit de conserver l'épave d'un véhicule déclaré perte totale sans déduction du montant du règlement. La couverture de restauration est une autre caractéristique clé, protégeant le véhicule et les outils contre la perte ou les dommages pendant que la voiture est en cours de restauration ou de construction neuve. Pour ceux qui s'inquiètent des catastrophes naturelles, certaines polices fournissent une couverture de relocalisation d'urgence, remboursant jusqu'à la moitié des dépenses engagées pour déplacer le véhicule vers un endroit sûr en raison d'une urgence déclarée comme des inondations ou des feux de forêt. Ces couvertures spécifiques font partie de ce qui distingue une police pour collectionneurs d'une police automobile standard.
D'autres améliorations courantes incluent la couverture automatique pour les véhicules de collection nouvellement acquis, assurant qu'un nouvel achat est temporairement protégé selon les termes de la police existante. La couverture pour pièces de rechange est disponible pour protéger les composants supplémentaires de valeur. La protection de la valeur marchande peut aider à ajuster la couverture si la valeur marchande d'un véhicule augmente significativement pendant la période de la police. Ces couvertures optionnelles, combinées à un service de réclamation dédié d'évaluateurs formés aux véhicules de collection, créent un filet de sécurité adapté au passe-temps de la voiture de collection. Les fournisseurs insistent sur l'utilisation de pièces du fabricant d'équipement d'origine et sur le travail avec des installations de réparation spécialisées pour s'assurer que les véhicules sont restaurés correctement, maintenant leur valeur et leur authenticité après une réclamation. Le Hagerty Drivers Club est un exemple de programme complet d'assistance routière 24/7 conçu pour les voitures de collection, garantissant un remorquage par plate-forme avec sangles souples pour des services comme le déverrouillage, le démarrage de batterie et le changement de pneu.
Le processus de réclamation pour les véhicules de collection
Déposer une réclamation sur une police pour voiture classique au Canada est conçu pour être traité par des spécialistes qui comprennent la nature unique des véhicules de collection. De nombreux assureurs fournissent des lignes de réclamation dédiées 24/7, permettant aux propriétaires de signaler une perte immédiatement sans attendre les heures d'ouverture, ce qui est important étant donné la courte saison de conduite canadienne. Les évaluateurs de réclamation assignés sont souvent des passionnés eux-mêmes ou sont spécifiquement formés à la réparation de véhicules de collection, comprenant le besoin de pièces correctes et d'un savoir-faire approprié. Ces experts travaillent avec un réseau de fournisseurs de premier ordre, y compris des évaluateurs, des installations de réparation et des fournisseurs de pièces qui se spécialisent dans les voitures classiques, bien que les titulaires de police conservent généralement l'option de choisir leur propre réparateur. Le processus vise un service prioritaire pour retourner le véhicule au propriétaire aussi rapidement que possible sans compromettre la qualité. Les évaluateurs sont soucieux de normes de service élevées et connaissent les meilleurs matériaux et personnes pour le travail, ce qui permet de gagner du temps pendant le processus de réclamation.
En cas de perte totale, la couverture à valeur garantie assure que le paiement est le montant préalablement convenu, sous réserve de la franchise de la police. Dans des provinces comme le Manitoba et la Saskatchewan, le règlement peut impliquer une coordination avec la police d'assurance gouvernementale. En Alberta et au Québec, la valeur convenue est appliquée par le biais d'une garantie supplémentaire spécifique appelée la garantie de valeur garantie plus (Guaranteed Value Plus Endorsement). La valeur convenue payée est la valeur assurée totale, indépendamment des changements aux taux de taxe, des fluctuations monétaires ou d'autres frais ajoutés pour acheter un véhicule de remplacement. Le service de réclamation est un aspect déterminant d'une bonne police pour collectionneurs, les fournisseurs affirmant que leurs marchés d'élite fournissent des équipes d'experts en évaluation pour s'assurer que les biens précieux sont réparés selon les spécifications originales du fabricant. Ce service expert aide à atténuer les tracas possibles et permet au propriétaire de retrouver le plaisir de son véhicule.
Paysage des fournisseurs et obtention d'un devis
Le marché de l'assurance pour voitures classiques au Canada comprend des fournisseurs spécialisés et des partenariats entre des assureurs majeurs et des administrateurs experts. Un exemple de premier plan est le partenariat entre RBC Insurance et Hagerty Canada, décrit comme le principal programme d'assurance pour classiques et collectionneurs au Canada. Hagerty Canada lui-même fournit une couverture souscrite par Elite Insurance Company, une société d'Aviva Canada. Ces programmes spécialisés sont distincts des offres d'assurance standard parce qu'ils sont construits spécifiquement pour les classiques, avec la souscription et les réclamations gérées par des personnes qui comprennent les véhicules de collection. Lorsqu'ils recherchent un devis, les propriétaires peuvent généralement contacter les fournisseurs par téléphone, courriel ou par l'intermédiaire d'un courtier. Le processus de devis nécessitera des informations détaillées sur le véhicule, y compris son numéro d'identification (VIN), son état, ses modifications, son rangement et son utilisation prévue.
Il est conseillé de travailler avec des courtiers ou des conseillers qui ont une expertise dans ce créneau, car ils peuvent fournir des conseils impartiaux et négocier des conditions dans le meilleur intérêt des besoins uniques du propriétaire. Ces professionnels ont accès à un large éventail de fournisseurs d'assurance spécialisés et peuvent aider avec les exigences d'admissibilité spécifiques et les options de couverture disponibles dans la province du propriétaire. Étant donné que les couvertures ne sont pas disponibles dans toutes les provinces et que l'acceptation finale du risque est déterminée par le souscripteur, consulter un conseiller expérimenté est une étape pratique pour les collectionneurs canadiens qui cherchent à protéger correctement leurs véhicules. Les cabinets de courtage indépendants travaillent avec des entreprises leaders de l'industrie pour offrir des polices complètes, et ils établissent une relation de confiance pour gérer l'assurance personnelle et le portefeuille de gestion des risques du propriétaire au fil du temps.
Questions fréquentes
Combien coûte l'assurance pour voiture classique en Ontario ?
En Ontario, vous pouvez vous attendre à payer entre 300 $ et 1 000 $ par année pour l'assurance d'une voiture classique. Votre prime dépendra de plusieurs facteurs, principalement la valeur convenue de votre véhicule, ainsi que ses conditions de rangement, votre dossier de conduite et la façon dont vous prévoyez utiliser la voiture. Les primes sont souvent plus basses que l'assurance automobile standard, avec des économies moyennes allant jusqu'à 33 pour cent, en raison du kilométrage limité et de l'utilisation prudente associées aux véhicules de collection. Le coût final est basé sur une police sur mesure qui reflète le risque réellement plus bas d'une voiture de collection.
Qu'est-ce que la couverture à valeur garantie ?
La couverture à valeur garantie, aussi appelée valeur convenue, est une caractéristique clé de l'assurance pour voitures classiques. Vous et votre assureur convenez d'une valeur spécifique pour votre véhicule lorsque la police est rédigée. En cas de perte totale couverte, vous êtes payé de ce montant convenu, moins votre franchise, sans dépréciation appliquée. Cela diffère de l'assurance automobile standard, qui paie la valeur marchande réelle (la valeur marchande dépréciée) au moment de la perte, ce qui est souvent beaucoup plus bas pour une voiture de collection. La valeur convenue est verrouillée et affichée sur la page des déclarations de votre police.
Puis-je conduire ma voiture classique au travail ?
Non, les polices d'assurance pour voitures classiques interdisent presque universellement d'utiliser le véhicule assuré pour le navettage quotidien vers le travail ou l'école, les courses de routine, ou comme source principale ou secondaire de transport. L'utilisation permise est strictement pour la conduite de plaisir, les activités de voitures de collection, les défilés, les expositions et des événements similaires. Utiliser la voiture pour le navettage quotidien violerait les conditions de la police et pourrait entraîner un refus de réclamation ou l'annulation de la police. Le libellé de la police stipule explicitement que l'automobile ne doit en aucun cas être une source principale de transport.
Quel âge doit avoir une voiture pour être admissible comme classique ?
Un critère commun utilisé par de nombreux assureurs est qu'un véhicule doit avoir au moins 20 ans pour être admissible comme classique ou antiquité. Cependant, l'âge n'est qu'un facteur. Le véhicule doit également être dans un état de collection, rangé correctement, et utilisé uniquement pour le plaisir et l'exposition. Certains programmes assurent également des véhicules plus récents considérés comme des collections modernes ou des classiques futurs, basés sur leur valeur marchande et leur statut auprès des passionnés plutôt que sur l'âge seul. Par exemple, les véhicules d'origine construits entre 1980 et 1989 peuvent être classés comme classiques.
Les modifications sont-elles couvertes par l'assurance pour voitures classiques ?
Oui, l'assurance pour voitures classiques est généralement conçue pour soutenir les propriétaires de voitures de collection et offre souvent une couverture pour les modifications, améliorations et mises à niveau visant à maintenir ou améliorer la valeur ou l'authenticité du véhicule. C'est un avantage distinct par rapport à de nombreuses polices automobiles standard, qui peuvent limiter ou restreindre les modifications. Vous devez divulguer toutes les modifications à votre assureur pour vous assurer qu'elles sont correctement couvertes et reflétées dans la valeur convenue du véhicule. La police est construite pour accommoder les changements qui préservent ou améliorent le statut de collection de la voiture.
Quelle est l'erreur la plus courante que les gens font lorsqu'ils assurent une voiture classique ?
L'erreur la plus courante et critique est d'évaluer incorrectement l'état du véhicule, souvent en le surestimant. Les propriétaires devraient utiliser une échelle de classement d'état détaillée (comme le système de 1 à 4 utilisé par les outils d'évaluation) pour une évaluation objective. Le deuxième facteur le plus important est de ne pas identifier correctement les spécifications exactes, les options et la provenance de la voiture, qui affectent tous sa valeur. Une évaluation inexacte mène à une couverture inadéquate et à une perte financière potentielle après une réclamation. Prendre le temps pour une évaluation complète à l'aide d'outils professionnels est essentiel.
Sources et lectures complémentaires
- Coverage for Classic & Collector Cars hagerty.ca
- Collector Car Insurance Ontario aviva.ca
- Collector Car Insurance for Collector or Classic Cars rbcinsurance.com
- Get a Quote for Classic Car Insurance allstate.ca
- Collector Car Insurance acera.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.