Obtenir une soumission d'assurance habitation au Canada implique de comparer la couverture et les primes de plusieurs assureurs pour trouver une police qui correspond à vos besoins et à votre budget. Bien que l'assurance habitation ne soit pas exigée par la loi, la plupart des prêteurs hypothécaires la rendent obligatoire, et elle offre une protection financière essentielle pour votre propriété et vos biens. Le coût annuel moyen est d'environ 1 300 $, mais les primes augmentent en raison de facteurs comme l'inflation et les conditions météorologiques extrêmes. Comparer des soumissions en ligne est un moyen pratique pour les propriétaires canadiens d'économiser potentiellement des centaines de dollars chaque année.
Comment les primes d'assurance habitation sont calculées
Les assureurs calculent votre prime d'assurance habitation en évaluant le niveau de risque associé à vous et à votre propriété. L'emplacement de votre maison fournit des informations cruciales, indiquant les risques d'inondation, d'incendie, d'effraction ou de vandalisme. Des facteurs comme la distance à la caserne de pompiers la plus proche sont également pris en compte. L'âge de votre maison est un autre facteur clé, car les maisons plus récentes attirent généralement des primes plus basses en raison d'un risque moindre de problèmes comme des tuyaux brisés ou des pannes électriques. Les détails spécifiques à la police que vous choisissez, comme le montant de votre franchise, le type de couverture sélectionné et tout avenant optionnel, influencent directement votre soumission finale. Les assureurs évaluent également votre historique de réclamations, et le fait de n'avoir fait aucune réclamation peut mener à des rabais. D'autres éléments comme le type de construction de votre maison et les systèmes de chauffage sont pris en compte dans le calcul de la soumission personnalisée pour déterminer votre prime annuelle.
Les périls spécifiques, ou événements, couverts par votre police affectent également le calcul de la prime. Les périls couverts courants incluent l'incendie, le vent, la grêle et le vol, tandis que les risques comme les inondations, les tremblements de terre, l'usure normale et les incidents cybernétiques sont typiquement exclus ou nécessitent des avenants distincts. Les assureurs utilisent toutes ces données pour estimer la probabilité et le coût potentiel d'une réclamation, ce qui forme la base de votre prime personnalisée. Le coût final est un équilibre entre l'évaluation du risque par l'assureur et les limites de couverture et les franchises que vous sélectionnez lors de la constitution de votre police.
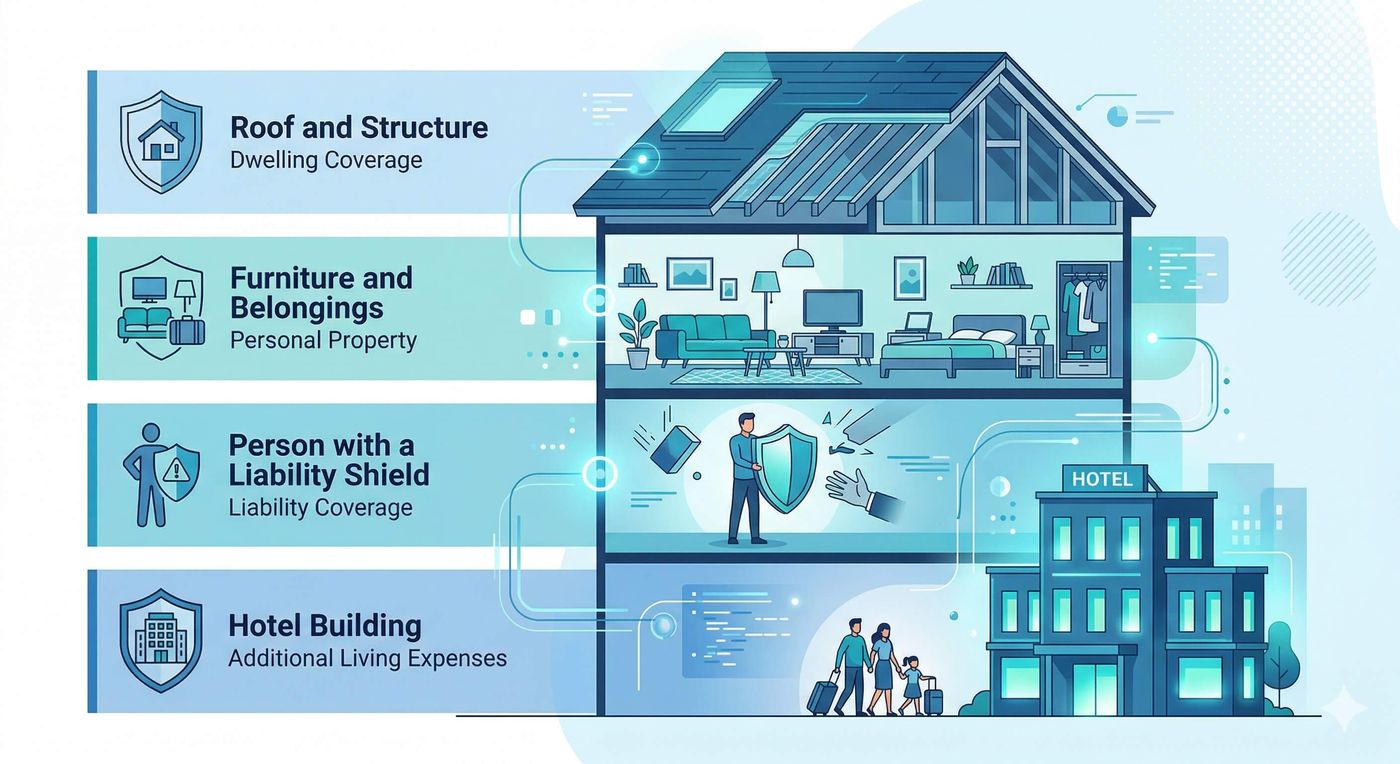
Composantes de base d'une police d'assurance habitation standard
Une police d'assurance habitation est un contrat où vous payez des primes régulières en échange de la couverture par l'assureur de risques financiers spécifiques. Bien que les termes diffèrent selon le fournisseur, les plans standards incluent typiquement quatre principaux domaines de couverture. La couverture pour votre bâtiment protège la structure physique de votre maison contre les dommages causés par des périls couverts. La couverture des biens s'applique à vos effets personnels à l'intérieur de la maison, comme les meubles et les appareils électroniques. La protection de la responsabilité civile vous couvre si quelqu'un est blessé sur votre propriété et que vous êtes jugé légalement responsable. La couverture des frais de subsistance supplémentaires aide à payer un logement temporaire et des frais quotidiens plus élevés si votre maison devient inhabitable en raison d'un événement couvert comme un incendie. Il est important de comprendre que la couverture est basée sur la valeur de remplacement de votre maison et de vos biens, et non sur leur valeur marchande actuelle. Vous devriez réviser vos montants de couverture régulièrement, surtout après des rénovations majeures ou des achats importants.
La plupart des polices fonctionnent sur le principe que vous payez une franchise, qui est votre montant à payer de votre poche, avant que la couverture de l'assureur ne commence pour une réclamation. La police définit exactement ce qui est et n'est pas couvert, et ces détails sont contenus dans les conditions générales officielles qui régissent le contrat. La couverture standard est conçue pour protéger contre la plupart des causes courantes de perte ou de dommage, mais des exclusions s'appliquent toujours. Pour une protection complète, de nombreux Canadiens optent pour une police tous risques, qui offre la couverture la plus large, par opposition à une police à périls nommés plus limitée qui ne couvre que des événements spécifiquement listés.
Types de polices d'assurance habitation et couvertures optionnelles
Au-delà d'une police standard, les assureurs offrent différents types de plans et d'avenants pour correspondre à diverses situations de vie. Les principaux types de police sont l'assurance habitation pour les maisons individuelles, l'assurance copropriété pour les propriétaires d'unités de condos, l'assurance locataire pour les locataires et l'assurance pour propriété saisonnière. Bien qu'une police tous risques offrant la plus grande protection soit le choix écrasant des Canadiens, les polices à périls nommés qui ne couvrent que des événements listés spécifiquement sont une autre option. Les avenants d'assurance habitation sont des couvertures optionnelles que vous pouvez ajouter à votre police pour un coût supplémentaire. Les avenants populaires incluent la couverture pour l'eau qui entre par le toit, les murs, les portes ou les fenêtres, qui est souvent distincte de la couverture standard pour les dommages d'eau. Vous pouvez également ajouter des limites de responsabilité civile accrues, une couverture pour la récupération suite à un vol d'identité ou une protection spécifique pour des objets de valeur comme les bijoux. De nombreuses polices standards ont des limites de couverture plus basses pour les objets de valeur tels que les vélos, les œuvres d'art, l'équipement sportif et les collections, rendant les avenants nécessaires pour une protection complète.
Certains assureurs offrent des caractéristiques de police uniques, comme la Solution du million de dollars, qui fournit un montant global de couverture pour votre maison, vos biens et vos frais de subsistance supplémentaires pour éviter les lacunes. D'autres options personnalisables incluent le choix de reconstruire à un endroit différent ou d'acheter des articles différents plutôt que de remplacer exactement ceux que vous aviez. Si vous partagez occasionnellement votre maison en tant que location à court terme, des avenants spécifiques peuvent être disponibles pour couvrir cette activité. Il est crucial de parler avec un conseiller en assurance pour vous assurer d'avoir les bons avenants pour votre situation spécifique, car les détails de couverture et leur disponibilité varient considérablement entre les fournisseurs et les provinces.
Facteurs courants entraînant des hausses de primes au Canada
Les primes d'assurance habitation augmentent partout au Canada en raison de plusieurs facteurs de marché interconnectés. L'inflation augmente le coût des matériaux et de la main-d'œuvre pour les réparations et la reconstruction, que les assureurs répercutent sur les assurés. Une pénurie de main-d'œuvre dans l'industrie de la construction signifie que les réparations prennent plus de temps et coûtent plus cher, ce qui fait encore augmenter les coûts des réclamations et les primes. La fréquence et la gravité croissantes des catastrophes naturelles dues aux changements climatiques ont entraîné un volume élevé de réclamations coûteuses. En 2025 seulement, les intempéries ont causé plus de 2,4 milliards $ de dommages assurés à la suite d'événements comme des feux de forêt et des inondations. Ces augmentations ne sont pas uniformes à travers le pays. Des variations provinciales existent, par exemple, au deuxième trimestre de 2026, les primes en Alberta ont augmenté de 11,9 % par rapport à l'année précédente, tandis que celles de l'Ontario ont augmenté de 4,2 %. Tous ces facteurs se combinent pour créer une pression à la hausse sur le coût de l'assurance habitation pour les propriétaires canadiens.
Le volume élevé de réclamations dues aux événements météorologiques extrêmes exerce une pression directe sur la rentabilité des assureurs, entraînant des hausses de tarifs pour maintenir la stabilité financière. Les coûts de reconstruction ont augmenté en raison de l'inflation des matériaux de construction et des pénuries de main-d'œuvre mentionnées précédemment. Alors que les réclamations deviennent plus fréquentes et plus coûteuses, le modèle de risque pour des régions entières change, entraînant des augmentations de primes plus larges. Les propriétaires dans des zones nouvellement considérées à haut risque d'inondation ou de feux de forêt peuvent voir des ajustements de primes particulièrement marqués. Cette tendance souligne l'importance de comparer régulièrement les soumissions pour vous assurer que vous obtenez toujours un tarif concurrentiel pour la couverture dont vous avez besoin.
Étapes pour obtenir et comparer des soumissions d'assurance précises
Obtenir et comparer des soumissions d'assurance habitation est un processus simple qui peut être complété en ligne en quelques minutes. Vous commencez par fournir des informations précises sur votre propriété et vous-même via un outil de soumission en ligne. Il est crucial d'être aussi honnête et précis que possible sur tous les facteurs d'évaluation, car fournir des informations inexactes peut mener à une souscription incorrecte et à une annulation potentielle de la police plus tard. Le système en ligne utilisera vos détails pour générer une soumission personnalisée de ce fournisseur. Pour comparer efficacement, vous devriez répéter ce processus avec plusieurs assureurs ou utiliser un service de comparaison qui fournit des soumissions de plusieurs compagnies à la fois. Lors de l'examen des soumissions, regardez au-delà du prix de la prime pour comparer les détails de couverture, les franchises et toute exclusion. Finalement, vous pouvez acheter la police de votre choix directement en ligne ou parler avec un conseiller en assurance pour finaliser les détails. Vous devriez toujours informer votre assureur de tout changement dans votre situation de vie, comme de nouveaux membres du ménage, des animaux de compagnie ou des rénovations, pour assurer une couverture continue et précise.
Suivre un processus clair vous assure d'obtenir une estimation réaliste et de trouver une couverture appropriée. Vous devriez rassembler des informations précises sur votre maison et vos biens avant de commencer, puis utiliser les outils de soumission en ligne des assureurs individuels ou des sites de comparaison. Fournir les mêmes informations à chaque source permet une comparaison équitable, et vous devez examiner attentivement les détails de couverture, les limites et les exclusions dans chaque soumission. Vérifier les rabais applicables auxquels vous pourriez avoir droit, comme ceux pour le regroupement ou les systèmes d'alarme, est une étape clé avant de sélectionner la police qui offre la meilleure combinaison de couverture et de valeur. Vous pouvez ensuite compléter l'achat en ligne ou avec un conseiller, et n'oubliez pas de mettre à jour votre politique chaque fois que vos circonstances changent pour maintenir une protection adéquate.
- Rassemblez des informations précises sur votre maison et vos biens.
- Utilisez les outils de soumission en ligne des assureurs individuels ou des sites de comparaison.
- Fournissez les mêmes informations à chaque source pour une comparaison équitable.
- Examinez les détails de couverture, les limites et les exclusions dans chaque soumission.
- Vérifiez les rabais applicables auxquels vous pourriez avoir droit.
- Sélectionnez la police qui offre la meilleure combinaison de couverture et de valeur.
- Complétez l'achat en ligne ou avec un conseiller.
- Mettez à jour votre police chaque fois que vos circonstances changent.
Maintenir l'exactitude tout au long de ce processus évite les surprises lors du dépôt d'une réclamation et aide à obtenir une couverture abordable à long terme. Une annulation dans votre dossier pour fausse déclaration peut affecter gravement votre capacité future à obtenir une assurance. Une fois que vous achetez une police, vous pouvez la gérer via un compte en ligne ou une application mobile, où vous pouvez accéder à la preuve d'assurance, soumettre des réclamations et mettre à jour vos informations. Certains assureurs offrent également des avantages comme une garantie de trois ans sur la main-d'œuvre pour les réparations si vous utilisez leur réseau de fournisseurs pour une réclamation.
Rabais disponibles pour réduire votre prime d'assurance habitation
De nombreux assureurs offrent des rabais qui peuvent aider à réduire votre prime d'assurance habitation tout en maintenant votre couverture. L'une des économies les plus courantes et les plus importantes provient du regroupement de votre assurance habitation et auto avec le même fournisseur, avec des économies potentielles annoncées jusqu'à 15 % ou une moyenne de 960 $ annuellement. L'installation de dispositifs de protection comme un système d'alarme centralisé pour le feu ou le vol, ou une alarme d'eau centralisée pour aider à prévenir les dommages d'eau, peut également vous donner droit à des taux réduits. Les assureurs offrent souvent des rabais pour les maisons neuves, typiquement celles de cinq ans ou moins, car elles sont considérées comme moins risquées. Maintenir un dossier sans réclamation peut mener à des économies substantielles, certaines compagnies offrant un rabais moyen de 25 % pour les nouveaux clients sans réclamation. L'adhésion à certaines associations d'anciens élèves, groupes professionnels ou plans parrainés par l'employeur peut donner accès à des tarifs de groupe préférentiels. Choisir une franchise plus élevée, qui est le montant que vous payez de votre poche lors d'une réclamation, réduira votre prime régulière. Les retraités peuvent également bénéficier de rabais spécifiques sur leurs polices d'assurance habitation.
Des opportunités d'économies supplémentaires existent, comme des rabais supplémentaires pour obtenir une soumission et acheter votre police en ligne, ce qui peut économiser 10 % sur votre premier terme. Si votre maison est sans hypothèque, certains assureurs offrent des économies exclusives sur votre police. Assurer plusieurs propriétés avec la même compagnie peut mener à d'autres rabais. Certains fournisseurs offrent des récompenses ou des rabais pour l'installation de systèmes spécifiques de détection de fuites d'eau. Il est important de rechercher activement ces rabais et de vous renseigner à leur sujet lors de l'obtention de soumissions, car ils ne sont pas toujours appliqués automatiquement. Les pourcentages d'économies spécifiques et les critères d'admissibilité varient selon l'assureur et la province, vous devriez donc confirmer les détails pendant le processus de soumission.
Variations provinciales et considérations clés pour les soumissions
Les primes d'assurance habitation et les facteurs qui les influencent peuvent varier considérablement à travers les provinces canadiennes. Votre code postal est un facteur d'évaluation primaire parce qu'il indique les risques locaux tels que la probabilité d'inondation, de feu de forêt ou de criminalité. Comme noté, l'Alberta a connu une augmentation de prime de 11,9 % d'une année à l'autre au deuxième trimestre de 2026, reflétant des risques régionaux plus élevés et des coûts de réclamation plus élevés. L'augmentation en Ontario pour la même période était de 4,2 %. Les règlements d'assurance provinciaux diffèrent également, affectant les options de couverture disponibles et les libellés des polices. Par exemple, les couvertures optionnelles pour des risques comme le refoulement d'égout ou l'eau de surface peuvent être plus critiques et tarifées différemment selon les conditions météorologiques typiques de la province. Lors de l'obtention de soumissions, il est important de confirmer que la police répond à toute exigence provinciale spécifique. La disponibilité de certains rabais, comme ceux pour les systèmes d'alarme centralisés, est généralement cohérente, mais le pourcentage d'économies exact peut varier selon le fournisseur et la région. Examinez toujours les détails de la police pour comprendre quels périls sont couverts et exclus en fonction de votre emplacement.
Les assureurs doivent adhérer aux lois et règlements d'assurance de chaque province, ce qui peut influencer les formulaires de police standard et les couvertures obligatoires. L'environnement de responsabilité légale dans une province peut également affecter le coût de la couverture de responsabilité civile dans une police d'assurance habitation. Certaines provinces ont des systèmes d'assurance administrés provincialement ou des règles uniques qui impactent le fonctionnement des assureurs privés. Lors de la comparaison des soumissions, assurez-vous de comparer des niveaux de couverture équivalents, car la protection de base peut différer légèrement d'une région à l'autre. Pour la comparaison provinciale la plus précise, utilisez des outils en ligne qui vous permettent de filtrer les soumissions par province ou territoire pour voir les moyennes et offres localisées.
Erreurs importantes à éviter lors de l'obtention de soumissions
Éviter les erreurs courantes pendant le processus de soumission et d'achat est essentiel pour obtenir une assurance habitation valide et abordable. L'erreur la plus significative est de fournir des informations inexactes ou malhonnêtes sur votre demande pour essayer d'obtenir un taux plus bas. Cette fausse déclaration peut mener à une souscription incorrecte et, si elle est découverte, entraîner l'annulation de votre police, ce qui affecte gravement votre assurabilité future et son coût. Une autre erreur est de se concentrer uniquement sur le prix de la prime sans comparer les détails de couverture réels, les limites, les franchises et les exclusions entre les soumissions. Ne pas s'informer sur tous les rabais admissibles et les appliquer, comme ceux pour le regroupement, les alarmes ou les adhésions de groupe, peut signifier laisser de l'argent sur la table. Négliger de mettre à jour votre assureur sur des changements majeurs, comme des rénovations, l'acquisition d'articles de grande valeur ou le démarrage d'une entreprise à domicile, peut vous laisser sous-assuré lorsqu'une réclamation se produit.
Supposer que tous les types de dommages d'eau sont couverts est un malentendu spécifique et coûteux, car les polices standards excluent typiquement le refoulement d'égout et les inondations de surface. Ne pas réviser votre police annuellement pour vous assurer que vos limites de couverture correspondent toujours à la valeur de remplacement de votre maison et de vos biens est une autre omission, surtout en période de forte inflation. Finalement, ne pas magasiner et comparer les soumissions de plusieurs fournisseurs au moment du renouvellement peut entraîner un surpaiement, car les rabais de fidélité sont souvent moins substantiels que les taux d'introduction des concurrents. En étant minutieux, honnête et proactif, vous pouvez éviter ces pièges et obtenir une police qui offre une protection fiable.
Questions fréquentes
L'assurance habitation couvre-t-elle les dommages d'eau?
La couverture pour les dommages d'eau dépend de la cause. Les polices standards couvrent typiquement les dommages d'eau soudains et accidentels provenant de sources internes, comme un tuyau éclaté ou une panne d'appareil. Cependant, la protection pour des pertes comme le refoulement d'égout ou les inondations de surface nécessite habituellement l'achat d'une couverture optionnelle ou d'un avenant. Les dommages dus à des fuites graduelles, aux infiltrations ou aux inondations côtières ne sont généralement pas couverts.
Comment obtenir une soumission d'assurance habitation?
Vous pouvez obtenir une soumission d'assurance habitation rapidement et facilement en ligne. La plupart des grands assureurs et des sites de courtage offrent des outils de soumission en ligne où vous répondez à des questions sur votre propriété et vos besoins de couverture. Le processus est confidentiel et prend habituellement seulement quelques minutes pour générer une estimation de prime personnalisée. Vous pouvez également parler avec un conseiller en assurance ou un courtier au téléphone pour obtenir une soumission.
Que se passe-t-il si je fournis de mauvaises informations sur une soumission?
Fournir des informations inexactes lors de l'obtention d'une soumission peut mener à une souscription incorrecte. Si elle est découverte, cette fausse déclaration pourrait entraîner l'annulation de votre police plus tard. Une annulation dans votre dossier pour cette raison peut affecter gravement votre capacité à obtenir une assurance habitation abordable à l'avenir. Il est essentiel d'être honnête et de mettre à jour votre assureur sur tout changement pour vous assurer d'être correctement couvert.
L'assurance habitation est-elle obligatoire au Canada?
L'assurance habitation n'est pas légalement requise au Canada. Cependant, c'est une décision financière judicieuse et souvent non négociable. La plupart des prêteurs hypothécaires l'exigent comme condition dans l'entente hypothécaire avant d'approuver le prêt. Même si vous possédez votre maison sans hypothèque, l'assurance est fortement recommandée pour protéger votre investissement important contre des risques financiers significatifs tels que l'incendie, le vol et la responsabilité civile. En tant que propriétaire, avoir cette couverture est crucial pour sauvegarder votre propriété et vos finances contre des dommages imprévus.
Que couvre typiquement l'assurance habitation?
Une police d'assurance habitation standard inclut typiquement une couverture pour quatre domaines principaux. Elle couvre le bâtiment lui-même, vos biens personnels ou le contenu, la protection de la responsabilité civile et les frais de subsistance supplémentaires si vous ne pouvez pas rester dans votre maison après une perte couverte. Les événements couverts, connus sous le nom de périls, incluent souvent l'incendie, le vent, la grêle et le vol. Les polices sont des contrats où vous payez des primes régulières, et l'assureur accepte de couvrir ces risques financiers. Les termes spécifiques et les périls couverts peuvent différer selon le fournisseur et le type de police que vous sélectionnez.
Comment puis-je économiser sur mon assurance habitation?
Vous pouvez économiser sur l'assurance habitation par plusieurs méthodes. Regrouper votre assurance habitation et auto avec le même fournisseur peut vous faire économiser jusqu'à 15 % ou une moyenne de 1 050 $. L'installation de systèmes d'alarme centralisés pour le vol, le feu ou les fuites d'eau peut également mener à des rabais. Choisir une franchise plus élevée réduira votre prime. D'autres économies incluent le maintien d'un dossier sans réclamation, ce qui peut économiser en moyenne 25 % pour les nouveaux clients, et l'accès à des tarifs préférentiels par le biais d'associations d'anciens élèves admissibles, d'associations professionnelles ou de groupes d'employeurs. Réviser régulièrement votre police vous assure d'avoir la bonne couverture.
Sources et lectures complémentaires
- Compare Home Insurance Quotes Online & Start Saving ratehub.ca
- Home Insurance Quotes in Canada, Save Up to 15% rbcinsurance.com
- Get A Home Insurance Quote tdinsurance.com
- Intact Insurance: Canada's Largest P&C Insurer | Car & Home ... intact.ca
- Get a Home Insurance Quote Today allstate.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.