Trouver une assurance auto abordable à Toronto implique de comprendre comment les assureurs calculent les primes en fonction de facteurs locaux spécifiques. Le coût annuel médian de l'assurance auto à Toronto est de 2 456 $, ce qui est 4,7 % plus élevé que la médiane provinciale. Les tarifs varient considérablement selon le code postal, avec des primes annuelles allant de 2 136 $ à 2 751 $. Le prix que vous payez est influencé par votre historique de conduite, le type de véhicule et les risques spécifiques du quartier comme la congestion routière et le vol d'auto.
Comment les codes postaux façonnent les tarifs d'assurance à Toronto
Votre code postal est un indicateur principal pour les compagnies d'assurance lorsqu'elles déterminent votre tarif d'assurance auto à Toronto. Les médianes par code postal de la ville montrent une plage significative, de 2 136 $ dans des secteurs comme M4P et M4C à 2 751 $ dans M6M et M6N. Cela représente un écart de plus de 600 $ par année, soit environ 29 % entre les valeurs les plus basses et les plus élevées. Les statistiques locales ne correspondent pas toujours parfaitement aux taux d'accidents ou de vol, ce qui signifie que votre adresse compte, mais n'est pas expliquée par une seule statistique. Par exemple, le code postal M5J a un taux d'accidents relativement faible et peu de véhicules volés, mais sa prime est plus élevée que dans certaines autres parties de la ville. Les assureurs utilisent des modèles complexes qui prennent en compte les données de risque agrégées pour chaque zone géographique spécifique pour établir ces tarifs.
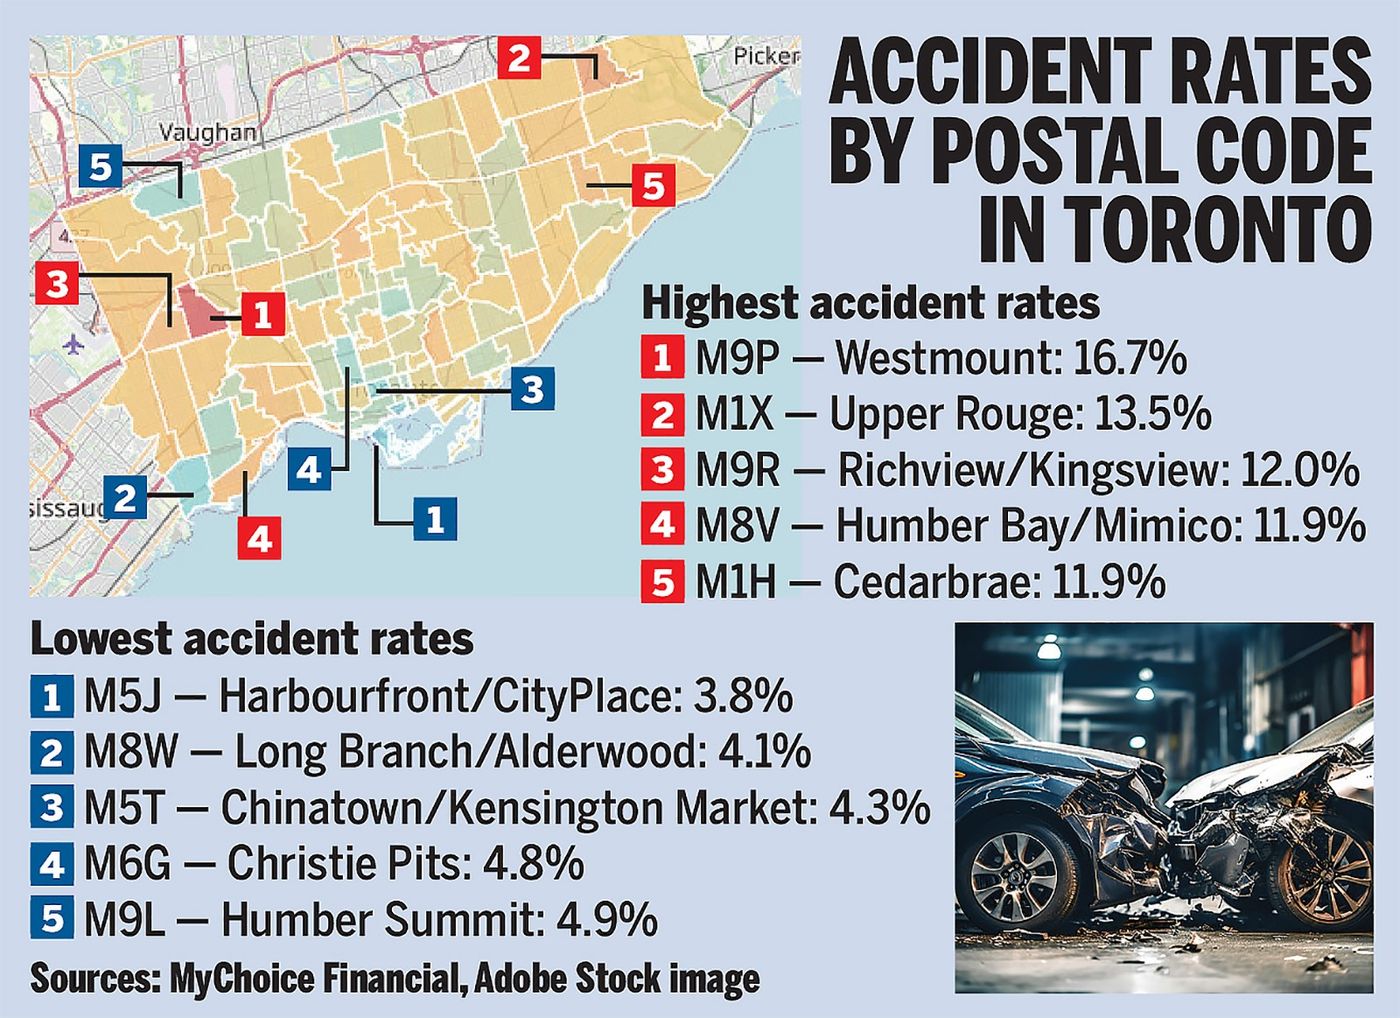
Le risque d'accident varie considérablement selon les quartiers de Toronto. En moyenne, 8,6 % des conducteurs torontois ont un accident à leur dossier, mais ce chiffre varie de moins de 4 % dans certains secteurs à près de 17 % dans d'autres. Les conducteurs du secteur Westmount (M9P) sont quatre fois plus susceptibles d'avoir un accident à leur dossier que les conducteurs du secteur Harbourfront (M5J). Cette disparité se traduit directement par des différences de centaines de dollars dans les primes d'assurance annuelles. Même au sein d'un code postal à haut risque, des facteurs individuels comme un historique de conduite sans incident peuvent aider à réduire votre tarif. Suivre un cours de conduite défensive certifié ou installer une caméra de bord peut également vous donner droit à des rabais auprès de certains assureurs.
L'impact du vol d'auto sur les primes
Le vol d'auto demeure un facteur important des tarifs d'assurance élevés à Toronto, malgré une récente baisse. De 2024 à 2025, les vols d'auto dans la ville ont diminué de 24,1 %, passant de 9 522 à 7 226 incidents. Cependant, les niveaux de vol sont encore beaucoup plus élevés qu'avant 2020, avec près de 39 000 véhicules volés à Toronto sur une période de quatre ans. Le risque n'est pas réparti uniformément, créant des différences substantielles de primes selon l'emplacement. Par exemple, les vols de véhicules se produisent 75 fois plus souvent pour les résidents de Rexdale (M9W) que pour ceux du secteur du marché St. Lawrence (M5C). Ce risque concentré signifie que les assureurs appliquent souvent des franchises plus élevées pour la couverture tous risques ou des surcharges pour vol pour les véhicules dans les codes postaux à haut risque. Si votre voiture est une cible populaire pour les voleurs, il est important de vérifier auprès de votre assureur les risques spécifiques liés au modèle.
Certains assureurs peuvent exiger des dispositifs antivol approuvés pour certains modèles, et leur installation peut parfois réduire votre prime. Les recommandations courantes incluent les traceurs GPS, les barres antivol pour volant ou les immobilisateurs après-vente. Assurer d'avoir une couverture tous risques sur votre police est crucial dans les zones à haut risque de vol, car cette couverture vous protège si votre véhicule est volé. Sans couverture tous risques, vous seriez complètement non protégé et responsable de la perte financière totale. La baisse des vols de 2024 à 2025 est une tendance positive, mais le volume historique de vols continue d'influencer la façon dont les assureurs évaluent le risque et fixent les prix pour la couverture tous risques à travers la ville.
Comment Toronto se compare aux autres villes du Grand Toronto
Bien que les coûts d'assurance de Toronto soient élevés, sa prime médiane de 2 456 $ est en fait inférieure à celle de toute ville adjacente de la région du Grand Toronto. Cette comparaison met en lumière la variation substantielle des coûts d'assurance sur de courtes distances. Scarborough a une prime médiane de 2 920 $, soit 464 $ de plus par année que Toronto. Markham et Vaughan ont également des taux médians plus élevés. La ville la plus chère du Grand Toronto pour l'assurance auto est Brampton, avec une prime annuelle médiane de 4 210 $.
Ces différences soulignent l'importance d'informer immédiatement votre assureur si vous déménagez dans le Grand Toronto. Vous devez demander une nouvelle soumission basée sur votre nouvelle adresse et vos habitudes de conduite prévues, car votre prime sera recalculée. Les différences drastiques entre les villes sont motivées par les profils de risque uniques que les assureurs attribuent à chaque municipalité, qui incluent des facteurs comme la densité du trafic, les données historiques de réclamations et les taux de vol. Un tarif au niveau de la ville est un agrégat de tous ses codes postaux, mais votre code postal spécifique au sein de cette ville déterminera votre prime finale. L'écart entre Toronto et Brampton montre comment l'évaluation du risque localisé peut entraîner des coûts très différents pour les conducteurs.
Couvertures d'assurance obligatoires et facultatives en Ontario
La loi ontarienne exige que tous les conducteurs détiennent un ensemble standard de couvertures d'assurance auto obligatoires. Cette protection de base est conçue pour vous protéger financièrement après une collision dans le cadre du système d'assurance sans égard à la responsabilité de la province, où vous réclamez auprès de votre propre assureur, peu importe qui est en faute. Les couvertures obligatoires incluent la Responsabilité civile, qui vous protège si vous êtes légalement responsable de blesser quelqu'un ou d'endommager ses biens. Les Prestations d'accident fournissent un soutien financier pour les traitements médicaux, la réadaptation et les soins d'assistance si vous êtes blessé. La couverture d'Indemnisation directe des dommages matériels réparera ou remplacera votre véhicule si vous êtes impliqué dans une collision et n'êtes pas en faute. La Protection contre les automobilistes non assurés aide à payer les coûts si un conducteur non identifié ou non assuré est en faute.
Au-delà des couvertures obligatoires, les conducteurs peuvent ajouter des protections facultatives pour une sécurité plus complète. Les couvertures facultatives courantes incluent la Collision ou le Renversement, qui paie pour les dommages à votre véhicule suite à une collision, peu importe la responsabilité, et la Tous risques ou Tous risques autres que la collision, qui couvre des événements comme le vol, l'incendie ou le vandalisme. Depuis le 1er juillet 2026, le système d'assurance auto de l'Ontario a subi un changement où seules les prestations médicales, de réadaptation et de soins d'assistance demeurent obligatoires dans le cadre des Prestations d'accident. Toutes les autres prestations d'accident, comme le remplacement de revenu, les prestations pour non-gagnant et les prestations pour aidant naturel, sont devenues facultatives, permettant aux conducteurs de personnaliser leur police selon leurs besoins personnels et leur budget. La plupart des conducteurs optent pour au moins 1 million $ d'assurance responsabilité, et vous pouvez envisager d'augmenter votre couverture à 2 millions $, car la différence de prix est souvent minime.
- Responsabilité civile : Couverture obligatoire pour les blessures ou dommages que vous causez à autrui.
- Prestations d'accident : Couverture obligatoire pour vos propres coûts médicaux et de réadaptation après un accident.
- Indemnisation directe des dommages matériels (IDDM) : Couverture obligatoire pour réparer votre véhicule si vous n'êtes pas en faute dans une collision.
- Protection contre les automobilistes non assurés : Protection obligatoire contre les conducteurs en faute qui n'ont pas d'assurance.
- Couverture collision : Couverture facultative pour les dommages à votre véhicule suite à une collision.
- Couverture tous risques : Couverture facultative pour le vol, l'incendie, le vandalisme et autres risques autres que la collision.
- Prestations d'accident accrues : Améliorations facultatives des prestations médicales et de remplacement de revenu standards (facultatives depuis juillet 2026).
Facteurs clés qui déterminent votre prime d'assurance
Les compagnies d'assurance calculent votre prime d'assurance auto en évaluant un large éventail de facteurs personnels et statistiques. Votre dossier de conduite est primordial, car un historique d'accidents ou de condamnations pour infractions routières signale un risque plus élevé et entraîne des coûts plus élevés. Votre âge et vos années d'expérience de conduite sont également fortement pondérés, les nouveaux conducteurs faisant généralement face à des primes beaucoup plus élevées en raison de leur manque d'historique éprouvé. La marque, le modèle et l'année de votre véhicule affectent directement le coût, car les véhicules moins coûteux à réparer ou à remplacer coûtent généralement moins cher à assurer. Les véhicules hautes performances ou ceux populaires auprès des voleurs commanderont des primes plus élevées.
La façon dont vous utilisez votre véhicule compte aussi. Les assureurs vous demanderont votre distance de conduite annuelle et si le véhicule est utilisé pour les déplacements domicile-travail, les affaires ou les loisirs. Un trajet quotidien plus long, surtout sur des routes à fort trafic comme l'autoroute 401, augmente l'exposition au risque. Les franchises que vous choisissez pour les couvertures collision et tous risques ont une relation inverse avec votre prime. Choisir une franchise plus élevée réduit votre coût annuel mais augmente votre dépense personnelle si vous faites une réclamation. Enfin, de nombreux assureurs offrent des rabais qui peuvent réduire votre prix final, comme le regroupement des polices habitation et auto, l'installation de dispositifs de télématique qui surveillent la conduite sécuritaire ou la présence de plusieurs véhicules sur la même police.
Moyens d'économiser sur l'assurance auto à Toronto
Il existe plusieurs stratégies éprouvées pour réduire vos coûts d'assurance auto à Toronto. La méthode la plus efficace est de magasiner et de comparer les soumissions de plusieurs fournisseurs, car les primes peuvent varier considérablement d'une compagnie à l'autre pour un même profil de conducteur. L'utilisation de plateformes de comparaison en ligne peut rationaliser ce processus. Maintenir un dossier de conduite sans incident est crucial, car même un seul accident où vous êtes en faute ou une condamnation majeure peut augmenter votre prime pendant plusieurs années. Si vous êtes admissible, l'inscription à un programme d'assurance basée sur l'utilisation peut entraîner des économies substantielles. Ces programmes de télématique, comme Aviva Journey ou Drivewise d'Allstate, suivent votre comportement de conduite via une application mobile et peuvent offrir des rabais allant jusqu'à 25 % ou 30 % au renouvellement pour des habitudes de conduite sécuritaires.
Augmenter vos franchises pour les couvertures collision et tous risques est un moyen direct de réduire votre prime, bien que cela vous oblige à payer plus de votre poche si vous faites une réclamation. Regrouper votre assurance auto avec votre police d'assurance habitation auprès du même fournisseur débloque souvent un rabais pour polices multiples, avec des économies moyennes de 1 172 $ lors du regroupement. Installer des dispositifs antivol approuvés peut non seulement protéger votre véhicule, mais aussi vous donner droit à un rabais, particulièrement dans les zones à haut risque de vol. Enfin, certains assureurs offrent des rabais pour avoir suivi un cours de conduite défensive certifié, pour être membre de certaines associations ou pour avoir plusieurs véhicules sur la même police. Il est important de demander à votre courtier ou assureur tous les rabais disponibles auxquels vous pourriez avoir droit.
Comprendre les systèmes provinciaux d'assurance auto
L'assurance auto au Canada est régie provincialement, ce qui entraîne des systèmes et des exigences différents à travers le pays. L'Ontario fonctionne avec un système d'assurance privé où les consommateurs achètent des couvertures obligatoires et facultatives auprès de compagnies privées. Cela diffère des provinces comme le Manitoba, la Saskatchewan et la Colombie-Britannique, qui ont des régimes d'assurance auto gérés par le gouvernement. En Ontario, vous ne pouvez pas immatriculer une voiture et obtenir des plaques d'immatriculation sans avoir d'abord acheté une assurance auprès d'un fournisseur agréé. La preuve d'assurance, généralement sous la forme d'une carte rose, doit être conservée dans le véhicule en tout temps. La taxe de vente harmonisée n'est pas appliquée aux primes d'assurance auto en Ontario.
Le tableau ci-dessous présente les caractéristiques clés des systèmes d'assurance auto de plusieurs provinces canadiennes. Il met en lumière les différences entre les modèles public et privé et la nature de la couverture obligatoire. En Ontario, le système est privé et les conducteurs doivent comparer les soumissions de plusieurs assureurs. L'assurance auto est obligatoire pour immatriculer un véhicule et obtenir des plaques d'immatriculation en Ontario.
| Province | Type de système | Notes sur la couverture obligatoire |
|---|---|---|
| Ontario | Privé | Couvertures de base obligatoires. Ajouts facultatifs. Système sans égard à la responsabilité. |
| Colombie-Britannique | Public (ICBC) | Couverture de base par l'assureur public. Couverture privée facultative permise. |
| Alberta | Privé | Responsabilité civile minimale et prestations d'accident obligatoires. |
| Québec | Mixte | Assurance publique pour les blessures corporelles. Assurance privée pour les dommages matériels. |
| Manitoba | Public (MPI) | Couverture de base par la société d'État publique. |
| Saskatchewan | Public (SGI) | Couverture de base par l'assureur public. Facultative auprès de compagnies privées. |
Ces différences structurelles signifient que le processus de magasinage d'assurance varie grandement selon l'endroit où vous habitez. Dans le système privé de l'Ontario, les consommateurs doivent comparer les soumissions et les options de couverture de plusieurs assureurs pour trouver la meilleure valeur. Les fournisseurs disponibles et les règles spécifiques concernant les réclamations diffèrent également selon la province. En raison des régimes d'assurance auto gérés par le gouvernement, l'assurance auto de certains fournisseurs nationaux n'est pas disponible au Manitoba, en Saskatchewan et en Colombie-Britannique.
Questions fréquentes
Quel est le coût moyen de l'assurance auto à Toronto ?
Le coût annuel médian de l'assurance auto à Toronto est de 2 456 $, ce qui équivaut à environ 205 $ par mois. Ce chiffre est basé sur des données provenant de plus de 1 500 soumissions d'assurance auto. Il est important de noter qu'il s'agit d'une médiane, ce qui signifie que la moitié des conducteurs paient plus et l'autre moitié paient moins. Votre prime réelle dépendra de votre code postal spécifique, de votre dossier de conduite, de votre véhicule et d'autres facteurs personnels.
Pourquoi mon code postal affecte-t-il autant mon tarif d'assurance auto ?
Les compagnies d'assurance utilisent votre code postal comme un indicateur principal de risque parce qu'il est lié à des données localisées sur les accidents, les vols, la densité du trafic et l'historique des réclamations. À Toronto, les primes annuelles peuvent varier de plus de 600 $ entre les codes postaux, avec la médiane la plus basse autour de 2 136 $ et la plus haute autour de 2 751 $. Les secteurs avec des fréquences plus élevées d'accidents ou de vols d'auto, comme Rexdale, ont généralement des primes plus élevées que les secteurs avec des profils de risque plus faibles. Votre adresse est un indicateur principal pour votre compagnie d'assurance lorsqu'elle détermine votre tarif.
Quel est le code postal le moins cher pour l'assurance auto à Toronto ?
Selon les données de primes médianes, les codes postaux avec les coûts d'assurance auto les plus bas à Toronto sont M4P et M4C, où la prime annuelle médiane est de 2 136 $. L'éventail des primes à travers la ville est substantiel, avec les primes médianes les plus élevées dans les codes postaux M6M et M6N à 2 751 $ par année. La différence entre les secteurs les plus bas et les plus élevés est d'environ 29 %. Les médianes par code postal de Toronto vont de 2 136 $ à 2 751 $.
Comment puis-je réduire ma prime d'assurance auto à Toronto ?
Vous pouvez réduire votre prime en magasinant et en comparant les soumissions de plusieurs assureurs. Maintenir un dossier de conduite sans incident et suivre un cours de conduite défensive peut aider. Installer des dispositifs antivol comme un traceur GPS ou une barre antivol pour volant peut protéger votre véhicule et réduire votre prime. Regrouper les polices habitation et auto peut également mener à des économies. Un programme d'assurance basée sur l'utilisation peut récompenser un comportement de conduite sécuritaire avec un rabais.
Quelle couverture d'assurance auto est obligatoire en Ontario ?
La loi ontarienne impose des couvertures de base qui vous protègent financièrement après une collision. Les couvertures obligatoires incluent la Responsabilité civile, les Prestations d'accident, l'Indemnisation directe des dommages matériels et la Protection contre les automobilistes non assurés. Vous devez détenir une preuve de cette assurance pour immatriculer un véhicule et obtenir des plaques d'immatriculation. Des prestations et couvertures supplémentaires ou accrues sont disponibles comme ajouts facultatifs pour une protection supplémentaire.
L'assurance auto est-elle plus chère à Toronto ou à Brampton ?
L'assurance auto est considérablement plus chère à Brampton qu'à Toronto. Le coût annuel médian de l'assurance auto à Toronto est de 2 456 $, ce qui est inférieur à celui de toute ville adjacente du Grand Toronto. En revanche, la prime médiane à Brampton est de 4 210 $. Même Scarborough, qui est le plus près de Toronto, a un coût médian de 2 920 $, soit 464 $ de plus. Les compagnies d'assurance déterminent les tarifs en fonction de divers facteurs, le code postal étant un indicateur principal de risque. La différence de coût substantielle met en lumière à quel point l'emplacement dans la région du Grand Toronto a un grand impact sur les primes d'assurance.
Sources et lectures complémentaires
- Cheap Car Insurance for Toronto Drivers | MyChoice mychoice.ca
- Car Insurance Ontario, Free Online Auto Insurance Quote rbcinsurance.com
- Intact Insurance: Canada's Largest P&C Insurer | Car & Home ... intact.ca
- Ontario Car Insurance Quotes Online allstate.ca
- Compare car insurance quotes online & start saving today ratehub.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.