En Alberta, la meilleure assurance automobile n'est pas définie par une seule compagnie, mais par la recherche de la bonne couverture à un taux concurrentiel grâce à la comparaison. L'Alberta opère un marché d'assurance privé où des compagnies comme Intact Financial, TD Assurance et Wawanesa figurent parmi les plus grands fournisseurs. Le gouvernement provincial réglemente les tarifs par l'entremise du Conseil de réglementation des taux d'assurance automobile, et d'importantes réformes du système sont en cours. Comprendre la couverture obligatoire, les facteurs affectant les primes et les changements à venir au système d'assurance est essentiel pour que les conducteurs albertains prennent des décisions éclairées.
Le marché de l'assurance automobile en Alberta et le cadre réglementaire
L'assurance automobile est obligatoire pour tous les conducteurs en Alberta, et la couverture doit être achetée auprès du marché d'assurance privé de la province. L'industrie est réglementée par le Conseil de réglementation des taux d'assurance automobile de l'Alberta, qui supervise les tarifs des compagnies et produit des rapports annuels sur le marché. Selon le rapport 2026 sur le marché et les tendances de l'AIRB, les Albertains paient les deuxièmes primes moyennes les plus élevées au Canada. Le marché privé comprend de nombreux fournisseurs, Intact Financial étant reconnu comme le plus grand assureur de dommages au Canada, protégeant un Canadien sur quatre par l'entremise d'un réseau de plus de 6 000 bureaux de courtage. D'autres grandes compagnies fréquemment mentionnées dans les analyses de marché incluent TD Assurance et Wawanesa, qui, avec Intact, occupent les trois premières places dans la province. Le gouvernement a mis en œuvre plusieurs mesures pour réformer le système et réduire les coûts pour les conducteurs, notamment des plafonds tarifaires et un virage vers un modèle de réclamation différent. Malgré ces efforts, les primes ont continué d'augmenter, l'Indice de tarification appliqué rapportant une hausse de 22,6 % d'une année à l'autre au deuxième trimestre de 2026. Sur une période de trente ans, l'Alberta a connu une augmentation significative des primes d'assurance, reflétant une tendance nationale.
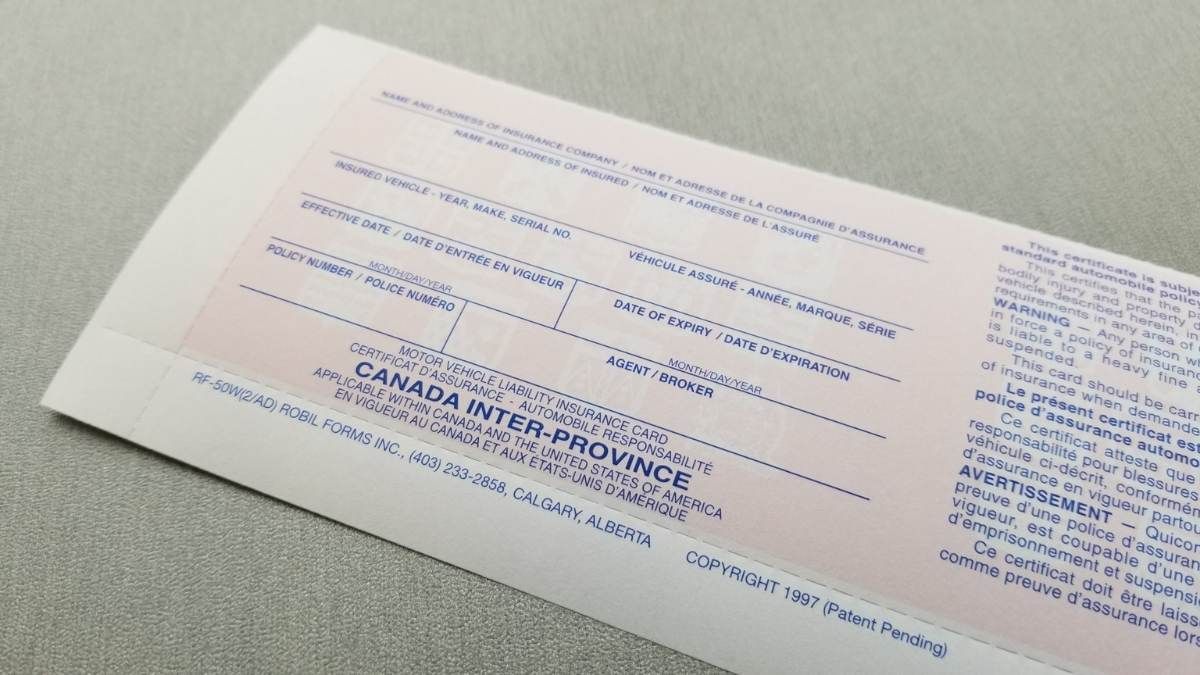
Couverture d'assurance automobile obligatoire en Alberta
Tous les conducteurs en Alberta doivent souscrire trois types spécifiques de couverture d'assurance auto comme exigence légale. L'assurance responsabilité civile couvre les blessures corporelles ou le décès d'autrui et les dommages à leurs biens, et elle fournit également une couverture pour les frais de défense juridique si vous êtes poursuivi. Bien que la province établisse une limite minimale requise, de nombreux courtiers recommandent de souscrire au moins 2 millions de dollars en couverture de responsabilité civile en raison des coûts potentiellement élevés d'un accident grave. La deuxième couverture obligatoire est les prestations d'accident, qui fournissent un soutien financier crucial pour les traitements médicaux, le remplacement de revenu et d'autres dépenses si vous ou vos passagers êtes blessés dans une collision, peu importe qui est en faute. Cette couverture est conçue pour vous éviter de devoir assumer des coûts majeurs de votre poche après un accident, même si l'autre conducteur est en faute ou non assuré. La troisième couverture obligatoire est l'indemnisation directe des biens, qui a été automatiquement ajoutée à toutes les polices d'assurance auto de l'Alberta à partir du 1er janvier 2022. L'IDB couvre les dommages à votre propre véhicule lorsque vous n'êtes pas en faute dans une collision, et c'est une composante clé de la transition de la province vers un système plus efficace de type sans égard à la responsabilité pour les réclamations de dommages matériels. Dans le cadre de l'IDB, les conducteurs ne traitent qu'avec leur propre assureur lors d'une réclamation pour dommages matériels après une collision, ce qui vise à accélérer le processus de réclamation et à fournir des fonds plus rapidement.
Changements à venir au système d'assurance de l'Alberta en 2027
Le gouvernement de l'Alberta met en œuvre d'importantes réformes de son système d'assurance auto, avec des changements majeurs prenant effet le 1er janvier 2027. Le système hybride actuel de responsabilité délictuelle, où les parties blessées peuvent poursuivre le conducteur en faute pour des dommages au-delà des prestations de base, sera remplacé par un nouveau système « soins d'abord ». Ce nouveau modèle est similaire aux systèmes d'autres provinces comme l'Ontario, où les conducteurs blessés traitent directement avec leur propre compagnie d'assurance pour les réclamations de prestations d'accident au lieu d'engager des poursuites. Le gouvernement s'attend à ce que ce changement permette aux propriétaires de véhicules d'économiser en moyenne 13,7 %, soit environ 297 $ par véhicule, annuellement. Accompagnant ce nouveau système, la grille tarifaire actuelle de l'assurance auto ne sera plus utilisée après le 1er janvier 2027. De plus, le plafond actuel de 7,5 % sur les augmentations de tarifs pour les « bons conducteurs » sera remplacé par un plafond tarifaire ajusté. Ce nouveau plafond empêchera les assureurs d'augmenter la prime d'un conducteur individuel de plus de 10 % au renouvellement et d'augmenter leurs taux moyens globaux de portefeuille de plus de 5 %. Le lancement du système « soins d'abord » et le nouveau plafond tarifaire sont des éléments centraux du plan du gouvernement pour réformer le système et offrir des coûts plus stables et prévisibles aux conducteurs albertains.
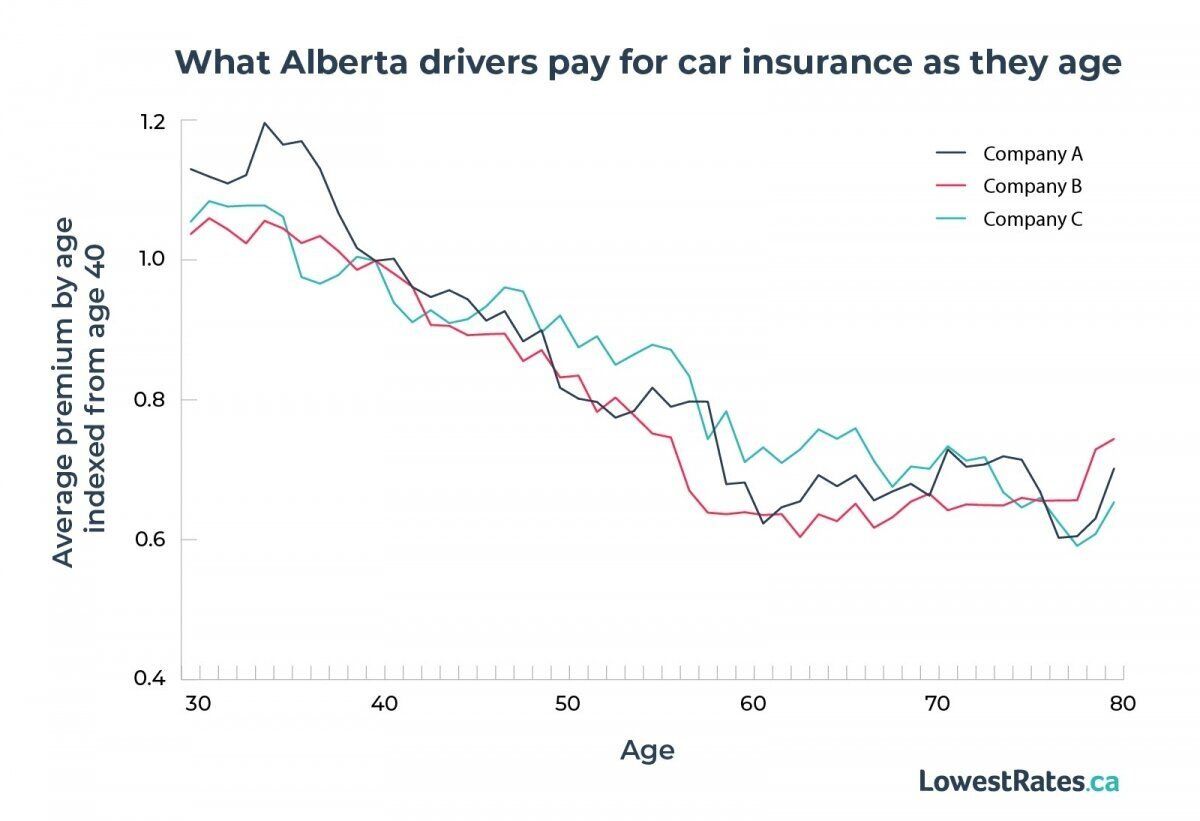
Facteurs détaillés influençant les primes d'assurance automobile
Plusieurs facteurs clés déterminent le coût d'une prime d'assurance automobile pour les conducteurs albertains. Votre emplacement géographique dans la province est un déterminant majeur, les primes variant considérablement entre les villes et les codes postaux en fonction de l'historique local des réclamations, des taux de vol et des coûts de réparation. L'âge, le sexe et les années d'expérience de conduite du conducteur ont un impact direct sur l'évaluation du risque et donc sur le prix, les nouveaux conducteurs faisant généralement face à des taux plus élevés en raison de leur statut de novice. La marque, le modèle, l'année et la valeur du véhicule assuré sont des facteurs critiques, car les coûts de réparation et les taux de vol diffèrent. L'historique personnel de réclamations et le dossier de conduite d'un conducteur, y compris toute condamnation pour infraction au code de la route, sont fortement pondérés par les assureurs, un dossier vierge étant un moyen principal d'obtenir des taux plus bas. Les options de couverture spécifiques sélectionnées, telles que les limites de responsabilité civile et les montants de franchise pour la couverture collision et tous risques, modifient également la prime finale, des franchises plus élevées réduisant généralement le coût. De nombreux assureurs offrent des rabais qui peuvent réduire le taux de base, comme pour le regroupement de polices habitation et auto, la présence de plusieurs véhicules sur une même police ou l'utilisation de programmes de télémétrie comme my Drive™. Les compagnies d'assurance tiennent également compte de l'utilisation du véhicule, y compris le kilométrage annuel et s'il est utilisé pour les déplacements domicile-travail, les affaires ou les loisirs, ce qui doit être déclaré avec précision.
Les rabais courants offerts par les assureurs albertains incluent les rabais pour polices multiples lors du regroupement des assurances habitation et auto, que les assureurs offrent souvent pour remercier les clients de leur affaires combinée. Les rabais pour véhicules multiples sont disponibles pour assurer plus d'une voiture sur une même police au sein d'un même ménage. Les rabais de fidélité récompensent les clients qui restent actifs avec le même assureur pendant plusieurs années, surtout avec plusieurs membres de la famille sur la police. Les rabais de télémétrie ou d'assurance basée sur l'utilisation sont offerts pour les programmes qui surveillent les habitudes de conduite, comme my Drive™ d'Intact, qui peut faire économiser de l'argent en fonction du comportement de conduite. Les rabais sans réclamation s'appliquent aux conducteurs n'ayant aucune réclamation récente où ils sont en faute, certains programmes offrant des réductions ou un pardon de franchise pour un dossier vierge. Les rabais pour pneus d'hiver sont une incitation à la sécurité courante pour l'utilisation de pneus approuvés pendant les mois froids. Les assureurs peuvent également offrir des avantages promotionnels, comme une participation à des tirages au sort pour l'utilisation des fonctionnalités de leur application mobile, ce qui était une promotion notée dans les documents du 6 juillet au 31 octobre.
Guide étape par étape pour comparer et magasiner une assurance
Comparer les soumissions de plusieurs fournisseurs est la méthode la plus efficace pour trouver une couverture d'assurance automobile adéquate à un prix concurrentiel en Alberta. Le Conseil de réglementation des taux d'assurance automobile de l'Alberta fournit un outil public de comparaison des taux conçu pour montrer le large éventail de tarifs disponibles auprès de différentes compagnies pour les véhicules de tourisme. De nombreux conducteurs utilisent également les services de courtiers en assurance, comme Acera Insurance, qui travaillent avec de nombreuses compagnies d'assurance pour fournir aux clients plusieurs soumissions et des choix, adoptant une approche pratique centrée sur le client. Lorsque vous demandez des soumissions, vous devrez fournir des informations détaillées sur vous-même, tous les conducteurs du ménage et les véhicules à assurer, généralement par le biais d'un formulaire en ligne, d'un appel téléphonique ou d'une visite en succursale. Il est crucial de comparer non seulement le coût de la prime, mais aussi les détails exacts de la couverture, les limites, les franchises et toute exclusion ou condition spéciale, car moins cher n'est pas toujours mieux pour équilibrer budget et protection. Examiner les dossiers de service à la clientèle et les cotes de satisfaction en matière de réclamations des assureurs peut donner un aperçu de l'expérience que vous pourriez avoir si vous devez déposer une réclamation, y compris les temps de réponse aux appels de soutien et les outils numériques. Le processus de magasinage devrait être répété périodiquement, surtout au moment du renouvellement, car les tarifs et les circonstances personnelles peuvent changer, et de nouveaux rabais ou produits peuvent devenir disponibles. Les conducteurs devraient également considérer la relation à long terme, car certaines compagnies offrent des expériences améliorées et des fonctionnalités exclusives par le biais de leurs applications mobiles pour gérer les polices et les réclamations.
Types de couverture optionnels et recommandés pour une protection élargie
Au-delà des trois couvertures obligatoires, les conducteurs albertains peuvent acheter des assurances supplémentaires pour élargir leur protection. La couverture collision paie pour les dommages à votre propre véhicule résultant d'un accident, peu importe qui est en faute, et est souvent exigée par les prêteurs si vous avez un prêt ou un crédit-bail automobile. Si vous êtes partiellement ou totalement en faute dans un accident, la couverture collision est nécessaire pour couvrir vos coûts de réparation, car l'IDB ne s'applique pas dans ces scénarios. La couverture tous risques protège contre les dommages non liés à une collision, comme le vol, le vandalisme, l'incendie, la grêle ou la collision avec un animal, couvrant de nombreux risques auxquels les véhicules font face lorsqu'ils sont stationnés ou en usage. De nombreux prêteurs exigent également une couverture tous risques pour les véhicules financés afin de protéger leur intérêt financier, garantissant le remboursement du prêt si le véhicule est endommagé ou détruit. La couverture perte d'usage fournit une voiture de location ou une allocation de transport pendant que votre véhicule est en réparation après une réclamation couverte, ce qui peut être d'une commodité critique. Selon l'assureur, vous pourriez également trouver une couverture pour des éléments spécifiques comme les pièces d'origine du fabricant, l'assistance routière ou des périls comme les tremblements de terre ou les inondations. Pour les propriétaires de véhicules classiques ou de collection, des polices d'assurance spécialisées sont disponibles qui tiennent compte de la valeur convenue du véhicule et de son usage limité, avec une couverture pour des éléments comme les pièces de rechange et la responsabilité lors de salons automobiles. Les conducteurs qui utilisent leur véhicule pour des services de covoiturage comme Uber ou Lyft nécessitent des avenants d'assurance commerciale spéciaux, car les polices d'assurance auto personnelles ne couvrent pas cette activité et être sous-assuré peut entraîner un risque financier important.
Erreurs courantes et comment les éviter lors de l'achat d'une assurance
Plusieurs erreurs courantes peuvent amener les conducteurs albertains à payer plus que nécessaire ou à se retrouver avec une couverture inadéquate. Sélectionner uniquement les limites de responsabilité civile minimales mandatées par la province est une erreur fréquente, car le minimum peut être insuffisant pour couvrir les coûts d'un accident grave, vous laissant personnellement responsable de la différence. Les courtiers recommandent fortement un minimum de 2 millions de dollars. Ne pas magasiner et comparer les soumissions d'au moins trois assureurs ou courtiers différents signifie que vous pourriez manquer des tarifs nettement meilleurs ou des options de couverture plus adaptées, ce qui est la meilleure façon de trouver une couverture abordable. Ne pas s'informer sur tous les rabais disponibles, comme ceux pour le regroupement de polices, un dossier de conduite vierge ou l'installation d'un dispositif antivol, peut entraîner le paiement d'une prime de base plus élevée inutilement. Fournir des informations inexactes sur une demande, que ce soit sur l'historique de conduite, le kilométrage annuel ou l'utilisation principale du véhicule, peut entraîner l'annulation de la police ou le refus d'une réclamation, créant des problèmes financiers et juridiques majeurs. Laisser votre police expirer en manquant un paiement crée un écart de couverture que les assureurs considèrent comme à haut risque, ce qui augmentera les primes futures et pourrait entraîner des difficultés à obtenir une assurance. Enfin, négliger de réviser et de mettre à jour votre police après des changements majeurs dans la vie, comme un déménagement, l'ajout d'un nouveau conducteur ou un changement d'emploi, peut signifier que votre couverture n'est plus tarifée correctement ou appropriée à votre situation, annulant potentiellement la couverture. Une autre erreur est de ne pas comprendre le processus de réclamation dans le cadre des nouveaux systèmes IDB et « soins d'abord » à venir, ce qui change la façon dont vous interagissez avec votre assureur après un incident.
Le coût de l'assurance automobile à travers l'Alberta et perspectives d'avenir
Le coût annuel moyen de l'assurance automobile en Alberta était de 1 903 $ selon le rapport 2026 sur le marché et les tendances de l'AIRB. Cependant, les primes varient considérablement selon l'emplacement et les profils individuels des conducteurs. En moyenne, les conducteurs albertains consacrent 3,2 % de leur revenu après impôt à l'assurance auto, ce qui est comparable aux taux de Terre-Neuve-et-Labrador et de la Saskatchewan, mais inférieur aux 3,9 % de l'Ontario. Ce pourcentage est calculé à l'aide des données de revenu de 2024 de Statistique Canada, comme rapporté dans le rapport 2026 de l'AIRB, puisque les niveaux de revenu de 2025 n'étaient pas encore disponibles au moment du rapport. Des soumissions échantillons pour un homme de 35 ans conduisant une Honda Civic 2023 avec une franchise collision et tous risques de 1 000 $, une couverture de responsabilité civile de 1 000 000 $ et aucun rabais appliqué montrent des différences notables entre les grandes villes, confirmant l'emplacement comme facteur de tarification principal. Le nouveau plafond tarifaire ajusté à partir de 2027 est également conçu pour offrir plus de stabilité et de prévisibilité dans les coûts des primes au moment du renouvellement en limitant combien un assureur peut augmenter le taux d'un individu et la moyenne globale de son portefeuille. Ces changements représentent un effort concerté pour aborder l'accessibilité financière, qui est un enjeu clé dans l'assurance auto à travers la province, après des années d'augmentation des primes.
Utiliser les courtiers et les outils numériques pour la gestion de l'assurance
De nombreux conducteurs albertains utilisent des courtiers en assurance pour trouver la meilleure couverture sur le marché privé. Des courtiers comme Acera Insurance, reconnu comme le plus grand courtier d'assurance indépendant au Canada, agissent comme intermédiaires qui travaillent avec plusieurs compagnies d'assurance. Ils fournissent un service personnalisé, obtiennent des soumissions concurrentielles de divers assureurs et aident les clients à comprendre l'équilibre délicat entre le budget et la protection nécessaire. Les courtiers peuvent également aider à déterminer les besoins de couverture spécifiques pour des situations uniques, comme les parcs commerciaux, les camions ou les motos. En plus des services de courtage, les outils numériques fournis directement par les assureurs sont devenus centraux pour la gestion des polices. La plupart des grandes compagnies offrent des applications mobiles et des centres clients en ligne où les assurés peuvent accéder à leur preuve d'assurance numérique, soumettre ou suivre des réclamations et effectuer des paiements de facture. Par exemple, l'application Intact Assurance permet aux utilisateurs d'accéder à leur carte rose via la section Documents ou le Portefeuille iPhone, d'ajouter des photos aux réclamations et d'utiliser des widgets pour un accès rapide. Ces plateformes numériques promeuvent souvent la facturation sans papier et fournissent un soutien par clavardage en direct pendant les heures ouvrables pour les demandes concernant les polices ou les réclamations. Utiliser ces outils peut parfois débloquer des avantages supplémentaires, comme une participation à des concours promotionnels pour l'engagement avec les fonctionnalités de l'application, ce qui était une promotion spécifique notée dans les documents sources.
Questions fréquentes
Quel est le coût moyen de l'assurance automobile en Alberta ?
Selon le rapport 2026 sur le marché et les tendances du Conseil de réglementation des taux d'assurance automobile de l'Alberta, le coût annuel moyen de l'assurance automobile en Alberta est de 1 903 $. L'Alberta a les deuxièmes primes moyennes les plus élevées au Canada. Les conducteurs de la province consacrent en moyenne 3,2 % de leur revenu après impôt à la couverture d'assurance auto. Ce pourcentage est basé sur les données de revenu de 2024 de Statistique Canada utilisées dans le rapport de l'AIRB.
Quelle assurance automobile est obligatoire en Alberta ?
Trois types de couverture sont légalement obligatoires en Alberta. L'assurance responsabilité civile couvre les blessures et les dommages que vous causez à autrui et fournit une défense juridique. La couverture prestations d'accident fournit un soutien médical et de revenu si vous êtes blessé, peu importe la faute. La couverture d'indemnisation directe des biens, ajoutée à toutes les polices le 1er janvier 2022, couvre les dommages à votre véhicule lorsque vous n'êtes pas en faute dans une collision, rationalisant le processus de réclamation avec votre propre assureur.
Quand l'Alberta passe-t-elle à un système d'assurance sans égard à la responsabilité ?
L'Alberta introduit un nouveau système d'assurance auto « soins d'abord » à partir du 1er janvier 2027. Ce système fonctionnera de manière similaire aux modèles sans égard à la responsabilité, ce qui signifie que les conducteurs blessés traiteront directement avec leur propre compagnie d'assurance pour les réclamations de prestations d'accident au lieu de poursuivre le conducteur en faute. La grille tarifaire actuelle sera également abandonnée à cette date. Le gouvernement s'attend à ce que ce changement permette aux conducteurs d'économiser en moyenne 13,7 % annuellement.
Quelles sont les plus grandes compagnies d'assurance automobile en Alberta ?
Le marché d'assurance privé en Alberta comprend de nombreux fournisseurs. Intact Financial est le plus grand assureur de dommages au Canada, protégeant un Canadien sur quatre. D'autres grandes compagnies souvent mises en avant dans les analyses de marché incluent TD Assurance et Wawanesa, qui, avec Intact, occupent les trois premières places dans la province selon le rapport 2026 sur le marché et les tendances de l'AIRB. De nombreux conducteurs utilisent également des courtiers qui travaillent avec un panel de ces compagnies et d'autres.
Quel est le plafond tarifaire pour l'assurance automobile en Alberta ?
Le plafond tarifaire pour l'assurance automobile en Alberta est en train de changer. Jusqu'à la fin de 2026, un plafond de 7,5 % s'applique aux augmentations de tarifs pour les « bons conducteurs ». À compter du 1er janvier 2027, un nouveau plafond tarifaire ajusté sera mis en œuvre. Ce nouveau plafond empêchera les assureurs d'augmenter la prime d'un conducteur individuel de plus de 10 % au renouvellement. Il empêche également les assureurs d'augmenter leurs taux moyens globaux de plus de 5 %. Ce nouveau plafond sera lancé parallèlement au nouveau système d'assurance auto « soins d'abord ». Le gouvernement s'attend à ce que ce nouveau système permette aux propriétaires de véhicules d'économiser en moyenne 13,7 % annuellement sur leur assurance auto.
Comment puis-je trouver le meilleur tarif d'assurance automobile en Alberta ?
Pour trouver le meilleur tarif d'assurance automobile en Alberta, vous devriez comparer les soumissions de plusieurs assureurs. Le Conseil de réglementation des taux d'assurance automobile de l'Alberta fournit un outil public de comparaison des taux à cette fin. Travailler avec un courtier en assurance, comme ceux d'Acera Insurance, peut également offrir des choix puisqu'ils travaillent avec de nombreuses compagnies. Il est important de rechercher quelles compagnies offrent les primes les moins chères, comme identifié par le rapport 2026 sur le marché et les tendances. De plus, vous pouvez souvent obtenir des rabais en regroupant vos polices habitation et auto ou en assurant plusieurs véhicules dans un même ménage.
Sources et lectures complémentaires
- Intact Insurance: Canada's Largest P&C Insurer | Car & Home ... intact.ca
- Compare Alberta Car Insurance Quotes For Free ratehub.ca
- Car Insurance: Get An Auto Insurance Quote allstate.ca
- Auto Insurance Alberta | AB Car Insurance Quotes & Advice acera.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.