L'assurance automobile tous risques est une forme facultative de protection qui couvre un véhicule contre les pertes ou les dommages causés par des événements autres qu'une collision. Elle couvre des risques comme le vol, le vandalisme, l'incendie, les objets qui tombent et les dommages liés aux intempéries. Bien qu'elle ne soit pas légalement obligatoire partout au Canada, elle est souvent exigée par les prêteurs pour les véhicules loués ou financés. Pour de nombreux conducteurs canadiens, la couverture tous risques offre une protection financière cruciale contre des incidents imprévisibles et coûteux que l'assurance de base obligatoire ne couvre pas.
Définition et portée de la couverture
L'assurance automobile tous risques est conçue pour couvrir le coût de réparation ou de remplacement d'un véhicule en raison de dommages ou de pertes provenant d'événements n'impliquant pas une collision avec un autre véhicule ou un objet. Cette couverture répond à un large éventail de risques spécifiés qui sont typiquement imprévus et accidentels. Le principe de base est de protéger le propriétaire du véhicule des fardeaux financiers découlant d'incidents largement hors de son contrôle pendant que le véhicule est stationné ou en circulation. C'est une forme de couverture de premier recours, ce qui signifie qu'elle s'applique au véhicule du titulaire de police plutôt qu'à sa responsabilité pour les dommages causés à autrui. Dans le contexte de l'assurance canadienne, la couverture tous risques est universellement considérée comme un avenant facultatif au minimum d'assurance automobile obligatoire requis par chaque province et territoire.
Les risques spécifiques couverts par une police tous risques sont énumérés dans le contrat d'assurance, souvent sous une section intitulée « Risques désignés ». Bien que les assureurs offrent généralement des listes similaires, les inclusions exactes peuvent varier, donc les assurés doivent examiner leurs clauses spécifiques. Les événements couverts courants incluent le vol du véhicule entier ou de ses pièces, le vandalisme comme les rayures de clé ou les vitres brisées, et l'incendie, qu'il s'agisse d'un incendie criminel, d'une défaillance électrique ou d'un feu provenant d'une structure voisine. Les dommages causés par des objets qui tombent comme des branches d'arbres ou de la grêle, ainsi que les dommages causés par un contact avec des animaux comme un chevreuil, sont aussi typiquement inclus. Les catastrophes naturelles comme les inondations, les tempêtes de vent, les tornades et les feux de forêt sont des risques standard couverts par les polices d'assurance tous risques partout au Canada.
Il est crucial de comprendre ce que l'assurance tous risques ne couvre pas. L'exclusion définitive est le dommage causé par une collision avec un autre véhicule ou un objet, ou par le renversement du véhicule, ce qui relève d'une couverture collision distincte. De plus, les polices tous risques excluent habituellement les dommages causés par un vol commis par une personne vivant avec le titulaire de police ou par quelqu'un qui répare le véhicule. L'usure normale, la défaillance mécanique et les dommages dus au gel ne sont pas non plus couverts. La responsabilité pour les blessures à autrui ou les dommages aux biens d'une autre personne est gérée par l'assurance responsabilité civile obligatoire de tiers, et non par la couverture tous risques.
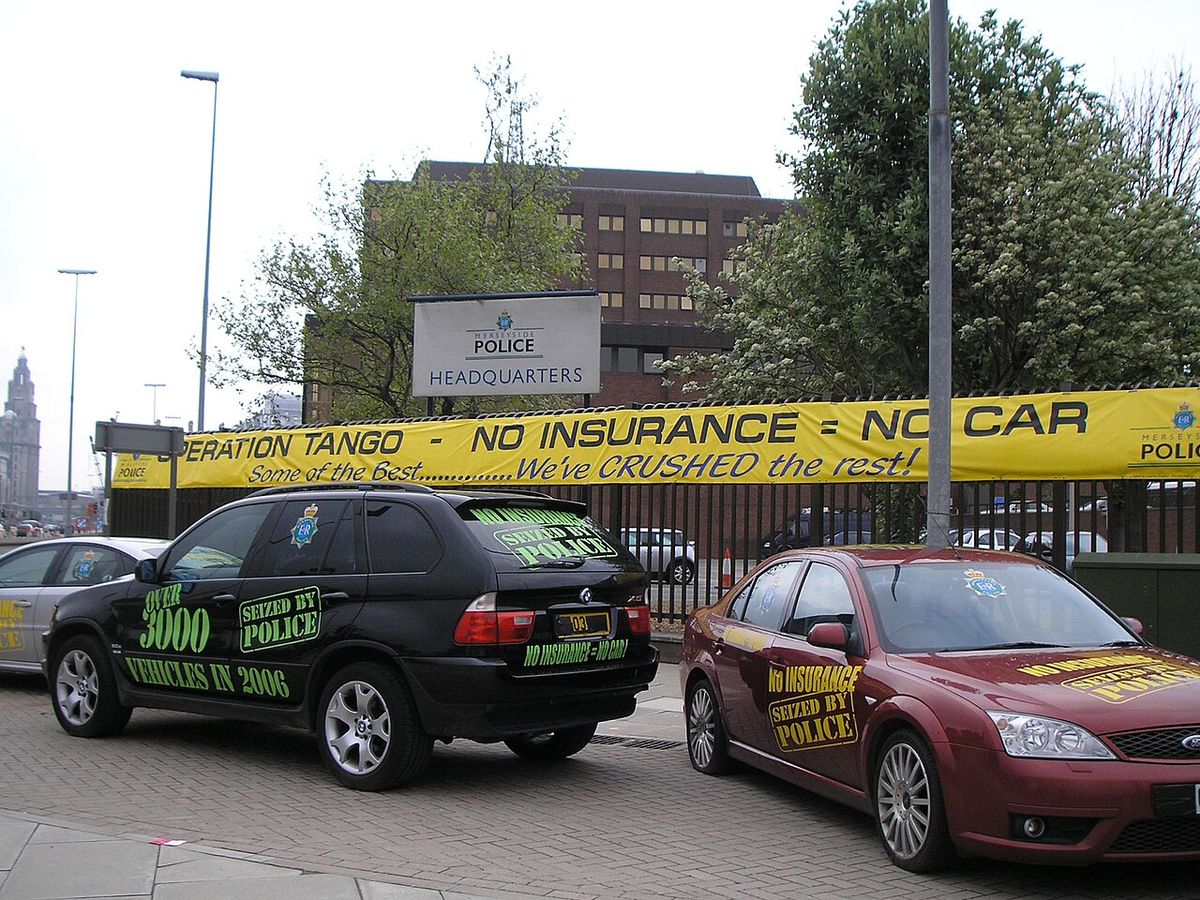
Fonctionnement de l'assurance tous risques au Canada
Au Canada, l'assurance automobile est réglementée provincialement, ce qui entraîne des variations dans la couverture obligatoire mais une relative uniformité pour les produits facultatifs comme l'assurance tous risques. Chaque province exige que les propriétaires de véhicules achètent un niveau minimum d'assurance automobile, qui inclut toujours une couverture de responsabilité civile envers les tiers. Les dommages matériels au véhicule du titulaire de police, cependant, ne font pas partie de ces minimums obligatoires, sauf dans des circonstances spécifiques. Par exemple, en Saskatchewan, la police d'assurance publique de base de SGI inclut une couverture collision avec une franchise de moins de 1 000 $. La couverture tous risques demeure facultative à l'échelle nationale, achetée en supplément d'une police de base pour combler cette lacune de protection pour le véhicule de l'assuré.
Le processus d'utilisation de la couverture tous risques implique une franchise, qui est le montant que le titulaire de police doit payer de sa poche avant que l'assureur ne paie le reste d'une réclamation couverte. Les franchises pour la couverture tous risques sont communément fixées à 300 $, 500 $ ou 1 000 $. Choisir une franchise plus élevée réduit la prime d'assurance annuelle, tandis qu'une franchise plus basse augmente la prime. Par exemple, si une tempête de grêle cause 3 000 $ de dommages à une voiture et que la police a une franchise tous risques de 500 $, l'assureur couvrirait 2 500 $ pour les réparations. Si le véhicule est une perte totale, l'assureur paiera sa valeur marchande réelle, en tenant compte de la dépréciation, moins la franchise.
Le dépôt d'une réclamation tous risques suit une procédure standard. Le titulaire de police doit signaler l'incident à son assureur, fournir les détails et la documentation nécessaires, et payer la franchise applicable. L'assureur évalue ensuite les dommages et organise les réparations ou détermine si le véhicule est une perte totale. Il est important de noter que faire des réclamations peut affecter la couverture future et les primes. Certains assureurs peuvent refuser l'option d'acheter une couverture tous risques si un titulaire de police fait trop de réclamations dans une période donnée, comme trois réclamations en trois ans. Chaque réclamation entraîne typiquement une augmentation de la prime d'assurance au renouvellement, donc les titulaires de police doivent peser le coût de la réparation par rapport à leur franchise et aux augmentations potentielles de taux à long terme.
Coûts, franchises et facteurs d'admissibilité
Le coût d'ajout d'une couverture tous risques à une police d'assurance automobile au Canada varie considérablement selon plusieurs facteurs. En moyenne, la prime annuelle pour la couverture tous risques se situe entre environ 100 $ et 300 $ comme coût supplémentaire. C'est généralement moins cher que l'ajout d'une couverture collision, qui peut coûter en moyenne entre 500 $ et 700 $ par année. La prime finale est influencée par la province de résidence, le modèle de tarification de l'assureur, la marque, le modèle et l'âge du véhicule, l'historique de réclamations du conducteur et le montant de la franchise choisi. Puisque la couverture tous risques est facultative, les conducteurs peuvent souvent ajuster cette couverture à tout moment pendant une police active, pas seulement au renouvellement, bien que les changements puissent être soumis à l'approbation de l'assureur.
Le choix d'une franchise est une décision financière clé lors de la sélection d'une couverture tous risques. La franchise est la partie de toute réclamation que le titulaire de police accepte de payer. Une franchise plus élevée signale à l'assureur une probabilité plus faible de déposer de petites réclamations, ce qui entraîne une prime annuelle plus basse. Inversement, une franchise plus basse offre plus de couverture en cas de réclamation mais vient avec une prime plus élevée. Les options de franchise courantes sont de 300 $, 500 $ et 1 000 $. Les titulaires de police devraient choisir un montant de franchise qu'ils peuvent confortablement se permettre de payer de leur poche si un événement couvert se produit. Il n'est souvent pas financièrement prudent de déposer une réclamation pour des dommages qui ne dépassent que légèrement le montant de la franchise en raison du potentiel d'augmentation des primes futures.
L'admissibilité à la couverture tous risques peut être affectée par certains facteurs de risque. Bien que généralement disponible, les assureurs peuvent refuser d'offrir une couverture tous risques dans des conditions spécifiques. Celles-ci peuvent inclure un véhicule ayant des dommages préexistants, un véhicule de très grande valeur ou d'un type associé à un risque élevé, ou un conducteur ayant un historique de réclamations fréquentes. Pour les conducteurs qui louent ou financent leur véhicule, la couverture tous risques est typiquement obligatoire dans le cadre de l'entente de financement, car le prêteur exige une protection pour son intérêt financier dans l'actif. Pour les propriétaires qui ont remboursé leur véhicule, le choix est entièrement facultatif et devrait être basé sur la valeur du véhicule et la capacité financière du propriétaire à absorber une perte.
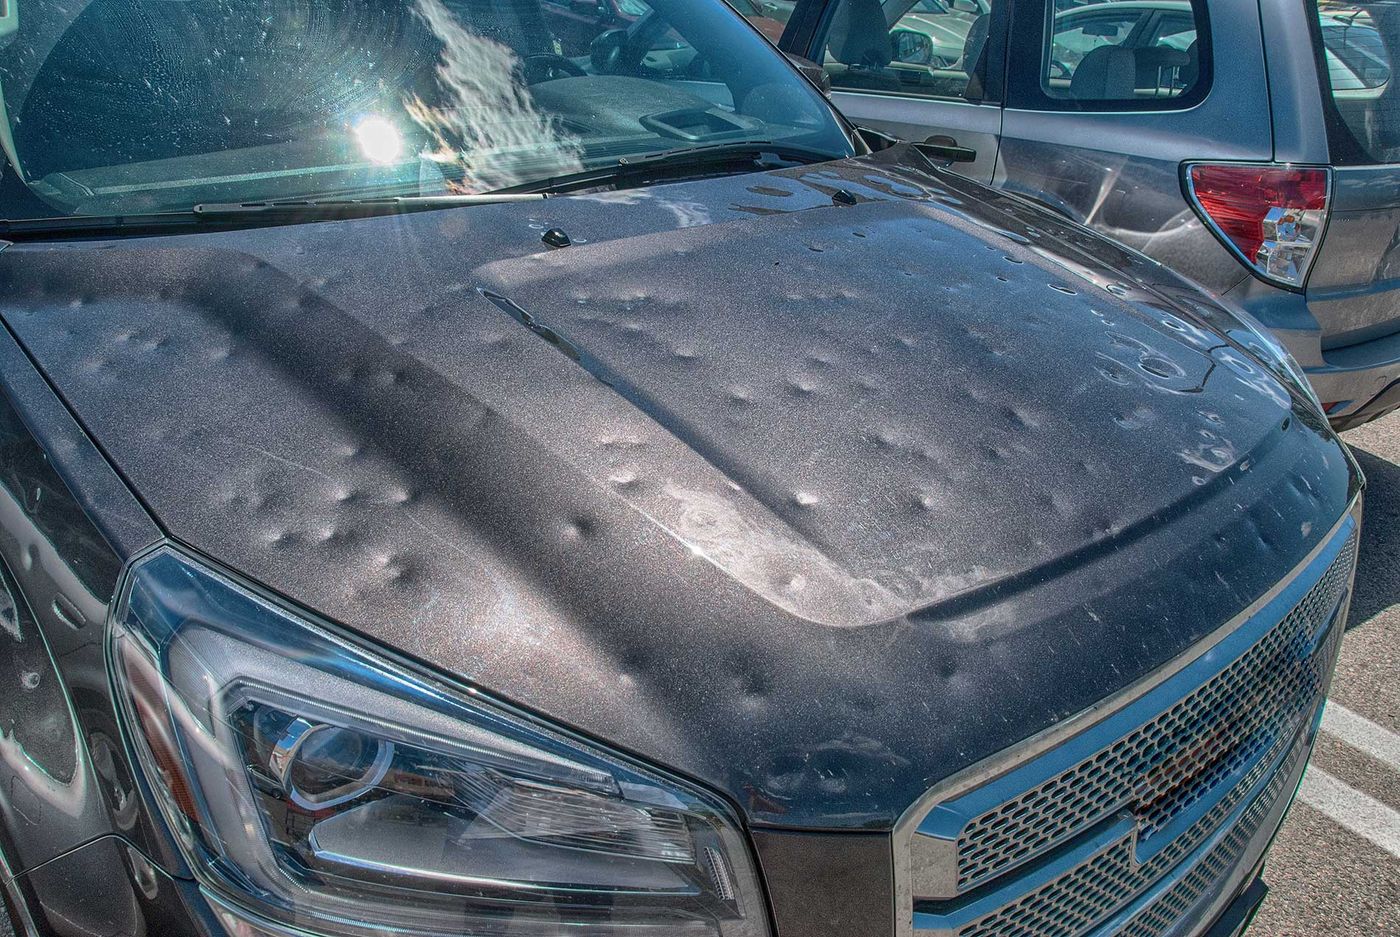
Comparaison avec d'autres couvertures automobiles
Comprendre comment l'assurance tous risques diffère des autres couvertures automobiles courantes est essentiel pour les conducteurs canadiens qui construisent une police appropriée. La comparaison la plus directe est avec l'assurance collision, car les deux sont des couvertures facultatives pour les dommages matériels au véhicule de l'assuré. La couverture collision paie pour les dommages résultant d'une collision avec un autre véhicule ou un objet, ou du renversement du véhicule. La couverture tous risques traite pratiquement tout le reste qui est soudain et accidentel, comme le vol, l'incendie ou la grêle. Ensemble, les couvertures collision et tous risques fournissent ce qu'on appelle souvent une protection complète pour un véhicule, couvrant un large spectre de causes de dommages, bien que des exclusions s'appliquent toujours.
Les couvertures obligatoires forment la base de toute police automobile et fonctionnent séparément. L'assurance responsabilité civile envers les tiers est obligatoire partout au Canada et couvre la responsabilité légale du titulaire de police pour les blessures corporelles ou les dommages matériels causés à autrui. La couverture des prestations d'accident est aussi obligatoire dans la plupart des provinces, fournissant des prestations médicales, de réadaptation et de remplacement de revenu au titulaire de police et aux passagers, peu importe qui est en faute dans une collision. L'indemnisation directe des dommages matériels (IDDM) est une couverture obligatoire dans certaines provinces, comme l'Ontario, qui permet à un conducteur de réclamer auprès de son propre assureur pour les dommages au véhicule lorsqu'un autre conducteur est en faute dans une collision. Suite à des changements récents, l'IDDM n'est plus obligatoire en Ontario et peut être renoncée en signant l'avenant OPCF 49.
L'assurance automobile de base est obligatoire partout au Canada, chaque gouvernement provincial déterminant la couverture minimale requise. Dans plusieurs provinces comme la Colombie-Britannique, la Saskatchewan, le Manitoba et le Québec, l'assurance automobile est fournie par un système public, tandis qu'elle est privatisée ailleurs. L'assurance tous risques est une couverture facultative qui protège contre les dommages au véhicule de l'assuré provenant d'événements comme le vol, le vandalisme ou les intempéries, ce qui est différent de la couverture de responsabilité civile obligatoire envers les tiers. Les dommages au véhicule du conducteur sont généralement facultatifs partout au Canada, la Saskatchewan étant une exception notable où l'assurance publique de base inclut une couverture collision.
| Type de couverture | Obligatoire/Facultative | Objectif principal | Exemple clé d'incident couvert |
|---|---|---|---|
| Responsabilité civile envers les tiers | Obligatoire | Couvre les blessures/dommages que vous causez à autrui | Vous êtes en faute dans un accident qui blesse un autre conducteur. |
| Prestations d'accident | Obligatoire (sauf T.-N.-L.) | Couvre les coûts médicaux/réadaptation pour vous et les passagers | Vous avez besoin de physiothérapie après un accident. |
| Indemnisation directe des dommages matériels (IDDM) | Obligatoire dans certaines provinces (p. ex., ON), maintenant facultative en ON | Couvre les dommages à votre véhicule lorsqu'un autre conducteur est en faute | Un autre conducteur brûle un feu rouge et frappe votre voiture. |
| Collision | Facultative | Couvre les dommages à votre véhicule provenant d'une collision ou d'un renversement | Vous perdez le contrôle sur la glace et frappez un garde-fou. |
| Tous risques | Facultative | Couvre votre véhicule pour les dommages non liés à une collision (vol, incendie, etc.) | Votre voiture est volée de votre entrée. |
| Risques désignés | Facultative | Couvre votre véhicule pour une liste spécifique de risques nommés | Un risque nommé comme l'incendie ou la grêle endommage votre voiture. |
La couverture risques désignés est un autre produit facultatif similaire à la couverture tous risques mais plus restrictif. Elle couvre seulement les risques explicitement énumérés dans la police, tandis que la couverture tous risques inclut typiquement tous les risques sauf ceux spécifiquement exclus, comme la collision. La couverture tous risques élargie est une option plus large qui combine à la fois la couverture tous risques et la couverture collision en une seule. Cette couverture combinée simplifie la police en fusionnant les deux principales protections contre les dommages matériels sous un seul accord d'assurance.
Contexte historique de l'assurance automobile
Le développement de l'assurance automobile à l'échelle mondiale fournit un contexte pour le rôle de la couverture tous risques aujourd'hui. L'utilisation généralisée de l'automobile après la Première Guerre mondiale a introduit de nouveaux dangers, mais aucune assurance obligatoire n'existait initialement, laissant les victimes d'accidents sans compensation et les conducteurs face à de grands coûts. Le Royaume-Uni a introduit le premier régime d'assurance automobile obligatoire avec le Road Traffic Act de 1930, rendant obligatoire la couverture de la responsabilité envers les tiers pour les blessures ou les décès. D'autres juridictions ont rapidement suivi, l'Irlande promulguant des lois similaires en 1933 et l'Allemagne en 1939. La Communauté économique européenne a rendu l'assurance obligatoire pour tous les États membres à partir de 1973, un cadre qui se poursuit dans l'Union européenne avec des niveaux de couverture minimum périodiquement mis à jour.
Au Canada, le système d'assurance automobile a évolué comme un mélange de prestations publiques et privées. Plusieurs provinces ont établi des systèmes d'assurance automobile publics, notamment la Colombie-Britannique, la Saskatchewan, le Manitoba et le Québec. Dans ces provinces, une entité publique fournit la couverture de base obligatoire, tandis que les couvertures facultatives comme la couverture tous risques peuvent être offertes par l'assureur public ou par des concurrents privés selon la province. Dans le reste du Canada, l'assurance est fournie entièrement par des compagnies privées dans un marché concurrentiel. Le concept d'assurance sans égard à la responsabilité, qui limite le droit de poursuivre et fournit des prestations d'accident peu importe la faute, est une caractéristique dans toutes les provinces canadiennes, bien que l'équilibre entre les prestations sans égard à la responsabilité et les droits en matière de responsabilité délictuelle varie.
L'introduction de la couverture tous risques comme produit distinct a suivi l'établissement de l'assurance responsabilité civile obligatoire. Alors que les véhicules devenaient plus précieux et que des expositions comme le vol et l'incendie étaient reconnues, les assureurs ont commencé à offrir des forfaits facultatifs pour couvrir le véhicule lui-même, et pas seulement la responsabilité du propriétaire envers les autres. La séparation de la collision et de la couverture tous risques en couvertures distinctes a permis une tarification plus précise basée sur le risque. Au Canada, la nature facultative de la couverture tous risques reflète un choix politique que les propriétaires de véhicules devraient avoir la liberté de décider s'ils veulent assurer leur propre actif contre un large éventail de risques, à condition de maintenir la protection de responsabilité civile légalement requise pour la sécurité des autres sur la route.
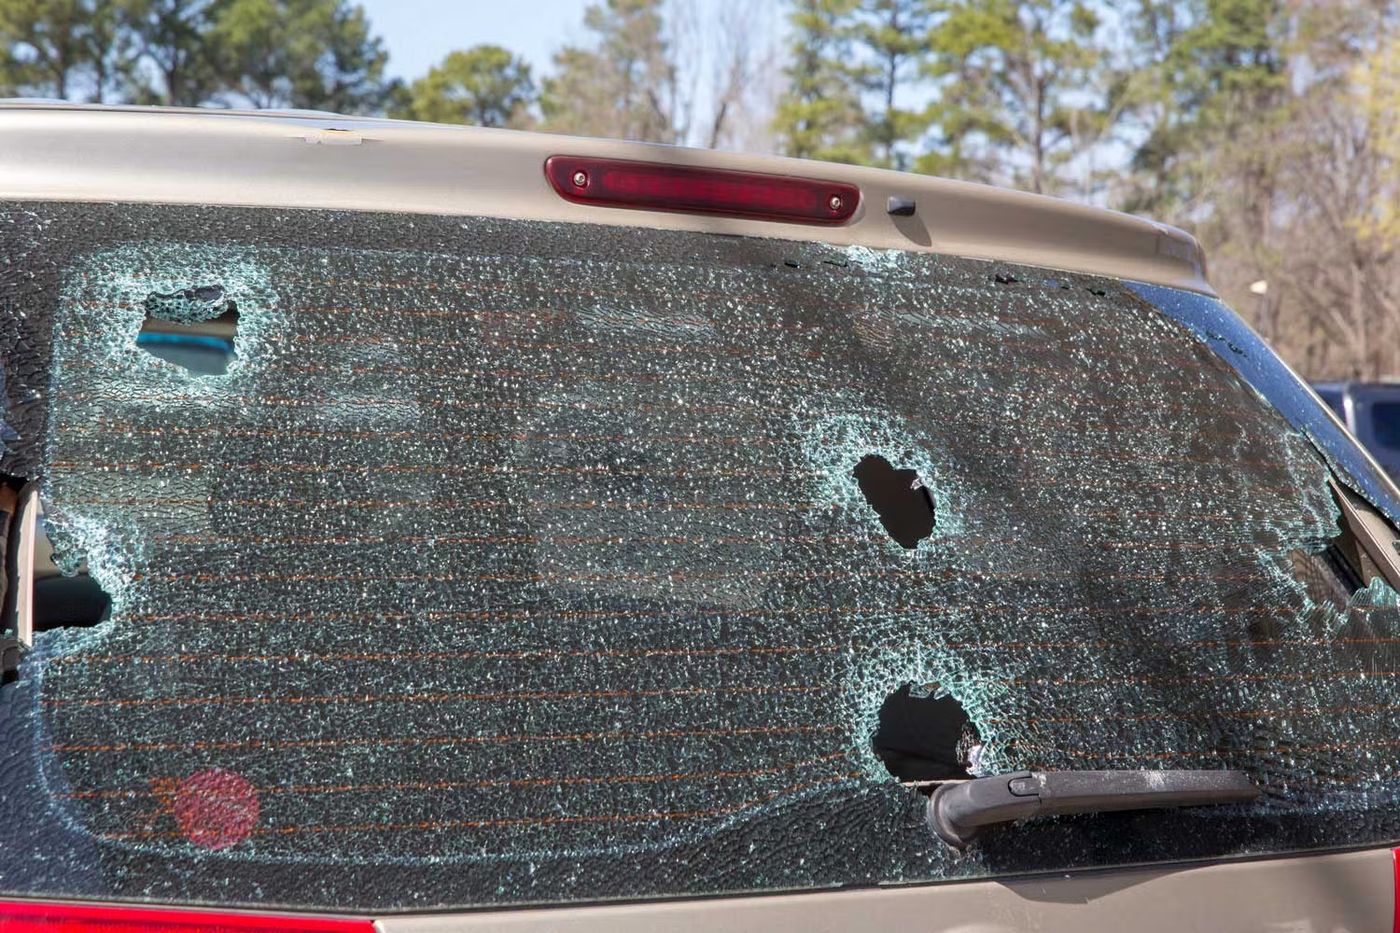
Considérations clés pour les conducteurs canadiens
Décider d'acheter ou non une assurance tous risques nécessite une évaluation minutieuse des circonstances personnelles. La considération principale est la valeur du véhicule par rapport au coût de la couverture et de la franchise. Pour une voiture plus ancienne avec une valeur marchande inférieure à 2 000 $, la prime annuelle plus une franchise de 500 $ ou 1 000 $ peut approcher ou dépasser la valeur de la voiture, rendant la couverture tous risques moins économique. Dans de tels cas, un propriétaire peut décider de s'auto-assurer, ce qui signifie qu'il paierait pour toute réparation ou remplacement de sa poche si un événement non lié à une collision se produit. Pour un véhicule plus récent et plus précieux, ou un véhicule dont le remplacement représenterait une difficulté financière importante, la couverture tous risques offre une tranquillité d'esprit et une sécurité financière importantes.
La méthode de possession du véhicule est un autre facteur critique. Si une voiture est louée ou financée, la société de location ou le prêteur exige presque toujours à la fois une couverture tous risques et une couverture collision comme condition de l'entente. Cela protège leur intérêt financier dans le véhicule. Le fait de ne pas maintenir la couverture requise pourrait constituer une rupture de contrat. Pour les conducteurs qui possèdent leur véhicule sans dette, le choix est entièrement discrétionnaire. Les conducteurs devraient aussi considérer leur emplacement géographique et les risques associés, comme une fréquence plus élevée de grêle dans certaines régions ou des taux de vol accrus dans certaines zones urbaines, ce qui pourrait rendre la couverture tous risques plus précieuse.
La gestion d'une police tous risques implique de comprendre les implications à long terme des réclamations. Les titulaires de police devraient être conscients que les assureurs peuvent refuser l'option d'acheter une couverture tous risques s'ils font trop de réclamations dans un délai spécifique, une pratique rapportée par The Canadian Underwriter. Le seuil varie selon la compagnie mais pourrait être aussi peu que trois réclamations en trois ans. Par conséquent, il est crucial de peser l'avantage de déposer une réclamation pour des dommages mineurs contre le potentiel d'augmentation des primes et même la perte de l'option de couverture à l'avenir. Consulter un courtier d'assurance ou un représentant peut aider les conducteurs à comprendre ces décisions et les termes spécifiques de leur police.
Variations provinciales et systèmes publics
Bien que l'assurance tous risques elle-même soit un produit facultatif cohérent, le paysage plus large de l'assurance automobile au Canada varie significativement selon la province, affectant la façon et l'endroit où les conducteurs l'achètent. Le Canada présente un mélange de systèmes d'assurance automobile publics et privés. En Colombie-Britannique, l'assurance est fournie par l'organisme public Insurance Corporation of British Columbia (ICBC), bien que des changements récents permettent une certaine concurrence privée pour les couvertures facultatives. La Saskatchewan a Saskatchewan Government Insurance (SGI) comme assureur public. Le Manitoba fonctionne par l'intermédiaire de Manitoba Public Insurance (MPI). Au Québec, un régime public couvre la responsabilité pour les blessures corporelles, tandis que la responsabilité pour les dommages matériels et les couvertures pour les dommages matériels sont fournies par des assureurs privés.
Dans les provinces avec des systèmes d'assurance publics, la couverture tous risques facultative est typiquement offerte par l'assureur public aux côtés de la police de base obligatoire. Par exemple, un conducteur au Manitoba achèterait sa couverture de base obligatoire auprès de MPI et pourrait ensuite ajouter une couverture tous risques de MPI comme avenant à sa police. Dans les provinces avec des systèmes entièrement privés, comme l'Ontario, l'Alberta et les provinces de l'Atlantique, les conducteurs achètent toutes les couvertures, à la fois obligatoires et facultatives, auprès des compagnies d'assurance privées de leur choix. Cela mène à un marché concurrentiel où les primes pour la couverture tous risques peuvent varier considérablement entre les fournisseurs, encourageant les consommateurs à magasiner.
Toutes les provinces canadiennes ont une forme de système d'assurance sans égard à la responsabilité, ce qui influence la façon dont les réclamations sont traitées mais ne change pas directement la fonction de la couverture tous risques. Les règles sans égard à la responsabilité concernent généralement les prestations d'accident pour les blessures et, dans certains cas, les dommages matériels par l'IDDM. Une réclamation tous risques, cependant, est toujours une réclamation de premier recours faite auprès de l'assureur du titulaire de police, peu importe la faute, car elle concerne les dommages non liés à une collision à son propre véhicule. Le processus de dépôt d'une réclamation tous risques est donc largement uniforme à travers le pays, bien que les formulaires spécifiques, les réseaux de réparation et les procédures de traitement des réclamations diffèrent entre les assureurs publics et les compagnies privées.
Questions fréquentes
L'assurance automobile tous risques est-elle obligatoire au Canada?
Non, l'assurance automobile tous risques n'est légalement obligatoire nulle part au Canada. C'est une couverture facultative que les conducteurs peuvent ajouter à leur police d'assurance automobile. Cependant, elle est souvent obligatoire si vous louez ou financez votre véhicule, car le prêteur exige cette protection pour son intérêt financier dans la voiture. Pour les propriétaires de véhicules qui ont remboursé leur voiture, la décision d'acheter une couverture tous risques est entièrement facultative.
Que couvre l'assurance automobile tous risques?
L'assurance tous risques couvre le coût de réparation ou de remplacement de votre véhicule en raison de dommages ou de pertes provenant d'événements autres qu'une collision. Les risques couverts couramment incluent le vol du véhicule ou de ses pièces, le vandalisme, l'incendie, la grêle, les tempêtes de vent, les inondations, les objets qui tombent comme des branches d'arbres, et les dommages causés par un contact avec des animaux comme un chevreuil. Elle est conçue pour des événements soudains et accidentels. Vous devriez examiner la section des risques désignés de votre police pour la liste exacte des événements couverts, car les inclusions peuvent varier légèrement selon l'assureur.
Combien coûte l'assurance tous risques au Canada?
Le coût d'ajout d'une couverture tous risques varie selon la province, l'assureur, le véhicule et le profil du conducteur. Comme moyenne approximative, la couverture tous risques coûte entre 100 $ et 300 $ par année en supplément à une police d'assurance automobile de base. C'est généralement moins cher que la couverture collision, qui peut coûter en moyenne de 500 $ à 700 $ annuellement. La prime finale est aussi affectée par la franchise que vous choisissez. Une franchise plus élevée réduit votre prime, tandis qu'une franchise plus basse l'augmente.
Quelle est la différence entre l'assurance tous risques et l'assurance collision?
L'assurance tous risques et l'assurance collision sont toutes deux des couvertures facultatives pour les dommages à votre propre véhicule, mais elles couvrent différents types d'incidents. L'assurance collision couvre les dommages résultant de la collision de votre véhicule avec un autre véhicule ou un objet, ou d'un renversement. L'assurance tous risques couvre les dommages provenant de pratiquement tous les autres événements soudains et accidentels, comme le vol, le vandalisme, l'incendie, la grêle ou les collisions avec des animaux. Ensemble, elles fournissent une protection large pour votre véhicule. La collision est typiquement plus chère que la couverture tous risques.
Peut-on me refuser une couverture tous risques?
Oui, dans certains cas, les assureurs peuvent vous refuser l'option d'acheter une couverture tous risques. Cela peut arriver si vous avez un historique de trop nombreuses réclamations d'assurance dans une période donnée. Bien que les seuils varient selon la compagnie, faire trois réclamations en trois ans, par exemple, pourrait mener à un refus. Les assureurs peuvent aussi refuser la couverture pour les véhicules avec des dommages préexistants ou pour certains types de véhicules à haut risque. Si vous louez ou financez votre voiture et qu'on vous refuse une couverture tous risques, vous pourriez avoir besoin de chercher une police à haut risque pour répondre aux exigences de votre prêteur.
Devrais-je obtenir une assurance tous risques pour une vieille voiture?
La décision d'obtenir une assurance tous risques pour une voiture plus ancienne dépend de sa valeur et de votre situation financière. Si la valeur marchande de la voiture est faible, par exemple sous 2 000 $, le coût de la prime annuelle plus une franchise de 500 $ ou 1 000 $ pourrait ne pas être rentable. Dans de tels cas, vous pourriez décider de renoncer à la couverture tous risques et accepter le risque de payer vous-même pour toute réparation ou remplacement. Cependant, si la perte du véhicule représenterait un fardeau financier important, ou si vous voulez la tranquillité d'esprit contre des risques comme le vol ou l'incendie, vous pouvez quand même choisir de souscrire la couverture.
Sources et lectures complémentaires
- Comprehensive insurance (Wikipedia) en.wikipedia.org
- Types of Auto Coverage ibc.ca
- What is Comprehensive Car Insurance? tdinsurance.com
- Why you need both collision and comprehensive insurance caaneo.ca
- Compare comprehensive car insurance quotes in Canada ratehub.ca
- Comprehensive Car Insurance and Collision Damage rbcinsurance.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.