Une courbe des taux est un graphique qui trace les taux d'intérêt, ou rendements, d'obligations de même qualité de crédit, mais avec des échéances différentes. Au Canada, la courbe la plus couramment référencée est basée sur les obligations du gouvernement du Canada, allant des bons du Trésor à court terme aux obligations à long terme. La forme de la courbe est un indicateur crucial pour les investisseurs et les décideurs politiques, car elle reflète les attentes du marché en matière de croissance économique, d'inflation et de taux d'intérêt futurs. Comprendre la courbe des taux est essentiel pour les Canadiens, car elle influence tout, des taux hypothécaires à la santé globale de l'économie.
Qu'est-ce qu'une courbe des taux?
Une courbe des taux représente visuellement la relation entre le rendement, ou taux d'intérêt, et le temps jusqu'à l'échéance pour un ensemble de titres de créance comparables. La courbe des taux la plus fondamentale est construite à partir d'obligations émises par un seul emprunteur, comme le gouvernement du Canada, garantissant que la qualité de crédit est constante pour tous les points tracés. La courbe a généralement les échéances, allant de trois mois à trente ans, sur l'axe horizontal et les rendements correspondants sur l'axe vertical. Différents marchés publient des courbes connexes à diverses fins, notamment les courbes des obligations du gouvernement, les courbes des swaps indexés sur le taux au jour le jour et les courbes des swaps de taux d'intérêt. Ces familles de courbes sont produites par les banques centrales et les fournisseurs de données à partir des prix de négociation des instruments sur chaque marché spécifique. Les analystes résument souvent la forme de la courbe entière avec une seule mesure appelée écart de taux, comme la différence entre le rendement de l'obligation à 10 ans et le taux du bon du Trésor à 3 mois.
La courbe des taux est étroitement liée au concept plus large de la structure par terme des taux d'intérêt. Les sources officielles distinguent plusieurs façons de résumer cette structure, notamment les courbes de taux zéro-coupon ou spot, les courbes de taux à terme implicites et les courbes de rendement au pair, chacune étant dérivée des mêmes prix de marché sous-jacents. La construction d'une courbe de swap, qui reflète les coûts de financement interbancaires et la tarification des produits dérivés, est distincte de la courbe du gouvernement et se situe généralement au-dessus de celle-ci pour la même devise. Les courbes de rendement des obligations corporatives, basées sur les obligations émises par des entreprises, sont souvent cotées comme un écart de crédit par rapport à la courbe de swap pertinente, reflétant le risque plus élevé. En essence, il n'existe pas de courbe des taux unique décrivant le coût de l'argent pour tout le monde, car elle varie selon la devise, la solvabilité de l'émetteur et le segment de marché.
Interpréter la forme de la courbe
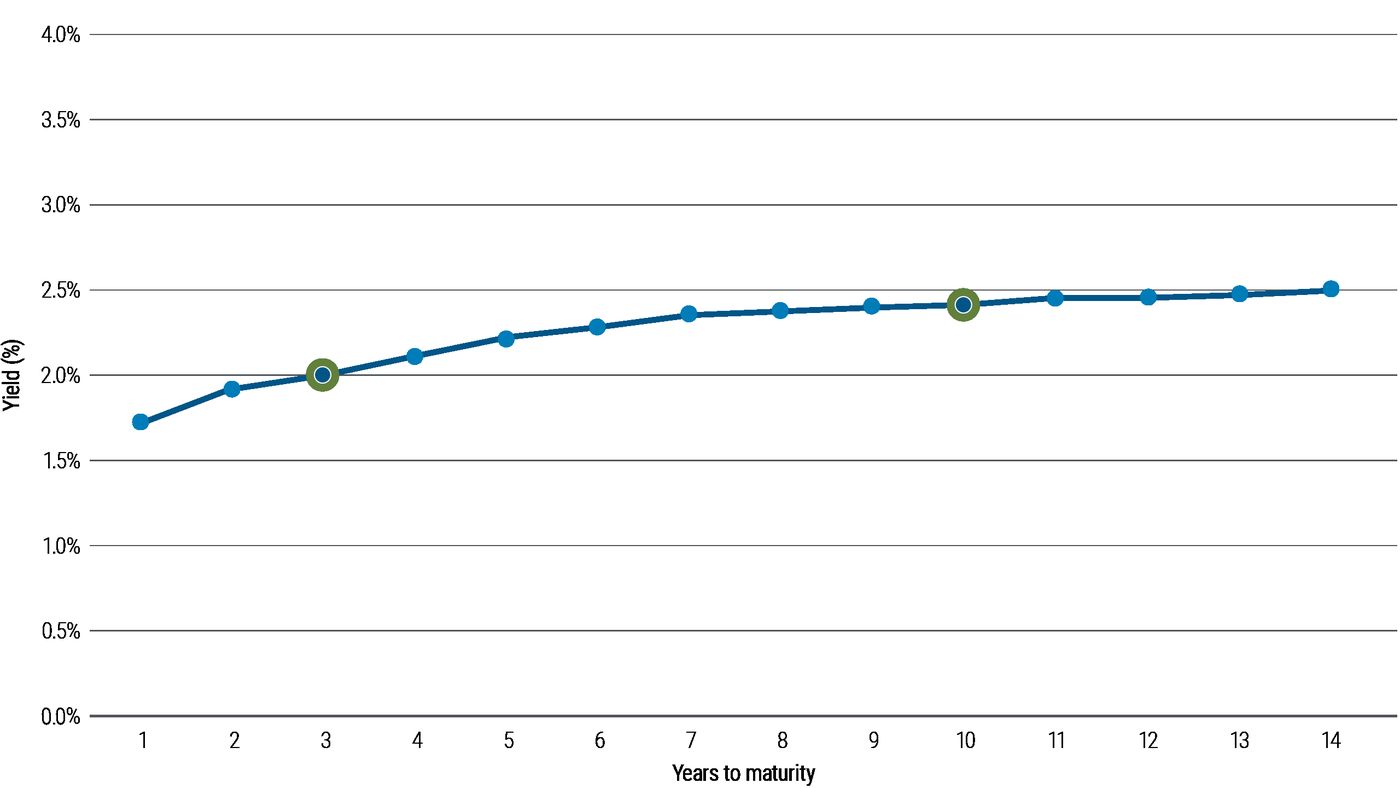
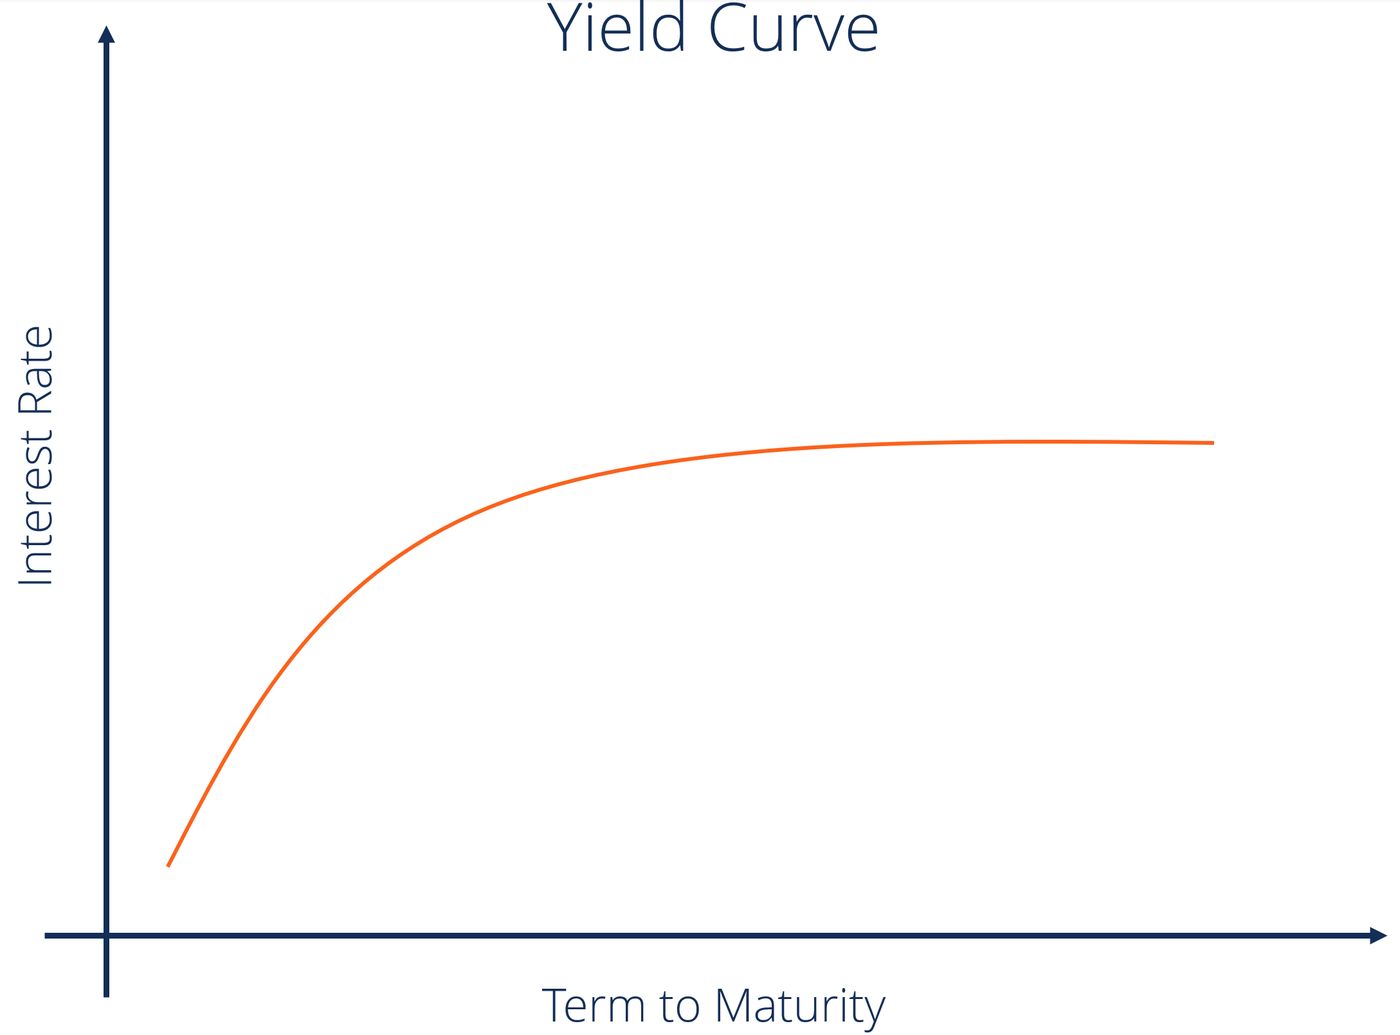
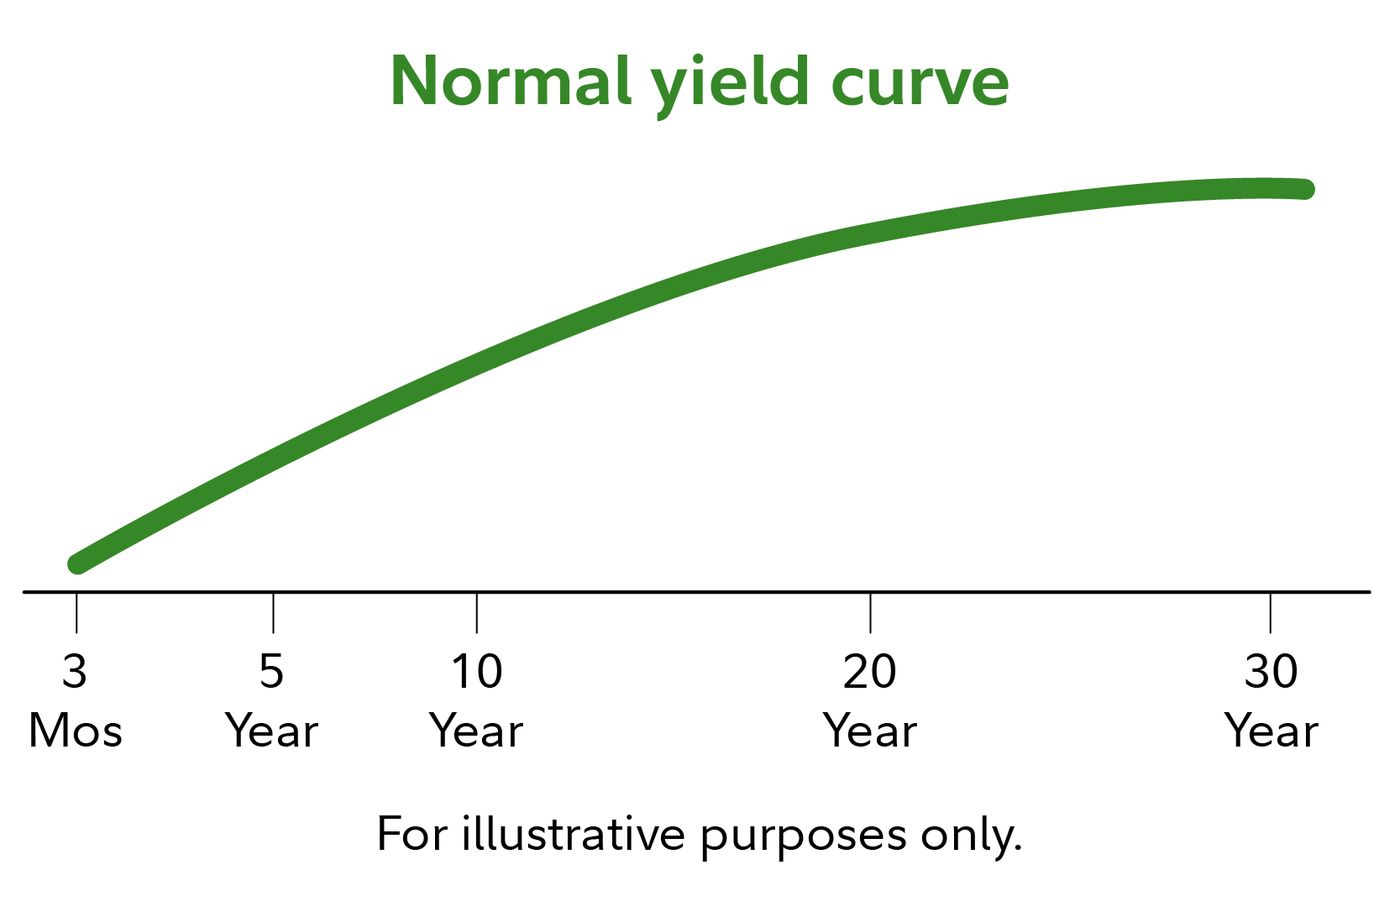
La pente et la forme de la courbe des taux transmettent des signaux puissants sur les attentes du marché et les risques économiques. Une courbe normale, ascendante, où les rendements à long terme sont plus élevés que les rendements à court terme, a été la forme prédominante de l'après-Grande Dépression à aujourd'hui. Cette pente positive est cohérente avec des attentes de taux à court terme futurs plus élevés et inclut des primes de terme qui compensent les investisseurs pour l'incertitude et le risque associés à des horizons temporels plus longs. Depuis 1990, une courbe des taux normale pour les obligations du gouvernement du Canada a généralement montré des rendements sur les obligations à 10 ans environ 1,4 point de pourcentage, ou 140 points de base, plus élevés que le rendement sur les bons du Trésor à 3 mois.
Une courbe des taux inversée, où les taux d'intérêt à court terme dépassent les taux à long terme, est une forme inhabituelle mais significative. Elle se produit lorsque les investisseurs anticipent une baisse des taux d'intérêt et une récession économique potentielle, les amenant à accepter des rendements à long terme plus bas pour verrouiller les taux avant qu'ils ne baissent davantage. Chaque récession aux États-Unis depuis 1970 a été précédée d'une courbe des taux inversée, spécifiquement lorsque le rendement du Trésor à 10 ans est tombé en dessous du taux du bon du Trésor à 3 mois. Une courbe des taux abrupte, où l'écart entre les taux longs et courts s'élargit notablement au-delà de la plage normale, est généralement observée au début d'une expansion économique. À ce stade, les taux à court terme sont bas en raison d'une stagnation économique antérieure, mais la demande de capital augmente, entraînant des rendements à long terme plus élevés alors que les investisseurs craignent une future inflation.
Une courbe des taux plate est observée lorsque toutes les échéances ont des rendements similaires. Une courbe en forme de bosse se produit lorsque les rendements à court terme et à long terme sont égaux et que les rendements à moyen terme sont plus élevés que ceux à court et à long terme. Une courbe plate envoie des signaux d'incertitude dans l'économie. Ce signal mitigé peut revenir à une courbe normale ou pourrait plus tard se transformer en une courbe inversée. La forme de la courbe des taux est influencée par l'offre et la demande. Par exemple, s'il y a une forte demande pour les obligations à long terme de la part des caisses de retraite pour correspondre à leurs engagements fixes, et pas assez d'obligations pour répondre à cette demande, alors les rendements sur les obligations à long terme peuvent être attendus bas, indépendamment des points de vue des participants du marché sur les événements futurs.
La courbe des taux et le cycle économique
La pente de la courbe des taux est l'un des prédicteurs les plus puissants de la croissance économique future, de l'inflation et des récessions. Les mesures de la pente sont intégrées dans des indicateurs économiques clés, tels que l'indice de stress financier publié par la Fed de St. Louis et l'indice des indicateurs économiques avancés de The Conference Board. Les recherches d'économistes comme Arturo Estrella et Tobias Adrian ont établi le pouvoir prédictif d'une courbe des taux inversée pour signaler une récession. Leurs modèles montrent que lorsque la différence entre les taux à court terme, tels que les bons du Trésor à 3 mois, et les taux à long terme, comme les obligations du Trésor à 10 ans, est négative ou inférieure à 93 points de base positifs à la fin d'un cycle de resserrement de la banque centrale, une hausse du chômage suit généralement.
Le mécanisme par lequel la courbe affecte le cycle économique implique souvent les bilans des banques et des institutions financières. Lorsque la courbe des taux est inversée, les banques peuvent se retrouver à payer plus sur les dépôts à court terme qu'elles ne gagnent sur les nouveaux prêts à long terme, entraînant une perte de rentabilité, une réticence à prêter et une crise du crédit qui en résulte. Inversement, une courbe ascendante permet aux banques d'emprunter à court terme et de prêter à long terme de manière rentable, encourageant l'offre de crédit et pouvant conduire à une bulle de crédit. La Fed de New York publie une prévision mensuelle de probabilité de récession dérivée de la courbe des taux basée sur cette recherche. La courbe des taux s'est inversée au premier semestre 2019 pour la première fois depuis 2007, précédant le ralentissement économique.
Les théories clés derrière la courbe des taux
Les économistes ont développé plusieurs théories pour expliquer pourquoi les rendements varient avec l'échéance, avec trois perspectives principales tentant de décrire les forces sous-jacentes. L'hypothèse des anticipations pures est une position extrême qui suppose que les obligations de différentes échéances sont des substituts parfaits. Elle postule que la forme de la courbe des taux dépend uniquement des attentes des participants du marché concernant les taux d'intérêt futurs, forçant les rendements à long terme à être égaux à la moyenne géométrique des taux à court terme futurs attendus. Cette théorie s'aligne avec l'observation que les rendements sur toutes les échéances évoluent souvent ensemble, mais elle ne parvient pas à expliquer la pente ascendante persistante de la courbe et néglige le risque de taux d'intérêt inhérent à l'investissement obligataire.
La théorie de la prime de liquidité est un dérivé de l'hypothèse des anticipations pures qui ajoute un élément crucial. Elle affirme que les taux d'intérêt à long terme reflètent non seulement les attentes des taux futurs, mais incluent également une prime, connue sous le nom de prime de terme ou prime de liquidité, pour détenir des obligations à plus long terme. Cette prime compense les investisseurs pour le risque supplémentaire d'avoir leur argent immobilisé pendant une période plus longue, y compris une plus grande incertitude des prix et un risque d'inflation. En raison de cette prime, les rendements des obligations à long terme ont tendance à être plus élevés que les rendements à court terme, ce qui donne la courbe ascendante typique. La théorie combine les attentes avec cette prime de risque dans sa formule.
La théorie de l'habitat préféré est une variante qui ajoute une nuance supplémentaire. Elle affirme que les investisseurs ont des horizons d'investissement distincts, ou habitats préférés, et nécessitent une prime significative pour acheter des obligations avec des échéances en dehors de leur plage préférée. Les partisans croient que les investisseurs à court terme dominent le marché, ce qui rend généralement les taux à long terme plus élevés, mais des conditions occasionnelles peuvent faire en sorte que les taux à court terme dépassent les taux à long terme. Cette théorie aide à expliquer pourquoi les facteurs d'offre et de demande pour des échéances spécifiques, comme la demande des caisses de retraite pour les obligations à long terme, peuvent influencer la forme de la courbe indépendamment des attentes de taux d'intérêt.
Le contexte de la courbe des taux canadienne
Au Canada, la courbe des taux primaire référencée par les investisseurs, les analystes et les médias est la courbe des rendements des obligations du gouvernement du Canada. Elle est construite à partir des rendements de clôture à mi-marché d'émissions sélectionnées d'obligations du gouvernement du Canada qui arrivent à échéance dans environ deux, trois, cinq, sept, dix et trente ans. Ces rendements de référence sélectionnés sont publiés par la Banque du Canada, avec des données provenant de CanDeal Data and Analytics. Les émissions obligataires spécifiques utilisées comme références sont mises à jour lorsqu'une nouvelle obligation de référence de construction est adoptée par les marchés financiers, généralement après sa dernière adjudication.
La courbe des taux canadienne sert de baromètre crucial pour le sentiment économique domestique et les attentes de politique monétaire. Une courbe normale, ascendante, suggère une croissance économique anticipée et une inflation stable. Comme indiqué, depuis 1990, l'écart typique entre l'obligation à 10 ans et le bon du Trésor à 3 mois a été d'environ 140 points de base. Lorsque cet écart s'élargit significativement, créant une courbe abrupte, cela signale souvent le début d'une expansion économique où la demande de capital augmente. La Banque du Canada surveille la courbe de près, car sa forme influence les décisions sur le taux directeur, qui à son tour affecte les coûts d'emprunt dans toute l'économie.
Les données historiques pour la courbe des taux canadienne sont facilement disponibles, permettant une analyse des tendances au cours de la dernière décennie. La courbe bouge continuellement pendant les heures de marché, reflétant les réactions aux nouvelles et aux publications de données économiques. Bien que la courbe du gouvernement soit la plus citée, d'autres courbes importantes existent sur le marché canadien, y compris les courbes de swap qui reflètent les taux de prêt interbancaires et les courbes de rendement provinciales pour les obligations émises par les gouvernements provinciaux. Les courbes de rendement des obligations corporatives existent également, cotées comme un écart de crédit par rapport à la courbe de swap, reflétant le risque de crédit plus élevé des émetteurs corporatifs par rapport au gouvernement fédéral.
- La Banque du Canada publie les rendements de référence sélectionnés pour les échéances clés.
- Les sources de données principales sont CanDeal Data and Analytics et la Banque du Canada.
- Les échéances de référence courantes incluent les obligations à 2 ans, 3 ans, 5 ans, 7 ans, 10 ans et 30 ans.
- Les émissions obligataires sélectionnées sont mises à jour lorsqu'une nouvelle obligation de référence de construction est adoptée.
- D'autres courbes pertinentes incluent les courbes de swap et les courbes de rendement provinciales.
- Les courbes de rendement des obligations corporatives sont cotées comme un écart de crédit par rapport à la courbe de swap.
Contexte historique et formes notables
La forme de la courbe des taux n'a pas été constante tout au long de l'histoire économique. De l'après-Grande Dépression à aujourd'hui, la courbe des taux a généralement été normale, avec une pente positive. Cependant, pendant une grande partie du 19e et du début du 20e siècle, l'économie américaine a connu une déflation persistante, ce qui rendait les flux de trésorerie actuels moins précieux que les flux de trésorerie futurs. Dans cet environnement de déflation persistante, une courbe des taux normale était en fait inversée. Ce changement historique souligne comment le régime économique dominant, en particulier concernant l'inflation ou la déflation, influence fondamentalement la forme typique de la courbe.
Des cas notables de formes de courbes extrêmes ont fourni des signaux clairs. En janvier 2010, l'écart entre les rendements des bons du Trésor américain à 2 ans et à 10 ans s'est élargi à 2,92 points de pourcentage, son plus haut niveau jamais enregistré, signalant une courbe abrupte au début de la reprise après la Grande Récession. Les courbes des taux fortement inversées ont été des précurseurs fiables des récessions économiques à l'ère moderne. Par exemple, la courbe des taux s'est inversée en 2006 et 2007, précédant la crise financière mondiale, et s'est à nouveau inversée au premier semestre 2019. Le phénomène de baisse des taux à long terme parallèlement à la hausse des taux à court terme a été appelé le « Conundrum » de Greenspan, mettant en lumière des situations où la courbe se comporte de manière apparemment contradictoire en raison de facteurs techniques comme un mouvement mondial vers la sécurité.
- Au 19e et au début du 20e siècle, la déflation persistante a conduit à des courbes normalement inversées.
- En janvier 2010, l'écart entre les bons du Trésor américain à 2 ans et à 10 ans a atteint un record de 2,92 points de pourcentage.
- Chaque récession américaine depuis 1970 a été précédée d'une courbe des taux inversée (10 ans contre 3 mois).
- La courbe des taux s'est inversée en 2006-2007 avant la crise financière mondiale.
- La courbe s'est à nouveau inversée au premier semestre 2019.
- Le « Conundrum » de Greenspan décrit la baisse des taux à long terme malgré la hausse des taux à court terme.
Risques et limites de l'analyse de la courbe des taux
Bien qu'étant un indicateur puissant, s'appuyer uniquement sur la courbe des taux pour les prévisions économiques comporte des risques et des limites inhérents. La relation prédictive, en particulier entre une courbe inversée et une récession subséquente, est basée sur des modèles historiques, qui pourraient ne pas tenir dans des environnements économiques futurs façonnés par une politique monétaire sans précédent ou des événements mondiaux. La courbe peut être influencée par des facteurs techniques sans rapport avec les attentes de croissance, tels que les achats d'actifs à grande échelle par les banques centrales, qui peuvent supprimer artificiellement les rendements à long terme et fausser le signal. De plus, les flux de capitaux mondiaux et la demande d'actifs refuges, comme les obligations du gouvernement du Canada de la part d'investisseurs internationaux, peuvent aplatir ou inverser la courbe indépendamment des conditions économiques domestiques.
Différents segments de la courbe peuvent parfois raconter des histoires contradictoires. Par exemple, l'écart entre l'obligation à 2 ans et à 10 ans pourrait être positif tandis que l'écart entre 3 mois et 10 ans est négatif, conduisant à des signaux mitigés. Les théories expliquant la courbe, comme la théorie des anticipations et la théorie de la prime de liquidité, sont des simplifications de comportements de marché complexes et ne capturent pas pleinement toutes les forces motrices. Les investisseurs doivent également se rappeler que la courbe des rendements des obligations du gouvernement reflète les attentes pour les taux sans risque, tandis que les coûts d'emprunt réels pour les entreprises et les individus incluent des écarts de crédit et de liquidité supplémentaires qui peuvent ne pas évoluer de concert avec la courbe du gouvernement.
- Les modèles historiques pourraient ne pas tenir sous une politique monétaire sans précédent.
- Les achats d'actifs des banques centrales peuvent supprimer artificiellement les rendements à long terme.
- Les flux de capitaux mondiaux et la demande d'actifs refuges peuvent fausser la courbe.
- Différents écarts de taux (p. ex., 2a10a contre 3m10a) peuvent donner des signaux contradictoires.
- Les théories économiques sont des simplifications du comportement complexe du marché.
- Les coûts d'emprunt corporatifs incluent des écarts de crédit non montrés sur la courbe du gouvernement.
Questions fréquentes
Que signifie une courbe des taux inversée pour le Canada?
Une courbe des taux inversée au Canada, où les rendements des obligations du gouvernement du Canada à court terme dépassent les rendements à long terme, est historiquement un signal de problèmes économiques potentiels. Cela suggère que les investisseurs s'attendent à ce que les taux d'intérêt futurs baissent, souvent en raison d'un ralentissement ou d'une récession économique anticipée. Bien que ce ne soit pas une garantie, chaque récession américaine depuis 1970 a été précédée d'une courbe des taux inversée, et la courbe canadienne évolue souvent selon un modèle similaire. Elle peut également signaler que le marché croit que l'inflation restera faible à l'avenir.
Comment la Banque du Canada utilise-t-elle la courbe des taux?
La Banque du Canada surveille la courbe des rendements des obligations du gouvernement du Canada comme un indicateur clé des attentes du marché concernant la croissance économique future, l'inflation et les taux d'intérêt. La forme de la courbe influence les décisions de la Banque concernant la fixation de sa cible pour le taux au jour le jour, qui est son principal outil de politique monétaire. Une courbe abrupte pourrait suggérer une marge de croissance économique, tandis qu'une courbe plate ou inversée pourrait signaler la nécessité d'une politique plus accommodante. La Banque publie également des données de référence de la courbe des taux provenant de CanDeal Data and Analytics.
Quelle est la différence entre une courbe des rendements du gouvernement et une courbe de swap?
Une courbe des rendements du gouvernement est construite à partir des rendements des obligations émises par un gouvernement national, comme le gouvernement du Canada, représentant les taux sans risque. Une courbe de swap est construite à partir des swaps de taux d'intérêt et reflète le coût du financement interbancaire et la tarification des produits dérivés. Les courbes de swap se situent généralement au-dessus des courbes du gouvernement pour la même devise car elles incorporent le risque de crédit du secteur bancaire. Les courbes de rendement des obligations corporatives sont souvent cotées comme un écart de crédit par rapport à la courbe de swap, indiquant le risque supplémentaire de l'émetteur corporatif.
La courbe des taux peut-elle prédire la performance du marché boursier?
La courbe des taux n'est pas un prédicteur direct de la performance du marché boursier, mais sa forme peut signaler l'environnement économique qui affecte les profits des entreprises et les valorisations des actions. Une courbe inversée, qui prévoit une récession potentielle, est souvent associée à des baisses subséquentes du marché boursier à mesure que les bénéfices chutent. Inversement, une courbe qui s'accentue au début d'une expansion économique peut coïncider avec des perspectives d'entreprises qui s'améliorent et des marchés boursiers en hausse. Cependant, de nombreux autres facteurs influencent les prix des actions, donc la courbe doit être considérée aux côtés d'autres indicateurs.
Qu'est-ce qui fait qu'une courbe des taux devient plate ou en forme de bosse?
Une courbe des taux plate se produit lorsque les rendements sont similaires sur toutes les échéances, tandis qu'une courbe en forme de bosse a des rendements à moyen terme plus élevés que les rendements à court et à long terme. Ces formes signalent souvent une incertitude économique et peuvent se produire lorsque le marché est en transition entre des attentes de croissance et de récession. Elles peuvent résulter du fait que la Banque du Canada relève les taux à court terme pour lutter contre l'inflation tandis que les investisseurs à long terme restent sceptiques quant à une croissance soutenue, maintenant les rendements à long terme bas. Une courbe plate ou en bosse peut précéder un retour à la normale ou une inversion complète.
Quelle est la pente normale de la courbe des taux canadienne?
Depuis 1990, une courbe des taux canadienne normale a généralement montré des rendements sur les obligations du gouvernement du Canada à 10 ans environ 1,4 point de pourcentage plus élevés que le rendement sur les bons du Trésor à 3 mois. Cette pente positive est l'attente commune où les rendements augmentent à mesure que l'échéance s'allonge. Elle reflète la compensation que les investisseurs exigent pour les risques plus importants associés aux investissements à plus long terme, tels que l'incertitude concernant l'inflation future et les taux d'intérêt. Une courbe à pente positive est souvent un signe avant-coureur d'une croissance inflationniste et est considérée comme la forme typique en dehors des périodes de déflation persistante. L'écart spécifique de 140 points de base sert de référence clé pour évaluer la forme de la courbe.
Sources et lectures complémentaires
- Yield curve (Wikipedia) en.wikipedia.org
- Selected bond yields bankofcanada.ca
- Canada Government Bonds, Yields Curve worldgovernmentbonds.com
- What is a yield curve? fidelity.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.