La Banque du Canada est la banque centrale du pays, constituée en société d'État en 1934. Son mandat principal est de promouvoir le bien-être économique et financier du Canada, principalement en maintenant l'inflation à un niveau bas, stable et prévisible. La banque y parvient surtout en fixant son taux directeur, ce qui influence le coût de l'emprunt dans toute l'économie. Elle émet également tous les billets de banque canadiens, agit à titre de banquier du gouvernement et travaille à assurer la stabilité du système financier.
Histoire et création
La Banque du Canada a été créée dans un contexte d'incertitude économique et d'un désir d'une plus grande indépendance financière. Avant sa fondation, le ministère fédéral des Finances imprimait les billets du gouvernement, et la Banque de Montréal agissait à titre de banquier du gouvernement. En 1933, le premier ministre R.B. Bennett a établi la Commission royale sur les banques et la monnaie, motivée en partie par le souhait de réduire la dépendance du Canada envers les banques américaines de New York. La commission, qui comprenait des personnalités comme le juriste écossais Lord Macmillan et l'ancien ministre des Finances William Thomas White, a recommandé la création d'une banque centrale. La Loi sur la Banque du Canada a reçu la sanction royale en mars 1935, et la banque a commencé ses opérations peu après. Initialement constituée en société privée pour assurer son indépendance de l'influence partisane, elle a été désignée comme société d'État fédérale en 1938 sous le premier ministre William Lyon Mackenzie King, le capital-actions étant détenu par le ministre des Finances.
Pendant la Seconde Guerre mondiale, le rôle de la banque s'est élargi alors qu'elle gérait la Commission des changes et le Comité des finances de guerre pour lever des fonds par l'entremise des obligations de la Victoire. En 1944, elle est devenue la seule émettrice de billets de banque ayant cours légal au Canada. La période d'après-guerre a vu son mandat s'élargir pour inclure la stimulation de la croissance économique, menant à la création de la filiale Banque de développement du Canada. Au début des années 1960, le gouverneur James Coyne a réduit la masse monétaire pour combattre l'inflation galopante. Depuis les années 1980, la priorité principale de la banque est de maintenir une faible inflation, une orientation formalisée avec l'adoption d'une fourchette cible d'inflation de 1 % à 3 % en 1991.
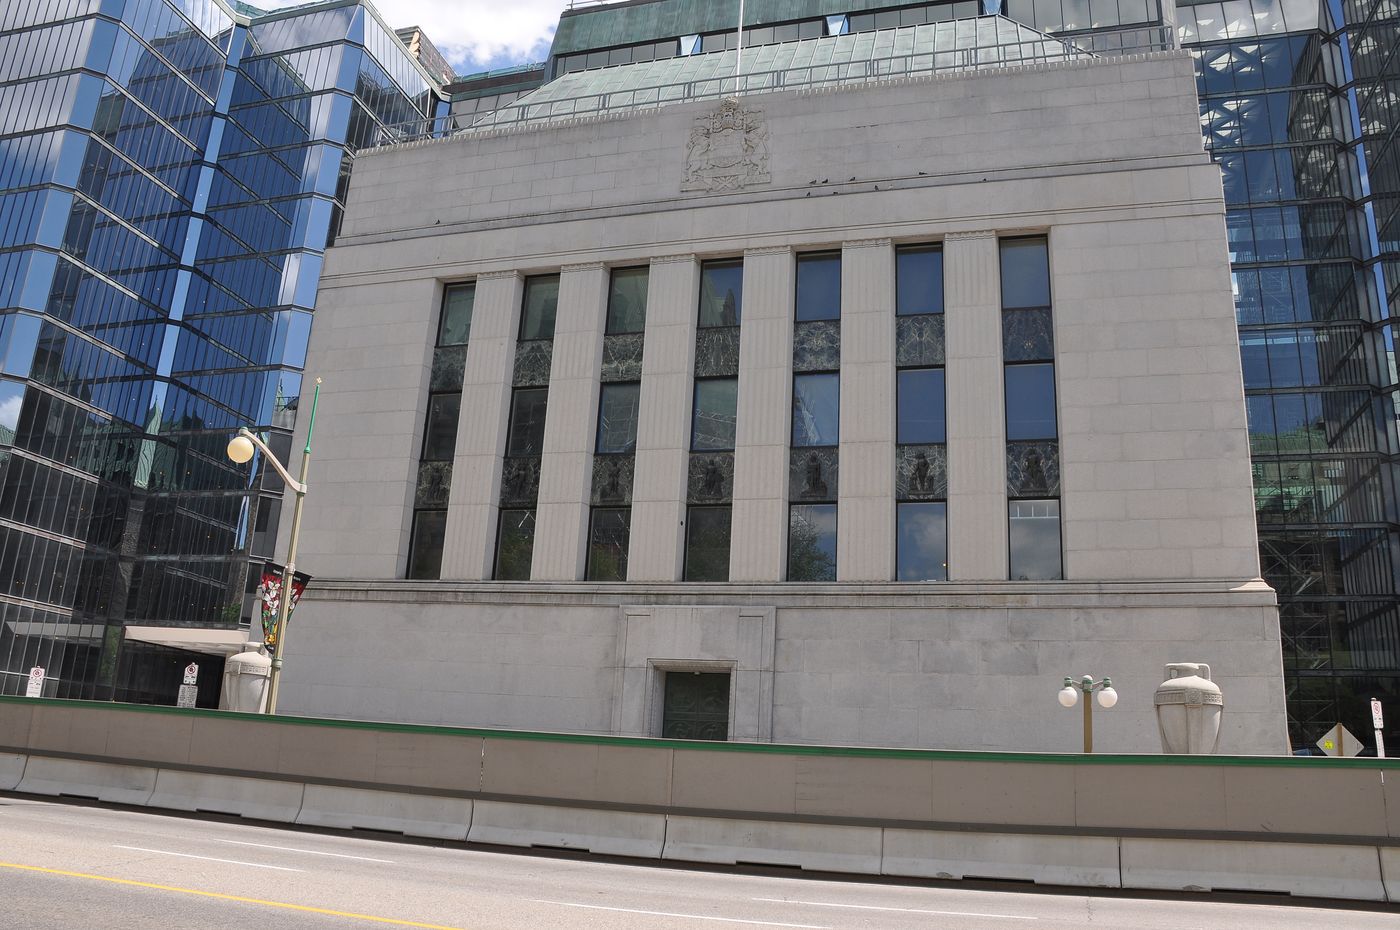
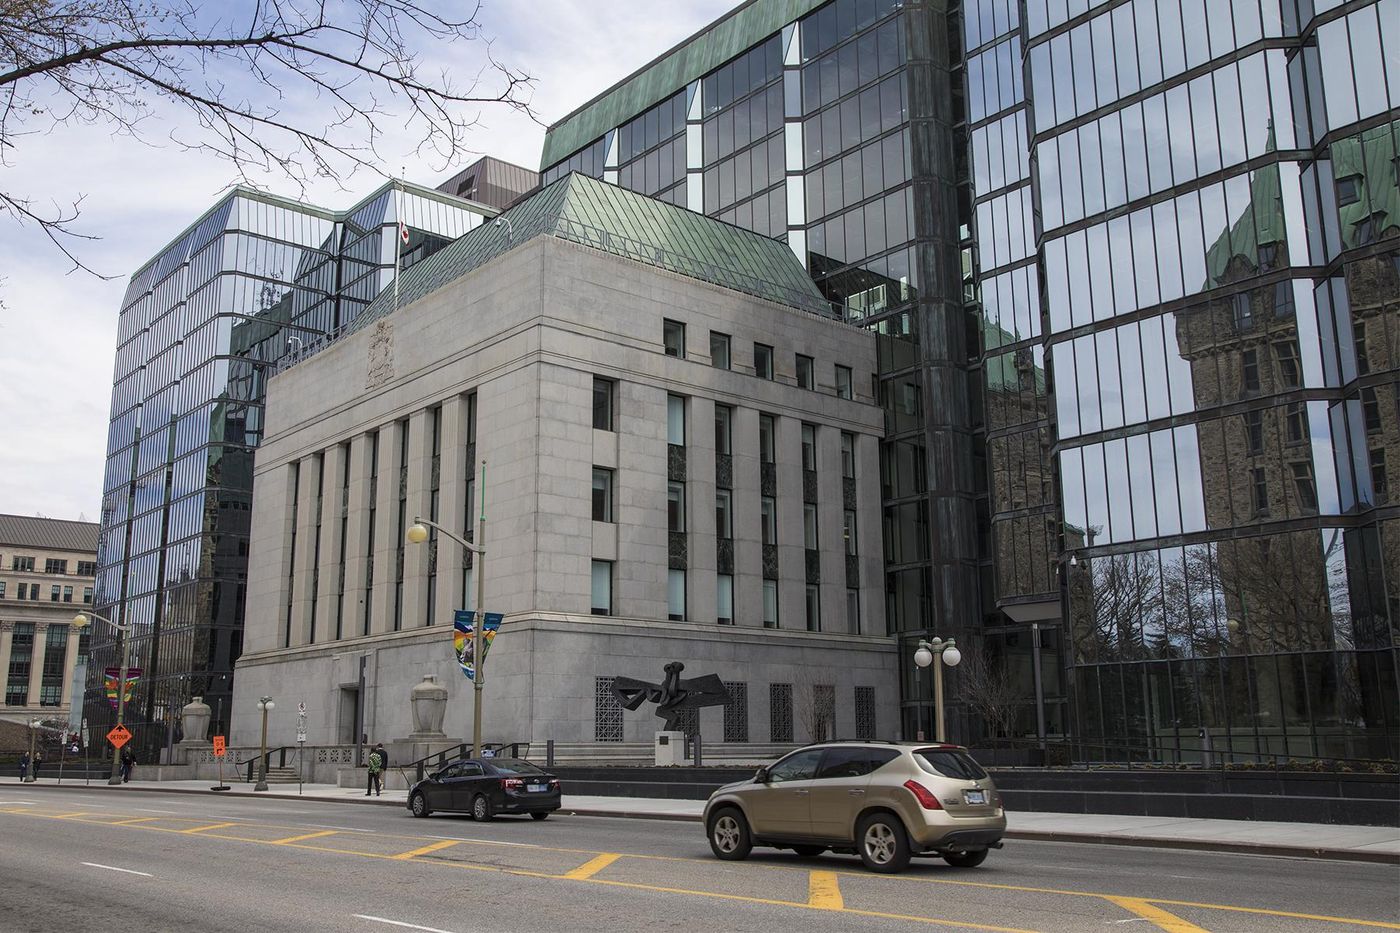
Le siège social de la banque à Ottawa a subi d'importantes rénovations entre 2013 et début 2017, déménageant temporairement au 234, avenue Laurier Ouest. Ses réponses politiques aux grands événements économiques ont défini les dernières décennies. Suite à la crise financière de 2008, elle a abaissé les taux d'intérêt mais a évité l'assouplissement quantitatif, craignant l'hyperinflation. Cette position a changé radicalement en mars 2020 en réponse à la pandémie de COVID-19, lorsqu'elle a réduit son taux directeur à 0,25 % et a lancé un programme d'assouplissement quantitatif à grande échelle. Cela a contribué à ce que l'inflation atteigne 4,8 % en 2021, son plus haut niveau en plus de 30 ans. La banque a mis fin à l'assouplissement quantitatif en octobre 2021 et a commencé une série de hausses de taux d'intérêt en mars 2022 pour combattre l'inflation, marquant sa première augmentation en plus de trois ans.
Mandat et responsabilités fondamentales
Le mandat de la Banque du Canada est formellement énoncé dans le préambule de la Loi sur la Banque du Canada. Son but est de réglementer le crédit et la monnaie dans le meilleur intérêt de la vie économique de la nation, de contrôler la valeur externe du dollar canadien et d'atténuer les fluctuations de la production, du commerce, des prix et de l'emploi. En termes pratiques, ce large mandat est défini en interne par un objectif plus spécifique et étroit : maintenir le taux d'inflation, mesuré par l'Indice des prix à la consommation, entre 1 % et 3 %. Depuis l'adoption de cette cible en 1991, le taux d'inflation moyen jusqu'en 2019 était de 1,79 %. L'outil le plus puissant de la banque pour atteindre cet objectif est sa capacité à fixer le taux d'intérêt pour l'argent emprunté, spécifiquement sa cible pour le taux du financement à un jour.
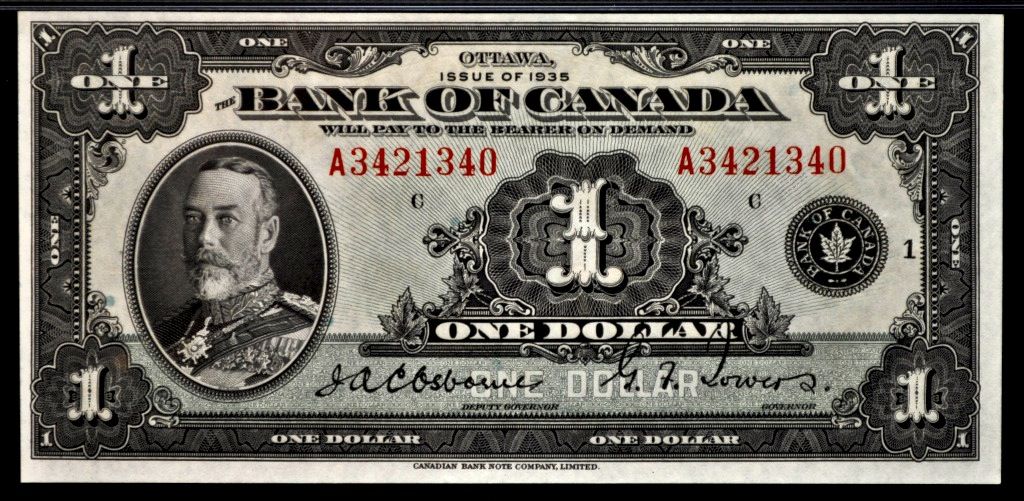
Au-delà de la politique monétaire, la banque a plusieurs autres responsabilités clés. Elle est la seule entité autorisée à émettre de la monnaie sous forme de billets de banque au Canada, un rôle qu'elle détient exclusivement depuis 1944. Le contrat pour produire ces billets est détenu par la Compagnie canadienne des billets de banque depuis 1935. Les pièces de monnaie sont émises séparément par la Monnaie royale canadienne. La banque fournit également des services bancaires et de gestion de l'argent pour le gouvernement du Canada et prête de l'argent aux institutions financières canadiennes. De plus, elle promeut un système financier sûr et solide au Canada et à l'international. Il est important de noter que le Canada n'exige plus que les banques maintiennent des réserves fractionnaires auprès de la Banque du Canada. Au lieu de cela, les banques doivent détenir des actifs très liquides équivalant à 30 jours de retraits normaux, tandis que l'effet de levier est lié à un capital adéquat pour absorber les pertes, comme les capitaux propres de premier rang.
Structure et gouvernance
La Banque du Canada est structurée comme une société d'État, et non comme un ministère gouvernemental. Ses actions sont détenues au nom du ministre des Finances pour le compte de la Couronne. Les revenus de la banque vont au Trésor fédéral. Un conseil d'administration, nommé par le gouvernement, gère la banque sous la direction d'un gouverneur. Chaque administrateur prête serment de fidélité et de secret avant d'entrer en fonction. Le sous-ministre des Finances siège au conseil mais n'a pas le droit de vote. La banque soumet ses dépenses à son conseil d'administration, contrairement aux ministères gouvernementaux qui soumettent leurs prévisions au Parlement. Les employés de la banque sont réglementés par la banque elle-même et non par les agences de la fonction publique fédérale.
Le chef de la banque est le gouverneur, qui est nommé par le conseil d'administration, bien qu'en pratique le conseil approuve le choix du gouvernement. Le gouverneur sert un mandat fixe de sept ans qui peut être renouvelé, bien que les gouverneurs récents n'aient généralement servi qu'un seul mandat. La Loi sur la Banque du Canada donne au ministre des Finances l'autorité finale en matière de politique monétaire par le pouvoir d'émettre une directive à la banque, mais une telle directive n'a jamais été émise dans l'histoire de la banque. La banque maintient une politique de valeur comptable nulle dans son bilan, faisant correspondre le total des actifs au total des passifs, et transfère tout capital excédentaire à ce montant sous forme de dividende au gouvernement du Canada.
Outils et cadre de la politique monétaire
L'outil principal de politique monétaire de la Banque du Canada est sa cible pour le taux du financement à un jour, qui est le taux auquel les grandes institutions financières s'empruntent et se prêtent des fonds d'un jour entre elles. Les changements apportés à cette cible influencent d'autres taux d'intérêt dans toute l'économie, affectant l'emprunt des consommateurs, l'investissement des entreprises et le taux de change. La banque annonce ses décisions en matière de taux d'intérêt huit fois par an. En raison du volume important d'échanges entre le Canada et les États-Unis, les ajustements spécifiques des taux d'intérêt sont souvent influencés par les décisions de politique monétaire aux États-Unis. La banque utilise également la communication, ou l'orientation prospective, sur la trajectoire probable des taux d'intérêt futurs pour influencer les attentes économiques.
Dans des circonstances extraordinaires, la banque dispose d'un cadre pour utiliser des mesures de politique monétaire non conventionnelles. Ce cadre a été développé suite à la crise financière mondiale de 2008 et a été utilisé pendant la pandémie de COVID-19. Les quatre principaux outils de ce cadre sont l'orientation prospective sur la trajectoire du taux directeur, les achats d'actifs à grande échelle (assouplissement quantitatif), le financement pour assurer la disponibilité du crédit aux secteurs clés, et l'abaissement du taux directeur en territoire négatif. L'assouplissement quantitatif, introduit en 2020, implique que la banque crée de la nouvelle monnaie pour acheter de grandes quantités d'obligations gouvernementales et d'autres titres afin d'augmenter la masse monétaire et de réduire les taux d'intérêt à long terme. En février 2022, environ 15 % des actifs de la banque étaient liés à de telles mesures non conventionnelles.
Décisions politiques clés et historique des taux d'intérêt
Les décisions de taux d'intérêt de la Banque du Canada sont des indicateurs étroitement surveillés de l'orientation économique du pays. Son taux directeur a fluctué considérablement en réponse aux cycles économiques. Dans les années 1990, les taux d'intérêt ont été maintenus à un faible niveau pendant près de sept ans pour soutenir l'économie. Suite à la récession de 2008, la banque a abaissé les taux mais n'a pas engagé d'assouplissement quantitatif. D'ici mi-2017, avec une inflation à 1,6 % sous sa cible de 2 % mais avec une forte croissance prévue du PIB, la banque a commencé à relever son taux de référence de 0,5 %, atteignant 1,75 % à la fin de 2018. Les taux sont restés à ce niveau tout au long de 2019.
Le changement le plus dramatique s'est produit en 2020 avec la pandémie de COVID-19. En mars 2020, la banque a rapidement réduit son taux directeur à 0,25 % et a lancé un programme d'assouplissement quantitatif pour la première fois. Cela a contribué à une flambée de l'inflation, qui a atteint 4,8 % en 2021. En réponse, la banque a mis fin à l'assouplissement quantitatif en octobre 2021 et a commencé un cycle de hausses rapides. En mars 2022, elle a relevé son taux de référence pour la première fois en plus de trois ans, à 0,50 %, citant les pressions inflationnistes aggravées par l'invasion russe de l'Ukraine. Cela en a fait la deuxième banque centrale du Groupe des Sept, après la Banque d'Angleterre, à relever les taux depuis le début de la pandémie. Les hausses agressives des taux qui ont suivi ont conduit à un résultat nouveau pour la banque : au troisième trimestre financier de 2022, elle a déclaré une perte de 522 millions de dollars, la première perte de son histoire, attribuée à l'intérêt qu'elle paie sur les dépôts qui a augmenté avec la hausse des taux.
| Période | Contexte politique majeur |
|---|---|
| Mi-2017 | Début du cycle de hausses depuis les bas niveaux post-2008 |
| Fin 2018 | Les taux ont atteint un sommet après une série de hausses |
| Mars 2020 | Baisse d'urgence due à la pandémie de COVID-19 |
| Mars 2022 | Première hausse de taux en plus de trois ans pour combattre l'inflation |
| T3 2022 | La banque déclare sa première perte trimestrielle de l'histoire (522 millions $) |
Rôle financier et bilan
La Banque du Canada opère au sein du système financier au-delà de la fixation des taux d'intérêt. Elle agit en tant que prêteur en dernier ressort pour les institutions financières, fournissant des liquidités par l'entremise de sa facilité permanente de liquidité. Pendant la crise financière de 2008, son bilan s'est élargi d'environ 50 % pour atteindre 78,3 milliards de dollars alors qu'elle créait de la nouvelle monnaie pour financer des prêts d'urgence aux grandes banques en achetant temporairement leurs actifs. Ces actifs ont ensuite été retirés de son bilan. Le bilan de la banque fonctionne selon une politique de valeur comptable nulle, ce qui signifie qu'il fait correspondre le total des actifs au total des passifs. Tout capital excédentaire à ce montant est transféré sous forme de dividende au gouvernement du Canada.
Au 30 décembre 2015, la banque détenait 95 milliards de dollars de dette du gouvernement du Canada. Ses passifs consistaient principalement en 76 milliards de dollars de monnaie en circulation et 23 milliards de dollars de dépôts du gouvernement. Les billets en circulation sont passés de 70 milliards de dollars à la fin de 2014 à 76 milliards de dollars à la fin de 2015. Les livres de la banque sont vérifiés par des vérificateurs externes nommés par le gouverneur en conseil sur recommandation du ministre des Finances. Le rôle de la banque dans le financement des dépenses gouvernementales est devenu particulièrement important pendant la pandémie de COVID-19 par le biais de ses opérations d'assouplissement quantitatif, qui impliquaient des achats à grande échelle d'obligations gouvernementales.
Communication publique et littératie financière
La Banque du Canada accorde une grande importance à une communication claire et à l'éducation du public. Elle annonce ses décisions en matière de taux d'intérêt et publie un Rapport sur la politique monétaire détaillé huit fois par an, expliquant son analyse de l'économie et la justification de sa position politique. La banque utilise également l'orientation prospective pour façonner les attentes du marché concernant la trajectoire future des taux d'intérêt. Au-delà des communications politiques formelles, la banque s'engage dans des activités de sensibilisation publique pour promouvoir la littératie financière. Elle fournit des ressources pour aider les Canadiens à vérifier l'authenticité de leurs billets de banque et à se protéger contre la fraude, en utilisant la méthode « toucher, regarder, incliner et retourner ». La banque annonce également les nouveaux modèles de billets, comme le futur billet vertical de 20 $ mettant en vedette le roi Charles III.
La banque maintient une présence active sur les plateformes de médias sociaux pour partager des informations et des mises à jour. Ses communications publiques visent à démystifier son rôle et à expliquer comment ses actions affectent la vie financière quotidienne des Canadiens. En fournissant des données, des graphiques et des analyses sur son site Web, la banque cherche à rendre l'information économique accessible. Cette transparence est un élément clé de son cadre pour maintenir sa crédibilité et atteindre ses objectifs de ciblage de l'inflation, car les attentes du public concernant l'inflation sont un facteur critique du taux d'inflation réel.
Questions fréquentes
Quel est le taux d'intérêt actuel de la Banque du Canada ?
Le taux d'intérêt de la Banque du Canada, connu sous le nom de cible pour le taux du financement à un jour, change au fil du temps en fonction des conditions économiques. Historiquement, il a varié d'un creux de 0,25 % fixé en mars 2020 pendant la pandémie de COVID-19 à un sommet de 1,75 % à la fin de 2018. En mars 2022, la banque a commencé une série de hausses à partir de 0,25 %, portant le taux à 0,50 % lors de sa première augmentation en plus de trois ans. Pour le taux le plus récent, les particuliers devraient consulter le site Web officiel de la banque ou les annonces de nouvelles suivant l'une de ses huit dates de décision annuelles.
La Banque du Canada imprime-t-elle de l'argent ?
Oui, la Banque du Canada est la seule autorité émettrice des billets de banque canadiens. Elle détient ce rôle exclusif depuis 1944. La production physique des billets est sous-traitée à la Compagnie canadienne des billets de banque depuis 1935. La banque n'émet pas de pièces de monnaie. Cette responsabilité incombe à la Monnaie royale canadienne. La banque décide de la quantité de monnaie à mettre en circulation en fonction de la demande du public et de ses objectifs de politique monétaire.
Qu'est-ce que l'assouplissement quantitatif et quand la Banque du Canada l'a-t-elle utilisé ?
L'assouplissement quantitatif est un outil de politique monétaire non conventionnel où une banque centrale crée de la nouvelle monnaie pour acheter de grandes quantités d'actifs, comme des obligations gouvernementales, sur le marché financier. La Banque du Canada a évité de l'utiliser pendant la crise financière de 2008 mais l'a introduit au début de 2020 en réponse au choc économique de la pandémie de COVID-19. L'objectif était de réduire les taux d'intérêt à long terme et de stimuler l'économie. La banque a mis fin à son programme d'assouplissement quantitatif en octobre 2021 alors qu'elle se tournait vers la lutte contre la forte inflation.
À qui appartient la Banque du Canada ?
La Banque du Canada est une société d'État, ce qui signifie qu'elle appartient au gouvernement fédéral au nom du public canadien. Elle a été désignée comme société d'État fédérale en 1938. L'ensemble du capital-actions est détenu au nom du ministre des Finances. Bien que propriété du gouvernement, elle fonctionne avec un haut degré d'indépendance dans l'établissement de la politique monétaire pour éviter l'influence politique à court terme.
Quelle est la principale tâche de la Banque du Canada ?
La responsabilité principale de la Banque du Canada est de préserver la valeur de la monnaie en maintenant l'inflation à un niveau bas, stable et prévisible. Son mandat formel, tel que défini dans le préambule de la Loi sur la Banque du Canada, est de réglementer le crédit et la monnaie, de contrôler la valeur externe du dollar canadien, d'atténuer les fluctuations économiques et de promouvoir le bien-être économique et financier du Canada. En pratique, elle a une cible interne spécifique pour maintenir le taux d'inflation, mesuré par l'Indice des prix à la consommation, entre 1 % et 3 %. Son outil le plus puissant pour atteindre cet objectif est sa capacité à fixer le taux d'intérêt pour l'argent emprunté.
Sources et lectures complémentaires
- Bank of Canada (Wikipedia) en.wikipedia.org
- Bank of Canada bankofcanada.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.