Une baisse des taux d'intérêt est une réduction du taux directeur d'une banque centrale, utilisée comme principal outil de politique monétaire expansionniste pour stimuler l'activité économique. Au Canada, la Banque du Canada exécute cette mesure en abaissant sa cible pour le taux du financement à un jour, ce qui influence le coût d'emprunt dans toute l'économie. Ces baisses sont généralement déployées lorsque l'inflation est trop faible ou que la croissance économique faiblit, dans le but d'encourager les dépenses et l'investissement. La décision de baisser les taux affecte directement les taux hypothécaires variables, les prêts aux entreprises et les rendements des comptes d'épargne, ce qui en fait un facteur critique pour les ménages et les entreprises canadiennes.
Qu'est-ce qu'une baisse des taux d'intérêt?
Une baisse des taux d'intérêt est une réduction délibérée du taux directeur fixé par la banque centrale d'un pays. C'est un instrument central de la politique monétaire expansionniste, conçu pour abaisser le coût d'emprunt dans toute l'économie. En rendant le crédit moins cher, une banque centrale vise à stimuler la demande globale, encourageant les entreprises à investir et les consommateurs à dépenser pour des biens et services. Cette action est généralement prise lorsque les indicateurs économiques suggèrent un affaiblissement de la croissance ou lorsque l'inflation persiste en dessous de la cible de la banque centrale, signalant un ralentissement économique potentiel.
Le mécanisme implique que la banque centrale abaisse ses taux administrés, c'est-à-dire les taux qu'elle facture aux banques commerciales pour les prêts à court terme ou qu'elle paie sur leurs dépôts. Dans un système comme celui du Canada, cela établit une nouvelle cible, plus basse, pour le taux du financement à un jour, qui est le taux d'intérêt auquel les grandes institutions financières s'empruntent et se prêtent des fonds pour une journée entre elles. Cette cible sert ensuite de référence pour pratiquement tous les autres taux d'intérêt à court terme dans le pays, créant un canal de transmission vers l'économie au sens large. L'objectif ultime est d'accroître l'activité économique, de soutenir l'emploi et de ramener l'inflation vers un niveau cible stable.
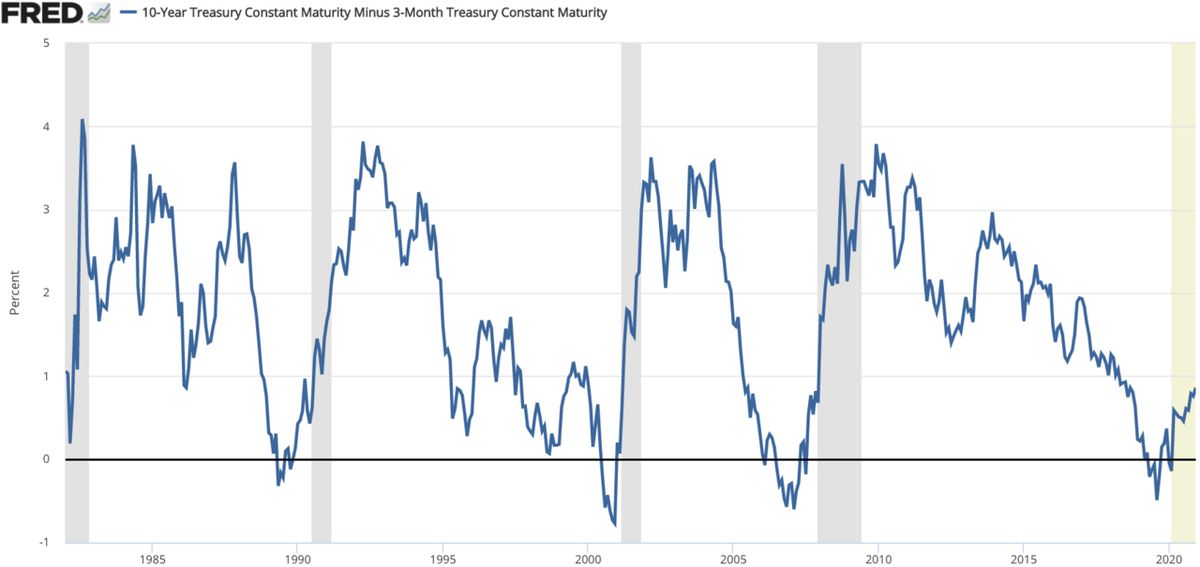
Comment fonctionnent les baisses de taux : le mécanisme de transmission
Lorsque la Banque du Canada baisse son taux directeur, l'effet se répercute dans le système financier via plusieurs canaux interconnectés connus sous le nom de mécanisme de transmission monétaire. Le premier effet, et le plus direct, concerne le coût de financement des banques. Un taux du financement à un jour plus bas réduit le coût d'emprunt pour les banques, ce qui les amène à abaisser leurs taux préférentiels. Ce taux préférentiel est la référence pour les prêts à taux variable, y compris les hypothèques à taux variable, les marges de crédit et certains prêts aux entreprises. Par conséquent, les emprunteurs avec ces produits voient leurs paiements d'intérêts diminuer, libérant un revenu disponible pour d'autres dépenses.
Des coûts d'emprunt plus bas incitent également à de nouvelles dépenses et à l'investissement. Les entreprises confrontées à un financement moins cher sont plus susceptibles d'emprunter pour se développer, acheter de nouveaux équipements ou embaucher, ce qui stimule l'activité économique et la création d'emplois. Les consommateurs pourraient être plus enclins à financer des achats importants comme des maisons ou des voitures. De plus, des taux d'intérêt intérieurs plus bas peuvent affecter le taux de change. Alors que le rendement des actifs en dollars canadiens baisse par rapport aux autres devises, le dollar canadien peut se déprécier. Cela rend les exportations canadiennes moins chères et plus compétitives à l'international, tout en rendant les importations plus coûteuses, stimulant ainsi les exportations nettes. Tous ces facteurs – consommation, investissement et exportations nettes – agissent ensemble pour augmenter la demande globale dans l'économie.
Il y a aussi des effets sur les prix des actifs et la psychologie des consommateurs. Des taux d'intérêt plus bas ont tendance à augmenter la valeur actuelle des flux de revenus futurs, rendant les actifs comme les actions et l'immobilier plus attrayants, ce qui peut faire monter leurs prix. La hausse des prix des actifs crée un effet de richesse, où les propriétaires se sentent plus en sécurité financière et augmentent leurs dépenses. Il est important de noter que ces effets ne se produisent pas instantanément. Le processus est complexe et peut être influencé par les conditions économiques mondiales, la confiance des consommateurs et la politique budgétaire.
Contexte historique de la politique monétaire et de la fixation des taux
Le concept d'utiliser les taux d'intérêt comme outil central de politique monétaire est un développement relativement moderne. Pendant des siècles, la politique monétaire se limitait à des actions comme la dévaluation des pièces de métal ou l'impression de monnaie papier, avec peu de coordination des taux d'intérêt. La création des banques centrales, commençant par la Banque d'Angleterre en 1694, a commencé à formaliser l'autorité monétaire. La période de 1870 à 1920 a vu les nations industrialisées, y compris le Canada, établir des systèmes de banque centrale, le rôle de prêteur en dernier ressort devenant clair. Pendant l'ère de l'étalon-or, les banques centrales ajustaient fréquemment les taux d'intérêt pour maintenir la valeur fixe de leur monnaie en or, une pratique qui limitait leur capacité à répondre aux conditions économiques nationales.
L'effondrement du système de taux de change fixe de Bretton Woods au début des années 1970 a conduit les principales devises à flotter librement. Dans l'environnement de forte inflation qui a suivi, certaines banques centrales, influencées par la théorie monétariste, ont tenté de cibler la croissance de la masse monétaire. Cette approche, essayée par la Réserve fédérale américaine sous Paul Volcker à partir de 1979, s'est avérée difficile en raison de relations instables entre les agrégats monétaires et les variables économiques. L'ère moderne a commencé en 1990 lorsque la Nouvelle-Zélande est devenue le premier pays à adopter formellement le ciblage de l'inflation. Ce cadre, où la banque centrale ajuste les taux d'intérêt pour orienter l'inflation vers une cible publique, a depuis été adopté par la plupart des nations développées, y compris le Canada. Le mandat de la Banque du Canada est de maintenir l'inflation basse, stable et prévisible, avec une cible spécifique de 2 pour cent.
Les étapes clés de l'évolution des cadres de politique monétaire incluent :
- 1694 : Création de la Banque d'Angleterre, début de la formalisation de la banque centrale.
- 1870 à 1920 : Les nations industrialisées établissent des systèmes de banque centrale.
- 1913 : Création de la Réserve fédérale américaine.
- 1944 : Établissement du système de taux de change fixe de Bretton Woods.
- 1971 : Suspension de la convertibilité du dollar américain en or.
- 1979 : La Réserve fédérale américaine commence l'expérience de ciblage de la masse monétaire.
- 1990 : La Nouvelle-Zélande devient le premier pays à adopter officiellement le ciblage de l'inflation.
Le processus des décisions sur les taux au Canada
La Banque du Canada suit un calendrier rigoureux et transparent pour prendre ses décisions sur les taux d'intérêt. Le Conseil de direction, qui comprend le gouverneur et les sous-gouverneurs principaux, se réunit huit fois par année à des dates prédéterminées pour fixer la cible du taux du financement à un jour. Ces réunions sont généralement espacées de six à sept semaines, avec des annonces faites à 09:45, heure de l'Est. La Banque peut également convoquer des réunions d'urgence en dehors de ce calendrier pour répondre à des chocs économiques importants, comme elle l'a fait pendant la crise financière de 2008 et la pandémie de COVID-19 en 2020. Chaque décision prend effet le jour ouvrable suivant son annonce.
Lors de ces réunions, le Conseil examine un large éventail de données économiques. Les indicateurs clés incluent le taux d'inflation actuel, les mesures de l'inflation fondamentale, la croissance du PIB, les chiffres de l'emploi, les dépenses des ménages, l'investissement des entreprises et les développements économiques mondiaux. L'objectif principal du Conseil est d'évaluer si l'orientation actuelle de la politique est susceptible de ramener l'inflation à la cible de 2 pour cent à moyen terme. Si l'économie croît trop lentement et que l'inflation est sous la cible, l'argument en faveur d'une baisse de taux est renforcé. Inversement, si l'économie surchauffe et que l'inflation est au-dessus de la cible, l'argument en faveur d'une hausse de taux est plus fort. La décision est toujours tournée vers l'avenir, basée sur la projection de la Banque sur la direction de l'économie, et pas seulement sur son passé.
La Banque communique sa décision et son raisonnement par un communiqué de presse. Quatre fois par année, ce communiqué coïncide avec la publication d'un Rapport sur la politique monétaire plus détaillé, qui fournit les perspectives complètes de la Banque pour l'inflation et la croissance économique. Suite à l'annonce, le gouverneur tient généralement une conférence de presse pour répondre aux questions des journalistes. Ce processus transparent est conçu pour gérer les attentes du marché et améliorer l'efficacité de la politique monétaire. La cible actuelle de la Banque pour le taux du financement à un jour est de 2,25 pour cent, un niveau maintenu depuis une baisse de 25 points de base le 29 octobre 2025.
La Banque utilise plusieurs taux d'intérêt spécifiques comme outils dans son cadre :
- Cible du taux du financement à un jour : Le principal taux directeur, fixé à 2,25 % en 2026.
- Taux de la Banque : Le taux auquel la Banque prête aux institutions financières, fixé à la limite supérieure de la fourchette opérationnelle (cible + 0,25 %).
- Taux de dépôt : Le taux que les institutions financières reçoivent sur les dépôts à la Banque, fixé à la limite inférieure de la fourchette opérationnelle (cible - 0,25 %).
- CORRA : Le taux moyen des opérations de pension à un jour au Canada, le taux réel des transactions sur le marché qui suit de près la cible.
Impact sur les emprunteurs canadiens et l'économie
L'impact immédiat d'une baisse de taux de la Banque du Canada est ressenti le plus directement par les détenteurs de dettes à taux variable. Lorsque le taux directeur baisse, les institutions financières abaissent leur taux préférentiel, qui est la base de tarification des hypothèques à taux variable, des marges de crédit hypothécaires et des prêts aux entreprises à taux variable. Les emprunteurs avec ces produits verront leurs coûts d'intérêts diminuer, réduisant potentiellement leurs paiements mensuels s'ils ont une hypothèque à taux ajustable. Cette augmentation du revenu disponible peut soutenir les dépenses de consommation. Pour les entreprises, des coûts d'emprunt moins chers peuvent améliorer les flux de trésorerie et rendre les nouveaux investissements plus attrayants, soutenant la croissance économique et la création d'emplois.
L'effet sur les taux hypothécaires fixes est moins direct mais toujours significatif. Les taux hypothécaires fixes sont tarifés sur la base des rendements obligataires à plus long terme, en particulier le rendement de l'obligation du gouvernement du Canada à cinq ans. Bien que ces rendements soient influencés par les attentes concernant les futures actions de la Banque du Canada, ils sont également influencés par les marchés obligataires mondiaux et les anticipations d'inflation. Par conséquent, une baisse de taux peut entraîner une baisse des taux hypothécaires fixes si elle rassure les marchés sur l'inflation future, mais la relation n'est pas automatique. Les épargnants et les investisseurs ressentent l'effet inverse. Une baisse de taux conduit généralement à des intérêts plus bas payés sur les comptes d'épargne, les certificats de placement garanti (CPG) et autres placements à revenu fixe, réduisant les rendements de ces actifs sûrs.
L'impact économique plus large se déploie avec le temps. En stimulant la demande, une baisse de taux aide à combler un écart de production négatif, où l'économie fonctionne en dessous de son potentiel. Cela soutient l'emploi et les salaires. Le canal du taux de change est également important. Un taux d'intérêt plus bas peut entraîner une dépréciation du dollar canadien, ce qui améliore la compétitivité des exportations canadiennes tout en rendant les importations plus chères. Ce changement peut bénéficier aux industries axées sur l'exportation. Cependant, la Banque doit soigneusement équilibrer ces effets stimulants contre le risque de rallumer l'inflation si l'économie commence à surchauffer. Le moment et l'ampleur des baisses de taux sont donc des décisions critiques basées sur des prévisions économiques complexes.
Perspectives et risques actuels pour le Canada
À la fin de 2026, le taux directeur de la Banque du Canada se situe à 2,25 pour cent, ayant été maintenu stable pour sept annonces consécutives. L'opinion prévalante du marché et des analystes est que la Banque a conclu son cycle de baisses de taux en 2025, sans autre baisse attendue à court terme. Au lieu de cela, l'attention s'est déplacée vers le potentiel de hausses de taux. Cette perspective est motivée par plusieurs facteurs, notamment une inflation qui persiste au-dessus de la fourchette préférée de 1 à 3 pour cent de la Banque, avec une inflation globale à 3,1 pour cent en septembre 2026, tirée par des prix de l'énergie plus élevés. De plus, les anticipations d'inflation des entreprises et des consommateurs augmentent, suggérant que l'inflation pourrait rester élevée plus longtemps.
Plusieurs risques spécifiques façonnent le débat sur la politique monétaire. La persistance de prix élevés de l'énergie en raison de conflits géopolitiques, comme la situation au Moyen-Orient, crée une pression inflationniste continue. De nouvelles tensions commerciales et des tarifs entre le Canada et les États-Unis ont accru l'incertitude économique. Bien que ces tensions puissent nuire à la croissance, elles peuvent aussi être inflationnistes en perturbant les chaînes d'approvisionnement et en augmentant les coûts. Cela crée un environnement difficile de stagflation potentielle, où la Banque pourrait se sentir obligée de hausser les taux pour combattre l'inflation même si la croissance économique ralentit. Le gouverneur Tiff Macklem a indiqué que la Banque agira pour « pousser la trajectoire de l'inflation vers la cible » si elle ne semble pas susceptible de baisser d'elle-même.
Les marchés financiers anticipent déjà ce changement. En octobre 2026, les marchés monétaires anticipaient environ 100 points de base de hausses de taux de la Banque du Canada au cours des 12 mois suivants. Le rendement de l'obligation du gouvernement du Canada à cinq ans, qui influence les taux hypothécaires fixes, a atteint un sommet sur 52 semaines près de 3,73 pour cent à la fin septembre 2026, conduisant les grandes banques à augmenter certains taux hypothécaires fixes. La plupart des économistes des plus grandes banques du Canada, cependant, s'attendent à ce que le taux directeur soit maintenu jusqu'à la fin de 2026, la première augmentation potentielle n'arrivant pas avant 2027. Les prochaines décisions de la Banque dépendront de savoir si l'inflation tirée par l'énergie se propage à des hausses de prix plus larges et de la manière dont elle pèsera ce risque contre les signes d'un ralentissement de la croissance économique.
Les points de données clés de 2026 illustrent le paysage économique :
- Inflation globale de septembre 2026 : 3,1 %, au-dessus de la fourchette préférée de 1 à 3 % de la Banque.
- Croissance du PIB réel au T2 2026 : 0,8 % par rapport au trimestre précédent, ou 3,3 % annualisé.
- Délinquance hypothécaire grave (90+ jours) au T2 2026 : 0,30 % des soldes, en hausse de 33,8 % par rapport à l'année précédente.
- Rendement de l'obligation du gouvernement du Canada à 5 ans (28 septembre 2026) : Un sommet sur 52 semaines près de 3,73 %.
- Détenteurs d'hypothèque confrontés à des paiements plus élevés d'ici fin 2026 : Environ 33 %.
- Augmentation moyenne du paiement pour les hypothèques à taux fixe renouvelées : Environ 20 %.
Principaux débats et considérations en politique monétaire
La banque centrale n'est pas une science exacte, et plusieurs débats en cours façonnent la manière dont les décisions sur les taux d'intérêt sont prises. Un débat principal porte sur la cible d'inflation appropriée. Alors que le Canada et de nombreux pays développés ciblent 2 pour cent, certains économistes soutiennent que cela pourrait être trop bas, surtout après des crises lorsque les taux atteignent la limite inférieure effective près de zéro. Une cible légèrement plus élevée pourrait offrir plus de marge pour baisser les taux pendant les ralentissements. Un autre débat concerne l'équilibre entre répondre aux données et fournir des indications prospectives. Une communication claire sur les intentions futures de politique peut aider à stabiliser les marchés, mais des indications trop rigides peuvent lier les mains de la banque centrale si les conditions changent de manière inattendue.
La séparation de la banque centrale de l'influence directe du gouvernement est un principe fondamental de la politique monétaire moderne. On pense que cette séparation aide les banques centrales à prendre des décisions politiquement difficiles, comme hausser les taux pour freiner l'inflation, sans pression électorale à court terme. Cependant, cela nécessite que la banque centrale soit transparente et responsable de ses décisions pour maintenir la confiance du public. Le défi d'équilibrer de multiples objectifs est également significatif. Bien que le mandat principal de la Banque du Canada soit la stabilité des prix, elle doit aussi considérer la stabilité financière, l'emploi et le taux de change. Par exemple, des taux d'intérêt bas prolongés, bien que bons pour l'inflation et la croissance, peuvent encourager une prise de risque excessive et des bulles d'actifs.
L'interconnexion mondiale des économies présente une autre couche de complexité. La Banque du Canada doit constamment tenir compte des décisions de politique monétaire d'autres grandes banques centrales, comme la Réserve fédérale américaine, car celles-ci affectent les flux de capitaux mondiaux et le dollar canadien. De plus, l'essor d'outils de politique non conventionnels, comme l'assouplissement quantitatif (achats d'actifs à grande échelle), utilisé massivement pendant la pandémie de COVID-19, a élargi la boîte à outils de la banque centrale mais a aussi introduit de nouveaux débats sur les effets à long terme sur la dette gouvernementale et le fonctionnement des marchés. Enfin, le potentiel de la politique budgétaire (dépenses et taxation gouvernementales) à travailler à contre-courant de la politique monétaire est une considération constante, nécessitant une coordination soigneuse, bien qu'indépendante, pour gérer efficacement le cycle économique.
Les outils et instruments communs utilisés par les banques centrales à l'échelle mondiale incluent :
- Ciblage du taux d'intérêt : Fixer des taux administrés à court terme comme le taux du financement à un jour.
- Opérations d'open market : Acheter ou vendre des titres d'État pour influencer la liquidité.
- Indications prospectives : Communication publique sur la trajectoire future probable de la politique.
- Réserves obligatoires : Obliger les réserves que les banques doivent détenir (moins commun au Canada).
- Facilités de prêt : Fournir de la liquidité aux banques en tant que prêteur en dernier ressort.
Questions fréquentes
Comment une baisse de taux de la Banque du Canada affecte-t-elle mon hypothèque?
Une baisse de taux de la Banque du Canada affecte directement les hypothèques à taux variable et à taux ajustable. Lorsque le taux directeur baisse, les banques abaissent leur taux préférentiel, ce qui réduit le coût d'intérêt sur ces hypothèques, abaissant potentiellement votre paiement mensuel. Les hypothèques à taux fixe ne sont pas directement affectées, car leur taux est verrouillé pour la durée du terme. Cependant, les futures offres à taux fixe peuvent devenir moins chères si la baisse entraîne une baisse des rendements obligataires, que les prêteurs utilisent pour tarifer les hypothèques fixes.
D'autres baisses de taux sont-elles attendues au Canada?
À la fin de 2026, les marchés financiers et les économistes n'attendent pas d'autres baisses de taux. L'opinion prévalante est que la Banque du Canada a conclu son cycle de baisses en 2025. La discussion actuelle s'est déplacée vers le potentiel de futures hausses de taux, étant donné que l'inflation reste au-dessus de la fourchette préférée de la Banque et que les anticipations d'inflation augmentent. La plupart des économistes bancaires s'attendent à ce que le taux directeur soit maintenu à 2,25 pour cent jusqu'à la fin de 2026.
Quelle est la différence entre le taux du financement à un jour et les taux hypothécaires?
Le taux du financement à un jour est le principal taux directeur de la Banque du Canada, ciblant le coût auquel les grandes institutions financières se prêtent entre elles pour une nuit. Ce taux influence directement le taux préférentiel des banques. Les taux hypothécaires variables sont généralement fixés comme le taux préférentiel plus ou moins une marge. Les taux hypothécaires fixes sont déterminés par les rendements obligataires à plus long terme, en particulier le rendement de l'obligation du gouvernement du Canada à cinq ans, qui sont influencés mais pas directement fixés par le taux du financement à un jour.
Quel est le taux d'intérêt actuel de la Banque du Canada?
Le taux d'intérêt actuel de la Banque du Canada est de 2,25 pour cent au 2 septembre 2026, ce qui est sa cible pour le taux du financement à un jour. Ce taux a été maintenu stable pour sept annonces de politique consécutives, suite à une baisse de 2,50 pour cent. La banque centrale influence les taux d'intérêt à court terme comme son principal instrument de politique monétaire pour affecter les conditions financières plus larges et atteindre sa cible d'inflation. Les ajustements des taux d'intérêt sont un outil clé dans un cadre de ciblage de l'inflation, qui est la stratégie suivie par la plupart des pays développés, y compris le Canada. La Banque mène la politique monétaire en ajustant cette cible à huit dates fixes chaque année.
Quand est la prochaine annonce de taux d'intérêt de la Banque du Canada?
La prochaine annonce de taux d'intérêt de la Banque du Canada est prévue pour le 28 octobre 2026. La Banque fait ces annonces à huit dates prédéterminées chaque année, la plus récente ayant eu lieu le 2 septembre 2026. L'opinion prévalante du marché et des analystes suggère que la Banque a probablement terminé de baisser les taux en 2025, le taux directeur devant être maintenu à 2,25 pour cent jusqu'en 2026. Les banques centrales utilisent ces annonces programmées pour communiquer leur orientation politique, ce qui est une partie clé des outils de politique monétaire moderne aux côtés de la fixation des taux d'intérêt et des opérations d'open market.
Pourquoi la Banque du Canada baisserait-elle les taux d'intérêt?
La Banque du Canada baisserait les taux d'intérêt comme une action de politique monétaire expansionniste pour stimuler l'activité économique et soutenir l'emploi. Cela est fait lorsque l'inflation tombe de manière persistante sous sa cible ou que la croissance économique ralentit. Abaisser les taux d'intérêt rend l'emprunt moins cher, ce qui encourage les dépenses des consommateurs et l'investissement des entreprises. Cette augmentation de la demande globale pour des biens et services aide à ramener l'inflation vers le niveau cible de la banque. Les taux d'intérêt sont un outil principal affectant l'économie par le mécanisme de transmission monétaire, influençant la consommation, l'investissement et les exportations nettes.
Sources et lectures complémentaires
- Monetary policy (Wikipedia) en.wikipedia.org
- Mortgage Rate Forecast (2026 to 2030) truenorthmortgage.ca
- The Bank of Canada holds its interest rate on September 2 stories.td.com
- Mortgage Rates Forecast Canada 2026 to 2030 nesto.ca
- When is the next Bank of Canada rate announcement? equalsmoney.com
- Canadian Interest Rate Expectations Tool m-x.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.