L'assurance vie temporaire annuellement renouvelable (YRT), aussi appelée assurance temporaire annuellement renouvelable (ART), est un type de police d'assurance vie temporaire qui offre une couverture pour une année à la fois, avec la possibilité de la renouveler chaque année. Cette structure offre une prime initiale faible qui augmente chaque année à mesure que l'assuré vieillit. Au Canada, le YRT est couramment utilisé comme composante du coût d'assurance dans les polices d'assurance vie universelle. Il est crucial de comprendre comment les primes augmentent avec le temps, car l'abordabilité à long terme du YRT peut devenir une préoccupation importante après 15 à 20 ans.
Fonctionnement de l'assurance temporaire annuellement renouvelable
L'assurance temporaire annuellement renouvelable fonctionne comme une série de contrats d'assurance vie temporaire d'un an. Le titulaire paie une prime pour un bénéfice de décès garanti qui dure un an. À la fin de cette année, le titulaire a la possibilité de renouveler la couverture pour une autre année. Le renouvellement est généralement garanti, ce qui signifie que la compagnie d'assurance ne peut refuser de renouveler la police en raison de changements dans l'état de santé de l'assuré. Cependant, le coût de l'assurance est recalculé annuellement en fonction de l'âge atteint par le titulaire. Ce recalcul annuel signifie que la prime augmente chaque année, reflétant le risque de mortalité plus élevé associé au vieillissement. La prime initiale pour une police YRT est souvent inférieure à la prime de départ d'une police temporaire à prime fixe du même montant nominal, ce qui la rend attrayante pour les nouveaux acheteurs. Cette structure offre une flexibilité maximale pour les besoins à court terme, mais introduit une incertitude quant aux coûts futurs.
YRT contre assurance temporaire à prime fixe
La différence fondamentale entre l'assurance temporaire annuellement renouvelable et l'assurance temporaire à prime fixe réside dans la stabilité de la prime. Une police temporaire à prime fixe, comme une temporaire 10, temporaire 20 ou temporaire 30, verrouille à la fois le bénéfice de décès et la prime pour toute la durée du terme choisi. Par exemple, une police temporaire 20 garantit le même paiement de prime pendant 20 ans. En revanche, une police YRT ne garantit la prime que pour une seule année avant qu'elle n'augmente. Bien que les primes YRT commencent plus bas, elles finiront inévitablement par dépasser le coût d'une police temporaire à prime fixe sur une plus longue période. Les analyses du secteur suggèrent que le YRT devient une option significativement plus coûteuse dans environ 15 à 20 ans, à mesure que les primes annuellement croissantes s'accumulent. Cela rend l'assurance temporaire à prime fixe généralement plus rentable et prévisible pour couvrir des obligations financières à long terme comme une hypothèque ou le remplacement de revenu.
Le choix entre les deux dépend souvent de la durée de la couverture nécessaire. Le YRT peut convenir à des besoins très à court terme et temporaires, où le titulaire est certain que la couverture ne sera pas requise au-delà de quelques années. Pour tout besoin prévu pour durer une décennie ou plus, une police temporaire à prime fixe offre une plus grande certitude financière. La prévisibilité d'une prime fixe permet une budgétisation à long terme plus facile et garantit que la couverture reste abordable tout au long de la période critique qu'elle est censée protéger. Une personne de 35 ans achetant 500 000 $ d'assurance vie temporaire 20 pour 50 $ par mois verrait normalement cette prime de 50 $ rester la même pendant toute la durée de 20 ans, alors qu'une police annuellement renouvelable pour la même personne commencerait plus bas mais augmenterait chaque année.
Termes et structures de police courants au Canada
Le marché canadien de l'assurance vie offre une gamme de structures temporaires, le YRT représentant un bout du spectre. Comprendre les options disponibles aide à contextualiser la place du YRT. Les polices temporaires à prime fixe sont les plus courantes, offrant des primes fixes pour des périodes déterminées. Ces polices sont conçues pour s'aligner sur des échéanciers de planification financière spécifiques, comme la durée d'une hypothèque ou les années jusqu'à la retraite. La disponibilité de différentes durées de terme permet aux consommateurs d'adapter leur période de couverture à leur période de responsabilité spécifique. Certains fournisseurs d'assurance vous laissent également choisir votre propre terme entre 5 et 40 ans qui correspond le mieux à vos besoins, ce qui sont tous des exemples de polices temporaires à prime fixe où le bénéfice de décès et la prime mensuelle restent les mêmes pendant le terme choisi.
- Temporaire 10 : Offre des primes fixes pour une période de 10 ans.
- Temporaire 20 : Offre des primes fixes pour une période de 20 ans.
- Temporaire 30 : Offre des primes fixes pour une période de 30 ans.
- Temporaire jusqu'à 65 ans : Offre des primes fixes jusqu'à ce que le titulaire atteigne 65 ans.
- Temporaire 100 : Une forme d'assurance permanente où les primes sont fixes jusqu'à 100 ans.
- Assurance temporaire annuellement renouvelable (YRT) : Les primes sont fixes pour seulement une année à la fois.
- Assurance temporaire décroissante : Une police où le bénéfice de décès diminue au fil des années du terme.
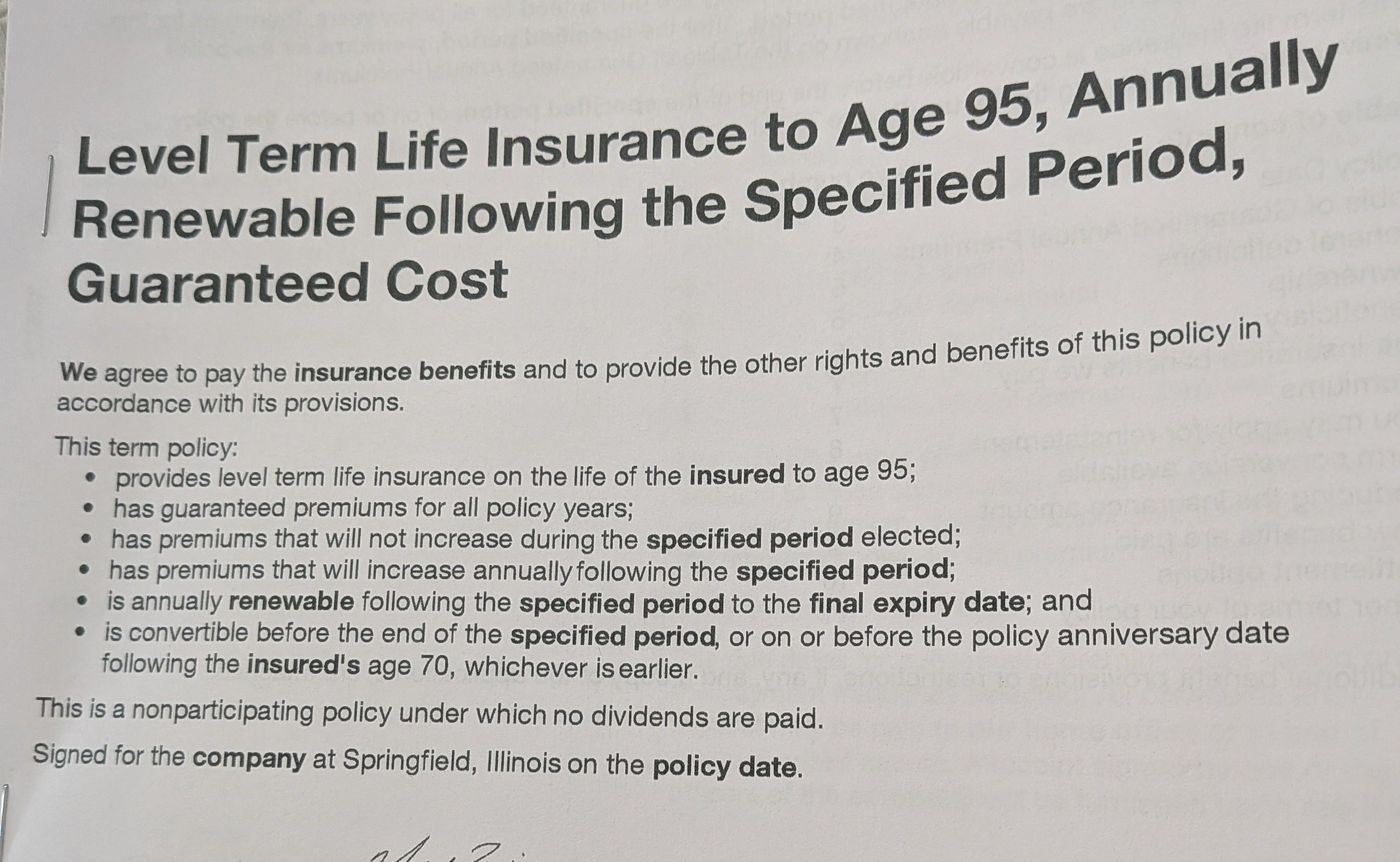
Après la fin d'une période temporaire à prime fixe, de nombreuses polices incluent une fonction de renouvellement. Par exemple, le produit Ma Temporaire de Canada Life se renouvelle annuellement à la fin de sa période de terme initiale. Ce renouvellement permet à la police de continuer sans exiger de nouvelle preuve médicale. Cependant, la police se convertit en une structure d'assurance temporaire annuellement renouvelable. Sous cette structure, la prime augmente significativement chaque année selon un barème d'augmentation annuel.
Le YRT comme composante de l'assurance vie universelle
Une application principale de l'assurance temporaire annuellement renouvelable au Canada est comme mécanisme de coût d'assurance (COI) à l'intérieur d'une police d'assurance vie universelle (UV). L'assurance vie universelle est une forme d'assurance permanente qui combine un bénéfice de décès avec un compte de placement à avantage fiscal. Le titulaire paie des primes, dont la compagnie d'assurance déduit le coût d'assurance YRT et les frais de police, en déposant le reste dans la composante de placement. L'utilisation du coût d'assurance YRT vise à maintenir le coût de l'assurance bas dans les premières années de la police, permettant à plus d'argent d'être dirigé vers le fonds de placement dans le but d'une croissance. Cette stratégie est parfois commercialisée comme une assurance-investissement ou un plan de croissance à l'abri de l'impôt, et elle peut sembler excitante parce qu'elle montre une croissance potentielle et de la flexibilité.
Cette stratégie comporte des risques significatifs que les titulaires doivent comprendre. Le coût YRT augmente chaque année avec l'âge. Les rendements des placements ne sont pas garantis et dépendent de la performance des marchés. Si la partie placement sous-performe ou si les frais YRT croissants épuisent la valeur de rachat, la police peut être résiliée à moins que le titulaire n'injecte plus d'argent. Une police peut être conçue pour durer toute une vie, mais si les primes requises deviennent inabordables dans les années ultérieures, souvent lorsque les coûts YRT sont à leur apogée, la couverture peut prendre fin. Cela souligne la distinction entre une police qui est contractuellement capable de rester en vigueur à vie et une qui est financièrement réaliste à maintenir à vie. L'abordabilité et la durabilité à long terme d'un tel plan doivent toujours être examinées attentivement, car beaucoup de gens ne comprennent pas pleinement comment fonctionnent les primes YRT et c'est là que les problèmes commencent.
Progression des coûts et risques d'abordabilité à long terme
Le défi central avec une police YRT autonome ou une police UV utilisant le YRT est l'abordabilité à long terme des primes croissantes. Les augmentations de prime ne sont pas linéaires. Elles s'accélèrent lorsque l'assuré entre dans des tranches d'âge plus élevées où le risque de mortalité augmente plus rapidement. Une police qui semble peu coûteuse pour une personne de 35 ans peut devenir un fardeau financier substantiel au moment où cet individu atteint la cinquantaine, la soixantaine ou la soixantaine. Cela crée un éventuel écart de couverture : si la police devient trop chère et est résiliée, l'individu peut trouver difficile ou prohibitif d'obtenir une nouvelle couverture à un âge plus avancé, surtout si sa santé s'est détériorée. L'abordabilité future est particulièrement importante parce que remplacer une assurance vie peut devenir plus difficile avec l'âge, et à 35 ans, quelqu'un peut avoir accès à de nombreuses options qui pourraient ne pas être disponibles vingt ou trente ans plus tard.
Ce risque nécessite une planification financière minutieuse. Les acheteurs potentiels devraient modéliser les primes YRT projetées sur un horizon de 20 à 30 ans, et pas seulement considérer le coût de la première année. L'abordabilité future est particulièrement critique pour les besoins de couverture permanente. Si une police est destinée à fournir un bénéfice de décès à vie, la structure doit garantir que le propriétaire peut soutenir les paiements tout au long de la retraite lorsque le revenu peut être fixe. Ne pas tenir compte de la forte hausse des coûts YRT est un écueil courant qui peut compromettre l'objectif même de l'achat d'une assurance vie. Le problème devient plus important à mesure que le titulaire vieillit, et de petites augmentations annuelles dans la jeunesse peuvent se transformer en coûts ingérables plus tard, c'est pourquoi l'abordabilité future devrait être considérée pendant que quelqu'un a encore des options.
Considérations clés avant de choisir une structure YRT
Choisir tout produit d'assurance vie nécessite une compréhension claire de ses mécanismes et implications à long terme. Pour l'assurance temporaire annuellement renouvelable, que ce soit comme police autonome ou dans un contrat d'assurance vie universelle, plusieurs facteurs spécifiques exigent un examen minutieux. Les acheteurs doivent aller au-delà de la simple comparaison de la prime mensuelle initiale et évaluer le comportement de la police sur des décennies. Une prise de décision éclairée implique de revoir les détails contractuels et de projeter les résultats sous divers scénarios. Ce processus aide à s'assurer que l'assurance vous donne la tranquillité d'esprit, pas de la pression, et est basée sur vos objectifs, votre niveau de confort et votre budget.
- Escalade des primes : Comprenez comment le coût de l'assurance change chaque année et obtenez des illustrations montrant les primes à 55, 65 et 75 ans.
- Risque de performance des placements : Pour l'UV avec YRT, examinez ce qui se passe sous différents rendements de placement, car les rendements ne sont pas garantis et dépendent de la performance des marchés.
- Durabilité de la police : Déterminez combien de temps votre police durera si vous arrêtez d'ajouter des dépôts ou si la croissance des placements est inférieure aux projections.
- Valeurs garanties vs non garanties : Différenciez entre les taux de coût d'assurance garantis et les rendements de placement non garantis illustrés.
- Comparaison avec les options à coût fixe : Comparez directement la structure YRT avec une option de coût d'assurance fixe à l'intérieur d'une police UV.
- Conversion au renouvellement : Pour les polices temporaires à prime fixe, comprenez les taux de renouvellement garantis qui s'appliqueront lorsque la police se convertira en YRT.
- Stratégie de sortie : Si vous utilisez le YRT dans l'UV pour son faible coût initial, ayez un plan défini, comme retirer les fonds dans un délai de 15 à 20 ans avant que les coûts ne bondissent, selon votre intérêt et les rendements que vous attendez de votre placement.
Ces considérations aident à s'assurer que l'assurance vie procure la tranquillité d'esprit au lieu de la pression financière. L'objectif est d'obtenir une couverture qui correspond à vos objectifs financiers et à votre budget pour toute la période dont vous avez besoin. Comprendre les détails du fonctionnement des primes vous aide à faire un choix confiant et éclairé. Cela vous empêche d'acheter un plan important et complexe sans une revue appropriée ou une compréhension complète de ses coûts à long terme.
Adéquation et débats courants
L'adéquation de l'assurance temporaire annuellement renouvelable est un sujet de discussion continue parmi les conseillers financiers et les consommateurs. Son utilisation appropriée est généralement limitée à des besoins spécifiques et de courte durée. Cela pourrait inclure couvrir un prêt commercial à court terme, fournir une couverture temporaire pendant une lacune dans les avantages de l'employeur, ou comme mesure d'économie de coûts à l'intérieur d'une police d'assurance vie universelle pour un acheteur qui prévoit de racheter la police pour sa valeur de rachat dans un délai de 15 à 20 ans avant que les coûts YRT n'augmentent dramatiquement. Dans ces cas, l'effet réel de l'ART est évité avant qu'il ne montre un bond énorme. Pour de nombreuses familles, cependant, un plan d'assurance temporaire ou d'assurance vie entière pourrait être un meilleur choix, plus simple et plus abordable pour une protection à long terme.
Le débat principal porte sur son utilisation dans le cadre de l'assurance vie permanente. Les partisans soutiennent que l'utilisation du YRT dans une police UV maximise la croissance des placements au début. Les critiques avertissent que les risques à long terme sont souvent sous-estimés, et que de nombreux titulaires ne sont pas adéquatement informés sur la rapidité avec laquelle le coût de l'assurance peut augmenter, compromettant potentiellement leur couverture plus tard dans la vie. Cela a conduit à des appels pour une plus grande transparence et éducation, assurant que les acheteurs comprennent les éléments garantis versus non garantis, combien de temps la police durera si les dépôts s'arrêtent, et les résultats sous différents scénarios de rendement de placement. Le consensus parmi de nombreuses sources consultatives est que pour la plupart des familles cherchant une protection simple et à long terme, un plan d'assurance temporaire à prime fixe ou d'assurance vie entière peut être un choix plus simple et plus fiable, et l'assurance vie universelle avec YRT est recommandée seulement à ceux pour qui elle correspond vraiment à leurs objectifs financiers et à leur situation fiscale.
Le rôle des conseillers et la protection des consommateurs
La complexité du YRT, surtout lorsqu'intégré dans l'assurance vie universelle, souligne l'importance de conseils professionnels impartiaux. Les conseillers réputés visent à aligner le produit sur la situation du client plutôt que de vendre ce qui semble attrayant aujourd'hui. Leur rôle est d'expliquer des options comme l'assurance temporaire, l'assurance vie entière ou l'assurance vie universelle en fonction des objectifs et du budget du client. Un guidage éthique implique un processus de revue approfondi qui aborde les détails clés du fonctionnement du YRT dans le temps. Les consommateurs devraient se méfier des agents qui promeuvent agressivement une police d'investissement importante et unique étiquetée comme assurance-investissement sans une explication claire des coûts croissants, car beaucoup de gens rencontrent des agents qui essaient de vendre une telle police qui semble attrayante au premier coup d'œil.
La protection des consommateurs dans ce domaine repose sur la divulgation et l'éducation. Les principales firmes consultatives soulignent la nécessité de comparer les polices de plusieurs assureurs et de regarder au-delà de la prime de première année. Elles préconisent un processus où le client est pleinement informé, avec toutes les questions répondues, et ne ressent aucune pression pour acheter. Cette approche aide à prévenir des situations où des individus achètent un plan complexe sans revue ou compréhension appropriée, ce qui peut conduire à des résiliations inattendues et à une perte de couverture lorsqu'elle est le plus nécessaire. Le processus consultatif devrait être simple, sans tracas et transparent, aidant les clients à prendre une décision éclairée basée sur une comparaison des options de plusieurs assureurs.
Questions fréquentes
Quelle est la principale différence entre le YRT et l'assurance vie temporaire à prime fixe ?
La différence fondamentale est la stabilité de la prime. Une police d'assurance temporaire annuellement renouvelable a une prime qui augmente chaque année avec votre âge. Une police temporaire à prime fixe verrouille une prime garantie et inchangée pour toute la durée de son terme, comme 10, 20 ou 30 ans. Bien que le YRT commence souvent avec un coût plus bas, il devient plus cher avec le temps comparé à une police temporaire à prime fixe.
Pourquoi quelqu'un choisirait-il une police YRT si elle devient plus chère ?
Le YRT peut convenir à des besoins d'assurance très à court terme où le coût initial plus bas est une priorité. Il est aussi couramment utilisé dans les contrats d'assurance vie universelle. Dans ce contexte, il maintient le coût initial de l'assurance bas pour que plus d'argent puisse aller à la partie placement au début. Le plan peut être de racheter la police dans un délai de 15 à 20 ans, avant que les coûts YRT n'augmentent fortement.
Que se passe-t-il avec ma police temporaire lorsque le terme initial se termine ?
De nombreuses polices temporaires à prime fixe au Canada incluent une option de renouvellement. Lorsqu'une police temporaire 10 ou temporaire 20 se termine, vous avez souvent le droit de la renouveler sur une base d'assurance temporaire annuellement renouvelable. Cela signifie que vous pouvez garder la couverture sans nouvel examen médical, mais vos primes augmenteront significativement chaque année par la suite. Par exemple, le produit Ma Temporaire de Canada Life se renouvelle annuellement à la fin de la période de terme initiale.
Quels sont les risques d'une police d'assurance vie universelle avec un coût d'assurance YRT ?
Les risques principaux sont le coût croissant de l'assurance et les rendements de placement non garantis. Le coût YRT augmente chaque année avec l'âge. Les rendements de placement qui aident à financer la police ne sont pas garantis et dépendent de la performance des marchés. Si les placements sous-performent, la valeur de rachat de la police peut s'épuiser et la couverture pourrait être résiliée à moins que vous ne payiez des primes beaucoup plus élevées.
L'assurance temporaire annuellement renouvelable est-elle considérée comme une assurance permanente ?
Non, une police d'assurance temporaire annuellement renouvelable autonome n'est pas une assurance permanente. C'est une police d'assurance vie temporaire d'un an qui peut être renouvelée annuellement. Cependant, le YRT est souvent utilisé comme composante du coût d'assurance à l'intérieur d'une police d'assurance vie universelle, qui est un type d'assurance permanente. Dans ce contexte, le coût YRT augmente chaque année avec l'âge. Pour que la couverture reste en vigueur à vie, le titulaire doit gérer ces coûts croissants parallèlement à la performance des placements, qui n'est pas garantie.
Puis-je obtenir une police YRT avec un petit bénéfice de décès ?
Oui, vous pouvez obtenir une police d'assurance temporaire annuellement renouvelable avec un petit bénéfice de décès. Au Canada, les produits d'assurance vie temporaire, y compris l'assurance temporaire annuellement renouvelable, ont des montants de couverture minimaux disponibles, comme 50 000 $. Ces polices offrent une couverture pour un an à la fois avec la possibilité de renouveler annuellement. Il est important de consulter des fournisseurs d'assurance spécifiques pour confirmer leurs montants de couverture disponibles et les caractéristiques des produits.
Sources et lectures complémentaires
- Be Careful with Universal Life (YRT): Understand Before ... unitedlife.ca
- Level Cost of Insurance vs YRT or ART, Annual ... canadainsuranceplan.ca
- Compare & Buy Canada's Best Term Life Insurance policyadvisor.com
- Term life insurance equitable.ca
- Level Term vs. Annually Renewable Term Life Insurance in ... life-simple.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.