L'assurance habitation est un contrat financier qui offre une protection contre les risques liés aux biens immobiliers et à la responsabilité civile. Au Canada, elle se présente principalement sous la forme d'une assurance habitation pour les propriétaires de maison, d'une assurance condo pour les copropriétaires et d'une assurance locataire pour les locataires. Bien qu'elle ne soit pas exigée par la loi, elle est presque toujours obligatoire pour obtenir un prêt hypothécaire. La couverture aide à payer les dommages causés par des événements comme un incendie, un vol ou certains types de dégâts d'eau, et elle peut aussi couvrir les frais de subsistance supplémentaires si le logement devient inhabitable. Comprendre les types de couverture, la façon dont les primes sont calculées et les règles spécifiques du marché canadien est essentiel pour gérer efficacement son risque financier.
Qu'est-ce que l'assurance habitation et comment fonctionne-t-elle?
L'assurance habitation est un contrat par lequel un assureur s'engage à couvrir les pertes financières liées à un bien immobilier en échange du paiement régulier de primes. Le principe fondamental est le transfert du risque du propriétaire à la compagnie d'assurance. Dans le contexte canadien, elle est le plus souvent achetée sous la forme d'une assurance habitation, un terme générique pour les polices couvrant les maisons individuelles, les unités de condominium, les logements loués et les résidences secondaires. La police fonctionne en définissant des périls ou causes de perte spécifiques qui sont couverts, en fixant des limites de couverture pour différentes catégories comme le bâtiment et les effets personnels, et en établissant une franchise, c'est-à-dire le montant que l'assuré paie de sa poche lorsqu'une réclamation est faite. Lorsqu'un événement couvert survient, l'assuré dépose une réclamation et, après paiement de la franchise, l'assureur verse une indemnisation jusqu'aux limites de la police, aidant ainsi à réparer, remplacer ou fournir un logement de remplacement.
La couverture se divise fondamentalement en deux parties principales : les biens personnels et la responsabilité civile. La couverture des biens personnels protège la structure physique de la maison et les biens qu'elle contient, sous réserve des conditions de la police. La couverture de responsabilité civile protège l'assuré s'il est reconnu légalement responsable d'avoir causé des blessures corporelles à autrui ou d'avoir endommagé les biens d'une autre personne. Cette protection en responsabilité civile s'applique aux incidents survenus sur la propriété assurée ou causés par les actions de l'assuré n'importe où dans le monde. Il est crucial de comprendre qu'une police standard ne couvre pas tous les risques possibles. Les exclusions courantes incluent les dommages causés par les inondations, les tremblements de terre et l'usure normale, bien que certains de ces risques puissent être ajoutés sous forme d'avenants optionnels moyennant une prime supplémentaire.
Origines historiques de l'assurance habitation
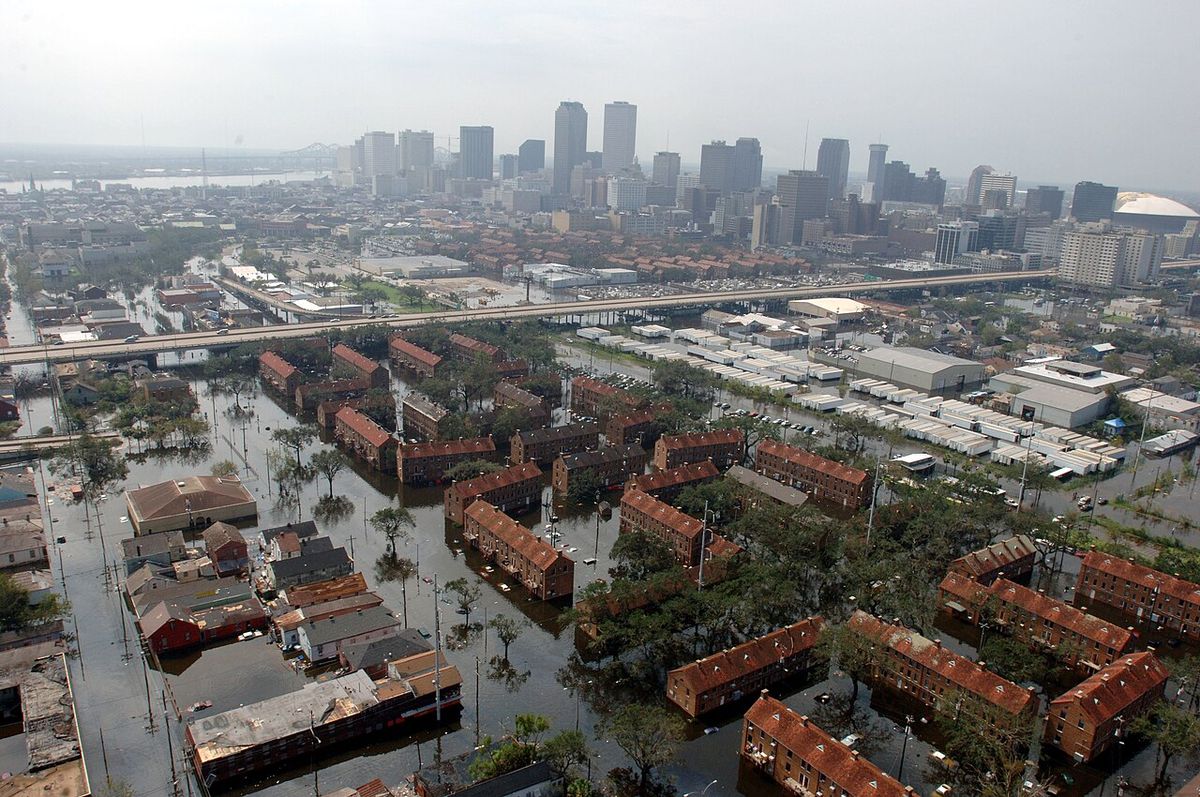
Le concept moderne d'assurance habitation trouve ses racines dans les suites du grand incendie de Londres en 1666, qui a détruit plus de 13 000 maisons. Cette catastrophe a transformé l'assurance d'une commodité en une nécessité urgente. En 1681, l'économiste Nicholas Barbon et onze associés ont créé la première compagnie d'assurance incendie, l'Insurance Office for Houses, à l'arrière du Royal Exchange pour assurer les maisons en brique et en bois. Cette première entreprise a réussi à assurer 5 000 maisons et a démontré la viabilité de la mutualisation des risques. Suite à ce succès, de nombreuses compagnies similaires ont été fondées dans les décennies suivantes, chacune employant souvent sa propre brigade de pompiers pour protéger les biens assurés et délivrant des plaques d'assurance incendie que les clients affichaient sur leurs bâtiments.
Ces premières compagnies ont jeté les bases de l'industrie. La Hand in Hand Fire & Life Insurance Society, fondée en 1696 au Tom's Coffee House à Londres, en est un exemple notable. La première compagnie d'assurance habitation encore en activité aujourd'hui a été fondée en 1710 sous le nom de Sun Fire Office, qui, après de nombreuses fusions et acquisitions, est devenue le groupe RSA Insurance. La pratique a traversé l'Atlantique jusqu'en Amérique coloniale, où Benjamin Franklin a contribué à la populariser. En 1752, il a fondé la Philadelphia Contributionship for the Insurance of Houses from Loss by Fire, qui a aidé à standardiser la pratique mais a aussi instauré l'évaluation des risques en refusant d'assurer les bâtiments présentant un risque d'incendie élevé, comme les maisons en bois.
Types de couverture et structures de police
Les polices d'assurance structurent la couverture de plusieurs façons clés, principalement à travers les concepts de périls et de base d'indemnisation. Il existe deux principales façons de définir ce qui est couvert : les périls ouverts et les périls nommés. Une police à périls ouverts couvre toutes les causes de perte, sauf celles expressément exclues, comme les tremblements de terre, les inondations, les incidents nucléaires, les actes de terrorisme et la guerre. Une police à périls nommés ne fournit une couverture que si la cause réelle de la perte est énumérée dans la police, les périls nommés courants étant l'incendie, la foudre, l'explosion et le vol. Au Canada, les assureurs offrent généralement différents niveaux de couverture qui combinent ces concepts, comme la couverture « Tous risques » qui s'apparente aux périls ouverts, et la couverture « De base » ou « Périls nommés » qui est plus restrictive.
Le montant payé pour une réclamation est déterminé par le type de valeur de couverture choisi. La couverture à valeur à neuf paie le coût total de réparation ou de remplacement des biens endommagés avec des matériaux de même nature et qualité, sans déduction pour dépréciation. La couverture à valeur réelle dépréciée prévoit le coût de remplacement moins la dépréciation, c'est-à-dire qu'elle tient compte de l'âge et de l'usure de l'article. La valeur à neuf prolongée est une fonctionnalité qui peut payer au-delà de la limite de couverture stipulée si les coûts de construction ont augmenté, généralement jusqu'à 25 % au-dessus de la limite. Lors de la souscription d'une police, la limite est le montant maximum que l'assureur paiera pour une situation donnée, et elle doit être soigneusement calculée pour correspondre au coût réel de reconstruction de la maison, qui est distinct de sa valeur marchande ou de son évaluation municipale.
- Périls ouverts : Couvre tous les risques non explicitement exclus.
- Périls nommés : Couvre uniquement les risques spécifiquement énumérés dans la police.
- Valeur à neuf : Paie pour réparer ou remplacer par du neuf, sans dépréciation.
- Valeur réelle dépréciée : Paie le coût de remplacement moins la dépréciation.
- Frais de subsistance supplémentaires : Couvre les frais d'hôtel et de nourriture si la maison est inhabitable, souvent jusqu'à 20 % de la couverture du bâtiment.
Le marché de l'assurance habitation au Canada
Au Canada, l'assurance habitation est une composante essentielle de la planification financière personnelle, surtout pour les propriétaires. Bien qu'elle ne soit pas une exigence légale pour simplement posséder une maison, elle est presque universellement exigée par les prêteurs hypothécaires comme condition d'approbation et de maintien d'un prêt hypothécaire. Cela la rend effectivement obligatoire pour la grande majorité des propriétaires ayant un financement. Le marché offre plusieurs types de polices distincts adaptés à différentes situations de logement : l'assurance propriétaire pour les maisons individuelles, l'assurance copropriétaire (condo) pour les détenteurs d'unités dans une copropriété, l'assurance locataire pour les locataires, et l'assurance résidence secondaire pour les chalets. Chaque type répond à la structure de propriété unique et aux expositions à la responsabilité civile de l'assuré.
Le coût de l'assurance habitation au Canada s'élève en moyenne à environ 1 300 $ par an, mais ce chiffre varie considérablement selon de nombreux facteurs. Selon les données de l'industrie, les primes moyennes ont augmenté de 5,8 % d'une année à l'autre au deuxième trimestre de 2026. Les assureurs calculent les primes en évaluant le profil de risque de la propriété et de l'assuré. Les principaux facteurs de tarification incluent l'emplacement de la maison, qui influence les risques comme les inondations, les incendies et les cambriolages. L'âge et le type de construction du bâtiment. La présence d'appareils de sécurité et de prévention comme les systèmes d'alarme. L'historique des réclamations de l'assuré. Et les options de couverture, les limites et les franchises spécifiques choisies. Les consommateurs peuvent souvent obtenir des rabais, comme le regroupement de l'assurance habitation et auto, ce qui peut permettre d'économiser en moyenne 960 $ par an selon certains fournisseurs, ou en maintenant un dossier sans réclamation.
| Type de police | Intérêts assurés principaux |
|---|---|
| Assurance propriétaire | Bâtiment, structures détachées, contenu, responsabilité civile personnelle |
| Assurance copropriétaire (condo) | Améliorations de l'unité, biens personnels, responsabilité civile personnelle |
| Assurance locataire | Biens personnels, responsabilité civile personnelle, frais de subsistance supplémentaires |
| Résidence secondaire | Logement secondaire, contenu, responsabilité civile spécifique à l'usage récréatif |
Spécificités de l'assurance condo et locataire
L'assurance condo, appelée assurance de copropriété en Colombie-Britannique, implique un système unique à deux polices. La corporation de copropriété détient une police maîtresse qui couvre les parties communes de l'immeuble, comme les couloirs, les ascenseurs, le toit et les installations d'origine dans les unités. Cette police de la corporation inclut aussi une couverture de responsabilité civile pour les actions de la corporation. Cependant, cette police maîtresse ne couvre pas les biens personnels du propriétaire de l'unité, les améliorations qu'il a apportées à son unité, ni sa responsabilité civile personnelle. Par conséquent, chaque copropriétaire doit acheter sa propre police pour combler ces lacunes. Une police d'assurance condo standard couvre les biens personnels, les frais de subsistance supplémentaires si l'unité devient inhabitable, la responsabilité civile personnelle, et inclut souvent une couverture pour les améliorations et les rénovations qui vont au-delà des spécifications d'origine du constructeur.
L'assurance locataire est conçue pour les personnes qui louent une maison, un appartement ou une unité de condo. Il est erroné de croire que la police d'assurance du propriétaire couvre les biens du locataire. Ce n'est pas le cas. L'assurance locataire protège les biens personnels du locataire contre les périls couverts comme l'incendie ou le vol. Elle fournit également une couverture cruciale de responsabilité civile personnelle, qui peut protéger le locataire s'il est reconnu responsable de dommages au logement loué ou si un invité est blessé dans son logement. De plus, elle inclut une couverture pour les frais de subsistance supplémentaires, qui paierait pour un hébergement temporaire si le logement loué devient inhabitable en raison d'une perte couverte, comme un incendie. Malgré son importance, l'assurance locataire est souvent négligée, mais elle représente un moyen relativement peu coûteux d'obtenir une protection financière significative.
Facteurs clés influençant les primes et rabais disponibles
Les primes d'assurance ne sont pas arbitraires. Elles sont soigneusement calculées en fonction de l'évaluation par l'assureur de la probabilité et du coût potentiel d'une réclamation. L'emplacement de la propriété est un facteur primordial, car il détermine l'exposition à des risques comme les inondations, les feux de forêt, les taux de criminalité, et même la proximité d'une borne-fontaine et d'une caserne de pompiers. L'âge et le type de construction de la maison sont également critiques, les maisons plus récentes attirant généralement des primes plus basses en raison des codes du bâtiment et des matériaux modernes, tandis que les maisons plus anciennes peuvent présenter des risques plus élevés en raison de systèmes électriques ou de plomberie désuets. D'autres détails structurels, comme le type de toiture et de système de chauffage, sont aussi pris en compte. Les choix spécifiques à la police ont un impact direct : opter pour une franchise plus élevée réduit la prime, tandis qu'ajouter des couvertures optionnelles ou sélectionner des limites plus élevées l'augmente.
Les assureurs canadiens offrent de nombreuses possibilités aux assurés de réduire leurs primes grâce à des rabais et des tarifs préférentiels. L'une des économies les plus importantes provient du regroupement, où l'assurance à la fois d'une maison et d'une automobile auprès de la même compagnie peut permettre aux clients d'économiser en moyenne 960 $ par an selon certaines données du marché. D'autres rabais courants incluent ceux pour les clients sans réclamation, où le maintien d'un dossier sans réclamation peut mener à une économie moyenne de 25 % pour les nouveaux clients. L'installation de systèmes d'alarme centralisés surveillés pour le vol, l'incendie ou les fuites d'eau peut aussi entraîner des primes plus basses. De plus, les membres de certaines associations d'anciens élèves, d'organisations professionnelles ou de groupes d'employeurs peuvent se qualifier pour des tarifs de groupe préférentiels. Certains assureurs offrent également des rabais pour les maisons sans hypothèque ou pour les maisons de moins de cinq ans.
- Emplacement : Le code postal influence les risques d'inondation, d'incendie et de criminalité.
- Âge et construction de la maison : Les maisons plus récentes ont généralement des primes plus basses.
- Dispositifs de sécurité : Systèmes d'alarme surveillés pour l'incendie, le vol ou les fuites d'eau.
- Historique des réclamations : Un dossier sans réclamation mène à des rabais.
- Regroupement : Combiner l'assurance habitation et auto auprès d'un même fournisseur.
- Adhésion à un groupe : Tarifs préférentiels pour certaines associations d'anciens élèves ou professionnelles.
- Montant de la franchise : Choisir une franchise plus élevée à payer de sa poche.
- Statut hypothécaire : Certains assureurs offrent des rabais pour les maisons sans hypothèque.
Considérations importantes et exclusions courantes
Lors de l'achat et du maintien d'une assurance habitation, les assurés doivent être conscients des exclusions courantes et de l'importance de montants de couverture précis. Les polices d'assurance habitation standard au Canada ne couvrent généralement pas les dommages causés par les inondations, les tremblements de terre ou les refoulements d'égout, à moins que des avenants optionnels spécifiques ne soient achetés. Les dommages résultant d'événements graduels, comme les infiltrations, la moisissure ou l'usure normale, sont également exclus. Il est de la responsabilité de l'assuré de revoir attentivement sa couverture et de discuter avec son conseiller en assurance de la nécessité d'ajouts comme la couverture contre les eaux de surface ou l'assurance tremblement de terre pour sa région. De plus, les articles de grande valeur comme les bijoux, les œuvres d'art ou les collections ont souvent des sous-limites dans une police standard et peuvent nécessiter une couverture de biens personnels désignés pour être pleinement assurés.
Il est crucial de réviser et de mettre à jour régulièrement une police. Le coût de reconstruction d'une maison n'est pas statique. Il peut augmenter en raison de l'inflation des coûts de construction ou après des rénovations majeures. Les assurés doivent informer leur assureur de toute amélioration importante de la maison, comme une rénovation de cuisine ou un agrandissement, pour s'assurer que la limite de couverture du bâtiment reste adéquate. La sous-assurance est un risque important, car être assuré pour moins que le vrai coût de reconstruction peut mener à une indemnisation réduite après une perte majeure. De même, créer un inventaire des biens peut rationaliser le processus de réclamation. Comprendre que la couverture de responsabilité civile protège contre les poursuites pour blessures ou dommages causés par l'assuré, mais ne couvre pas les blessures subies par l'assuré ou les membres de son propre ménage, est un autre point de clarification important.
Processus de réclamation et cas historiques majeurs
Le processus de réclamation est enclenché lorsqu'une perte couverte survient. L'assuré doit aviser promptement sa compagnie d'assurance et soumettre une réclamation par écrit, en fournissant des détails sur les dommages et leurs valeurs estimées. L'assureur assignera ensuite un expert en sinistres pour évaluer la perte. Après l'évaluation et une fois que l'assuré a payé la franchise choisie, l'assureur fournira une indemnisation jusqu'aux limites applicables de la police. Pour les réclamations concernant le bâtiment, cela est souvent basé sur la valeur à neuf convenue. Le processus couvre également les frais de subsistance supplémentaires si la maison est inhabitable, les assureurs couvrant généralement les frais raisonnables d'hôtel et de repas pour une période spécifiée, souvent soumise à une limite comme 20 % de la couverture du bâtiment.
Historiquement, les événements majeurs de perte de biens ont testé les limites des contrats d'assurance et ont conduit à d'importantes décisions juridiques. Le locataire Larry Silverstein a soutenu que les deux impacts d'avion constituaient deux événements assurés distincts, réclamant plus de 7 milliards de dollars, tandis que les assureurs affirmaient qu'il s'agissait d'une attaque coordonnée unique. Un jury fédéral a rendu une décision de compromis en décembre 2004, et en mai 2007, un règlement a rendu plus de 4,5 milliards de dollars disponibles pour la reconstruction. Ces cas mettent en lumière les complexités de la formulation des polices, en particulier autour de la définition d'un événement unique par rapport à plusieurs événements, et les défis continus dans les régions sujettes à des périls catastrophiques.
Questions fréquentes
Que couvre une police d'assurance habitation standard?
Une police d'assurance habitation standard au Canada comprend généralement quatre principaux domaines de couverture. Elle couvre le bâtiment lui-même et les autres structures sur la propriété contre des périls nommés ou ouverts. Elle couvre les biens personnels à l'intérieur de la maison. Elle offre une protection en responsabilité civile personnelle si vous êtes reconnu responsable de blesser quelqu'un ou d'endommager ses biens. Enfin, elle inclut des frais de subsistance supplémentaires pour payer un hébergement temporaire et les repas si votre maison devient inhabitable en raison d'une perte couverte.
Comment le coût de l'assurance habitation est-il déterminé?
Les assureurs calculent les primes en fonction du risque évalué d'une réclamation. Les principaux facteurs incluent l'emplacement de votre maison, qui affecte l'exposition aux inondations, aux incendies et à la criminalité. L'âge, la taille et le type de construction du bâtiment. Votre historique de réclamations. Et les limites de couverture et la franchise que vous choisissez. Les caractéristiques de sécurité comme les systèmes d'alarme peuvent réduire les coûts, tandis que les ajouts optionnels augmentent la prime. Le coût annuel moyen est d'environ 1 300 $, mais il varie beaucoup.
Comment puis-je réduire ma prime d'assurance habitation?
Il existe plusieurs façons de réduire potentiellement votre prime. Le regroupement de votre assurance habitation et auto auprès du même fournisseur offre souvent l'un des plus gros rabais. L'installation de systèmes d'alarme centralisés surveillés pour l'incendie, le vol ou les fuites d'eau peut réduire le risque et abaisser les coûts. Le maintien d'un dossier sans réclamation vous qualifie pour des rabais. Choisir une franchise plus élevée réduit votre prime. Vous pourriez aussi être admissible à des rabais de groupe par l'intermédiaire d'associations d'anciens élèves ou professionnelles.
L'assurance habitation est-elle obligatoire au Canada?
L'assurance habitation n'est pas une exigence légale au Canada. Cependant, elle est presque universellement exigée par les prêteurs hypothécaires comme condition pour approuver un prêt hypothécaire. Même sans hypothèque, l'assurance est fortement recommandée pour protéger votre maison, vos biens et vos finances contre des pertes majeures couvertes. Les polices aident à payer les dommages à votre maison, le vol de biens personnels, la responsabilité civile si quelqu'un est blessé sur votre propriété, et les frais de subsistance temporaires si vous ne pouvez pas rester dans votre maison après un événement couvert. La couverture est définie par votre police spécifique, et la réviser régulièrement garantit que vous avez une protection appropriée.
Quelle est la différence entre la valeur à neuf et la valeur marchande?
La valeur à neuf est le montant requis pour reconstruire votre maison avec des matériaux de même nature et qualité aux prix de construction actuels, sans déduction pour dépréciation. La valeur marchande est le prix auquel votre maison se vendrait sur le marché libre, ce qui inclut la valeur du terrain. La couverture d'assurance habitation pour le bâtiment est basée sur la valeur à neuf, et non sur la valeur marchande, car le terrain n'est pas à risque face à des périls comme un incendie ou des dommages causés par une tempête. Lors de l'obtention d'une police, la limite est le bénéfice maximum que l'assureur paiera, et ce montant doit correspondre à la valeur de reconstruction réelle de la maison, qui peut fluctuer.
L'assurance de ma corporation de condo couvre-t-elle mon unité?
La police maîtresse d'une corporation de condo couvre généralement les parties communes de l'immeuble et la structure standard d'origine des unités. Elle ne couvre pas vos biens personnels, les améliorations ou rénovations que vous avez apportées, ni votre responsabilité civile personnelle. Par conséquent, vous devez acheter votre propre police d'assurance condo pour protéger ces éléments. Cette police distincte comble les lacunes laissées par la couverture de la corporation, assurant une protection pour votre contenu, votre responsabilité civile personnelle, et souvent des frais de subsistance supplémentaires si votre unité devient inhabitable en raison d'une perte couverte.
Sources et lectures complémentaires
- Property insurance (Wikipedia) en.wikipedia.org
- Home Insurance Quotes in Canada, Save Up to 15% rbcinsurance.com
- Get A Home Insurance Quote tdinsurance.com
- Get a Home Insurance Quote Today allstate.ca
- Types of home coverage ibc.ca
- Compare Home Insurance Quotes Online & Start Saving ratehub.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.