L'assurance automobile est une protection financière obligatoire pour tous les conducteurs au Canada. Elle offre une compensation pour les blessures et les dommages matériels résultant de collisions de véhicules et d'autres incidents. Les exigences spécifiques de couverture et les options disponibles sont établies par chaque province et territoire, ce qui donne lieu à des systèmes d'assurance publics et privés variés. Comprendre les composantes obligatoires et facultatives d'une police d'assurance auto est essentiel pour tous les propriétaires de véhicules canadiens.
Qu'est-ce que l'assurance automobile et comment elle fonctionne
L'assurance automobile est un contrat entre un propriétaire de véhicule et une compagnie d'assurance conçu pour offrir une protection financière contre les pertes découlant de l'utilisation ou de la possession d'un véhicule. L'assuré paie une prime périodique à l'assureur, et en retour, l'assureur accepte de couvrir certains frais jusqu'à des limites spécifiées si un événement couvert survient. Au Canada, cette couverture est obligatoire pour toute personne qui conduit un véhicule sur les routes publiques. La fonction principale de l'assurance est de gérer le risque en regroupant les primes de nombreux assurés pour payer les pertes du petit nombre qui présente des réclamations. Lorsqu'une réclamation est faite, l'assuré paie généralement une franchise convenue à l'avance, et l'assureur couvre les autres frais admissibles jusqu'aux limites de la police. La couverture est conçue pour répondre aux risques courants de biens et de responsabilité impliquant les conducteurs, les passagers, les autres véhicules et les biens. Les polices peuvent couvrir les voitures, les camions, les motos, les cyclomoteurs, les flottes commerciales et les véhicules saisonniers comme les VTT et les motoneiges.
Historique de l'assurance automobile obligatoire
L'utilisation généralisée de l'automobile après la Première Guerre mondiale a mis en lumière un problème important, car les véhicules étaient rapides et dangereux, mais aucune assurance obligatoire n'existait. Cela signifiait que les victimes blessées recevaient rarement une compensation et que les conducteurs faisaient face à des coûts substantiels pour les dommages. Le Royaume-Uni a introduit le premier régime d'assurance automobile obligatoire avec le Road Traffic Act de 1930, exigeant que tous les propriétaires de véhicules soient assurés pour la responsabilité civile sur les routes publiques. L'Irlande a suivi avec le Road Traffic Act de 1933, et l'Allemagne a adopté une législation similaire en 1939. La Communauté économique européenne a rendu l'assurance obligatoire pour tous les États membres à partir de 1973. La Finlande a rendu l'assurance de la circulation routière obligatoire dès 1925, ne couvrant initialement que les dommages partiels pour la partie non fautive.
L'évolution de la couverture a été vers une protection plus large. Par exemple, l'assurance obligatoire finlandaise a été élargie pour couvrir toutes les blessures corporelles des tiers en 1938, les passagers du conducteur fautif en 1951 et les propres blessures du conducteur fautif en 1968. En 1980, la Finlande a adopté un régime de responsabilité stricte où l'assurance d'un véhicule couvre tous les accidents liés à son exploitation, peu importe la faute du propriétaire. Les systèmes modernes continuent d'évoluer, avec des expériences de forfaits de type « payez au kilomètre » utilisant des dispositifs de suivi et des juridictions comme l'Alberta planifiant des réformes systémiques telles que le modèle Care-First qui doit débuter en 2027.
Comment fonctionne l'assurance automobile au Canada
Le Canada n'a pas de système national unique d'assurance automobile. Au lieu de cela, chaque province et territoire établit ses propres exigences minimales de couverture obligatoire et exploite soit un système d'assurance public, soit un système privé, soit un hybride. L'assurance automobile de base est obligatoire partout au Canada, les véhicules gouvernementaux étant une exception notable. Les prestations spécifiques incluses comme couverture minimale requise sont déterminées par chaque gouvernement provincial. Toutes les provinces au Canada ont une forme d'assurance sans égard à la responsabilité disponible pour les victimes d'accidents, bien que l'accent mis sur les systèmes de responsabilité délictuelle par rapport aux systèmes sans égard à la responsabilité varie selon la juridiction. Les conducteurs internationaux entrant au Canada sont autorisés à conduire pendant une période de trois mois en utilisant leur permis international, période pendant laquelle ils sont couverts par une obligation d'assurance internationale (International Insurance Bond - IIB) à moins qu'ils n'obtiennent une assurance canadienne. L'IIB est réactivée chaque fois que le conducteur entre dans le pays.
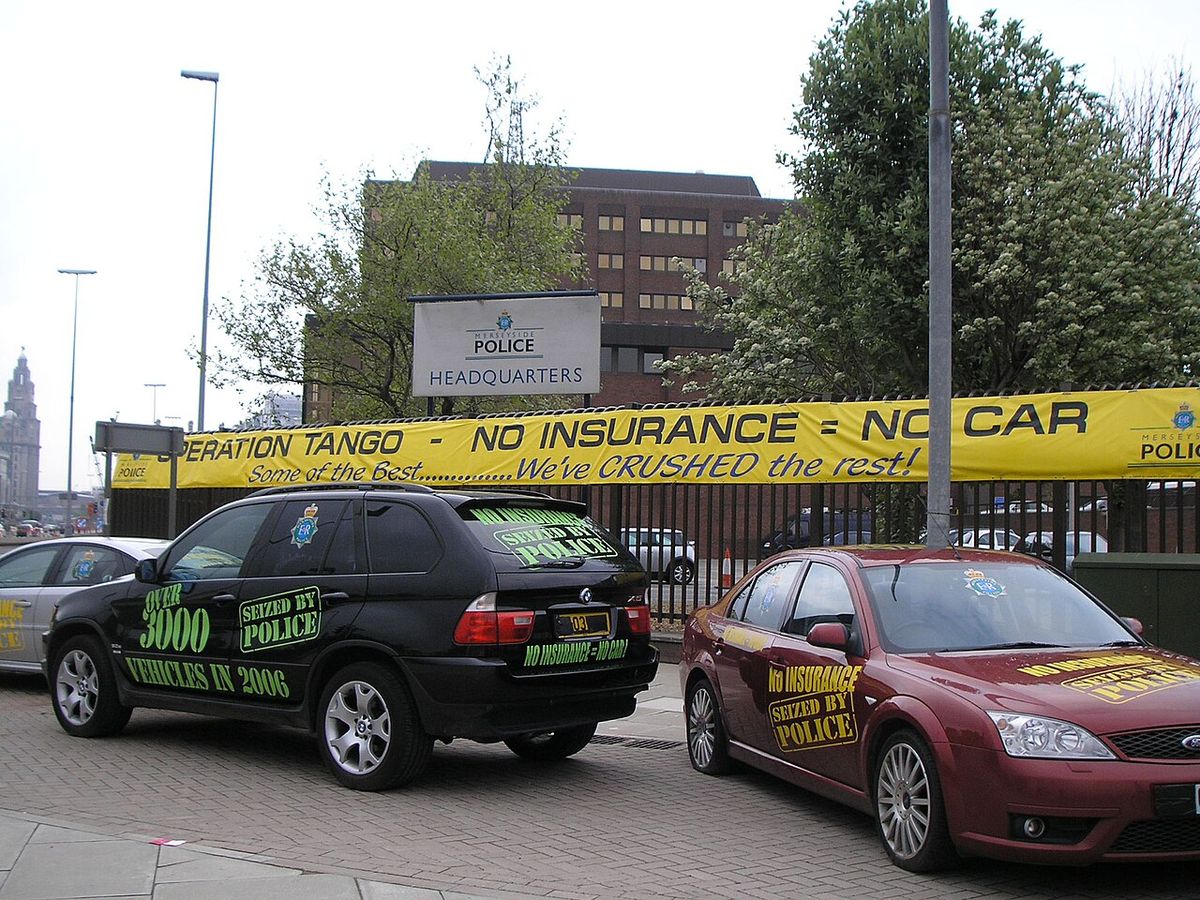
Sur le marché privé, les assureurs calculent les primes en utilisant des facteurs tels que l'âge du conducteur, le lieu de résidence, l'historique des réclamations et la marque et le modèle du véhicule. Les consommateurs peuvent souvent réduire leur prime en choisissant une franchise plus élevée. Les polices d'assurance de la « facility association » (marché résiduel) sont offertes en dernier recours aux conducteurs à risque élevé qui ne peuvent pas obtenir de couverture sur le marché volontaire régulier. Conduire sans assurance est une infraction grave qui peut entraîner des amendes, la saisie du véhicule et le fait d'être considéré comme un conducteur à risque élevé, ce qui entraîne des primes plus élevées ou un refus de couverture.
- Les systèmes d'assurance automobile publics existent en Colombie-Britannique, en Saskatchewan, au Manitoba et au Québec.
- En Saskatchewan, la SGI offre une couverture collision avec une franchise de moins de 1 000 $ dans le cadre de sa police de base.
- Moins de 0,5 % des résidents de la Saskatchewan optent pour l'alternative du système de responsabilité délictuelle.
- Le Québec a un système hybride où la responsabilité civile est privatisée et obligatoire, mais la province couvre d'autres aspects.
- La couverture des prestations d'accident est obligatoire partout, sauf à Terre-Neuve-et-Labrador.
- Les dommages au propre véhicule du conducteur sont généralement une couverture facultative partout au Canada.
Couvertures obligatoires dans les provinces
Les composantes obligatoires d'une police d'assurance automobile constituent le minimum légal que chaque conducteur doit détenir. Bien que les détails varient, la plupart des provinces exigent une combinaison de responsabilité civile, de prestations d'accident et de protection contre les automobilistes non assurés. La couverture de responsabilité civile paie pour les blessures ou les dommages matériels que l'assuré cause à autrui. Les prestations d'accident, également appelées prestations sans égard à la responsabilité, offrent une couverture pour les traitements médicaux, la réadaptation et le remplacement du revenu pour l'assuré et ses passagers, peu importe qui a causé l'accident. La protection contre les automobilistes non assurés protège l'assuré s'il est blessé ou si ses biens sont endommagés par un conducteur non assuré ou qui prend la fuite. Certaines provinces imposent également la couverture d'indemnisation directe pour les dommages matériels (DCPD), qui permet aux conducteurs de réclamer à leur propre assureur pour les dommages au véhicule lorsqu'ils ne sont pas responsables d'une collision avec un autre véhicule assuré.
Les limites financières minimales pour ces couvertures sont établies par les provinces. Par exemple, au moment de la rédaction, toutes les provinces sauf le Manitoba et la Nouvelle-Écosse exigent un minimum de 200 000 $ pour la responsabilité civile et les prestations d'accident. Le Manitoba et la Nouvelle-Écosse fixent leur minimum à 500 000 $. En Alberta, l'assurance automobile de base, composée des prestations d'accident et de la responsabilité civile, est exigée par la loi, et le gouvernement a établi un montant maximum qui peut être facturé pour cette couverture de base afin d'en assurer l'abordabilité. Les couvertures supplémentaires comme la collision et les tous risques ne sont pas imposées par la loi en Alberta, bien que l'Automobile Insurance Rate Board réglemente également ces tarifs.
Couvertures facultatives et supplémentaires
Au-delà des minimums obligatoires, les conducteurs canadiens peuvent acheter une variété de couvertures facultatives pour adapter leur protection. Celles-ci sont généralement similaires à travers le pays. La couverture collision paie pour les dommages au propre véhicule de l'assuré causés par une collision avec un autre objet ou véhicule ou s'il se renverse. Cette couverture est souvent exigée si un véhicule est loué ou financé. La couverture tous risques protège contre les dommages causés par des événements autres qu'une collision, tels que le vol, le vandalisme, l'incendie, la grêle ou les chutes d'objets. Une police tous risques combine les couvertures collision et tous risques et couvre aussi généralement le vol du véhicule par une personne qui habite dans la maison de l'assuré.
La couverture des risques désignés est une option plus limitée qui ne répond qu'aux pertes causées par des événements spécifiques énumérés dans la police, tels que l'incendie, le vol ou la tempête de vent. D'autres ajouts facultatifs courants incluent la couverture de perte d'usage ou de véhicule de location, qui aide à payer pour un véhicule de remplacement temporaire après une réclamation couverte. Certains assureurs offrent des avenants comme le pardon de collision, qui protège la prime de l'assuré contre une augmentation après son premier accident responsable. Les avenants, aussi appelés « riders », sont utilisés pour ajouter, supprimer ou modifier la portée de la police originale. En Alberta, ceux-ci sont classés comme Formulaires d'avenant standard, que tout assureur agréé peut utiliser, et Avenants approuvés par la compagnie, qui sont uniques à chaque assureur.
Règles pour les visiteurs et les voyages transfrontaliers
Pour les visiteurs au Canada, la plupart des polices d'assurance automobile américaines étendent les mêmes couvertures et limites au Canada pour les courts séjours. Cela inclut généralement la responsabilité civile, la collision et la couverture tous risques. Il est crucial pour les conducteurs de vérifier leur police spécifique, car certains assureurs exigent une notification avant le voyage ou peuvent demander une couverture supplémentaire pour des séjours plus longs. La loi canadienne exige que toutes les personnes entrant dans le pays aient une preuve de citoyenneté et d'identité, comme un passeport américain valide. Les conducteurs doivent également avoir un permis de conduire valide. Le Canada n'exige pas de permis de conduire international pour les détenteurs de permis américains. L'immatriculation du véhicule est nécessaire pour prouver la propriété en cas d'arrêt par la police.
Les touristes peuvent généralement utiliser leur permis et leur assurance américains pour une période allant jusqu'à six mois. Pour des séjours plus longs, ils pourraient avoir besoin d'obtenir un permis et une assurance canadiens. En cas d'accident au Canada, les conducteurs doivent suivre les mêmes procédures qu'aux États-Unis, y compris contacter les autorités locales, échanger les informations et aviser leur compagnie d'assurance rapidement. De nombreux programmes d'assistance routière américains offrent également une couverture au Canada, mais cela devrait être confirmé avec le fournisseur avant le voyage. Lors de la location d'une voiture au Canada, la police d'assurance automobile personnelle d'un conducteur peut étendre certaines protections au véhicule de location, bien que la couverture pour les dommages à la location elle-même puisse varier et ne soit pas toujours incluse.
| Document/Exigence | Détails pour les conducteurs américains au Canada |
|---|---|
| Preuve de citoyenneté/identité | Passeport américain valide, carte-passeport ou carte NEXUS |
| Permis de conduire | Permis américain valide. Permis de conduire international non requis |
| Immatriculation du véhicule | Requis pour identifier la propriété du véhicule |
| Preuve d'assurance | Copie physique de la carte d'assurance/page des déclarations de police recommandée |
| Séjour maximum (typique) | Jusqu'à six mois en utilisant le permis et l'assurance américains |
| Procédure en cas d'accident | Contacter les autorités, échanger les informations, aviser l'assureur |
Réglementation et réformes récentes
L'assurance automobile au Canada est fortement réglementée au niveau provincial. Les gouvernements provinciaux approuvent les formulaires de police, fixent les limites minimales de couverture et supervisent l'industrie de l'assurance. Dans les provinces avec assurance privée, la réglementation des tarifs est courante. Par exemple, en Alberta, l'Automobile Insurance Rate Board (AIRB) a l'autorité statutaire d'approuver, de rejeter ou d'exiger des modifications aux programmes de tarification des primes des assureurs pour la couverture de base et supplémentaire. L'AIRB assure que la couverture de base reste abordable en plafonnant la prime maximale facturable. L'utilisation de formulaires d'avenants d'assurance automobile non approuvés est une infraction en vertu des lois provinciales sur l'assurance et est passible de poursuites ou de sanctions administratives.
Des réformes importantes sont périodiquement entreprises. L'Alberta est en train de faire la transition de son système d'assurance automobile vers un modèle Care-First (Soins d'abord) à compter du 1er janvier 2027, visant à offrir une couverture meilleure, plus rapide et plus fiable. Cette transition nécessite des modifications aux formulaires d'assurance automobile standard de l'Alberta. D'autres provinces ont également révisé leurs systèmes au fil du temps, comme l'Australie-Méridionale, qui est passée d'un assureur public de responsabilité civile obligatoire à l'octroi de licences à des assureurs privés en 2016. Au Canada, l'évaluation continue des systèmes sans égard à la responsabilité par rapport aux systèmes de responsabilité délictuelle et l'ajustement des niveaux de prestations obligatoires reflètent les débats continus sur l'équilibre entre la protection des consommateurs et l'abordabilité et l'efficacité du système.
Risques et considérations clés pour les conducteurs
Le risque principal pour les conducteurs est d'être sous-assuré. Détenir seulement les minimums provinciaux peut laisser un conducteur personnellement responsable des coûts qui dépassent ces limites, surtout dans les accidents graves impliquant plusieurs blessures ou des véhicules coûteux. Un autre risque important est de conduire sans aucune assurance, ce qui est une infraction très grave pouvant entraîner des amendes importantes, la suspension du permis, la mise en fourrière du véhicule et la responsabilité personnelle pour tous les dommages. Les conducteurs doivent également être conscients des exclusions de police, qui sont des situations spécifiques où la couverture ne s'appliquera pas. Les exclusions courantes peuvent inclure l'utilisation d'un véhicule pour la livraison commerciale sans avenant approprié, la course ou la conduite sous l'influence de l'alcool ou de drogues.
Pour les conducteurs avec des véhicules financés ou loués, le fait de ne pas maintenir les couvertures collision et tous risques exigées par l'entente de financement peut constituer une rupture de contrat. Les assurés doivent également comprendre leurs obligations après un incident, comme signaler rapidement les réclamations et coopérer avec l'enquête de l'assureur. Des différends peuvent survenir concernant la détermination de la responsabilité, l'étendue des réparations ou l'évaluation d'un véhicule déclaré perte totale. Dans les provinces avec assurance privée, magasiner est important car les primes peuvent varier considérablement d'un assureur à l'autre pour le même profil de conducteur. Enfin, les conducteurs devraient réviser leurs polices régulièrement, surtout après des changements de vie comme un déménagement, l'ajout d'un nouveau conducteur ou l'achat d'un véhicule différent, pour s'assurer que leur couverture reste adéquate.
Questions fréquentes
L'assurance automobile est-elle obligatoire au Canada?
Oui, l'assurance automobile est obligatoire partout au Canada. Chaque conducteur doit détenir au moins une couverture de responsabilité civile, qui paie pour les blessures ou les dommages matériels qu'il cause à autrui. Des couvertures obligatoires supplémentaires, telles que les prestations d'accident et la protection contre les automobilistes non assurés, sont également exigées dans la plupart des provinces et territoires. Les exigences minimales spécifiques sont établies par chaque gouvernement provincial ou territorial.
Quelle est la différence entre la couverture collision et la couverture tous risques?
La couverture collision paie pour les dommages à votre propre véhicule résultant d'une collision avec un autre objet ou véhicule ou d'un renversement. La couverture tous risques paie pour les dommages causés par des événements autres qu'une collision, tels que le vol, le vandalisme, l'incendie, la grêle ou les chutes d'objets. La collision est souvent exigée si vous louez ou financez votre véhicule. La couverture tous risques est généralement facultative mais offre une protection plus large contre un large éventail de risques.
Mon assurance automobile américaine fonctionne-t-elle lorsque je conduis au Canada?
La plupart des polices d'assurance automobile américaines étendent les mêmes couvertures et limites au Canada pour les courts séjours, incluant généralement la responsabilité civile, la collision et la couverture tous risques. Vous devriez vérifier cela auprès de votre assureur spécifique, car certains peuvent exiger une notification avant le voyage. Vous devez avoir votre preuve d'assurance, un permis de conduire valide et l'immatriculation du véhicule. Les touristes peuvent généralement utiliser leur assurance américaine pour une période allant jusqu'à six mois.
Que se passe-t-il si je conduis sans assurance au Canada?
Conduire sans l'assurance obligatoire est une infraction très grave. Si vous êtes reconnu coupable, vous pourriez faire face à des amendes, voir votre véhicule saisi et être considéré comme un conducteur à risque élevé. Cela peut entraîner des primes d'assurance beaucoup plus élevées ou un refus de couverture. Vous seriez également personnellement responsable de tous les coûts découlant de tout accident, y compris les blessures et les dommages matériels causés à autrui.
Que sont les prestations d'accident?
Les prestations d'accident sont une composante obligatoire de l'assurance automobile dans toutes les provinces canadiennes, sauf à Terre-Neuve-et-Labrador. Elles offrent une couverture pour les traitements médicaux, la réadaptation et le remplacement du revenu pour vous et vos passagers si vous êtes blessés dans un accident. Cette couverture s'applique peu importe qui était responsable. Elle aide avec des dépenses comme la physiothérapie et les salaires perdus pendant la convalescence.
Quelles provinces canadiennes ont une assurance automobile publique?
Quatre provinces canadiennes ont des systèmes d'assurance automobile publics. Ces provinces sont la Colombie-Britannique, la Saskatchewan, le Manitoba et le Québec. Au Québec, l'assurance responsabilité civile est privatisée et est obligatoire. La province couvre tout sauf le véhicule. Le reste du Canada utilise des systèmes d'assurance privés où les conducteurs achètent une couverture auprès de compagnies concurrentes.
Sources et lectures complémentaires
- Vehicle insurance (Wikipedia) en.wikipedia.org
- Car Insurance: Get Auto Quotes in Canada rbcinsurance.com
- Types of Auto Coverage ibc.ca
- Does My U.S. Car Insurance Work in Canada? allstate.com
- Car Insurance Canada, Get an Auto Insurance Quote Now scotiainsurance.com
- Automobile insurance alberta.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.