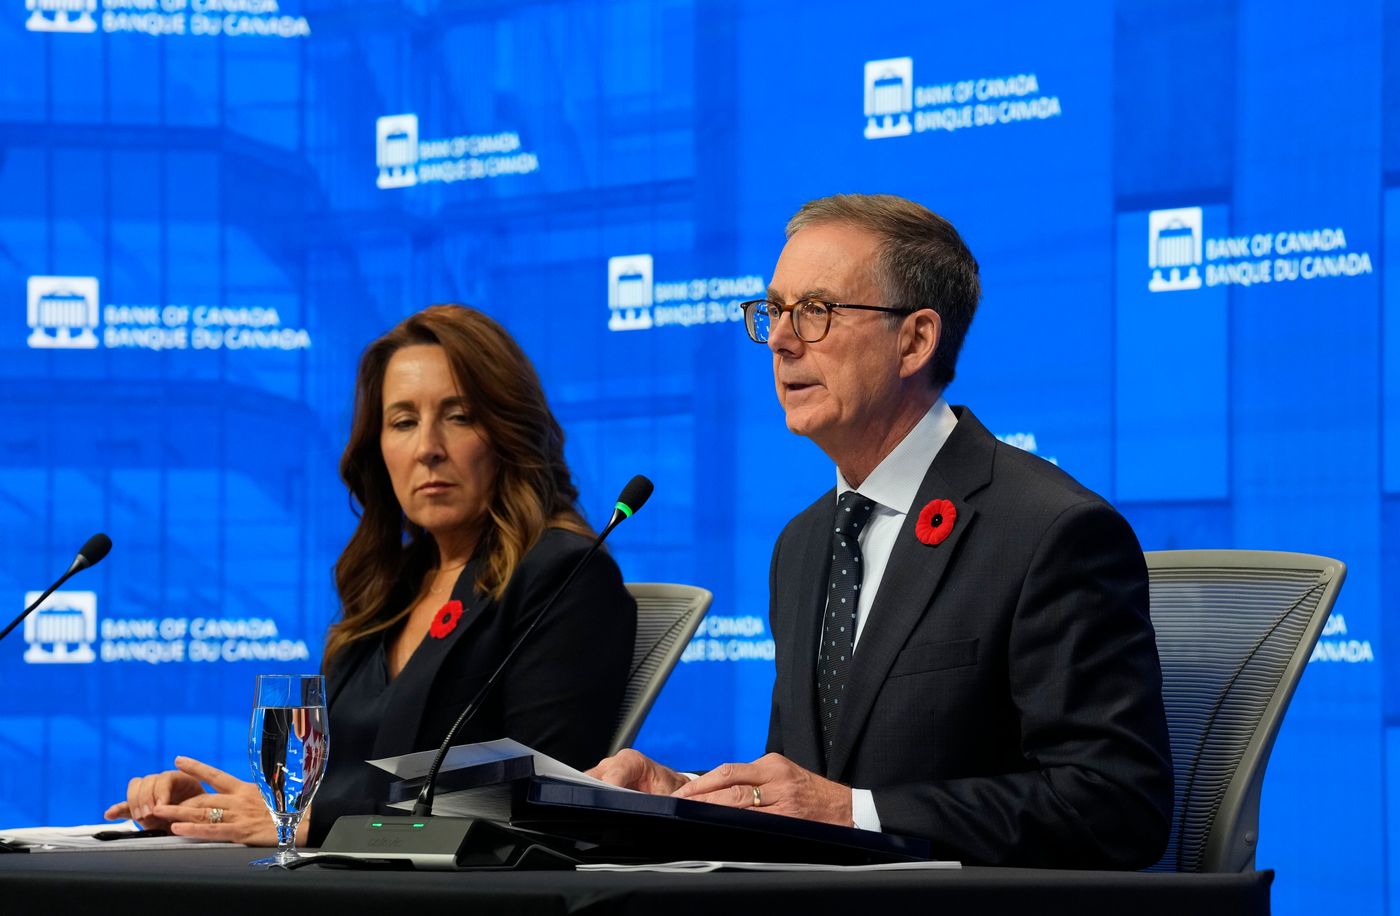
La Banque du Canada a relevé son taux d'intérêt directeur pour la première fois en plus de trois ans mercredi, mettant en garde contre des perspectives moroses pour le marché immobilier alors que des coûts d'emprunt plus élevés s'ajoutent aux pressions existantes.
La banque centrale a augmenté son taux directeur d'un quart de point de pourcentage pour le porter à 2,5 %, invoquant des craintes que la persistance de prix élevés de l'énergie n'alimente une inflation plus large.
« Plusieurs facteurs pèsent sur l'immobilier en ce moment », a déclaré la première sous-gouverneure Carolyn Rogers aux journalistes, décrivant des perspectives « moroses » pour le secteur.
« Certes, les taux d'emprunt pèsent actuellement un peu sur le marché immobilier. Une hausse ajoutera un peu à cela en marge, donc je pense que les perspectives que nous avons pour l'immobilier dans nos prévisions tiennent compte de tout cela. »
La banque a également averti que les coûts plus élevés de l'énergie et des importations devraient augmenter les coûts de construction et d'entretien des logements en raison de prix plus élevés pour les matériaux et l'équipement.
« Une maison n'est pas une maison sans les routes, les égouts et les conduites d'eau qui la soutiennent, et des coûts d'emprunt plus élevés exercent une pression sur les marges des entrepreneurs qui les construisent, déjà tendues par les perturbations des chaînes d'approvisionnement mondiales et les coûts des matériaux », a déclaré Nicole Emmett, vice-présidente de l'Association canadienne de la construction.
En septembre, les ventes nationales de maisons ont reculé de 7,7 % par rapport au même mois l'an dernier, selon l'Association canadienne de l'immeuble.
Le prix de vente moyen national a baissé de 1,6 % sur un an pour s'établir à 666 538 $.
À Toronto, les ventes ont reculé de neuf pour cent sur un an, tandis que le prix de référence composite des maisons a chuté de 4,7 %, selon la Toronto Regional Real Estate Board.
« Le secteur du logement au Canada est un puissant moteur d'activité économique, soutenant l'emploi et les dépenses de consommation dans toute l'économie », a déclaré Phil Soper, président et chef de la direction de Royal LePage.
« Sa faiblesse prolongée pèse déjà sur la croissance économique, et des coûts d'emprunt plus élevés ne feront qu'aggraver ce défi. »
Marco Pedri, courtier chez Shoreline Realty Corp. à Toronto, a déclaré que de nombreux acheteurs potentiels avaient anticipé la hausse, rendant improbable un changement immédiat de la demande.
« Pour les vendeurs dont les propriétés sont toujours en vente, cela pourrait se traduire par un hiver long et lent, avec moins d'acheteurs prêts à faire des compromis ou à étirer leur budget », a-t-il dit.
Certains agents immobiliers ne s'attendent pas à ce que la hausse d'un quart de point change significativement les conditions du marché.
« Une hausse de 0,25 % à elle seule est peu susceptible de provoquer un déclin généralisé des prix. L'offre locale, l'emploi et la demande des acheteurs compteront davantage », a déclaré Sammy Kohn, agent immobilier de la région de Toronto chez HouseSigma.
Davelle Morrison, agente chez Bosley Real Estate à Toronto, a suggéré que la hausse pourrait inciter certains acheteurs à agir avant que les coûts d'emprunt n'augmentent davantage.
« Je pense que cela fera sentir à certains acheteurs que leur procrastination leur a fait manquer le bateau », a-t-elle déclaré.
Le courtier hypothécaire Phil Edwards a déclaré que des coûts d'emprunt plus élevés pourraient forcer les acheteurs potentiels à réduire leur budget ou à retarder leur achat.
Shawn Zigelstein, courtier pour Royal LePage Signature Realty, a déclaré que ses clients s'inquiètent davantage d'autres coûts quotidiens et de savoir si l'environnement inflationniste global rend le moment opportun pour acheter une maison.
« Ils se sont inquiétés d'autres facteurs, y compris les droits de douane et autres. Vont-ils avoir les emplois qu'ils avaient ? Leurs investissements vont-ils faire ce qu'ils ont fait ? Ils ont donc des préoccupations plus grandes que de s'inquiéter des taux d'intérêt », a-t-il dit.
Bien que le Canada « ne fasse pas face à une crise hypothécaire généralisée », il y a des signes de pression financière concentrés dans des régions spécifiques comme la région du Grand Toronto et de Hamilton et le sud-ouest de l'Ontario, a déclaré Aled ab Iorwerth, économiste en chef adjoint à la Société canadienne d'hypothèques et de logement.
Il a déclaré que les tensions commerciales pèsent sur des secteurs manufacturiers clés comme l'industrie automobile dans ces régions, entraînant une incertitude sur le marché du travail et des conditions plus faibles sur le marché immobilier.
La SCHL a indiqué que le taux de défaut de paiement hypothécaire en Ontario a atteint 0,32 % au deuxième trimestre, ce qui reste inférieur aux sommets historiques mais devrait continuer d'augmenter jusqu'au milieu de 2027.
La Colombie-Britannique et les provinces de l'Atlantique devraient connaître une hausse plus modérée des défauts de paiement hypothécaire sur la même période.
« Le système hypothécaire s'ajuste, mais ces signes avant-coureurs, particulièrement dans certaines parties de l'Ontario, doivent être surveillés de près », a déclaré ab Iorwerth.
La banque centrale a laissé la porte ouverte à d'autres hausses de taux, mais a déclaré qu'elle procéderait avec prudence compte tenu de l'incertitude entourant le commerce et les prix de l'énergie.
e2gold.ca rapportait la semaine dernière qu'un nouveau rapport prédit une hausse de près de cinq pour cent des ventes de maisons existantes en Ontario l'an prochain, bien que l'activité reste inférieure aux normes à long terme.
Cet article a été rédigé par la salle de rédaction d'e2gold.ca à partir des reportages de BNN Bloomberg et Yahoo News. Les citations, traduites de l'anglais, sont vérifiées par rapport à ces reportages.