Une assurance habitation bon marché au Canada consiste à obtenir une couverture adéquate pour votre propriété à un coût moindre, ce qui est de plus en plus important alors que les primes augmentent partout au pays. Le coût annuel moyen de l'assurance habitation est d'environ 1 300 $, mais ce montant varie considérablement selon la province, le type de propriété et les facteurs de risque individuels. L'assurance habitation n'est pas légalement obligatoire, mais elle est une condition standard pour obtenir un prêt hypothécaire auprès d'un prêteur. Les Canadiens peuvent réduire leurs primes grâce à des stratégies comme le regroupement de polices, l'installation de dispositifs de protection et le maintien d'un dossier sans réclamation.
Qu'est-ce qui détermine votre prime d'assurance habitation
Votre prime d'assurance habitation est calculée en fonction du niveau de risque que vous et votre propriété présentez pour l'assureur. L'emplacement de votre maison fournit des informations cruciales sur les risques potentiels comme les inondations, les incendies ou les effractions, ce qui influence directement votre taux. Les assureurs tiennent également compte de l'âge et du type de construction de votre maison, les maisons plus récentes bénéficiant généralement de primes plus basses en raison d'un risque moindre de problèmes comme des tuyaux éclatés ou des pannes électriques. D'autres facteurs incluent votre historique de réclamations, les limites de couverture et la franchise que vous choisissez, ainsi que des caractéristiques spécifiques comme les systèmes de chauffage de votre maison. Des facteurs généraux du marché comme l'inflation, la hausse des coûts de reconstruction, la pénurie de main-d'œuvre dans l'industrie de la construction et la fréquence croissante des événements météorologiques graves contribuent également à l'augmentation des primes partout au Canada. Au deuxième trimestre de 2026, la prime moyenne nationale a augmenté de 5,8 pour cent par rapport à l'année précédente, l'Alberta ayant connu une hausse de 11,9 pour cent et l'Ontario de 4,2 pour cent.
Couverture standard et types de polices courants
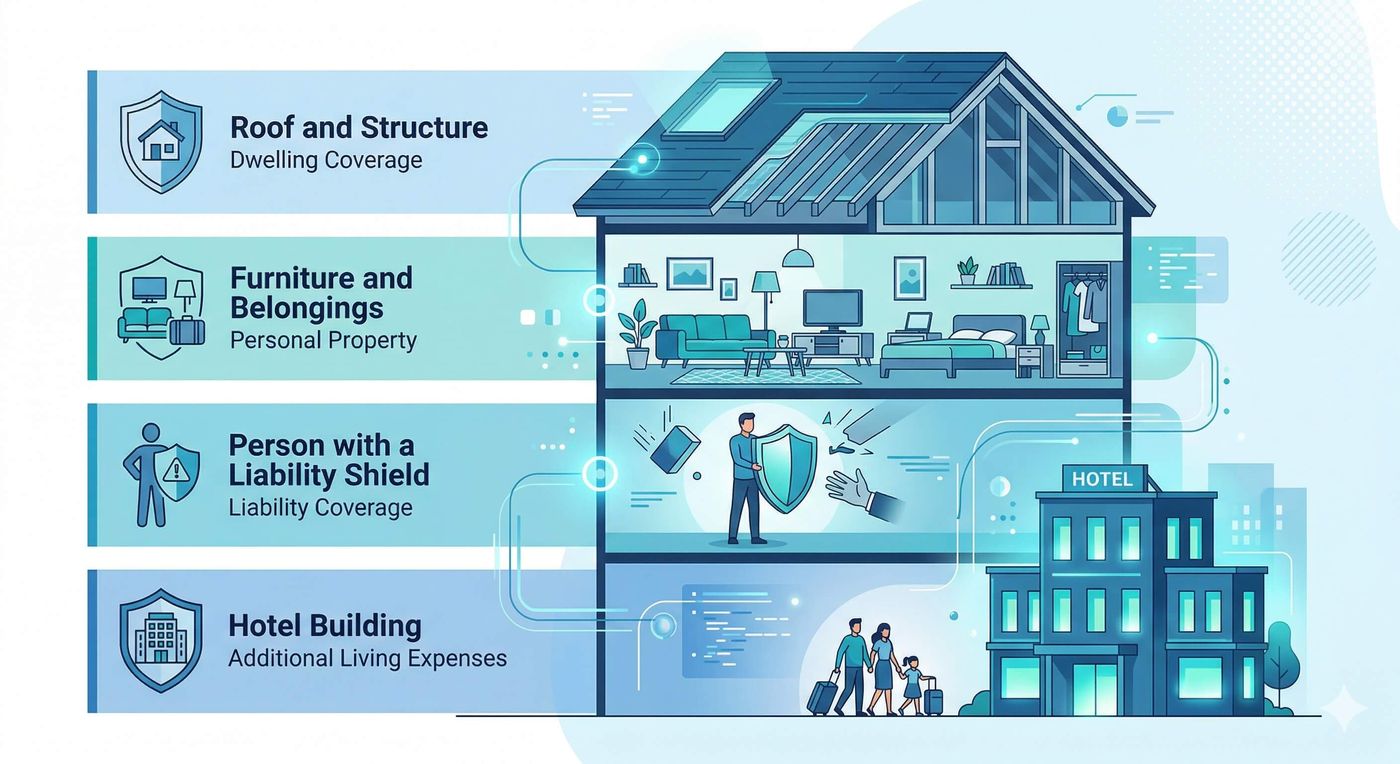
Une police d'assurance habitation est un contrat par lequel vous payez des primes régulières en échange de l'engagement de l'assureur de couvrir les risques financiers associés à votre propriété. Bien que les conditions diffèrent selon le fournisseur, les plans standard comprennent généralement quatre domaines de couverture de base. La couverture pour votre bâtiment aide à payer la réparation ou la reconstruction de la structure de votre maison après un événement couvert comme un incendie ou des dommages causés par le vent. La protection responsabilité civile vous couvre si quelqu'un est blessé sur votre propriété et que vous êtes jugé légalement responsable. La couverture des biens s'applique à vos effets personnels à l'intérieur de la maison contre des périls comme le vol. La couverture des frais de subsistance supplémentaires aide à payer l'hébergement temporaire et les frais de subsistance si votre maison devient inhabitable après une perte couverte. L'assurance habitation au Canada est principalement offerte sous plusieurs types de polices adaptées à différentes situations de logement.
Les types de polices les plus courants disponibles au Canada sont conçus pour des modèles de propriété spécifiques. Une police d'assurance habitation complète est le choix le plus courant pour les propriétaires de maisons individuelles, jumelées ou en rangée, car elle offre la protection la plus large. L'assurance copropriété est spécifiquement destinée aux propriétaires d'une unité de condominium, couvrant l'intérieur de l'unité, la responsabilité civile personnelle et les biens, tandis que l'extérieur du bâtiment et les aires communes sont généralement couverts par la police collective de la corporation de copropriété. L'assurance locataire, aussi appelée assurance pour locataires, fournit une couverture pour les biens personnels et la responsabilité civile d'un locataire dans un logement loué. L'assurance propriétaire-bailleur est conçue pour les propriétaires qui louent leur maison à des locataires, couvrant le bâtiment et offrant une protection responsabilité civile, et elle peut inclure une couverture pour la perte de revenus locatifs.
Stratégies éprouvées pour réduire vos coûts d'assurance
Il existe plusieurs méthodes efficaces pour réduire votre prime d'assurance habitation tout en maintenant une couverture nécessaire. L'une des économies les plus importantes provient du regroupement de vos polices d'assurance habitation et automobile avec le même fournisseur, ce qui peut vous faire économiser jusqu'à 15 pour cent sur votre assurance habitation. Augmenter votre franchise, c'est-à-dire le montant que vous payez de votre poche lors d'une réclamation, réduira vos paiements de primes réguliers. L'installation de dispositifs de protection peut également mener à des rabais. Par exemple, un système d'alarme d'eau surveillé centralement peut aider à prévenir les dégâts d'eau et peut réduire votre taux, et un système d'alarme de sécurité surveillé centralement pour le feu ou le vol peut de même abaisser les primes. Maintenir un dossier sans réclamation au fil du temps est une autre façon de bénéficier de taux réduits, car cela démontre un risque moindre pour l'assureur.
D'autres rabais et considérations peuvent contribuer à une prime plus abordable. Certains assureurs offrent des taux réduits aux membres d'organisations qui parrainent un régime d'assurance habitation et automobile de groupe. Si votre maison est libre d'hypothèque, vous pourriez être admissible à des économies exclusives sur votre police auprès de certains fournisseurs. Les retraités peuvent également bénéficier de rabais spécifiques sur leur assurance habitation. Choisir d'obtenir une soumission et d'acheter votre police en ligne peut parfois entraîner des économies supplémentaires par rapport à d'autres méthodes d'achat. Il est crucial de réviser votre police régulièrement pour vous assurer que vos montants de couverture sont exacts et de mettre à jour votre assureur sur tout changement, comme des rénovations ou des achats importants, ce qui peut affecter votre taux et vos besoins de couverture.
- Regroupez l'assurance habitation et automobile pour économiser jusqu'à 15 %.
- Augmentez votre franchise pour réduire votre prime.
- Installez un système d'alarme d'eau surveillé centralement.
- Installez un système d'alarme de sécurité surveillé centralement.
- Maintenez un dossier sans réclamation.
- Qualifiez-vous pour des rabais de groupe par le biais d'organisations affiliées.
- Recevez un rabais pour une maison sans hypothèque.
- Obtenez un rabais pour être retraité.
Comprendre les périls couverts et exclus
En assurance habitation, un péril est un événement qui cause une perte ou des dommages à votre propriété. Les polices standard couvrent généralement une gamme d'événements soudains et accidentels. Les périls couverts couramment incluent l'incendie, le vent, la grêle et le vol. Les dégâts d'eau soudains et accidentels causés par un tuyau éclaté ou une panne d'appareil sont aussi généralement couverts. Si votre maison devient inhabitable en raison d'un événement couvert, la couverture des frais de subsistance supplémentaires de votre police peut aider à payer les séjours à l'hôtel et autres coûts temporaires. Cependant, de nombreux risques importants nécessitent une couverture supplémentaire facultative ou sont explicitement exclus des polices standard.
Les dommages causés par des fuites graduelles, des infiltrations ou des inondations côtières ne sont pas couverts par une police d'assurance habitation standard. La protection contre des pertes comme le refoulement d'égout ou l'eau de surface nécessite souvent l'achat de garanties facultatives moyennant un coût supplémentaire. D'autres exclusions courantes incluent les dommages causés par un tremblement de terre et l'usure normale. Il est essentiel de revoir les détails de votre police attentivement ou de parler à un conseiller en assurance pour comprendre exactement ce qui est et n'est pas couvert, car les ajouts facultatifs comme une couverture améliorée des dégâts d'eau ou une couverture limitée du refoulement d'égout ont des critères d'admissibilité, des limites et des conditions spécifiques.
- Couvert : Dommages causés par l'incendie, le vent et la grêle.
- Couvert : Vol d'effets personnels.
- Couvert : Dégâts d'eau soudains et accidentels (p. ex., tuyau éclaté).
- Couvert : Frais de subsistance supplémentaires après une perte couverte.
- Exclu : Dommages causés par des fuites ou des infiltrations graduelles.
- Exclu : Inondations côtières.
- Souvent exclu : Refoulement d'égout (nécessite une garantie).
- Souvent exclu : Eau de surface (nécessite une garantie).
Garanties facultatives et protections ajoutées
Une garantie d'assurance habitation est une couverture facultative que vous pouvez ajouter à votre police moyennant une prime supplémentaire. Ces ajouts vous permettent de personnaliser votre protection contre des risques spécifiques qui sont exclus de votre police de base. Les types de garanties offerts varient selon le fournisseur, mais plusieurs sont couramment disponibles sur le marché canadien. L'ajout de ces couvertures augmente votre prime globale mais peut fournir une protection financière cruciale contre des périls coûteux. Il est important de noter que les garanties ont leurs propres limites, franchises et conditions d'admissibilité, qui doivent être examinées dans les termes de la police.
Les garanties populaires incluent la couverture améliorée des dégâts d'eau, qui peut protéger contre le refoulement d'égout, l'eau de surface, les inondations, l'eau de ruissellement et l'accumulation rapide d'eau souterraine, sous réserve de l'emplacement de la propriété et des mesures d'atténuation. La couverture limitée du refoulement d'égout est une garantie spécifique protégeant contre les dommages causés par l'eau s'échappant d'un égout, d'un drain, d'un puisard ou d'une fosse septique. La couverture d'atténuation des pertes climatiques est disponible auprès de certains assureurs, offrant jusqu'à 2 500 $ pour des dépenses raisonnables afin de protéger la propriété lorsqu'une alerte ou un ordre d'évacuation est émis en raison d'un risque climatique ou d'incendie de forêt. D'autres garanties courantes augmentent la protection pour des biens spéciaux comme les bijoux, les montres, les œuvres d'art, les vélos, l'équipement sportif, la technologie, le vin et les objets de collection, car les polices standard ont souvent des limites par défaut plus basses pour ces articles.
Le processus pour obtenir et comparer des soumissions
Obtenir et comparer des soumissions d'assurance habitation est un processus simple qui peut être complété en ligne en quelques minutes. Vous pouvez commencer une soumission directement sur le site web d'un assureur ou par le biais d'une plateforme de comparaison qui agrège les soumissions de plusieurs fournisseurs canadiens de premier plan. Les outils en ligne poseront une série de questions sur votre propriété, son emplacement, les détails de construction et la couverture souhaitée pour générer une estimation de prime personnalisée. Il est vital d'être aussi honnête et précis que possible pendant ce processus, car fournir des informations inexactes peut mener à une souscription incorrecte et à une annulation potentielle de la police ultérieurement. Être transparent dès le départ garantit que vous recevez une estimation réaliste et évite des complications lors du dépôt d'une réclamation.
Lorsque vous comparez des soumissions, vous devriez regarder au-delà du simple coût de la prime. Évaluez les limites de couverture, les franchises et les exclusions spécifiques de chaque police. Vérifiez quelles garanties facultatives sont disponibles et leur coût, comme celles pour les articles de valeur comme les bijoux, l'art ou les vélos, qui ont souvent des limites de couverture par défaut plus basses. Tenez compte de la réputation de l'assureur pour le service à la clientèle et le traitement des réclamations, y compris s'il offre un service de réclamations d'urgence 24 heures sur 24. Rappelez-vous qu'avoir une police annulée pour fausse déclaration peut affecter gravement votre capacité à obtenir une assurance abordable à l'avenir, donc la transparence dès le départ est cruciale pour une protection financière à long terme.
- Utilisez un outil de soumission en ligne sur un site d'assureur ou de comparaison.
- Répondez à toutes les questions sur votre propriété et vos besoins honnêtement et avec précision.
- Comparez la prime, les limites de couverture et les franchises de plusieurs fournisseurs.
- Revoyez la liste des périls couverts et exclus dans chaque police.
- Vérifiez la disponibilité et le coût des garanties facultatives.
- Considérez la réputation de l'assureur pour le service de réclamations et le soutien à la clientèle.
- Sélectionnez une police qui offre le bon équilibre entre couverture et coût.
- Mettez à jour votre assureur régulièrement sur tout changement à votre maison ou situation.
Variations provinciales et tendances du marché
Les coûts et tendances de l'assurance habitation ne sont pas uniformes à travers le Canada et sont fortement influencés par les facteurs de risque provinciaux et régionaux. Au deuxième trimestre de 2026, l'Alberta a connu l'augmentation annuelle de prime la plus élevée à 11,9 pour cent, tandis que l'augmentation en Ontario était de 4,2 pour cent. Ces variations reflètent des différences dans les risques locaux, comme la fréquence des événements météorologiques graves, l'exposition aux feux de forêt et les coûts de construction régionaux. La fréquence et la gravité croissantes des catastrophes naturelles dues aux changements climatiques sont des moteurs majeurs des augmentations de primes nationales, les intempéries graves ayant causé plus de 2,4 milliards $ de dommages assurés en 2025 seulement. Les assureurs répercutent ces coûts de réclamation plus élevés aux assurés par des ajustements de taux.
D'autres facteurs généraux du marché exercent une pression constante à la hausse sur les primes dans toutes les provinces. L'inflation affecte le coût des matériaux et de la main-d'œuvre pour les réparations et la reconstruction des maisons. Une pénurie de main-d'œuvre dans l'industrie de la construction signifie que les réparations prennent plus de temps et coûtent plus cher, augmentant davantage les dépenses de réclamation. Ces facteurs combinés signifient que magasiner pour des taux concurrentiels et mettre en œuvre des mesures d'économie de coûts est une considération continue pour les propriétaires canadiens. La disponibilité de certaines couvertures, comme la protection contre l'eau de surface, peut aussi varier considérablement selon la province et même selon le code postal en fonction des évaluations locales du risque d'inondation.
Considérations clés pour la gestion de votre police
Gérer efficacement votre police d'assurance habitation est essentiel pour maintenir une couverture adéquate et contrôler les coûts au fil du temps. Vous devriez réviser votre police régulièrement, surtout après des événements de vie majeurs ou des changements à votre propriété, pour vous assurer que vos limites de couverture reflètent toujours le coût de reconstruction de votre maison et de remplacement de vos biens. La couverture est basée sur le coût de remplacement, et non sur la valeur marchande de votre maison, donc cette distinction est importante. Après des rénovations ou des achats importants, vous devez en informer votre assureur, car ces changements peuvent affecter la valeur de remplacement de votre maison et son profil de risque. Le fait de ne pas mettre à jour votre police pourrait entraîner une sous-assurance lorsque vous devez faire une réclamation.
Vous pouvez annuler votre police d'assurance habitation à tout moment, mais des frais d'annulation peuvent s'appliquer selon l'assureur et le moment. Si vous changez de fournisseur, il est critique d'éviter toute interruption de couverture, car une lacune peut être vue négativement par de futurs assureurs. De nombreux assureurs offrent des portails de gestion de compte en ligne ou des applications mobiles où vous pouvez accéder aux documents de la police, soumettre des réclamations, effectuer des paiements et mettre à jour des informations. Certains fournisseurs offrent des garanties spécifiques, comme une garantie de coût de remplacement de la maison, qui exige que vous assuriez votre bâtiment à 100 pour cent de son coût de remplacement et acceptiez des ajustements annuels de la couverture. Référez-vous toujours aux termes et conditions réels de votre police pour les dispositions applicables.
Questions fréquentes
Comment puis-je obtenir le taux d'assurance habitation le moins cher?
Pour trouver une prime plus basse, comparez les soumissions de plusieurs assureurs en ligne. Regrouper votre assurance habitation et automobile avec une seule entreprise peut vous faire économiser jusqu'à 15 pour cent. Choisir une franchise plus élevée, installer des systèmes d'alarme ou de détection de fuite d'eau surveillés, et maintenir un dossier sans réclamation peuvent aussi réduire vos coûts. Fournissez toujours des informations exactes lorsque vous obtenez des soumissions pour garantir que votre taux est valide.
Quels facteurs rendent l'assurance habitation plus chère?
Les facteurs clés qui augmentent les primes incluent vivre dans une zone à risque élevé d'inondation, de feux de forêt ou de criminalité. Avoir une maison plus ancienne. Avoir déposé des réclamations antérieures. Et choisir des franchises plus basses. Les tendances nationales comme l'inflation, la hausse des coûts de reconstruction et l'augmentation des réclamations pour intempéries graves font aussi augmenter les coûts pour tous les assurés.
L'assurance habitation est-elle obligatoire au Canada?
L'assurance habitation n'est pas légalement obligatoire au Canada, mais la plupart des prêteurs hypothécaires l'exigent avant d'approuver un prêt hypothécaire. Même si vous possédez votre maison sans hypothèque, avoir une couverture est une décision financière judicieuse pour protéger votre investissement important. Elle aide à protéger votre maison, vos biens et vos finances contre des pertes majeures couvertes comme l'incendie, le vol et la responsabilité civile. En tant que propriétaire, vous faites face à un risque financier important, donc l'assurance fournit une protection essentielle. Bien que ce ne soit pas un mandat légal, c'est souvent une condition non négociable pour obtenir du financement.
Quel est le coût moyen de l'assurance habitation au Canada?
Le coût annuel moyen de l'assurance habitation au Canada est d'environ 1 300 $, mais cela peut varier considérablement. Les coûts dépendent de facteurs comme votre province, l'emplacement de la propriété, le type de maison, la construction, les limites de couverture et l'historique de réclamations. Les primes augmentent partout au pays, avec une augmentation moyenne nationale de 5,8 pour cent par rapport à l'année précédente au deuxième trimestre de 2026. Des facteurs de marché comme l'inflation, la hausse des coûts de reconstruction et l'augmentation des réclamations pour intempéries graves contribuent à ces coûts croissants. La façon la plus simple d'obtenir une idée précise de votre coût est d'utiliser un outil de soumission en ligne ou de parler à un conseiller en assurance.
L'assurance habitation couvre-t-elle les dégâts d'eau?
L'assurance habitation standard couvre généralement les dégâts d'eau soudains et accidentels, comme ceux causés par un tuyau éclaté ou une panne d'appareil. Cependant, la protection contre des pertes comme le refoulement d'égout ou l'eau de surface nécessite habituellement l'achat d'une couverture facultative moyennant un coût supplémentaire. Les dommages causés par des fuites graduelles, des infiltrations ou des inondations côtières ne sont généralement pas couverts. Il est crucial de revoir les détails de votre police attentivement pour comprendre ce qui est inclus. Vous devriez parler à un conseiller en assurance pour vous assurer d'avoir la bonne couverture pour les dégâts d'eau adaptée à votre situation spécifique.
Que devrais-je faire si ma prime d'assurance habitation augmente?
Si votre prime augmente, vous devriez magasiner et comparer les soumissions de plusieurs fournisseurs pour trouver un taux concurrentiel. Vous pouvez aussi demander à votre assureur actuel quels rabais vous pourriez obtenir, comme le regroupement de l'assurance habitation et automobile pour des économies allant jusqu'à 15 pour cent. L'installation de dispositifs de protection comme une alarme d'eau ou un système de sécurité surveillé centralement peut aussi aider à réduire les primes. Une autre option est de choisir une franchise plus élevée, c'est-à-dire le montant que vous payez de votre poche lors d'une réclamation, pour réduire vos coûts de prime. Réviser votre police régulièrement vous assure d'avoir la bonne couverture au meilleur prix disponible.
Sources et lectures complémentaires
- Home Insurance Quotes in Canada, Save Up to 15% rbcinsurance.com
- Compare Home Insurance Quotes Online & Start Saving ratehub.ca
- Sonnet Insurance | Insurance Made Simple with Online Quotes sonnet.ca
- Get a Home Insurance Quote Today allstate.ca
- Intact Insurance: Canada's Largest P&C Insurer | Car & Home ... intact.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.