Trouver une assurance automobile abordable en Alberta implique de comprendre la couverture obligatoire exigée par la loi et les facteurs qui influencent le coût des primes. Les conducteurs albertains paient certaines des primes moyennes les plus élevées au Canada, les tarifs étant influencés par la localisation, le dossier de conduite et le type de véhicule. Bien que le marché soit géré par le secteur privé, le gouvernement provincial réglemente les tarifs et a mis en œuvre des réformes visant à réduire les coûts pour les conducteurs. Comparer les soumissions de plusieurs fournisseurs demeure la méthode la plus efficace pour obtenir une couverture abordable qui respecte les exigences légales.
Couverture d'assurance automobile obligatoire en Alberta
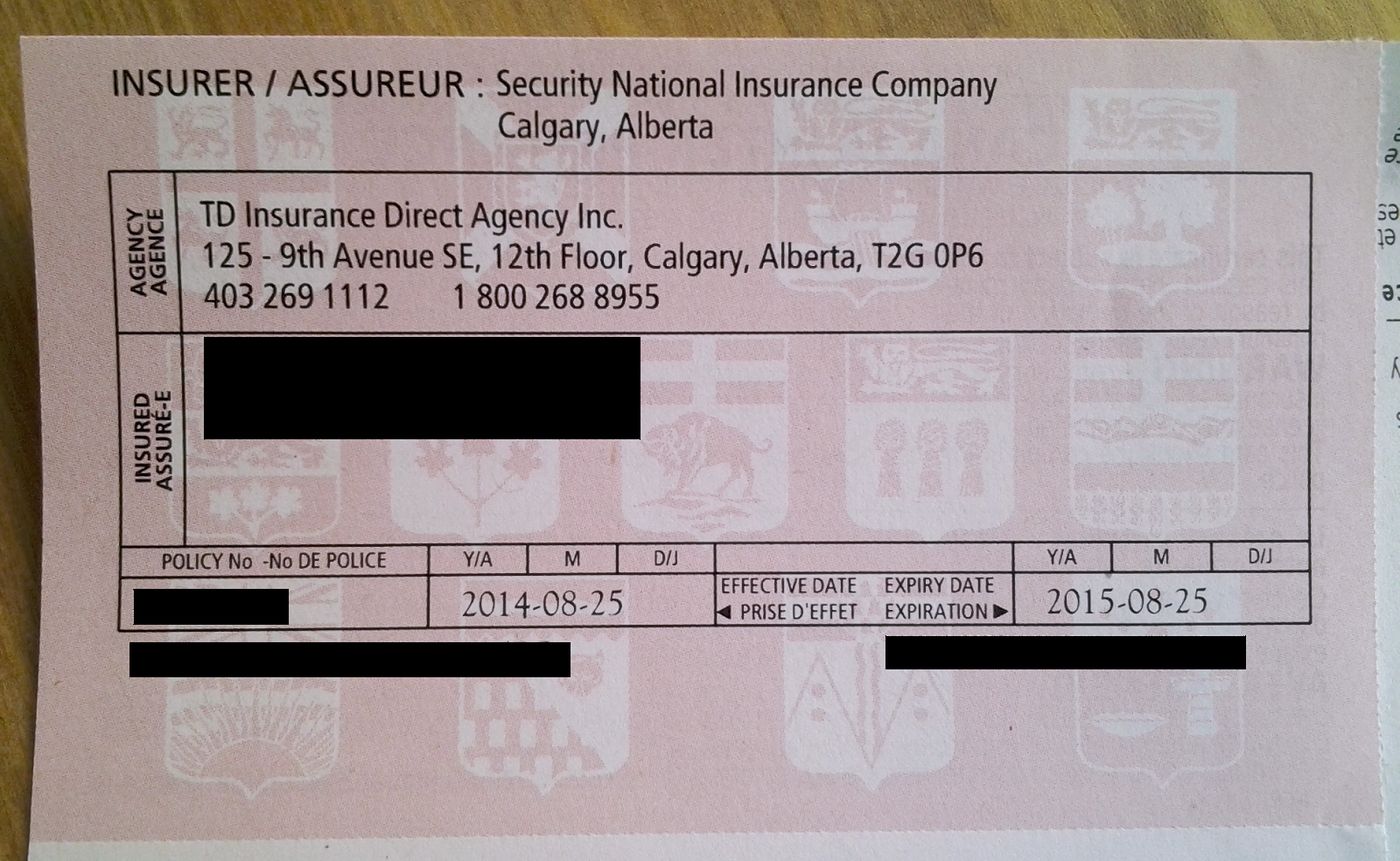
Tous les conducteurs en Alberta sont légalement tenus de détenir un niveau minimal d'assurance automobile avant de pouvoir utiliser un véhicule sur les routes publiques. La couverture obligatoire comprend quatre composantes spécifiques conçues pour protéger à la fois le conducteur et les autres usagers de la route. La couverture de Responsabilité civile paie pour les dommages matériels ou les blessures que vous causez à autrui dans un accident où vous êtes fautif. La couverture Prestations d'accident prend en charge les frais médicaux, la réadaptation et une compensation financière pour les blessures ou le décès résultant d'une collision, peu importe qui est en faute. La couverture Conducteur non assuré offre une protection financière si vous êtes blessé par un conducteur sans assurance ou dans un cas de délit de fuite. Enfin, l'Indemnisation directe des dommages matériels (DCPD) est une couverture sans égard à la responsabilité qui paie pour les dommages à votre véhicule et à son contenu lorsqu'un autre conducteur cause l'accident, vous permettant de traiter directement avec votre propre assureur. Cette structure d'assurance obligatoire constitue la couche de protection de base pour chaque automobiliste albertain.
Ajouts d'assurance standard et facultatifs
Au-delà de la couverture obligatoire, les conducteurs albertains peuvent souscrire des polices standard et facultatives pour améliorer leur protection. La couverture standard comprend typiquement l'assurance Collision, qui paie pour les réparations ou le remplacement lorsque vous heurtez un autre objet ou que votre véhicule fait un tonneau. La couverture Tous risques paie pour les réparations lorsque votre voiture est endommagée par un événement autre qu'une collision, comme le vol, le vandalisme, un incendie ou des catastrophes naturelles comme la grêle. Une police Tous périls combine les couvertures Collision et Tous risques en un seul forfait. Les ajouts facultatifs permettent de personnaliser davantage une police pour répondre à des besoins et habitudes de conduite spécifiques. Les couvertures facultatives courantes comprennent l'option Pardon d'accident, qui empêche votre prime d'augmenter après votre premier accident où vous êtes fautif. L'Assistance routière fournit des services comme le remorquage ou le changement de pneu, offrant généralement un nombre déterminé de services d'urgence par année d'adhésion. La Protection pour voiture de location étend la couverture aux véhicules de location utilisés au Canada et aux États-Unis. Ces couches supplémentaires permettent aux conducteurs d'adapter leur assurance à leur mode de vie, à leur véhicule et à leur tolérance au risque.
Facteurs déterminant votre prime d'assurance
Le coût de l'assurance automobile en Alberta est calculé par les assureurs à l'aide de divers facteurs personnels et statistiques. Votre dossier de conduite est un facteur primordial, un historique d'accidents, de contraventions ou de condamnations menant typiquement à des primes plus élevées. La marque, le modèle, l'année et les caractéristiques de sécurité de votre véhicule influencent significativement le tarif, car les voitures dotées de systèmes de sécurité avancés ou d'antivols peuvent bénéficier de rabais. Votre âge et vos années d'expérience de conduite sont également critiques, les conducteurs plus jeunes et moins expérimentés faisant souvent face à des coûts plus élevés. L'endroit où vous habitez et où vous gardez principalement votre véhicule dans la province affecte votre prime, les centres urbains comme Calgary et Edmonton ayant souvent des tarifs plus élevés que les régions rurales. L'utilisation principale de votre véhicule, comme la distance de navettage ou le kilométrage annuel, est prise en compte dans l'évaluation du risque. Enfin, les options de couverture, les franchises et les limites de police que vous choisissez déterminent directement le prix final que vous payez. Les assureurs pondèrent ces éléments pour évaluer la probabilité que vous déposiez une réclamation.
Plusieurs actions spécifiques peuvent influencer positivement ces facteurs pour aider à réduire votre prime. Augmenter votre franchise, le montant que vous payez de votre poche lors d'une réclamation, peut réduire le coût de votre prime mensuelle ou annuelle. Regrouper votre assurance automobile avec une autre police, comme une assurance habitation, auprès de la même compagnie mène souvent à un rabais pour polices multiples. Assurer plusieurs véhicules d'un même ménage sous une seule police peut vous rendre admissible à un rabais pour véhicules multiples. Stationner votre voiture dans un garage sécurisé ou une entrée de cour plutôt que dans la rue peut réduire le risque et potentiellement abaisser votre tarif. Réduire votre distance de conduite annuelle, peut-être en utilisant les transports en commun ou le covoiturage, peut aussi mener à des économies. Certains assureurs offrent des programmes basés sur l'utilisation ou des programmes de télémétrie, comme myDrive ou automerit, qui surveillent les habitudes de conduite et peuvent offrir des rabais allant jusqu'à 25 % pour une conduite sécuritaire. Maintenir un dossier sans réclamation pendant de nombreuses années démontre un faible risque pour les assureurs et peut résulter en des rabais pour fidélité.
Réformes récentes et le futur système « Care-First »
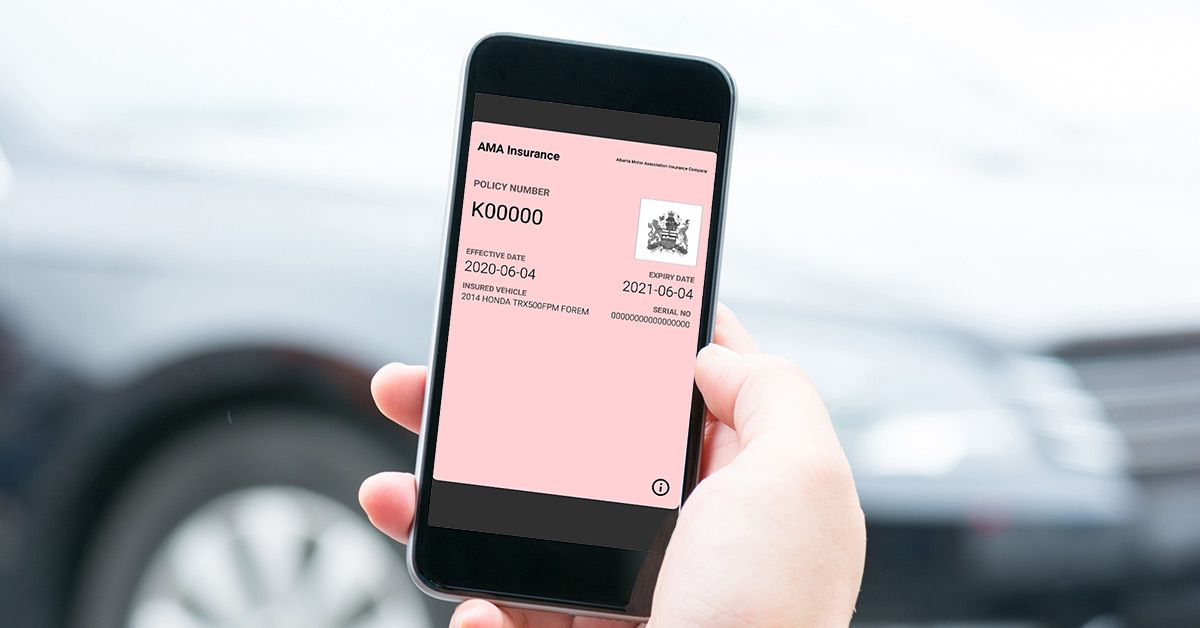
Le gouvernement de l'Alberta a adopté plusieurs réformes visant à stabiliser et réduire les coûts de l'assurance automobile, un changement systémique majeur étant prévu pour 2027. Un changement récent clé a été l'introduction, en janvier 2022, de la couverture obligatoire d'Indemnisation directe des dommages matériels (DCPD), qui a rationalisé le processus de réclamation pour les dommages matériels sous un modèle sans égard à la responsabilité. La province utilise actuellement un système hybride de responsabilité délictuelle pour les réclamations de blessures, où les victimes d'accidents peuvent poursuivre le conducteur fautif pour des dommages au-delà des prestations de base de la police. Ce système sera remplacé par un nouveau système « Care-First » à partir du 1er janvier 2027. Le système « Care-First » fonctionnera de manière similaire au modèle sans égard à la responsabilité de l'Ontario, ce qui signifie que les conducteurs blessés traiteront directement avec leur propre compagnie d'assurance pour les réclamations de prestations d'accident au lieu d'engager des poursuites. Parallèlement, la grille de calcul des tarifs d'assurance automobile existante sera abandonnée. Le gouvernement anticipe que ce nouveau système permettra aux propriétaires de véhicules d'économiser en moyenne 13,7 %, soit environ 297 $ par véhicule, annuellement.
Conjointement avec le système « Care-First », un nouveau plafond de tarif ajusté entrera en vigueur le 1er janvier 2027, remplaçant le plafond précédent pour les « bons conducteurs ». Le plafond ajusté empêchera les compagnies d'assurance d'augmenter la prime d'un conducteur individuel au renouvellement de plus de 10 %. Il limitera également les assureurs à augmenter leurs tarifs moyens globaux de portefeuille de plus de 5 % sur une période donnée. Ces mesures sont conçues pour offrir une tarification plus prévisible et stable aux consommateurs. Les réformes interviennent en réponse à des augmentations significatives des primes, les tarifs d'assurance automobile en Alberta ayant augmenté de 22,6 % d'une année à l'autre au deuxième trimestre de 2026. Le gouvernement réglemente le marché privé de l'assurance par l'entremise de l'Automobile Insurance Rate Board, qui supervise les dépôts de tarifs et la conduite du marché.
Coûts moyens et comparaisons provinciales
Les primes d'assurance automobile en Alberta sont parmi les plus élevées au Canada, reflétant à la fois les conditions du marché et le cadre réglementaire de la province. Selon le Rapport sur le marché et les tendances 2026 de l'Automobile Insurance Rate Board, la prime annuelle moyenne d'assurance automobile en Alberta est de 1 903 $. Cela place l'Alberta au deuxième rang des provinces les plus chères pour l'assurance automobile, derrière l'Ontario seulement, où la moyenne était de 1 970 $ selon le Rapport sur le marché et les tendances à mi-année 2025. Sur une base mensuelle, la prime moyenne était d'environ 142 $ au premier semestre de 2024. Le coût de l'assurance représente une part significative des budgets des ménages, les Albertains consacrant en moyenne 3,2 % de leur revenu après impôt à la couverture. Ce pourcentage correspond aux dépenses à Terre-Neuve-et-Labrador et en Saskatchewan, tandis que les conducteurs ontariens dépensent le plus avec 3,9 %.
Les primes varient considérablement au sein de l'Alberta selon la ville de résidence du conducteur. Une soumission échantillon pour un homme de 35 ans conduisant une Honda Civic 2023, avec des paramètres de couverture spécifiques, montre une variation à travers les grandes villes. Ces variations sont dues à des facteurs de risque localisés comme la densité du trafic, les taux de criminalité et les statistiques d'accidents. Le tableau ci-dessous illustre le pourcentage du revenu après impôt consacré à l'assurance automobile dans plusieurs provinces, basé sur les données de revenu de Statistique Canada 2024 utilisées dans le rapport 2026.
| Province | % moyen du revenu après impôt consacré à l'assurance auto |
|---|---|
| Ontario | 3,9 % |
| Alberta | 3,2 % |
| Terre-Neuve-et-Labrador | 3,2 % |
| Saskatchewan | 3,2 % |
Les conducteurs albertains consacrent en moyenne 3,2 % de leur revenu après impôt à l'assurance automobile. Cela correspond aux taux observés à Terre-Neuve-et-Labrador et en Saskatchewan. Les conducteurs ontariens dépensent le pourcentage le plus élevé parmi toutes les provinces, à 3,9 %. Comparer les soumissions d'assurance automobile entre les fournisseurs est la meilleure façon de trouver une couverture abordable.
Considérations d'assurance spéciales pour les conducteurs albertains
Certaines situations de conduite et types de véhicules en Alberta nécessitent des connaissances spécifiques en assurance. Pour les véhicules classiques ou de collection, une couverture spécialisée est disponible par le biais de programmes pour collectionneurs. Un véhicule peut être admissible s'il s'agit d'une Antiquité, définie comme ayant 20 ans ou plus et non modifiée par rapport aux spécifications originales du fabricant, ou d'un Classique, défini comme ayant entre 15 et 19 ans et également non modifié. L'Alberta ne permet pas les polices d'assurance automobile temporaires pour des besoins à court terme. La durée minimale de police d'assurance standard disponible est de six mois. Pour des situations comme le déplacement d'un véhicule nouvellement acheté, les conducteurs peuvent demander un permis spécial en transit auprès de la province, qui permet l'utilisation des plaques d'immatriculation et de l'enregistrement actuels pour une période allant jusqu'à deux semaines, mais cela n'inclut pas la couverture d'assurance. Si vous conduisez la voiture de quelqu'un d'autre avec sa permission, la plupart des polices d'assurance étendront la couverture à vous en tant que conducteur sous la police du propriétaire du véhicule, mais il est crucial de le confirmer avec l'assureur au préalable. Comprendre ces nuances vous assure de rester adéquatement assuré dans diverses circonstances.
Erreurs courantes à éviter lors de la recherche d'assurance
Plusieurs erreurs courantes peuvent amener les conducteurs albertains à payer plus cher pour leur assurance ou à se retrouver avec une couverture inadéquate. Une erreur fréquente est de ne pas comparer plusieurs soumissions de différents fournisseurs, car les tarifs peuvent varier significativement d'une compagnie à l'autre pour un même profil de conducteur. Une autre erreur est de choisir une police basée uniquement sur la prime la plus basse sans comprendre les détails de la couverture, les franchises et les exclusions, ce qui peut mener à des surprises coûteuses lors du dépôt d'une réclamation. De nombreux conducteurs négligent les rabais disponibles, comme ceux pour le regroupement des polices habitation et auto, l'installation d'appareils de télémétrie, la présence de plusieurs véhicules sur une même police ou le maintien d'un dossier sans réclamation. Certains consommateurs supposent à tort que toutes les couvertures facultatives sont inutiles, s'exposant potentiellement à des risques comme l'absence de couverture pour voiture de location ou d'assistance routière. Informer votre assureur des changements de circonstances, comme une distance de navettage réduite ou de nouvelles caractéristiques de sécurité sur votre véhicule, est souvent oublié, manquant ainsi une opportunité de révision de prime et de réduction potentielle. Enfin, renouveler automatiquement une police sans révision annuelle peut signifier que vous continuez à payer un tarif plus élevé que ce qui pourrait être disponible sur le marché actuel.
Questions fréquentes
Quel est le coût moyen de l'assurance automobile en Alberta ?
La prime annuelle moyenne d'assurance automobile en Alberta est de 1 903 $ selon le Rapport sur le marché et les tendances 2026 de l'AIRB. Sur une base mensuelle, cela équivaut à environ 142 $ tel que rapporté pour le premier semestre de 2024. L'Alberta occupe actuellement la position de la deuxième province la plus chère pour l'assurance automobile au Canada, avec un coût moyen de 1 703 $, derrière l'Ontario seulement. Ces chiffres soulignent que bien que les primes soient élevées, il y a une variation significative, d'autres rapports suggérant que les coûts annuels moyens peuvent varier de 1 200 $ à 2 316 $.
Quelle couverture d'assurance automobile est obligatoire en Alberta ?
La loi albertaine oblige tous les conducteurs à détenir quatre types spécifiques de couverture d'assurance automobile. Il s'agit de la Responsabilité civile, qui paie pour les dommages matériels ou les blessures que vous causez à autrui. Les Prestations d'accident, qui couvrent les frais médicaux et de réadaptation pour vous et vos passagers. La couverture Conducteur non assuré, qui vous protège si vous êtes blessé par un conducteur non assuré ou dans un délit de fuite. Et l'Indemnisation directe des dommages matériels (DCPD), qui paie pour les réparations de votre propre véhicule lorsque vous n'êtes pas en faute dans une collision. Cette structure obligatoire fournit la protection légale et financière essentielle requise pour utiliser un véhicule dans la province.
Quand le nouveau système d'assurance « Care-First » de l'Alberta entre-t-il en vigueur ?
Le nouveau système d'assurance automobile « Care-First » de l'Alberta est prévu pour entrer en vigueur le 1er janvier 2027. Ce système représente un changement significatif du modèle actuel basé sur la responsabilité délictuelle vers un système sans égard à la responsabilité pour les réclamations de blessures. Sous le régime « Care-First », les conducteurs blessés dans une collision traiteront directement avec leur propre compagnie d'assurance pour les réclamations de prestations d'accident au lieu d'avoir à poursuivre le conducteur fautif. Le gouvernement s'attend à ce que ce nouveau système permette aux propriétaires de véhicules d'économiser en moyenne 13,7 %, soit environ 297 $ par véhicule, annuellement sur leurs primes d'assurance automobile.
Puis-je obtenir une assurance automobile temporaire en Alberta ?
Non, l'assurance automobile temporaire n'est pas disponible en Alberta. La durée la plus courte pour une police d'assurance automobile standard que vous pouvez acheter dans la province est de six mois. Pour des besoins très à court terme, comme le déplacement d'un véhicule non assuré, vous pouvez demander un permis spécial en transit auprès de la province, qui permet l'utilisation de votre plaque d'immatriculation et de votre enregistrement actuels pour deux semaines. Cependant, il est crucial de comprendre que ce permis n'inclut ni ne fournit aucune couverture d'assurance automobile, les conducteurs doivent donc souscrire une police standard.
Comment puis-je réduire ma prime d'assurance automobile en Alberta ?
Il existe plusieurs méthodes éprouvées pour réduire votre prime d'assurance automobile en Alberta. Premièrement, comparez les soumissions personnalisées de plusieurs fournisseurs, car c'est la meilleure façon de trouver des tarifs compétitifs. Regrouper vos polices d'assurance habitation et automobile auprès d'une même compagnie peut générer des rabais significatifs. Augmenter le montant de votre franchise peut réduire le coût de votre prime mensuelle. S'inscrire à un programme de télémétrie comme myDrive, qui surveille les habitudes de conduite, peut faire économiser jusqu'à 25 %. Des stratégies supplémentaires incluent l'assurance de plusieurs véhicules et conducteurs d'un même ménage sous une seule police, le stationnement de votre voiture dans un garage sécurisé et la réduction de votre distance de conduite annuelle.
Qu'est-ce que l'assurance pour voiture classique en Alberta ?
L'assurance pour voiture classique en Alberta est une couverture spécialisée offerte par le biais de programmes pour véhicules de collection. Pour être admissible, un véhicule doit typiquement être classifié comme une Antiquité, ce qui signifie qu'il a 20 ans ou plus et n'est pas modifié par rapport aux spécifications originales du fabricant, ou comme un Classique, qui a entre 15 et 19 ans et est également non modifié. Ce type de police est conçu pour les véhicules qui ne sont pas utilisés comme moyen de transport quotidien principal mais qui sont entretenus pour un passe-temps, des expositions ou une utilisation de loisir occasionnelle. Les conducteurs intéressés par cette couverture devraient contacter un courtier d'assurance pour discuter des critères d'admissibilité spécifiques et des protections uniques offertes.
Sources et lectures complémentaires
- Car Insurance in Alberta | Affordable Quotes & Savings intact.ca
- Compare Alberta Car Insurance Quotes For Free ratehub.ca
- Alberta Car Insurance Quotes belairdirect.com
- Car Insurance Canada, Get an Auto Insurance Quote Now scotiainsurance.com
- Leibel Insurance Has Joined Quotes & Coverage brokerlink.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.