Une assurance abordable au Canada consiste à obtenir la couverture nécessaire à un coût moindre grâce aux rabais, à la comparaison des offres et à l'ajustement des niveaux de protection. Le prix de l'assurance, particulièrement pour les voitures et les habitations, varie considérablement selon les facteurs personnels, la localisation et le fournisseur. Pour les consommateurs canadiens, trouver une assurance économique est une question de compréhension des exigences obligatoires, des rabais disponibles et du marché des assureurs directs et des polices vendues par courtiers. Gérer les coûts efficacement nécessite un équilibre entre la sécurisation d'une protection adéquate et l'utilisation de toutes les occasions légitimes de réduire les primes.
Comment les primes d'assurance sont calculées au Canada
Les compagnies d'assurance déterminent votre prime en évaluant le risque que vous représentez selon divers facteurs personnels et externes. Pour l'assurance auto, les considérations clés incluent votre dossier de conduite, le nombre d'années de permis et vos antécédents de sinistres. La marque, le modèle et l'année de votre véhicule influencent significativement le coût en raison de variables comme les frais de réparation, les cotes de sécurité et la valeur marchande du véhicule. Votre code postal est un facteur d'évaluation majeur, car les primes sont généralement plus élevées dans les grands centres urbains en raison des volumes plus élevés de circulation, d'accidents et de vols. Les options de couverture spécifiques que vous sélectionnez, ainsi que les montants de franchise choisis, ont un impact direct sur le prix final de votre police. Les assureurs considèrent aussi l'usage de votre véhicule. Utiliser une voiture pour le travail au-delà du trajet domicile-travail peut nécessiter une assurance commerciale et affecter votre tarif. Même sans nouvelles contraventions ou sinistres, les primes peuvent augmenter au renouvellement en raison de facteurs plus larges comme la hausse des coûts de réparation dans l'industrie automobile ou des changements dans la fréquence des sinistres dans votre code postal.
Règles provinciales pour l'assurance automobile obligatoire
Les règlements d'assurance automobile sont établis au niveau provincial au Canada, créant un patchwork d'exigences obligatoires à travers le pays. Toutes les provinces exigent que les conducteurs détiennent un niveau minimum de couverture de responsabilité civile, qui offre une protection financière si vous blessez quelqu'un ou endommagez ses biens. Au-delà de cette base, les provinces mandatent des couvertures standard supplémentaires comme les prestations d'accident, l'indemnisation directe des dommages matériels et la protection contre les automobilistes non assurés. La composition exacte et les limites minimales de ces forfaits obligatoires diffèrent d'une province à l'autre. Par exemple, l'Ontario, le Québec, l'Alberta, le Nouveau-Brunswick et la Nouvelle-Écosse ont chacun des règles et des formulaires standards distincts. Les conducteurs doivent acheter au moins ce forfait obligatoire, mais ils sont libres d'ajouter des couvertures facultatives pour une plus grande protection. Il est crucial de comprendre les exigences spécifiques de votre province, car conduire sans l'assurance obligatoire peut entraîner des amendes importantes, la suspension du permis et la mise en fourrière du véhicule.
Un examen détaillé des types de couverture d'assurance auto
Comprendre les différents types de couverture d'assurance auto est essentiel pour prendre des décisions éclairées sur ce dont vous avez besoin et ce que vous pouvez ajuster pour gérer les coûts. La couverture de responsabilité civile est la couverture obligatoire fondamentale à travers le Canada, vous protégeant si vous êtes légalement responsable de blesser une autre personne ou d'endommager ses biens. La couverture des prestations d'accident est également obligatoire et fournit une indemnisation pour les traitements médicaux, le remplacement de revenu et d'autres dépenses si vous ou vos passagers êtes blessés dans un accident, peu importe qui est en faute. L'indemnisation directe des dommages matériels vous permet de réclamer à votre propre assureur pour les réparations du véhicule si vous n'êtes pas en faute dans un accident dans une province ayant ce système. La protection contre les automobilistes non assurés vous protège si vous êtes blessé ou si votre véhicule est endommagé par un conducteur qui n'a pas d'assurance ou qui prend la fuite.
Au-delà de ces éléments obligatoires, les couvertures facultatives offrent une protection pour votre propre véhicule. La couverture collision paie pour réparer ou remplacer votre véhicule s'il est endommagé dans une collision avec un autre véhicule ou un objet. La couverture tous risques protège contre les événements autres qu'une collision, comme le vol, le vandalisme, l'incendie, la grêle ou les objets qui tombent. De nombreux prêteurs exigent à la fois la couverture collision et tous risques si votre véhicule est loué ou financé. Des avenants supplémentaires peuvent être ajoutés aux polices pour des besoins spécifiques, comme la couverture de location d'une voiture ou les prestations de perte d'usage qui paient pour un véhicule temporaire après un sinistre couvert. La décision de souscrire à ces couvertures facultatives, et à quel niveau de franchise, est un levier principal pour contrôler votre prime d'assurance.
| Type de couverture | Obligatoire/Facultatif | Objectif principal |
|---|---|---|
| Responsabilité civile | Obligatoire | Couvre les blessures/dommages que vous causez à autrui |
| Prestations d'accident | Obligatoire | Couvre les coûts médicaux et de revenu pour vos blessures |
| Indemnisation directe des dommages matériels | Obligatoire (dans certaines provinces) | Couvre la réparation de votre véhicule lorsque vous n'êtes pas en faute |
| Automobiliste non assuré | Obligatoire | Vous couvre si vous êtes heurté par un conducteur non assuré |
| Collision | Facultatif | Couvre les dommages à votre voiture suite à une collision |
| Tous risques | Facultatif | Couvre le vol, l'incendie, le vandalisme, les dommages météorologiques |
Stratégies efficaces pour réduire vos coûts d'assurance
Plusieurs stratégies éprouvées peuvent mener à des économies substantielles sur les primes d'assurance sans nécessairement réduire la couverture essentielle. Maintenir un dossier de conduite sans accident pendant plusieurs années vous rend admissible à un rabais pour conduite sans sinistre, et certains assureurs offrent des programmes qui personnalisent votre prime selon les habitudes de conduite sécuritaires suivies par une application. Augmenter votre franchise, le montant que vous payez de votre poche lors d'un sinistre, réduira vos paiements de prime réguliers. De nombreux assureurs offrent des rabais pour les membres d'associations d'anciens, de groupes professionnels ou d'affiliations d'employeurs, certaines compagnies reconnaissant plus de 750 de ces groupes. Pour les étudiants inscrits comme conducteurs occasionnels, un rabais peut être disponible, et certains fournisseurs offrent une réduction tarifaire spécifique pour les véhicules hybrides ou électriques.
D'autres mesures pratiques d'économie de coûts incluent la révision de la couverture sur les véhicules plus anciens, car retirer la couverture facultative des dommages matériels sur une voiture de faible valeur marchande peut réduire les primes. Assurer plusieurs véhicules du même ménage sous une seule police donne souvent droit à un rabais multi-véhicules. Enfin, certaines compagnies offrent un rabais supplémentaire, par exemple de 10 %, pour les clients qui obtiennent leur soumission et achètent leur police entièrement en ligne. Il est important de réviser régulièrement votre police et de vous renseigner sur tous les rabais auxquels vous pourriez être admissible. Certains assureurs offrent aussi des fonctionnalités comme une franchise disparaissante, où votre franchise est réduite d'un montant fixe pour chaque terme de police sans sinistre.
- Maintenez un dossier sans accident pour être admissible aux rabais et au pardon de sinistre.
- Augmentez votre franchise pour réduire les paiements de prime.
- Vérifiez les rabais de groupe pour anciens, professionnels ou employeurs (plus de 750 groupes reconnus).
- Demandez des rabais pour étudiants, polices multi-véhicules et véhicules verts (rabais Green Wheel).
- Envisagez de retirer la collision/tous risques sur les voitures anciennes de faible valeur.
- Achetez votre police en ligne pour potentiellement économiser un 10 % supplémentaire.
- Inscrivez-vous à des programmes de télémétrie (p. ex., my Drive™) pour personnaliser la prime selon la conduite.
Comparaison des assureurs directs et de l'assurance vendue par courtier
Le marché canadien de l'assurance est desservi par deux canaux principaux : les compagnies qui vendent directement aux consommateurs et celles qui distribuent les polices par l'intermédiaire de courtiers indépendants. Les assureurs directs, comme Sonnet, TD, Aviva et Manulife, permettent aux clients d'obtenir des soumissions et d'acheter des polices en ligne ou par téléphone sans intermédiaire. Ces compagnies emploient des agents qui sont experts de leurs propres gammes de produits. Un avantage potentiel du canal direct est la possibilité de tarifs plus bas en éliminant la commission de courtier, et certains offrent des incitatifs comme un rabais de 10 % pour achat en ligne. Cependant, la sélection de produits se limite aux offres de cette seule compagnie.
Le canal des courtiers implique des professionnels indépendants qui représentent plusieurs compagnies d'assurance et ne sont employés par aucune d'elles. Les courtiers magasinent le marché pour vous, comparant les produits de divers fournisseurs pour trouver une police appropriée. Ils sont payés à la commission par la compagnie d'assurance dont vous achetez la police. Un grand assureur comme Intact opère par un réseau de plus de 6 000 bureaux de courtiers. Bien que les assureurs directs puissent annoncer des tarifs plus bas, l'accès d'un courtier à un marché plus large peut parfois révéler une meilleure valeur ou une couverture plus appropriée pour des situations complexes, comme posséder un Airbnb ou conduire pour un service de covoiturage. Les courtiers peuvent aussi fournir un service continu et des révisions annuelles de police.
Principaux types de couverture d'assurance au-delà de l'auto
Au-delà de l'assurance automobile obligatoire, les Canadiens achètent couramment plusieurs autres types de couverture pour gérer le risque financier. L'assurance habitation, qui inclut les polices pour les maisons, les condos et les locataires, protège la structure physique et les biens personnels contre les périls comme l'incendie, le vol et les dommages d'eau. Certains assureurs offrent des avenants de protection étendue contre l'eau pour les habitations dans des zones à risque élevé d'inondation. L'assurance vie fournit un paiement financier aux bénéficiaires désignés au décès du titulaire de la police, offrant une sécurité économique. L'assurance entreprise englobe la couverture de biens commerciaux pour les bâtiments et l'inventaire, ainsi que l'assurance auto commerciale pour les flottes, les camions ou les véhicules utilisés pour le travail.
L'assurance voyage est cruciale pour couvrir les urgences médicales, les annulations de voyage ou les bagages perdus lors de voyages à l'extérieur de sa province d'origine ou à l'international. Chaque type de police a sa propre structure d'options de couverture, d'exclusions et d'avenants courants qui peuvent être ajoutés pour des besoins spécifiques. Par exemple, une police d'assurance pour locataires couvre la responsabilité civile personnelle et le contenu d'un logement loué, tandis qu'une police pour condo couvre typiquement les améliorations apportées à l'unité et fournit une protection de responsabilité civile personnelle. Il est important d'évaluer les risques spécifiques auxquels vous faites face pour déterminer quels types d'assurance sont nécessaires à votre situation.
Le processus d'obtention et de gestion d'une soumission
Obtenir une soumission d'assurance au Canada est un processus rationalisé qui peut souvent être complété en ligne en quelques minutes. Vous commencez typiquement par entrer des informations de base comme votre code postal, les détails sur votre véhicule ou propriété, et vos antécédents de permis de conduire. Le formulaire en ligne vous présentera ensuite les options de couverture et vous permettra d'ajuster les limites et les franchises pour voir comment elles affectent la prime. Des plateformes comme Ratehub.ca vous permettent de comparer les soumissions de plusieurs fournisseurs en un seul endroit, après quoi vous pourriez être mis en contact avec un courtier pour finaliser les détails. Une fois que vous recevez vos soumissions, vous pouvez examiner les détails de la couverture et finaliser l'achat en ligne pour certains fournisseurs, ou vous pourriez être mis en contact avec un courtier ou un conseiller pour une discussion.
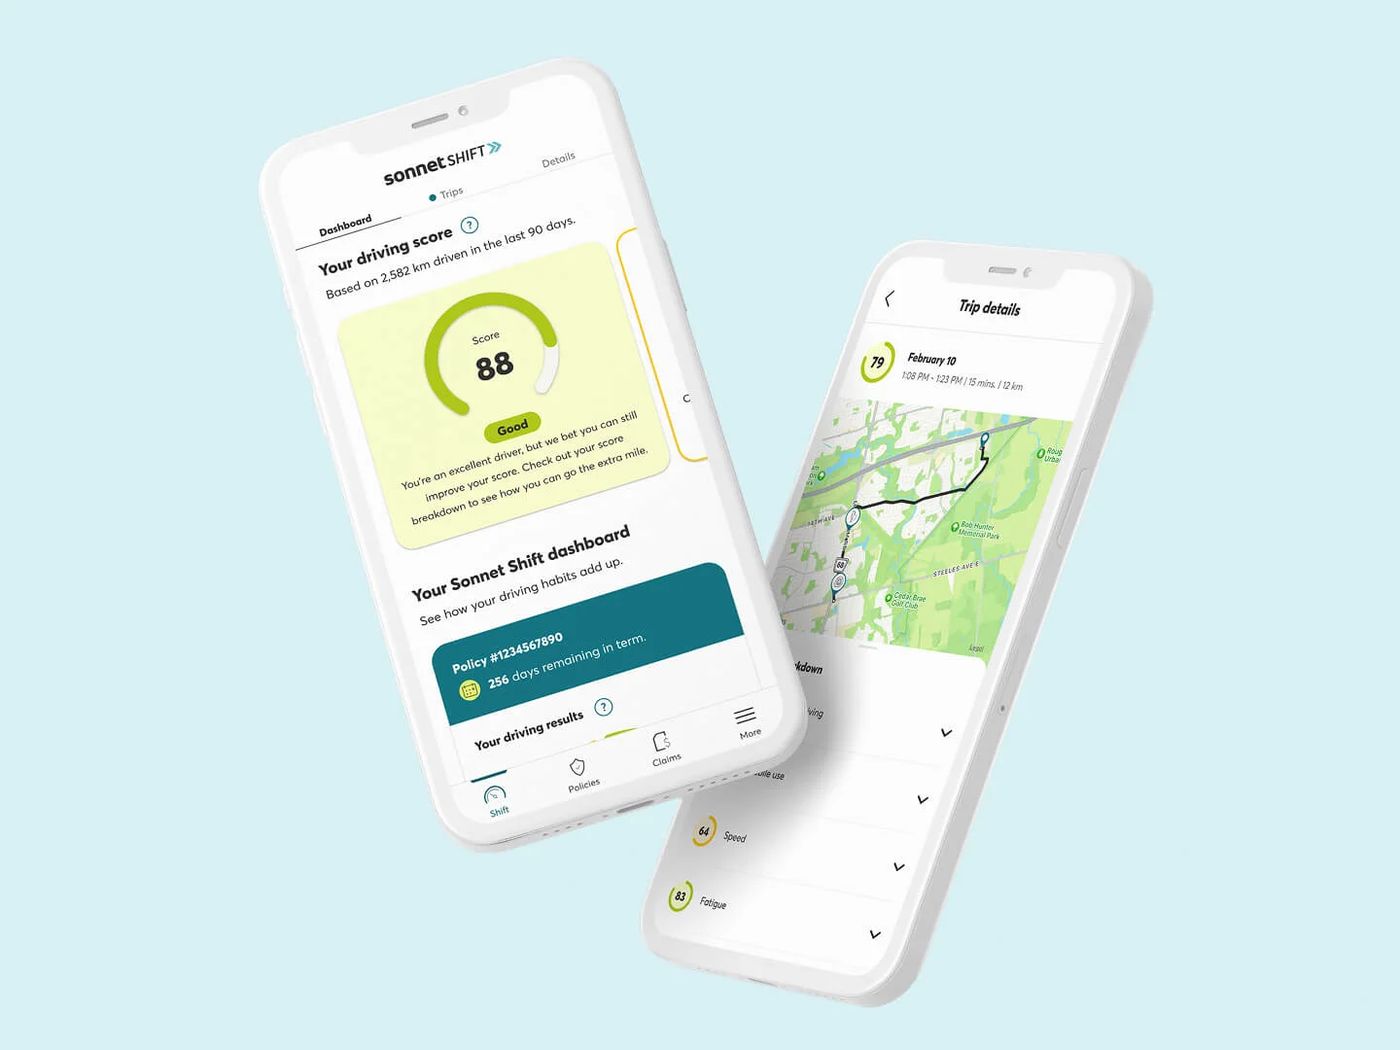
Après l'achat d'une police, la gestion se fait de plus en plus par les applications des assureurs ou les centres clients, où vous pouvez accéder à la preuve d'assurance numérique, soumettre ou suivre des sinistres, et mettre à jour vos informations. De nombreuses compagnies mettent en avant un service de sinistres rapide, certaines, comme Intact, répondant aux appels de sinistres en moyenne en 20 secondes. Ces outils numériques vous permettent aussi d'ajouter des photos ou des documents à un dossier de sinistre. Certains assureurs offrent des services à valeur ajoutée par leurs applications, comme le remorquage et l'assistance routière d'urgence ou le suivi du comportement de conduite pour des rabais potentiels. L'ensemble du processus, de la soumission à la gestion continue, est conçu pour offrir commodité et accès immédiat aux détails de votre police.
Facteurs courants qui augmentent les primes d'assurance
Certaines circonstances de vie et choix mènent systématiquement à des coûts d'assurance plus élevés. Pour les nouveaux conducteurs, les primes sont typiquement plus élevées en raison d'un manque d'expérience de conduite et d'un risque statistiquement plus élevé d'accidents. Vivre dans une grande ville ou un code postal densément peuplé augmente les primes en raison de fréquences plus élevées d'accidents, de vols et de sinistres de vandalisme. Le type de véhicule que vous conduisez est critique. Les voitures hautes performances, les modèles de luxe ou les véhicules avec des coûts de réparation élevés coûteront plus cher à assurer. Utiliser votre véhicule pour des fins commerciales au-delà du trajet domicile-travail peut nécessiter une assurance auto commerciale, qui comporte des tarifs différents. Enfin, des antécédents de condamnations pour infraction routière ou de sinistres d'assurance où vous êtes en faute sont un facteur principal que les assureurs utilisent pour majorer les primes, car cela indique un profil de risque plus élevé.
D'autres facteurs peuvent faire augmenter les primes même avec un dossier personnel vierge. Si vous devez détenir des limites de responsabilité plus élevées, peut-être en raison d'une exigence du prêteur ou d'un choix personnel, votre prime augmentera. Ajouter des conducteurs inexpérimentés ou jeunes à votre police comme opérateurs occasionnels augmentera aussi le coût. De plus, les tendances à l'échelle de l'industrie comme l'augmentation des coûts des pièces automobiles et de la main-d'œuvre, ou une hausse de la gravité et de la fréquence des sinistres dans votre région, peuvent mener à des augmentations de prime au moment du renouvellement pour tous les titulaires de police, indépendamment de l'historique de conduite individuel.
Questions fréquentes
L'assurance auto est-elle obligatoire au Canada ?
Oui, l'assurance auto est obligatoire au Canada. Tous les conducteurs doivent détenir au moins une couverture de responsabilité civile, qui paie pour les blessures ou les dommages matériels que vous causez à autrui. Les règlements provinciaux exigent aussi des couvertures standard supplémentaires comme les prestations d'accident, l'indemnisation directe des dommages matériels et la protection contre les automobilistes non assurés. Le forfait obligatoire spécifique varie selon la province, et conduire sans cette assurance est illégal.
Quels facteurs rendent l'assurance auto plus chère ?
L'assurance auto devient plus chère en fonction de facteurs qui indiquent un risque plus élevé. Ceux-ci incluent être un nouveau conducteur ou inexpérimenté, avoir des antécédents de contraventions routières ou de sinistres où vous êtes en faute, et vivre dans une grande zone urbaine. Le véhicule lui-même affecte aussi le coût. Les modèles chers, hautes performances ou fréquemment volés coûtent plus cher à assurer. Utiliser un véhicule pour des fins commerciales peut aussi mener à des tarifs d'assurance commerciale plus élevés. Même avec un dossier vierge, les primes peuvent augmenter en raison de hausses de coûts plus larges dans l'industrie.
Puis-je acheter une assurance en ligne au Canada ?
Oui, vous pouvez acheter la plupart des types d'assurance en ligne au Canada. De nombreux fournisseurs, incluant Sonnet, TD et RBC Assurance pour certaines provinces, offrent des systèmes complets de soumission et d'achat en ligne. Les sites de comparaison comme Ratehub.ca vous permettent d'examiner les soumissions de plusieurs fournisseurs et de vous connecter avec des courtiers. Le processus implique de remplir un formulaire web avec vos détails, d'examiner les options de couverture et souvent de finaliser l'achat numériquement, parfois avec un rabais supplémentaire pour achat en ligne.
Quelle est la différence entre un courtier d'assurance et un assureur direct ?
Un courtier d'assurance est un professionnel indépendant qui magasine le marché et vend des polices de plusieurs compagnies d'assurance, fournissant des conseils comparatifs. Un assureur direct, comme Sonnet ou TD Assurance, vend ses propres produits directement aux consommateurs sans intermédiaire courtier. Les courtiers sont payés à la commission par l'assureur, tandis que les assureurs directs emploient leurs propres agents de vente. Les assureurs directs peuvent offrir des rabais pour achat en ligne, mais les courtiers peuvent accéder à un marché plus large pour des besoins complexes.
Quelle est la façon la moins chère d'obtenir une assurance auto ?
La façon la moins chère d'obtenir une assurance auto est de comparer les soumissions de plusieurs fournisseurs et d'appliquer activement tous les rabais disponibles. Vous devriez obtenir des soumissions en ligne auprès de compagnies comme Sonnet Assurance ou par des sites de comparaison comme Ratehub.ca, qui vous permet d'examiner les options des principaux fournisseurs du Canada. D'autres rabais clés incluent ceux pour les dossiers de conduite sécuritaire, l'adhésion à plus de 750 groupes d'anciens ou professionnels, l'assurance de plusieurs véhicules et le choix d'une franchise plus élevée. Pour les nouveaux conducteurs, les programmes d'assurance basée sur l'utilisation comme my Drive™ peuvent aussi offrir des économies selon les habitudes de conduite.
Que signifie le regroupement des assurances habitation et auto ?
Regrouper les assurances habitation et auto signifie acheter à la fois votre assurance de biens et votre assurance automobile auprès du même fournisseur. Cela implique de combiner les polices pour votre maison, votre condo ou le contenu de votre location avec votre assurance auto sous un seul compte. Les assureurs offrent un rabais multi-polices pour cette commodité, ce qui peut mener à des économies substantielles. Le processus simplifie la gestion en ayant un seul assureur et un seul point de contact pour les deux principaux types de couverture, et c'est une fonctionnalité courante offerte par des fournisseurs comme Intact Assurance, TD Assurance et RBC Assurance.
Sources et lectures complémentaires
- Intact Insurance: Canada's Largest P&C Insurer | Car & Home ... intact.ca
- Compare Cheap Insurance Quotes in Canada ratehub.ca
- Car Insurance: Get an Online Insurance quote tdinsurance.com
- Car Insurance: Get Auto Quotes in Canada rbcinsurance.com
- Car Insurance: Get An Auto Insurance Quote allstate.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.