Trouver une assurance voyage abordable au Canada implique de comparer les forfaits et de comprendre les options de couverture pour gérer les coûts. Les régimes d'assurance maladie provinciaux offrent peu ou pas de couverture à l'extérieur du Canada et une couverture limitée dans les autres provinces, ce qui rend l'assurance complémentaire une nécessité financière. Les assureurs offrent une gamme de forfaits, notamment l'assurance médicale pour un voyage unique, l'assurance médicale pour voyages multiples et les forfaits tout compris, les tarifs variant selon l'âge, la durée du voyage et l'état de santé. Comparer les soumissions en ligne et considérer des facteurs comme les franchises et les forfaits familiaux peut aider les voyageurs canadiens à obtenir une protection abordable contre les urgences médicales et de voyage imprévues.
Pourquoi les Canadiens ont besoin d'une assurance voyage
Les régimes d'assurance maladie provinciaux et territoriaux canadiens offrent une couverture minimale pour les urgences médicales à l'extérieur de sa province de résidence et presque aucune à l'extérieur du pays. Les frais pour les soins hospitaliers, les services médicaux et l'évacuation médicale peuvent atteindre des centaines de milliers de dollars, créant un risque financier important pour les voyageurs non assurés. L'assurance voyage est conçue pour couvrir ces frais éligibles imprévus, y compris les traitements médicaux d'urgence, les séjours à l'hôpital et les médicaments sur ordonnance encourus pendant le voyage. De nombreux forfaits incluent également une couverture pour l'annulation et l'interruption de voyage, qui rembourse les frais de voyage non remboursables si un événement couvert vous oblige à annuler ou à écourter vos déplacements. Sans cette protection, les Canadiens assument le fardeau financier complet des urgences à l'étranger, ce qui peut être financièrement écrasant. Un sondage auprès de plus de 2 000 adultes a indiqué que la hausse des coûts, particulièrement aux États-Unis, modifie les habitudes de voyage des Canadiens, rendant la protection financière encore plus critique.
Types de forfaits d'assurance voyage disponibles
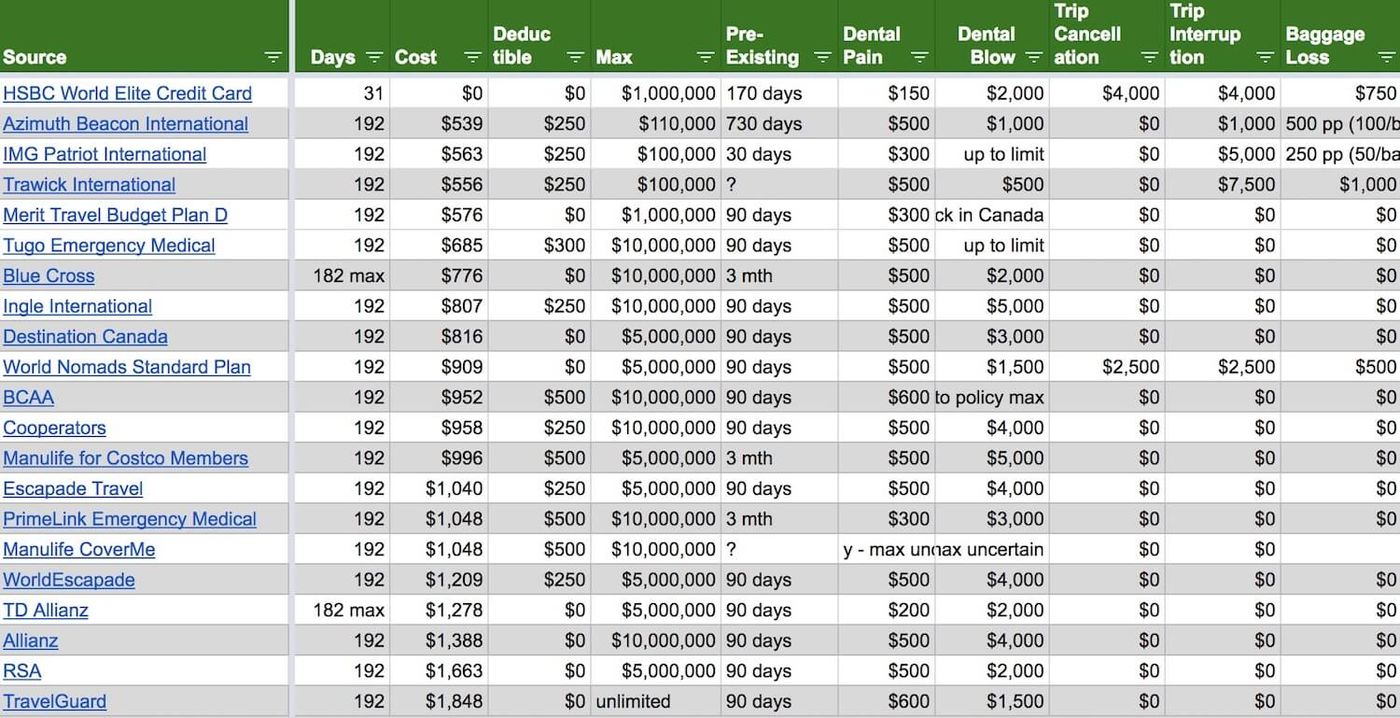
Les assureurs canadiens offrent plusieurs types distincts de forfaits d'assurance voyage pour répondre à différents modes de voyage et besoins. Le forfait médical pour voyage unique offre une couverture médicale d'urgence pour un voyage spécifique et est conçu pour les voyageurs qui partent en vacances une seule fois et qui ne veulent qu'une protection médicale. Le forfait médical pour voyages multiples couvre plusieurs voyages au cours de l'année, jusqu'à un nombre spécifié de jours par voyage, et est destiné aux voyageurs fréquents. Le forfait tout compris pour voyages multiples combine la couverture médicale d'urgence avec l'annulation de voyage, l'interruption et la protection des bagages dans un forfait annuel pour ceux qui recherchent une protection financière complète. Le forfait autonome d'annulation et d'interruption de voyage offre une protection financière si un événement imprévu admissible vous oblige à annuler ou à interrompre votre voyage, sans inclure de couverture médicale. De plus, certains fournisseurs offrent des forfaits de complément ou d'extension pour les voyageurs qui doivent ajouter des jours à une police existante ou qui veulent plus de couverture si le coût de leur voyage est plus élevé que ce que leur forfait actuel couvre. Il existe également des forfaits spécifiques pour les voyages entièrement au Canada, qui peuvent être offerts à rabais, comme une économie de 25 % sur un forfait médical pour voyage unique pour les voyages au pays.
Éléments et avantages clés de la couverture
Au-delà de la couverture médicale de base, les forfaits d'assurance voyage complets incluent plusieurs avantages critiques qui répondent à des risques de voyage spécifiques. La couverture d'évacuation médicale d'urgence est essentielle, car elle paie le transport vers l'établissement médical approprié le plus proche ou même le retour au Canada, un service qui peut coûter des dizaines de milliers de dollars. L'assurance interruption de voyage couvre les frais supplémentaires comme les hôtels, les repas et les courses de taxi si une situation couverte vous oblige à modifier vos plans de voyage et vous rembourse pour les arrangements de voyage prépayés non utilisés. La couverture des bagages et des effets personnels offre une protection contre la perte, les dommages ou le retard des bagages, bien que des sous-limites s'appliquent souvent aux articles individuels. De nombreux forfaits offrent des services d'assistance d'urgence 24 heures sur 24 dans le monde entier, qui donnent accès à des professionnels de la santé, aident à localiser des établissements médicaux et coordonnent les soins. Certains assureurs, comme Medipac, offrent des avantages exclusifs comme le fait de faire venir un membre de la famille à votre chevet si vous êtes hospitalisé, des services de réadaptation à l'hôpital ou à domicile, et une couverture pour la pension et le transport des animaux de compagnie pendant une urgence médicale.
Facteurs qui déterminent le coût de l'assurance
Le coût de l'assurance voyage pour les Canadiens n'est pas un tarif fixe, mais est calculé en fonction de plusieurs facteurs personnels et liés au voyage. L'âge du voyageur est un déterminant principal, les primes augmentant généralement pour les voyageurs plus âgés, surtout ceux de plus de 65 ans, qui peuvent devoir remplir des questionnaires de santé. La durée du voyage affecte directement le prix, car les voyages plus longs présentent un risque plus élevé et donc une prime plus élevée. La destination influence également le coût, les voyages aux États-Unis, où les coûts médicaux sont exceptionnellement élevés, entraînant souvent des primes plus élevées que les voyages au Canada ou vers d'autres destinations internationales. Le type de couverture choisi, comme un forfait médical de base versus un forfait tout compris avec protection d'annulation, modifiera la prime. La présence de conditions médicales préexistantes et l'état de santé du voyageur peuvent affecter l'admissibilité et le prix, les conditions stables étant souvent couvertes mais potentiellement à une catégorie de tarif plus élevée. Le coût total du voyage est un facteur majeur pour les forfaits d'annulation de voyage, car des dépenses non remboursables plus élevées nécessitent des limites de couverture plus élevées et donc une prime plus élevée.
Les assureurs utilisent des facteurs comme l'état de santé pour placer les demandeurs dans des catégories de tarifs, qui déterminent la prime finale. La couverture est la même pour toutes les catégories. Par exemple, un forfait médical pour voyage unique pour deux adultes en santé de 51 ans et leurs enfants à charge lors d'un voyage international de 16 jours a un tarif standard de 158,00 $ et un tarif préférentiel de 150,10 $. Un forfait tout compris pour voyages multiples pour la même famille a un tarif standard de 753,00 $ et un tarif préférentiel de 476,90 $. Ces exemples illustrent comment différents scénarios peuvent mener à des tarifs standard et préférentiels variables pour un forfait familial.
| Scénario | Type de forfait | Tarif standard | Tarif préférentiel |
|---|---|---|---|
| Deux personnes de 51 ans avec deux enfants, voyage international de 16 jours | Médical voyage unique | 158,00 $ | 150,10 $ |
| Même famille, coût du voyage de 4 000 $ | Annulation et interruption de voyage | 294,00 $ | 279,30 $ |
| Même famille, coût du voyage de 4 000 $ | Tout compris voyages multiples | 753,00 $ | 476,90 $ |
Ces exemples montrent que la couverture la plus complète, comme un forfait tout compris pour voyages multiples, commande la prime la plus élevée. Ajouter une protection d'annulation et d'interruption de voyage pour un voyage coûteux augmente le coût par rapport à un forfait médical de base. Les tarifs préférentiels sont souvent disponibles par des canaux spécifiques, comme des tarifs exclusifs pour les membres de Costco pour les forfaits Manulife. Les tarifs préférentiels peuvent également être disponibles pour ceux qui se qualifient en fonction de leur état de santé ou par d'autres rabais.
Stratégies pour trouver une couverture abordable
Trouver une assurance voyage abordable nécessite une approche méthodique pour comparer le marché et comprendre les détails des polices. La première étape est d'utiliser les outils de comparaison en ligne et les moteurs de soumission offerts par de nombreux fournisseurs d'assurance et sites agrégateurs, qui fournissent des soumissions instantanées et gratuites de plusieurs compagnies. Il est crucial de comparer non seulement le prix, mais aussi les limites de couverture spécifiques, les exclusions et les avantages entre les différents forfaits, car une police moins chère peut offrir une protection moins complète. Examiner des exemples de polices est essentiel pour comprendre les termes définis, les descriptions complètes des caractéristiques, des avantages, des limitations et des exclusions avant l'achat. Explorer les opportunités de rabais peut réduire significativement les coûts, comme les forfaits de couverture famille ou couple, les forfaits annuels pour voyages multiples pour les voyageurs fréquents, et les options de franchise où accepter une franchise plus élevée peut réduire la prime. Vérifier les rabais pour nouveaux clients, les rabais de fidélité et les rabais de groupe pour voyager avec dix personnes ou plus peut aussi générer des économies. Certains fournisseurs offrent un rabais avantage sans réclamation pour les nouveaux clients ou des rabais de fidélité et sans réclamation importants pour les clients de retour, ce qui peut économiser jusqu'à 20 %.
- Utilisez des outils de comparaison en ligne pour des soumissions instantanées de plusieurs fournisseurs.
- Examinez des exemples de polices pour les exclusions et limitations avant l'achat.
- Recherchez des rabais sur les forfaits famille, couple ou forfaits annuels pour voyages multiples.
- Envisagez une franchise plus élevée. Une franchise de 5 000 $ peut économiser environ 25 %.
- Vérifiez les rabais pour nouveaux clients, les programmes de fidélité et les tarifs de groupe pour dix voyageurs ou plus.
- Enquêtez sur les économies spécifiques aux fournisseurs, comme le rabais de 25 % de TD pour les voyages entièrement au Canada.
- Voyez si vous êtes admissible à des tarifs préférentiels par le biais d'associations ou de clubs de membres.
Assurez-vous toujours de comparer des niveaux de couverture similaires, car une soumission basse pourrait exclure des avantages importants comme l'évacuation médicale. Une soumission basse pourrait aussi avoir des montants maximaux de couverture très bas comparés aux forfaits offrant jusqu'à 10 millions $. L'achat d'un forfait qui offre une couverture en dollars américains, bien que très rare, peut fournir une protection financière significative contre les fluctuations monétaires pour les voyages aux États-Unis. Il est important de consulter un exemple de police d'assurance pour une description complète des caractéristiques, avantages, limitations et exclusions.
Comprendre les détails de la police et les exclusions critiques
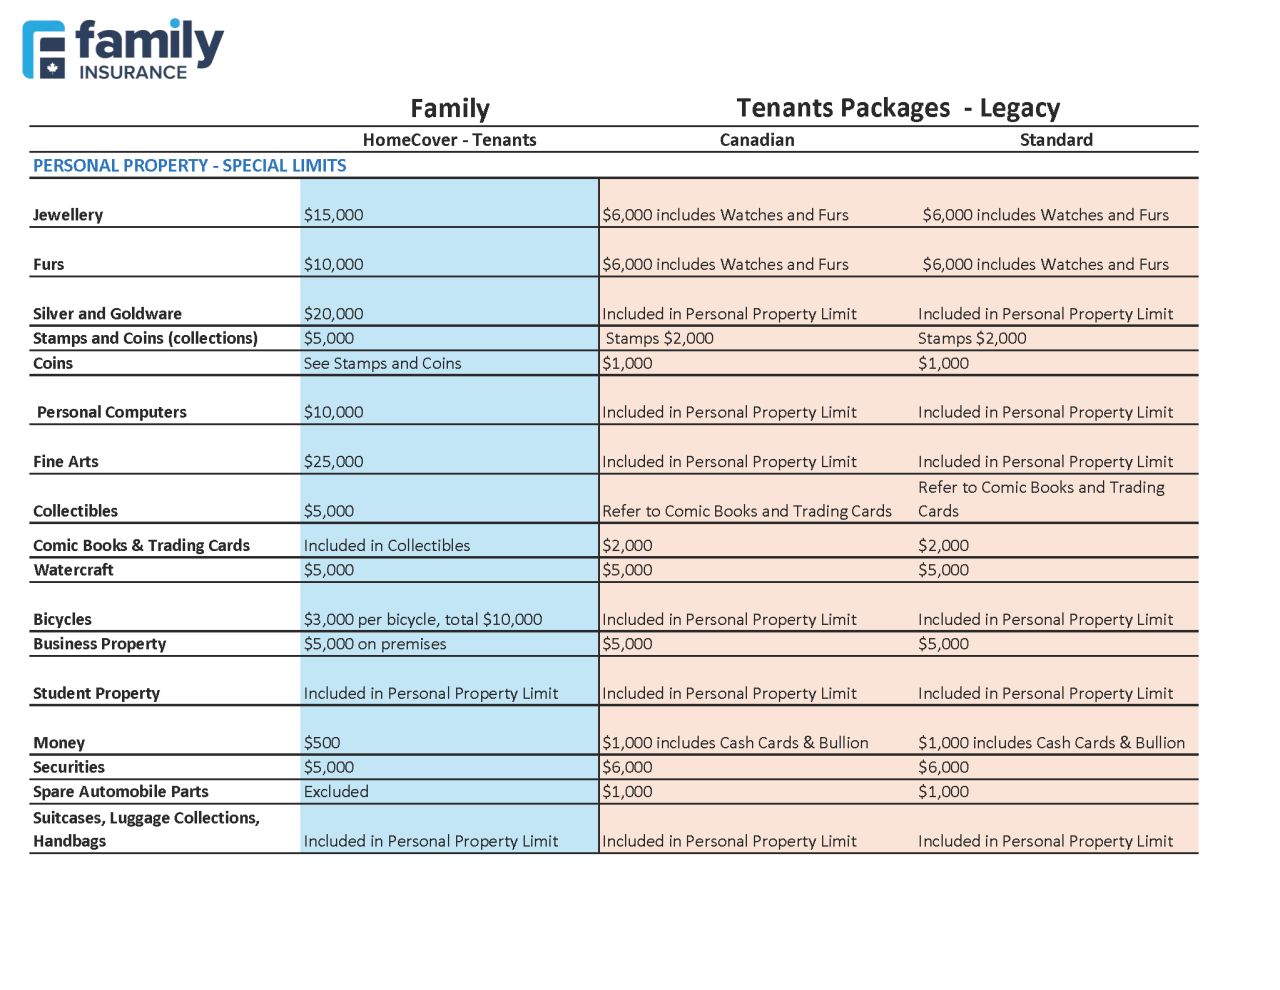
Toutes les polices d'assurance voyage contiennent des termes, conditions et exclusions spécifiques qui définissent la portée de la protection. La couverture pour les conditions médicales préexistantes est un domaine critique, car la plupart des forfaits exigent que les conditions soient stables pendant une période spécifiée avant le départ pour être couvertes. Le fait de ne pas divulguer ou une instabilité peut annuler une réclamation. La politique énumérera les limitations et exclusions générales, qui sont des événements ou circonstances explicitement non couverts, comme les blessures dues à des activités à haut risque, voyager contre avis médical, ou les pertes dues à la guerre ou à l'agitation civile. La définition d'un membre de la famille et les conditions dans lesquelles l'annulation de voyage est couverte, comme la maladie d'un membre de la famille, sont strictement décrites dans le libellé de la police. Les montants maximaux de couverture, comme la limite de 10 millions $ offerte par certains fournisseurs pour les frais médicaux d'urgence, sont la limite absolue que l'assureur paiera, et des sous-limites peuvent s'appliquer à des avantages spécifiques comme la perte de bagages. Comprendre le processus de réclamation, y compris l'exigence de reçus originaux et d'une notification en temps opportun, est vital pour un remboursement réussi. Les polices spécifient également ce qui constitue une urgence médicale et décrivent le processus d'approbation préalable de certains traitements, qui est géré par le centre d'assistance 24/7 de l'assureur.
Il est impératif de porter une attention particulière aux sections du document de police intitulées Conditions préexistantes, Ce qui n'est pas couvert et Limitations générales. Ces sections détaillent la période de stabilité requise pour les conditions préexistantes, qui peut varier selon l'assureur et le forfait, et énumèrent les activités ou scénarios exclus. Par exemple, certains forfaits peuvent ne pas couvrir les coûts liés à une pandémie ou épidémie à moins d'être spécifiquement inclus, et la plupart ne couvriront pas les coûts pour le traitement d'une condition qui était instable avant le départ. De plus, la couverture pour les soins dentaires d'urgence est typiquement limitée aux blessures accidentelles et n'inclut pas les soins de routine ou les problèmes dentaires préexistants. Examiner ces détails empêche de présumer une couverture pour des situations explicitement exclues, ce qui est une raison courante de litige de réclamation.
Erreurs courantes à éviter lors de l'achat d'assurance
Plusieurs erreurs courantes peuvent mener à des réclamations refusées ou à une couverture inadéquate, transformant une recherche d'assurance bon marché en une erreur coûteuse. Ne pas divulguer les conditions médicales préexistantes ou les changements de santé avant le voyage est une raison principale de refus de réclamation, car les assureurs exigent des informations médicales complètes et exactes. Supposer que votre carte d'assurance maladie provinciale offre une couverture suffisante à l'étranger est incorrect, car ces régimes offrent peu ou pas de couverture à l'extérieur du Canada et une couverture limitée dans les autres provinces. Acheter une police basée uniquement sur la prime la plus basse sans lire l'exemple de politique peut résulter en un manque de couverture essentielle, comme l'évacuation médicale ou des limites de couverture suffisamment élevées. Attendre à la dernière minute pour acheter l'assurance peut être problématique, car certains avantages, comme la couverture pour les conditions préexistantes ou l'annulation de voyage, peuvent exiger un achat dans un nombre spécifique de jours après avoir effectué votre premier dépôt de voyage. Ne pas comprendre la clause de stabilité pour les conditions préexistantes, où un changement de médication ou de traitement avant le voyage peut affecter la couverture, est une autre omission fréquente. De plus, les voyageurs croient souvent à tort que l'assurance voyage de carte de crédit est automatiquement complète, mais il est essentiel de vérifier les avantages et limites spécifiques à l'aide de l'outil de vérification de l'assurance voyage de carte de crédit d'un fournisseur, car la couverture est souvent basique et peut exclure les conditions préexistantes.
Une autre erreur est de ne pas considérer le besoin d'un forfait de complément si votre couverture existante, peut-être d'une carte de crédit, a une limite de coût de voyage inférieure à vos dépenses réelles ou une durée maximale de voyage plus courte. Négliger la différence entre un forfait qui paie directement les fournisseurs de soins de santé et un forfait qui exige que vous payiez d'avance et demandiez un remboursement peut aussi créer des tensions financières pendant une urgence. Finalement, ne pas vérifier les heures d'opération de l'assureur pour l'assistance d'urgence peut mener à la confusion. Bien que beaucoup offrent des lignes d'urgence 24/7, les lignes de service à la clientèle générales peuvent n'opérer que pendant les heures de bureau, comme du lundi au vendredi de 8 h à 21 h heure de l'Est. Éviter ces pièges nécessite une lecture attentive, un achat en temps opportun et une divulgation complète.
Considérations spéciales pour les résidents du Québec et les aînés
Les résidents de la province de Québec font face à des circonstances uniques lors de l'achat d'assurance voyage. Certains fournisseurs d'assurance nationaux indiquent explicitement que leurs produits d'assurance voyage ne sont actuellement pas disponibles pour les résidents du Québec, nécessitant une recherche de fournisseurs qui opèrent dans la province. L'environnement réglementaire pour l'assurance au Québec diffère des autres provinces, ce qui peut affecter les termes, conditions et les types de forfaits offerts. Les résidents du Québec doivent rechercher des assureurs autorisés à vendre dans la province et devraient être prêts à rencontrer des processus de demande ou des structures de forfaits différents. Il est essentiel pour les voyageurs du Québec de vérifier la capacité d'un fournisseur à leur vendre avant de passer du temps sur des comparaisons de soumissions ou des demandes. Par exemple, Travel Guard note que ses produits d'assurance voyage ne sont actuellement pas disponibles pour les résidents de la province de Québec, ce qui est une restriction courante.
Les aînés, particulièrement ceux âgés de 65 ans et plus, ont aussi des considérations spécifiques. De nombreux assureurs offrent des forfaits spécialement conçus pour les voyageurs matures, qui peuvent inclure des questionnaires médicaux simplifiés pour les personnes de 65 ans et plus, rendant le processus plus rapide. Cependant, ces forfaits exigent toujours la divulgation des conditions de santé et comportent les mêmes termes et conditions de police. Les limites de couverture et les primes pour les aînés sont généralement plus élevées en raison des risques de santé accrus. Certains forfaits pour voyages multiples ont des limites d'âge, comme être disponibles seulement pour les âges de 0 à 64 ans, tandis que les forfaits pour voyage unique peuvent s'étendre aux âges de 75 ans et plus. Les aînés devraient rechercher des forfaits qui offrent des avantages adaptés à leurs besoins, comme la couverture pour les conditions préexistantes stables, et devraient se méfier des forfaits qui excluent la couverture basée uniquement sur l'âge sans une évaluation de santé appropriée. Des fournisseurs comme RBC Assurance notent que bien que l'âge puisse affecter l'admissibilité à certaines couvertures, ils ont des ensembles et forfaits qui couvrent tous les groupes d'âge.
Le processus de réclamation et les services d'assistance
Comprendre comment faire une réclamation et quel soutien est disponible pendant une urgence est une partie cruciale de l'assurance voyage. En cas d'urgence médicale, la première étape est habituellement de contacter le centre d'assistance mondiale 24/7 de l'assureur, dont le personnel peut fournir des conseils immédiats, aider à localiser des établissements médicaux, et peut organiser un paiement direct aux fournisseurs de soins de santé lorsque possible. Pour les réclamations non urgentes, comme l'annulation de voyage ou la perte de bagages, le processus commence typiquement par soumettre une réclamation via un portail en ligne ou en contactant l'administrateur de l'assureur, avec une documentation comme des reçus originaux, des certificats médicaux ou des rapports de police. Les assureurs ont des administrateurs dédiés, comme Travel Guard Group Canada, Inc., qui gèrent les réclamations au nom des sociétés souscriptrices comme Zurich Insurance Company Ltd ou AIG Insurance Company of Canada. Les services d'assistance fournis peuvent inclure l'accès à des professionnels de la santé experts qui surveillent vos soins, aident avec le transport vers les établissements médicaux, et coordonnent des services complexes comme l'évacuation médicale vers le Canada. Il est important de noter les coordonnées et les heures pour les demandes de réclamation, qui peuvent différer des lignes d'urgence, comme être disponibles du lundi au vendredi de 8 h à 20 h HE. Par exemple, TD Assurance liste une ligne de réclamation au 1-833-962-1143, opérant du lundi au vendredi de 8 h à 20 h HE et le samedi de 9 h à 17 h HE.
Questions fréquentes
Mon régime d'assurance maladie provincial me couvre-t-il lorsque je voyage à l'extérieur du Canada?
Non, les régimes d'assurance maladie provinciaux et territoriaux offrent peu ou pas de couverture pour les frais médicaux encourus à l'extérieur du Canada. Ils offrent également une couverture limitée pour les urgences dans les autres provinces. Cet écart rend l'achat d'une assurance médicale voyage séparée essentielle pour la protection financière contre les coûts hospitaliers et médicaux élevés à l'étranger. Les frais médicaux d'urgence hors province ne sont généralement pas couverts par les régimes provinciaux et peuvent être financièrement écrasants.
Quelle est la différence entre l'assurance voyage unique et l'assurance voyages multiples?
Un forfait pour voyage unique offre une couverture médicale d'urgence ou complète pour un voyage spécifique. Un forfait pour voyages multiples, souvent appelé forfait annuel, couvre plusieurs voyages au cours de l'année, chacun jusqu'à un nombre spécifié de jours. Les forfaits pour voyages multiples peuvent être plus rentables pour les voyageurs fréquents, car vous faites une demande une fois et êtes couvert pour plusieurs départs. Ceux-ci sont conçus pour les voyageurs fréquents qui veulent une couverture pour plus d'un voyage par année.
Les conditions médicales préexistantes sont-elles couvertes par l'assurance voyage?
De nombreux forfaits offrent une couverture pour les conditions préexistantes stables et contrôlées si elles ont été stables pendant une période spécifiée avant votre voyage, comme détaillé dans la police. Vous devez divulguer avec exactitude toutes les conditions pendant la demande. L'instabilité ou les changements de médication avant le voyage peuvent affecter l'admissibilité, donc examiner la clause de stabilité est crucial. Certains forfaits, comme l'ensemble tout compris platine de Travel Guard, incluent une renonciation aux conditions préexistantes ainsi que d'autres couvertures.
Comment puis-je obtenir un tarif d'assurance voyage moins cher?
Vous pouvez réduire votre prime en optant pour une franchise plus élevée, ce qui peut économiser jusqu'à 40 %. Acheter un forfait famille ou couple au lieu de polices individuelles offre souvent un rabais. Choisir un forfait annuel pour voyages multiples si vous voyagez fréquemment est typiquement moins cher que d'acheter des polices pour voyage unique séparées. Aussi, recherchez les rabais pour nouveaux clients, les rabais de fidélité et les rabais de groupe pour dix voyageurs ou plus, qui sont couramment offerts.
Que couvre l'assurance annulation et interruption de voyage?
L'assurance annulation de voyage vous rembourse pour les frais de voyage prépayés non remboursables si vous devez annuler votre voyage pour une raison couverte, comme une urgence médicale. L'assurance interruption de voyage couvre les frais supplémentaires pour rentrer à la maison plus tôt ou rembourse les parties de voyage non utilisées si vous devez interrompre vos déplacements. Certains forfaits couvrent aussi les dépenses de poche pour les hôtels et repas pendant un retard. Les limites de couverture pour l'annulation et l'interruption de voyage peuvent aller jusqu'à 20 000 $.
Y a-t-il une limite d'âge pour acheter une assurance voyage?
La plupart des assureurs offrent des forfaits pour tous les groupes d'âge, mais les options peuvent varier. Pour les voyageurs âgés de 65 ans et plus, les fournisseurs offrent typiquement des forfaits spécifiques et peuvent exiger des réponses à des questions de santé. Certains forfaits pour voyages multiples ont des limites d'âge, comme jusqu'à 64 ans, tandis que les forfaits pour voyage unique sont souvent disponibles pour les voyageurs âgés de 75 ans et plus. RBC Assurance indique que bien que l'âge puisse affecter l'admissibilité à certaines couvertures, ils ont des ensembles qui couvrent tous les groupes d'âge.
Sources et lectures complémentaires
- Travel Coverage | Canada's #1 Travel Plans bluecross.ca
- Travel Insurance Plans for Canadians tdinsurance.com
- Medipac, Travel Insurance for Canadian Travellers ... medipac.com
- Travel Guard Canada: Travel Insurance travelguard.ca
- Travel Insurance rbcinsurance.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.