Les taux d'assurance automobile en Ontario varient considérablement selon des facteurs comme votre lieu de résidence, votre historique de conduite et votre âge, la prime annuelle moyenne pour 2025 étant de 2 318 $. Cela représente une baisse par rapport aux années précédentes, ce qui en fait un bon moment pour les conducteurs de revoir leur couverture. Comprendre les exigences d'assurance obligatoires et les options de protection additionnelle est crucial pour la sécurité financière sur la route. En comparant les soumissions de plusieurs fournisseurs, les conducteurs ontariens peuvent trouver une police qui offre le bon équilibre entre couverture et coût.
Comprendre le paysage de l'assurance automobile en Ontario
L'assurance automobile en Ontario fonctionne sous un régime sans égard à la responsabilité, ce qui signifie qu'après un accident, vous faites votre réclamation auprès de votre propre compagnie d'assurance, peu importe qui a causé la collision. Ce système est conçu pour rationaliser le processus de réclamation et réduire les litiges. Tous les conducteurs de la province sont tenus par la loi de détenir un niveau minimum d'assurance automobile pour immatriculer un véhicule et obtenir des plaques d'immatriculation. La police d'assurance agit comme un filet de sécurité financière, où l'assureur indemnise l'assuré pour des risques spécifiques et imprévus comme les accidents ou les dommages. Vos paiements réguliers, appelés primes, vont à un assureur qui garantit un paiement en cas de sinistre couvert.
La prime annuelle moyenne d'assurance automobile en Ontario pour 2025 est de 2 318 $, selon des données récentes. Ce chiffre représente une baisse par rapport à une moyenne précédemment notée de 2 653 $. Il est important de reconnaître qu'il s'agit d'une moyenne et que les primes individuelles peuvent être plus élevées ou plus basses en fonction d'une vaste gamme de facteurs personnels. L'assurance est un contrat légal qui offre une protection financière contre des pertes imprévues en échange de ces paiements de primes. Bien que vivre en sécurité soit l'idéal, l'assurance gère le fardeau financier d'événements hors de votre contrôle, comme le vol, les accidents ou les blessures.
Couvertures d'assurance obligatoires en Ontario
La loi ontarienne exige que chaque police d'assurance automobile comprenne quatre couvertures de base. Vous ne pouvez pas conduire légalement sans cette protection minimale. La couverture de responsabilité civile vous protège financièrement si vous êtes légalement responsable de blesser quelqu'un ou d'endommager les biens d'autrui pendant que vous conduisez. Les prestations d'accident fournissent un soutien financier pour les traitements médicaux, la réadaptation et les soins d'assistance si vous êtes blessé dans un accident de voiture, peu importe qui est responsable. La couverture d'indemnisation directe des dommages aux biens réparera ou remplacera votre véhicule si vous êtes impliqué dans une collision en Ontario et que vous n'êtes pas responsable.
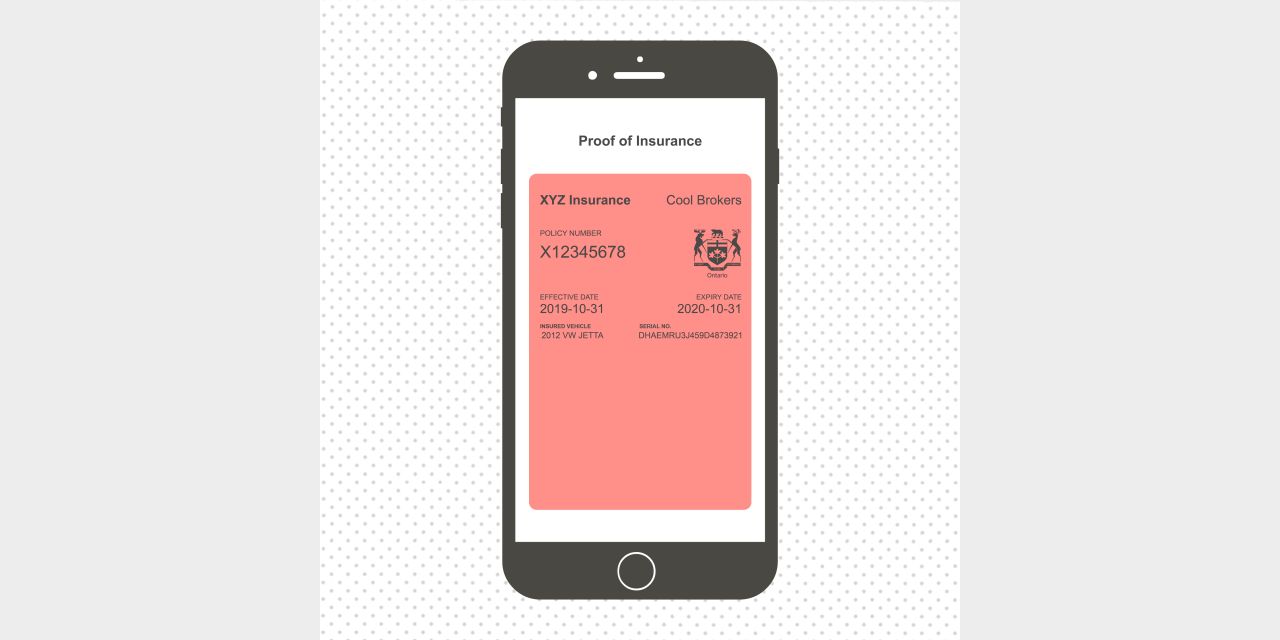
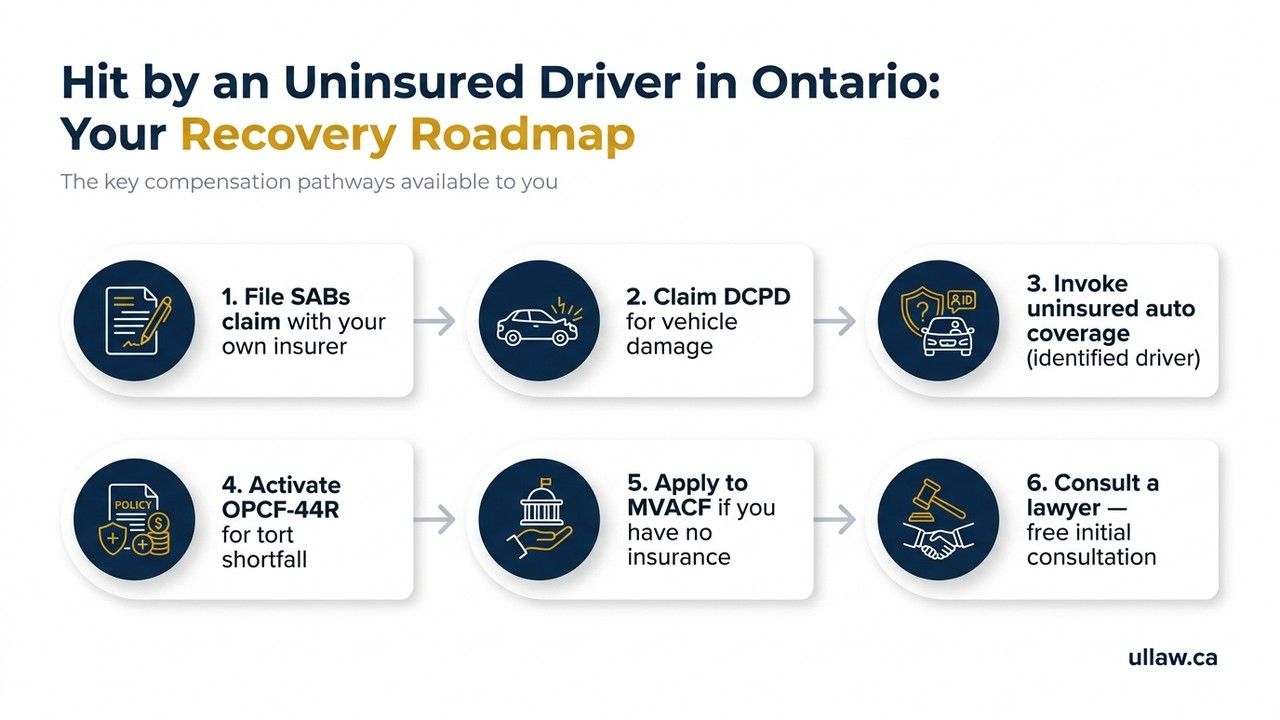
La dernière couverture obligatoire est la couverture pour automobile non assuré. Elle aide à payer les coûts de réparation si un conducteur responsable n'est pas assuré et fournit des prestations si vous ou votre famille êtes blessés ou tués dans un accident causé par un conducteur non assuré. Ces couvertures obligatoires garantissent que vous ne devez pas payer de votre poche pour des blessures ou des dommages de base après une collision. La plupart des conducteurs choisissent également d'ajouter des couvertures facultatives comme la collision, l'assurance tous risques et divers avenants pour une protection plus complète. Il est crucial de comprendre qu'en Ontario, vous ne pouvez pas immatriculer une voiture et obtenir des plaques d'immatriculation sans assurance, la preuve étant généralement fournie sous la forme d'un feuillet rose d'assurance.
Facteurs qui déterminent votre prime d'assurance
Les compagnies d'assurance calculent votre prime d'assurance automobile en évaluant une variété de facteurs personnels et liés au véhicule. Votre historique de conduite, y compris tout constat d'infraction ou accident où vous êtes responsable, a un impact significatif sur votre taux. Votre âge est un autre facteur majeur, les jeunes conducteurs payant souvent plus du double de ce que paient les conducteurs séniors en raison de leur manque relatif d'expérience. Le code postal où vous habitez et où vous gardez principalement votre véhicule affecte votre prime, car les assureurs évaluent le risque en fonction de la densité de la circulation locale, des taux de vol et des statistiques d'accidents.
Le type de véhicule que vous conduisez influence également votre coût. Les véhicules moins coûteux à réparer ou qui ont de bonnes cotes de sécurité coûtent généralement moins cher à assurer. D'autres facteurs incluent votre kilométrage annuel, l'utilisation que vous faites de votre véhicule et votre historique de réclamations. Les compagnies d'assurance ont des appétits pour le risque et des marchés cibles différents, ce qui signifie qu'un assureur peut offrir un meilleur taux pour votre profil spécifique qu'un autre. Cette variabilité rend essentiel de magasiner auprès de plusieurs fournisseurs pour trouver une prime compétitive qui correspond à votre situation individuelle.
Comment magasiner une assurance automobile en Ontario
Vous pouvez acheter des polices d'assurance automobile en ligne au Canada, souvent en complétant un processus de soumission et d'achat en quelques minutes depuis la maison. Le processus implique généralement de répondre à des questions dans un formulaire en ligne concernant votre véhicule, votre historique de conduite et vos besoins de couverture, après quoi vous pouvez examiner les soumissions de plusieurs fournisseurs. Un simple clic sur un fournisseur vous connectera souvent avec un courtier ou un agent pour finaliser la police. L'avantage de cette méthode est la capacité d'examiner personnellement quels fournisseurs vous offrent la meilleure couverture au prix le plus bas. Il est important de se rappeler qu'avec l'assurance, la meilleure valeur n'est pas toujours le prix le plus bas, mais le bon niveau de couverture pour votre situation.
Une autre option est de travailler directement avec un courtier d'assurance. Les courtiers sont des spécialistes qui opèrent indépendamment des compagnies d'assurance et ont accès aux produits de plusieurs fournisseurs. Ils peuvent fournir des conseils professionnels impartiaux et magasiner sur le marché en votre nom pour trouver une solution économique. Cependant, les courtiers sont payés à la commission, ce qui peut parfois rendre les taux par le canal des courtiers plus chers que de passer directement. Certaines compagnies d'assurance, comme Aviva, TD, Sonnet ou Manulife, vendent leurs produits directement aux consommateurs. Bien qu'elles puissent offrir un faible taux, il est toujours important de comparer pour s'assurer d'obtenir la meilleure valeur globale pour la couverture dont vous avez besoin.
- Obtenez des soumissions en ligne de plusieurs fournisseurs.
- Fournissez des informations exactes sur votre véhicule et votre historique de conduite.
- Comparez les niveaux de couverture, pas seulement le prix.
- Envisagez de travailler avec un courtier indépendant.
- Demandez quels rabais et options de regroupement sont disponibles.
- Examinez les détails et les exclusions de la police avant d'acheter.
Façons d'économiser sur votre prime d'assurance automobile
Il existe plusieurs stratégies que les conducteurs ontariens peuvent utiliser pour potentiellement réduire leurs coûts d'assurance automobile. Regrouper vos polices d'assurance habitation et automobile avec le même fournisseur est un moyen courant d'économiser, certaines compagnies annonçant des économies moyennes de plus de 1 000 $. De nombreux assureurs offrent des programmes de télémétrie ou d'assurance basée sur l'utilisation qui récompensent les habitudes de conduite sécuritaire avec des rabais. Par exemple, le programme Drivewise d'Allstate peut offrir des économies allant jusqu'à 30 % pour un freinage en douceur et des vitesses sécuritaires, tandis que l'application Journey d'Aviva peut faire économiser aux conducteurs en Ontario jusqu'à 25 % sur leurs primes au renouvellement en fonction de leur cote de conduite.
Maintenir un dossier de conduite vierge, sans constat d'infraction ni accident responsable, est l'un des moyens les plus efficaces de garder les primes basses. Vous pouvez également vous renseigner sur d'autres rabais, comme ceux pour les associations d'anciens, les groupes professionnels ou pour l'installation d'appareils antivol approuvés. Certaines polices offrent des fonctionnalités comme une franchise disparaissante, qui réduit le montant de votre franchise pour chaque année consécutive sans réclamation. Il vaut toujours la peine de magasiner et de comparer les soumissions régulièrement, surtout au moment du renouvellement, car les taux et les appétits pour le risque des assureurs peuvent changer.
Comparaison des fournisseurs d'assurance et des marchés
Le marché de l'assurance automobile en Ontario comprend un mélange de grands assureurs nationaux, de compagnies vendant directement aux consommateurs et de fournisseurs accessibles par l'entremise de courtiers. Intact Assurance est le plus grand assureur de dommages (IARD) au Canada, protégeant un Canadien sur quatre. D'autres fournisseurs majeurs actifs en Ontario incluent Aviva, TD Assurance, Allstate et CAA. L'analyse de plus de 4 000 nouvelles polices d'assurance automobile a montré que CAA était le premier choix parmi les conducteurs, sélectionné par 18 % des personnes interrogées. Pour les conducteurs de moins de 40 ans, Aviva était le choix le plus populaire, avec 13 % des conducteurs les choisissant.
Chaque compagnie a un marché cible et un appétit pour le risque différents, ce qui explique pourquoi les primes peuvent varier si largement pour le même conducteur. Lors de la comparaison des fournisseurs, il est utile d'examiner des facteurs au-delà du prix, comme les évaluations du service à la clientèle, l'efficacité du traitement des réclamations et les offres de produits spécifiques. Certains assureurs peuvent fournir des couvertures spécialisées que d'autres n'offrent pas, comme une protection étendue contre l'eau ou des avenants pour des cas d'utilisation uniques comme le covoiturage. Le meilleur assureur pour vous dépend de vos données démographiques individuelles, de votre profil de conduite et de vos besoins de couverture.
| Type de fournisseur | Exemples de compagnies | Considération clé |
|---|---|---|
| Grand assureur national | Intact, Aviva | Gamme de produits étendue, réseaux de courtiers importants |
| Vente directe au consommateur | Sonnet, TD Direct | Taux potentiellement plus bas, service axé en ligne |
| Accès par courtier | Divers via RH Insurance | Conseils impartiaux, comparaison du marché |
| Basé sur une association | CAA | Rabais pour membres, choix populaire dans les sondages |
Erreurs courantes à éviter lors de l'achat d'assurance
Une erreur courante est de se concentrer uniquement sur la recherche de la prime la moins chère sans considérer l'adéquation de la couverture. Un prix très bas pourrait indiquer des limites insuffisantes ou d'importantes exclusions qui pourraient vous laisser financièrement vulnérable après une réclamation. Il est essentiel de comprendre ce que couvre chaque partie de votre police et quelles sont vos franchises. Une autre erreur est de fournir des informations inexactes sur votre demande, que ce soit concernant votre historique de conduite, l'utilisation que vous faites du véhicule ou l'endroit où il est stationné. Des inexactitudes peuvent entraîner le refus d'une réclamation ou l'annulation de votre police.
De nombreux conducteurs négligent également de revoir leur police au renouvellement et acceptent simplement le renouvellement automatique de leur assureur actuel. Magasiner à chaque renouvellement est une pratique exemplaire, car votre situation ou la tarification de votre assureur peut avoir changé. De plus, les conducteurs négligent parfois les rabais disponibles auxquels ils pourraient avoir droit, comme le regroupement de polices ou l'inscription à un programme de télémétrie. Enfin, ne pas comprendre le processus de réclamation ou vos obligations après un accident peut créer des complications. Savoir comment déclarer une réclamation et quels documents sont requis aidera à garantir une expérience plus fluide si vous devez utiliser votre assurance.
Questions fréquentes
Devrais-je utiliser un courtier ou acheter une assurance directement?
Les deux options ont des mérites. Un courtier indépendant peut magasiner sur le marché et fournir des conseils impartiaux de plusieurs assureurs, bien qu'il travaille à commission. Acheter directement auprès d'une compagnie comme TD ou Sonnet peut offrir de la commodité et potentiellement des taux plus bas, mais cela limite votre comparaison aux produits d'un seul fournisseur. Comparer les soumissions par les deux canaux est souvent judicieux.
Quel est le coût moyen de l'assurance automobile en Ontario?
Selon les données de 2025, la prime annuelle moyenne d'assurance automobile en Ontario est de 2 318 $. Ce chiffre est basé sur une analyse complète du marché. Pour contexte, d'autres sources notent un taux moyen de 2 653 $ par année, indiquant une baisse de 4,5 % par rapport à l'année précédente. Il est crucial de comprendre qu'il s'agit d'une moyenne provinciale. Votre prime personnelle sera calculée en fonction de facteurs spécifiques incluant votre historique de conduite, votre âge, votre code postal et le type de véhicule que vous conduisez.
Quelle assurance automobile est obligatoire en Ontario?
La loi ontarienne exige que tous les conducteurs détiennent quatre couvertures d'assurance de base. Il s'agit de la responsabilité civile, des prestations d'accident, de l'indemnisation directe des dommages aux biens et de la couverture pour automobile non assuré. Cette assurance est une exigence légale pour immatriculer un véhicule et obtenir des plaques d'immatriculation, la preuve étant fournie sous la forme d'un feuillet rose d'assurance. La plupart des conducteurs choisissent également d'ajouter des couvertures facultatives comme la collision et l'assurance tous risques pour une protection supplémentaire. Le système obligatoire est conçu pour fournir un filet de sécurité financière après une collision n'importe où dans la province.
L'Ontario perçoit-il une taxe sur les primes d'assurance automobile?
Non, le gouvernement de l'Ontario ne perçoit pas de taxe de vente harmonisée sur les primes d'assurance automobile. Le montant de la prime qui vous est soumis par un fournisseur d'assurance est le montant total que vous payez, sans aucune taxe de vente provinciale ajoutée. Cette politique s'applique à toutes les polices d'assurance automobile vendues dans la province. C'est l'un des rares produits financiers en Ontario qui est exempté de ce type de taxation.
Comment puis-je obtenir une assurance automobile moins chère en Ontario?
Vous pouvez potentiellement obtenir une assurance automobile moins chère en comparant les soumissions de plusieurs fournisseurs par l'entremise de services en ligne. Regrouper vos polices d'assurance habitation et automobile peut mener à des économies significatives, certaines compagnies annonçant des économies moyennes de plus de 1 000 $. Maintenir un dossier de conduite vierge est également critique pour des taux plus bas. De plus, s'inscrire à un programme de télémétrie qui surveille les habitudes de conduite sécuritaire peut vous récompenser avec un rabais, certains programmes offrant jusqu'à 30 % d'économies au renouvellement basées sur votre cote de conduite.
Qu'est-ce que l'assurance sans égard à la responsabilité en Ontario?
L'Ontario fonctionne sous un régime d'assurance automobile sans égard à la responsabilité. Cela signifie qu'après une collision, vous déposez une réclamation auprès de votre propre compagnie d'assurance pour les prestations d'accident et les réparations du véhicule, peu importe qui était responsable de l'accident. Le système est conçu pour fournir une indemnisation plus rapide aux conducteurs et réduire le besoin de longs litiges juridiques pour déterminer la responsabilité. Votre couverture obligatoire de prestations d'accident est accessible par ce processus. C'est une composante fondamentale du cadre d'assurance automobile de la province.
Sources et lectures complémentaires
- Compare Cheap Insurance Quotes in Canada ratehub.ca
- Car Insurance Ontario, Free Online Auto Insurance Quote rbcinsurance.com
- Ontario Car Insurance Quotes Online allstate.ca
- Intact Insurance: Canada's Largest P&C Insurer | Car & Home ... intact.ca
- Best Car Insurance Companies in Ontario 2025 mitchinsurance.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.