Déterminer la meilleure assurance en Ontario dépend des besoins individuels, mais le marché est desservi par de nombreux fournisseurs, dont le plus grand assureur de dommages au Canada. La loi ontarienne impose des protections d'assurance automobile spécifiques à tous les conducteurs, tandis que les protections facultatives et la combinaison de polices peuvent offrir une protection supplémentaire et des économies potentielles. Les consommateurs peuvent comparer les tarifs et les services de nombreuses compagnies pour trouver une police qui correspond à leur situation. Comprendre les exigences obligatoires et les options disponibles est essentiel pour prendre une décision éclairée en matière d'assurance.
Protections d'assurance automobile obligatoires en Ontario
La loi ontarienne exige que tous les conducteurs détiennent une police d'assurance automobile standard avec des protections obligatoires spécifiques. Ce système sans égard à la responsabilité signifie qu'après un accident, vous faites votre réclamation auprès de votre propre compagnie d'assurance, peu importe qui a causé la collision. Les protections obligatoires sont conçues pour offrir une protection financière après un accident sur n'importe quelle route ontarienne, des autoroutes comme la 401 aux rues des villes comme Toronto, Mississauga ou Ottawa. Ces protections de base garantissent que les conducteurs ne sont pas laissés à payer des coûts substantiels de leur poche pour des blessures ou des dommages résultant d'une collision. Les composantes obligatoires comprennent la protection Responsabilité civile, la protection Prestations d'accident, la protection Indemnisation directe - Dommages aux biens et la protection Automobile non assuré.
La protection Responsabilité civile vous protège financièrement si vous êtes légalement responsable de blesser quelqu'un ou d'endommager les biens d'autrui pendant que vous conduisez. La protection Prestations d'accident offre un soutien financier pour les traitements médicaux, la réadaptation et les soins d'assistance si vous êtes blessé dans un accident de voiture. La protection Indemnisation directe - Dommages aux biens réparera ou remplacera votre véhicule et son contenu si vous êtes impliqué dans une collision et que vous n'êtes pas responsable. La protection Automobile non assuré aide à payer les coûts de réparation si un conducteur non assuré est responsable et fournit des prestations si vous ou votre famille êtes blessés ou tués par un conducteur non assuré. Ces éléments obligatoires constituent la base de chaque police d'assurance automobile vendue dans la province.
Protections et options d'assurance facultatives
Au-delà des protections obligatoires, les conducteurs ontariens peuvent acheter une gamme de protections d'assurance automobile facultatives pour une protection accrue. Ces options offrent une flexibilité supplémentaire, que vous conduisiez dans des villes achalandées comme Hamilton ou dans des régions plus rurales du Nord de l'Ontario. Un domaine important pour les protections facultatives est celui des Prestations d'accident, où les prestations médicales, de réadaptation et de soins d'assistance standard sont obligatoires, mais vous pouvez choisir d'augmenter ces niveaux de prestations. De plus, dans le cadre de changements récents, certaines protections autrefois obligatoires sont devenues facultatives, permettant aux conducteurs d'adapter leurs polices plus étroitement à leurs besoins personnels et à leur budget.
Plusieurs protections sont maintenant facultatives, ce qui signifie que vous pouvez choisir de les inclure ou de les exclure selon ce qui convient à votre situation. Ces protections facultatives comprennent les prestations de remplacement du revenu, les prestations pour non-gagnant, les prestations pour aidant naturel, l'indemnisation pour les frais d'éducation perdus et la protection pour les dépenses d'entretien ménager et d'entretien de la maison. D'autres protections facultatives peuvent inclure la protection des effets personnels à l'intérieur du véhicule, les frais funéraires et les prestations de décès. D'autres options facultatives populaires incluent la protection Collision et Tous risques pour votre propre véhicule, qui ne sont pas exigées par la loi mais sont souvent requises par les sociétés de financement automobile. Les avenants comme l'oubli de sinistre, qui empêche un sinistre pardonnable d'affecter votre prime au renouvellement, et les franchises disparaissantes, qui réduisent votre franchise pour chaque année sans sinistre, sont également disponibles auprès de certains fournisseurs.
Principales compagnies d'assurance opérant en Ontario
Le marché de l'assurance ontarien présente un mélange de grands assureurs nationaux, de fournisseurs régionaux et de compagnies en ligne seulement. Intact Assurance est le plus grand assureur de dommages au Canada, protégeant un Canadien sur quatre grâce à un réseau de plus de 6 000 bureaux de courtage. D'autres grands fournisseurs nationaux incluent Aviva Canada, Allstate et The Co-Operators, qui ont obtenu la plus haute satisfaction client globale en Ontario dans l'étude de satisfaction de l'assurance automobile canadienne J.D. Power 2019. Des compagnies comme Belairdirect opèrent exclusivement en ligne, tandis que CAA Assurance, qui se classe bien pour la confiance et la valeur, offre de l'assurance par l'intermédiaire de courtiers en Ontario sans exiger d'adhésion automobile.
- Intact Assurance : Plus grand assureur de dommages au Canada.
- Aviva Canada : Important fournisseur national.
- Allstate : Offre des rabais pour combinaison de polices et de la télémétrie.
- The Co-Operators : Meilleure cote de satisfaction client en Ontario (2019).
- CAA Assurance : Meilleur assureur pour la confiance et la valeur, disponible via des courtiers.
- Belairdirect : La plus grande compagnie d'assurance en ligne du Canada.
- The Personal : Meilleure cote au Québec dans l'étude de 2019.
- Economical Assurance : Reconnue pour des tarifs raisonnables.
De nombreuses compagnies se spécialisent dans des créneaux particuliers. Par exemple, certains fournisseurs sont connus pour offrir des tarifs concurrentiels aux conducteurs ayant des contraventions ou peu d'accidents, tandis que d'autres se concentrent sur les conducteurs à risque élevé, l'assurance moto ou la protection pour voitures de collection. Gore Mutual met l'accent sur le bien social, tandis que des compagnies comme Chubb sont des experts reconnus en assurance commerciale pour diverses industries. Il est important de noter que si les compagnies vendent des polices standard similaires, elles diffèrent dans la façon dont elles calculent les primes et offrent le service à la clientèle.
Moyens d'économiser sur les primes d'assurance
Il existe plusieurs stratégies que les conducteurs ontariens peuvent utiliser pour potentiellement réduire leurs coûts d'assurance. L'une des méthodes les plus courantes et efficaces est de combiner plusieurs polices, comme l'assurance habitation et automobile, avec le même fournisseur. Par exemple, Allstate annonce qu'en combinant l'assurance auto et habitation, on peut économiser jusqu'à 2 168 $, tandis que l'économie moyenne nationale pour la combinaison est de 1 172 $. Une autre méthode est de participer à des programmes de télémétrie ou d'assurance basée sur l'utilisation, qui surveillent les habitudes de conduite et peuvent récompenser la conduite sécuritaire avec des rabais. Le programme Drivewise d'Allstate, par exemple, récompense la conduite sécuritaire avec des économies allant jusqu'à 30 % basées sur le freinage en douceur, les vitesses sécuritaires et la conduite pendant les périodes à faible risque, et contrairement à certains programmes, il n'utilisera pas les données de conduite pour augmenter votre prime.
Maintenir un dossier de conduite exempt de condamnations et de sinistres où vous êtes responsable est un moyen fondamental de garder les primes plus basses. De nombreux assureurs offrent des rabais pour les années sans sinistre, et certains ont des avenants comme les franchises disparaissantes qui réduisent le montant de votre franchise pour chaque année consécutive sans sinistre. L'installation d'appareils antivol approuvés dans votre véhicule peut également entraîner des rabais, surtout dans les zones où les taux de vol sont plus élevés. De plus, opter pour des franchises plus élevées sur les protections facultatives comme la collision et tous risques peut réduire votre prime, bien que cela signifie payer plus de votre poche en cas de sinistre. Il est conseillé de comparer les soumissions de plusieurs compagnies, car les primes peuvent varier considérablement en fonction des formules d'évaluation des risques propres à chaque assureur.
Comparer les assureurs : prix et service à la clientèle
Lors de la recherche d'assurance en Ontario, les consommateurs pèsent souvent le prix par rapport à la qualité perçue du service à la clientèle. Les sites de comparaison tiers comme LowestRates.ca permettent aux Canadiens de comparer gratuitement les tarifs de plus de 50 des principaux fournisseurs du Canada. Les données internes de tels services peuvent montrer quelles compagnies offrent actuellement les prix moyens les plus bas, bien que les détails uniques d'un individu détermineront sa soumission réelle. L'étude J.D. Power 2019, qui pondérait des facteurs comme l'offre de produits, le prix, la facturation et les interactions hors sinistre, a révélé que The Co-Operators avait la plus haute satisfaction client en Ontario. Cependant, une cote de satisfaction plus élevée n'équivaut pas toujours à une prime plus élevée.
| Facteur | Considération |
|---|---|
| Comparaison de prix | Utilisez des outils de comparaison en ligne pour obtenir plusieurs soumissions. |
| Satisfaction client | L'étude J.D. Power 2019 a classé The Co-Operators premier en Ontario. |
| Critiques en ligne | Peuvent être biaisées vers les expériences négatives. À utiliser avec prudence. |
| Processus de sinistre | Tenez compte de la réputation de l'assureur pour le traitement efficace des sinistres. |
| Rabais et programmes | Évaluez les économies disponibles comme la combinaison ou la télémétrie. |
| Spécialisation | Certains assureurs s'adressent aux conducteurs à risque élevé ou aux véhicules de niche. |
Une analyse a comparé les assureurs les mieux cotés pour le service à la clientèle à ceux légèrement moins bien cotés. Elle a révélé que dans chaque région étudiée par J.D. Power, sauf l'Ontario, la compagnie classée deuxième ou troisième offrait un rabais significatif sur les primes par rapport à l'assureur le mieux coté. Cela suggère que les consommateurs pourraient ne pas avoir à payer une prime substantielle pour un service à la clientèle de premier ordre. Il est important de rechercher les assureurs par plusieurs canaux. Les critiques en ligne sur des plateformes comme Google peuvent être biaisées par des clients exprimant leur frustration face à des expériences négatives. Des situations comme des refus de sinistre ou des retards de réparation peuvent ne pas être propres à une compagnie spécifique.
Étapes pour obtenir une assurance en Ontario
L'obtention d'une assurance automobile en Ontario implique une série d'étapes claires, en commençant par comprendre les exigences de protection obligatoires. La première étape est de rassembler les informations nécessaires, qui comprennent généralement votre numéro de permis de conduire, le numéro d'identification du véhicule (NIV), des détails sur tout conducteur qui utilisera le véhicule et votre historique de conduite. Avec ces informations en main, vous pouvez commencer à comparer les soumissions. Cela peut se faire en contactant directement des courtiers d'assurance, en visitant les sites Web des compagnies individuelles ou en utilisant un service de comparaison de tarifs en ligne qui fournit des soumissions de plusieurs fournisseurs simultanément.
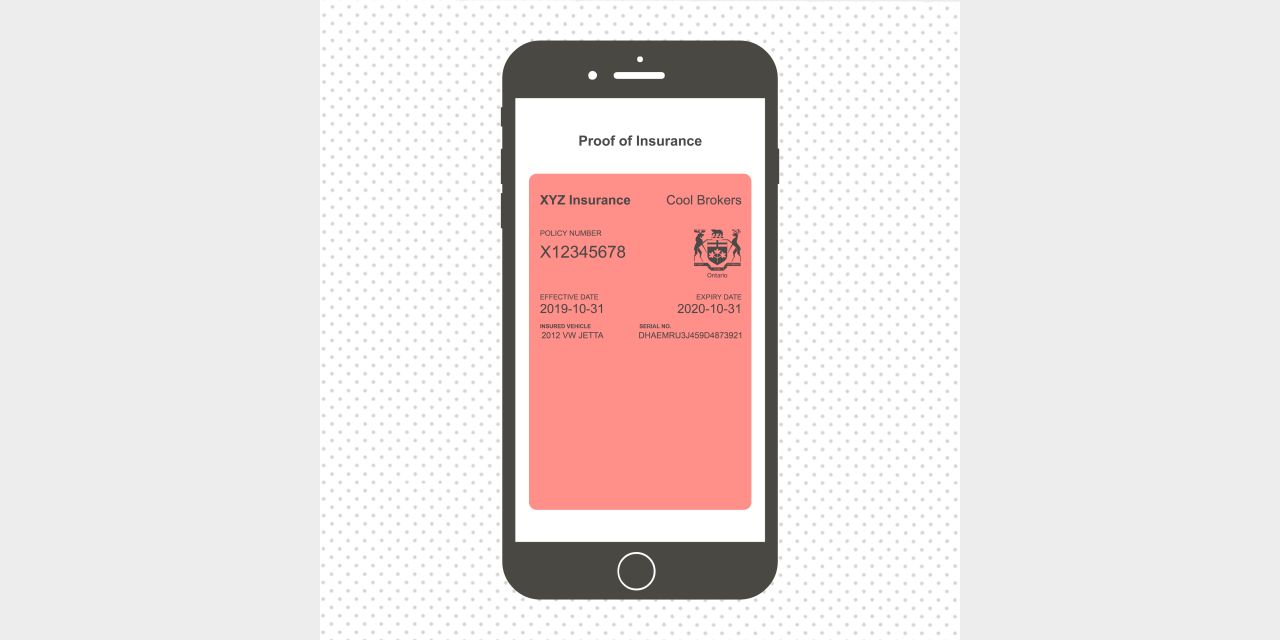
Après avoir reçu les soumissions, l'étape suivante est d'examiner attentivement les détails de la protection, les limites, les franchises et toute exclusion dans les polices offertes. Il est crucial de s'assurer que la soumission inclut toutes les protections obligatoires de l'Ontario et de comprendre quelles protections facultatives sont incluses ou disponibles pour être ajoutées. Une fois que vous avez sélectionné un fournisseur, vous compléterez une demande, ce qui peut impliquer une inscription à un programme de télémétrie si vous optez pour un programme d'assurance basée sur l'utilisation. Après l'approbation de la demande et le paiement de la prime initiale, vous recevrez vos documents de police d'assurance et une carte d'assurance rose, qui sert de preuve d'assurance et doit être conservée dans votre véhicule en tout temps. Enfin, soyez conscient des dates de renouvellement de votre police et révisez votre protection annuellement pour vous assurer qu'elle répond toujours à vos besoins, car les circonstances et les offres d'assurance peuvent changer.
Erreurs courantes à éviter
Plusieurs erreurs courantes peuvent conduire à une protection inadéquate ou à des coûts plus élevés lors de l'achat d'assurance en Ontario. Une erreur majeure est de se concentrer uniquement sur la recherche de la prime la plus basse sans comprendre les détails de la protection, ce qui peut entraîner une sous-assurance. Une autre erreur est de ne pas divulguer des informations pertinentes à l'assureur, comme des contraventions, des accidents ou l'utilisation du véhicule, car cela peut conduire à un refus de sinistre ou à l'annulation de la police. Laisser votre assurance expirer, même pour une courte période, est une erreur grave car conduire sans assurance est illégal en Ontario et peut entraîner des amendes, la suspension du permis et des primes futures significativement plus élevées. De nombreux conducteurs négligent également les économies potentielles des rabais auxquels ils pourraient avoir droit, comme la combinaison de l'assurance habitation et auto, l'installation d'appareils antivol ou l'inscription à un programme de télémétrie.
Ne pas réviser votre police au moment du renouvellement est une autre omission courante. Vos besoins peuvent avoir changé, et vous pourriez être admissible à de nouveaux rabais ou pourriez bénéficier d'un ajustement de votre protection. Supposer que toutes les compagnies d'assurance sont essentiellement les mêmes est une erreur, car elles diffèrent en matière de service à la clientèle, de traitement des sinistres et de calcul des primes, ce qui rend important de magasiner. Enfin, mal comprendre le système d'assurance sans égard à la responsabilité peut mener à de la frustration. Savoir que vous devez toujours traiter avec votre propre assureur après un accident, peu importe la responsabilité, établit des attentes correctes pour le processus de sinistre. Cette compréhension aide à prévenir la confusion lors du traitement des procédures post-accident exigées par la loi ontarienne.
Questions fréquentes
Quelle est la meilleure compagnie d'assurance automobile en Ontario ?
Il n'y a pas une seule meilleure compagnie pour tout le monde, car le meilleur assureur dépend de facteurs individuels comme le dossier de conduite, le type de véhicule et l'emplacement. L'étude de satisfaction de l'assurance automobile canadienne J.D. Power 2019 a révélé que The Co-Operators avait la plus haute satisfaction client globale en Ontario. Cependant, d'autres grands fournisseurs comme Intact Assurance, Aviva Canada, Allstate et CAA Assurance desservent également le marché, CAA se classant bien pour la confiance et la valeur. Il est recommandé de comparer les soumissions de plusieurs compagnies pour trouver la meilleure correspondance à votre situation spécifique.
Quelle assurance automobile est obligatoire en Ontario ?
La loi ontarienne impose quatre protections de base dans chaque police d'assurance automobile. La protection Responsabilité civile vous protège si vous êtes responsable de blesser quelqu'un ou d'endommager des biens. La protection Prestations d'accident offre un soutien pour les coûts médicaux et de réadaptation si vous êtes blessé. La protection Indemnisation directe - Dommages aux biens répare ou remplace votre véhicule si vous n'êtes pas responsable dans une collision. La protection Automobile non assuré vous protège contre les conducteurs sans assurance. Ces composantes obligatoires assurent une protection financière de base sous le système d'assurance sans égard à la responsabilité de l'Ontario.
Comment puis-je obtenir une assurance automobile moins chère en Ontario ?
Plusieurs stratégies peuvent aider à réduire les primes. Combiner votre assurance automobile avec votre assurance habitation auprès du même fournisseur peut entraîner des économies significatives, avec une économie moyenne nationale de 1 172 $. S'inscrire à un programme de télémétrie comme Drivewise d'Allstate peut récompenser les habitudes de conduite sécuritaire avec des rabais. Maintenir un dossier de conduite exempt de condamnations, opter pour des franchises plus élevées sur les protections facultatives et installer des appareils antivol approuvés peuvent également réduire les coûts. Plus important encore, comparez les soumissions de plusieurs assureurs, car les calculs de primes varient entre les compagnies.
Qu'est-ce que l'assurance sans égard à la responsabilité en Ontario ?
L'Ontario fonctionne sous un système d'assurance automobile sans égard à la responsabilité. Cela signifie qu'après un accident de voiture, peu importe qui l'a causé, vous faites votre réclamation pour les Prestations d'accident et la réparation du véhicule auprès de votre propre compagnie d'assurance. Vous ne traitez généralement pas directement avec l'assureur de l'autre conducteur pour ces protections. Le système est conçu pour rationaliser les sinistres et assurer un accès rapide aux prestations sans nécessiter une détermination de la responsabilité, bien que la responsabilité soit toujours évaluée à d'autres fins comme les ajustements de prime.
Quelles protections d'assurance automobile facultatives sont disponibles ?
De nombreuses protections facultatives vous permettent de personnaliser votre police. Vous pouvez choisir d'augmenter vos Prestations d'accident standard pour les soins médicaux, la réadaptation et les soins d'assistance. Les prestations facultatives de remplacement du revenu, pour aidant naturel et d'entretien ménager sont également disponibles. La protection pour les dommages par collision à votre propre véhicule, la protection Tous risques pour des périls comme le vol ou l'incendie, et les avenants comme l'oubli de sinistre ou les franchises disparaissantes sont des ajouts facultatifs courants. Certaines protections, comme certaines prestations de décès ou frais funéraires, sont également devenues facultatives selon les changements récents.
Devrais-je combiner mon assurance habitation et auto ?
Combiner l'assurance habitation et automobile avec le même fournisseur est un moyen largement recommandé d'économiser de l'argent. Les assureurs offrent typiquement un rabais pour police multiple, qui peut être substantiel. Par exemple, Allstate annonce des économies allant jusqu'à 2 168 $ lors de la combinaison des polices auto et habitation. L'économie moyenne nationale par combinaison est de 1 172 $. Au-delà des économies de coûts, la combinaison peut simplifier la gestion de votre assurance en ayant un seul point de contact pour les deux polices et potentiellement rationaliser le processus de sinistre si les deux propriétés sont affectées par le même événement.
Sources et lectures complémentaires
- Intact Insurance: Canada's Largest P&C Insurer | Car & Home ... intact.ca
- Ontario Car Insurance Quotes Online allstate.ca
- The Best Car Insurance Companies in Canada ratehub.ca
- List of Best Insurance Companies in Ontario & Reviews mitchinsurance.com
- Car Insurance Ontario, Free Online Auto Insurance Quote rbcinsurance.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.