En Ontario, la meilleure compagnie d'assurance automobile dépend des circonstances individuelles, car différents assureurs excellent dans des domaines comme le prix, le service à la clientèle et les protections spécialisées. Les grands assureurs comme Intact, Aviva et CAA desservent le marché standard, tandis que des compagnies comme Jevco et Coachman se spécialisent auprès des conducteurs à risque élevé. Évaluer les assureurs implique de considérer des facteurs comme la taille de l'entreprise, les cotes de satisfaction de la clientèle et les offres de polices spécifiques pour trouver celle qui convient à votre profil de conducteur et à votre véhicule. Comprendre la couverture obligatoire exigée par la loi et les protections facultatives disponibles est également essentiel pour faire un choix éclairé.
Comment évaluer une compagnie d'assurance automobile en Ontario
Déterminer la meilleure compagnie d'assurance automobile nécessite d'examiner plusieurs facteurs au-delà du simple devis de prime. La taille d'un assureur peut indiquer sa stabilité financière et ses ressources pour payer les réclamations, les grandes entreprises comme Intact ayant des réseaux de courtiers étendus et protégeant un Canadien sur quatre. Les sondages de satisfaction client, comme l'étude de satisfaction de l'assurance automobile canadienne J.D. Power, fournissent une mesure de la qualité du service, The Co-Operators ayant obtenu la meilleure cote en Ontario dans l'enquête de 2019. Les avis en ligne peuvent offrir des perspectives, mais sont souvent biaisés vers les expériences négatives et peuvent refléter des frustrations courantes de l'industrie plutôt que des échecs propres à une compagnie, comme on le voit avec les critiques sévères d'Intact et d'Aviva. Une approche plus équilibrée implique de considérer l'offre de produits d'une entreprise, sa réputation en matière de service de réclamation et sa stabilité tarifaire, qui fait référence à la prévisibilité et à la constance des augmentations de prime dans le temps.
Les compagnies d'assurance ont différents appétits pour le risque, ciblant des profils de conducteurs spécifiques. Un fournisseur qui offre d'excellents tarifs à un conducteur âgé au dossier vierge peut ne pas être la meilleure option pour un jeune conducteur ou quelqu'un avec un véhicule modifié. C'est pourquoi travailler avec un courtier d'assurance peut être avantageux, car il peut évaluer votre situation unique et vous jumeler à un assureur dont le marché cible correspond à votre profil. Les courtiers ont accès à plusieurs compagnies d'assurance et peuvent obtenir des soumissions des marchés standard, spécialisé et à risque élevé pour trouver une couverture appropriée. Le meilleur assureur pour vous équilibre efficacement un prix abordable avec les protections spécifiques et les normes de service dont vous avez besoin, ce qui n'est pas toujours la compagnie au coût le plus bas.
Les données et les prix de tiers peuvent également éclairer une évaluation. L'étude de l'entreprise d'analyse des consommateurs J.D. Power accorde plus de poids à l'offre de produits, au prix, à la facturation et aux interactions hors réclamation qu'au processus de réclamation. CAA Insurance Company s'est classée au premier rang pendant trois ans selon des critères incluant la fiabilité et le meilleur produit et valeur. MyChoice utilise un modèle de notation propriétaire avec sept critères, dont le prix, la couverture disponible, le service à la clientèle et aux réclamations, la stabilité tarifaire, les rabais et la reconnaissance de l'industrie, pour évaluer les compagnies. Ces évaluations externes, combinées à une soumission personnalisée, aident à dresser un portrait complet de la performance d'un assureur.
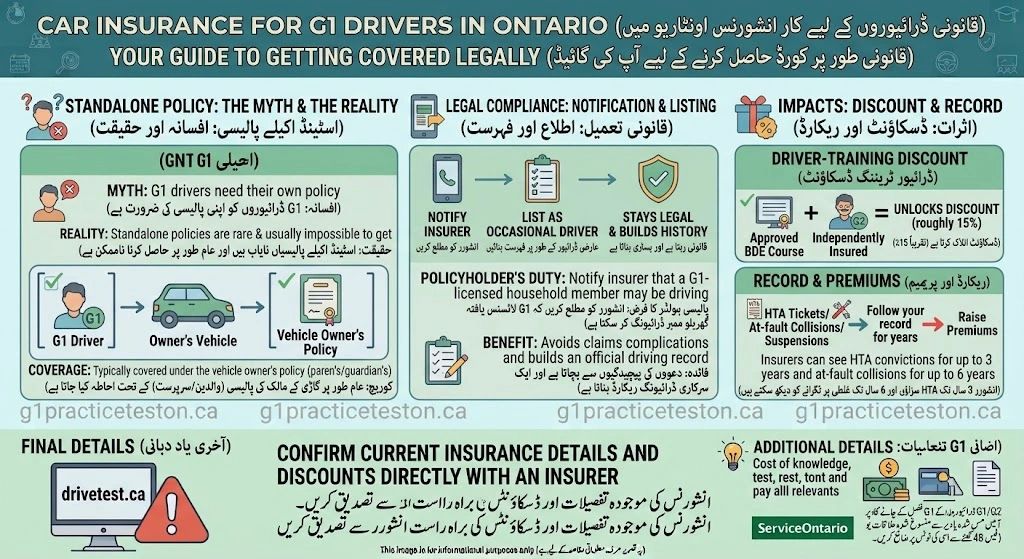
Principaux assureurs et segments de marché
Le marché de l'assurance automobile en Ontario est segmenté en fournisseurs standard, spécialisés et à risque élevé, chacun desservant des besoins différents. Les compagnies du marché standard assurent les conducteurs ayant un dossier typique, des véhicules courants utilisés pour le plaisir ou les déplacements, et pas plus de trois accidents ou contraventions responsables. Ce segment comprend plusieurs des plus grands assureurs les plus connus, comme Intact, Aviva Canada, CAA Insurance Company, Travelers, Wawanesa, Pembridge, SGI Canada, Commonwell Mutual et Zenith Insurance. Ces compagnies offrent souvent aussi une assurance habitation, permettant des économies potentielles en regroupant les polices d'habitation et d'auto. Une analyse de 2025 portant sur plus de 4 000 nouvelles polices a montré que CAA était le premier choix global, sélectionné par 18 % des conducteurs, tandis qu'Aviva était le plus populaire chez les conducteurs de moins de 40 ans, choisi par 13 % de cette tranche d'âge.
Les compagnies d'assurance spécialisées se concentrent sur des niches hors du marché standard. Pour les propriétaires de voitures de collection ou classiques, des entreprises comme Hagerty offrent une couverture pour des polices à valeur convenue et une conduite limitée, adaptée aux véhicules qui ne sont pas utilisés quotidiennement. Le marché de l'assurance automobile à risque élevé dessert les conducteurs qui ne se qualifient pas pour une couverture standard en raison d'un mauvais dossier de conduite, de multiples condamnations ou d'un véhicule non standard, comme une voiture à conduite à droite ou fortement modifiée. Les assureurs spécialisés dans ce domaine incluent Coachman, Echelon, Jevco, Pafco et la Facility Association, qui est un fournisseur de dernier recours. Les assureurs à risque élevé n'offrent généralement que de l'assurance automobile, donc le regroupement avec une assurance habitation n'est habituellement pas une option, bien qu'un courtier puisse placer les polices auprès de différentes compagnies par le même cabinet pour maintenir un seul point de contact.
Chaque segment de marché a des caractéristiques distinctes. Les assureurs du marché standard ont généralement des gammes de produits plus larges, incluant l'assurance habitation, et peuvent offrir plus de rabais. Les assureurs spécialisés fournissent une expertise et une couverture sur mesure pour des actifs uniques. Les assureurs à risque élevé se concentrent exclusivement sur la couverture automobile pour les conducteurs refusés ailleurs, souvent à des niveaux de prime plus élevés. Comprendre dans quel segment vous vous situez est la première étape pour réduire la liste des compagnies potentielles. Un conducteur au dossier vierge avec un véhicule courant aura accès à tous les assureurs du marché standard, tandis qu'une personne avec une condamnation pour conduite avec facultés affaiblies ou un véhicule au titre de récupération devra se concentrer sur le marché à risque élevé.
Comparaisons de prix et analyse de la satisfaction client
La relation entre le prix et la satisfaction client est complexe, car une prime plus élevée ne garantit pas toujours un meilleur service. Une analyse de Ratehub.ca utilisant le profil d'une conductrice fictive de 41 ans nommée Jennifer, avec un dossier vierge, un Toyota RAV4 2020 et 20 000 km de conduite annuelle, a révélé que dans la plupart des régions, le deuxième ou troisième assureur le mieux coté pour la satisfaction offrait un rabais significatif par rapport à la compagnie en tête. Cela crée un indice prix-satisfaction où les consommateurs peuvent évaluer la valeur de chaque point de satisfaction client par dollar dépensé, calculé comme la cote de satisfaction client divisée par le devis multiplié par 100. En Ontario, The Co-Operators a obtenu la cote de satisfaction client la plus élevée dans l'étude J.D. Power 2019, mais d'autres assureurs bien cotés peuvent offrir des primes plus compétitives pour des profils individuels, ce qui signifie que la meilleure valeur n'est pas toujours le premier de classe.
Les primes d'assurance sont hautement personnalisées, donc la compagnie la moins chère varie d'un conducteur à l'autre selon l'emplacement, le véhicule, l'historique de conduite et les choix de couverture. Les outils de comparaison en ligne de plateformes comme rates.ca, Ratehub.ca, LowestRates.ca et MyChoice permettent aux conducteurs d'entrer leurs détails et de recevoir rapidement plusieurs soumissions de plus de 50 fournisseurs d'assurance canadiens. Il est important de noter que les assureurs déposent régulièrement des demandes de changement de tarif auprès de l'Autorité de réglementation des services financiers de l'Ontario. Pour 2026, plusieurs compagnies, dont The Personal, Co-operators, Aviva General, Allstate, Pembridge et Economical, ont des dépôts approuvés par l'ARFSO qui incluent des baisses de tarifs, ce qui peut influencer quel fournisseur offre le meilleur prix une année donnée. Ces changements de tarifs approuvés signifient que le leader du marché en matière d'abordabilité peut changer annuellement.
Les jeunes conducteurs paient souvent plus du double de ce que paient les conducteurs âgés pour l'assurance automobile, ce qui rend la recherche du meilleur tarif particulièrement cruciale pour cette tranche d'âge. La prime moyenne est grandement influencée par l'âge des conducteurs sur la police. Lors de la comparaison des soumissions, il est essentiel de s'assurer que les niveaux de couverture sont identiques, car un devis plus bas pourrait refléter des limites de responsabilité réduites ou la suppression d'importantes protections facultatives. Un bon courtier aidera à trouver la meilleure adéquation en termes de couverture, de besoins de protection, de cotes et de service, pas seulement le prix le plus bas. L'objectif est de trouver une couverture abordable qui équilibre le prix avec une protection adéquate pour vos risques et actifs spécifiques.
Rabais et programmes d'assurance spécialisés
De nombreux assureurs offrent des rabais et des programmes spécialisés qui peuvent réduire les primes ou fournir des avantages supplémentaires. Les rabais courants incluent ceux pour le regroupement des polices d'auto et d'habitation, l'appartenance à une organisation comme la CAA, ou un dossier de conduite vierge. Les programmes d'assurance basée sur l'utilisation, qui utilisent la télématique pour surveiller les habitudes de conduite, peuvent aussi mener à des économies pour les conducteurs à faible kilométrage ou prudents. Des exemples de ces programmes incluent Automerit de Belairdirect, Drivewise d'Allstate, Journey d'Aviva et Ajusto de Desjardins. Certaines compagnies, comme Wawanesa et Gore Mutual, offrent des programmes de récompenses basés sur la télématique qui fournissent des cartes-cadeaux et d'autres incitatifs au lieu de rabais directs sur la prime. PC Insurance permet aux assurés de cumuler des points PC Optimum par son programme d'assurance, ajoutant une composante de fidélité.
- Regroupement et rabais multipolices : Disponibles auprès de compagnies comme Co-operators, Desjardins et Belairdirect.
- Économies pour étudiants et jeunes conducteurs : Offertes par Desjardins, qui inclut le programme Ajusto.
- Rabais pour véhicules verts : Desjardins offre un rabais pour les véhicules écologiques, tandis qu'Aviva a des offres spécifiques pour les véhicules électriques, incluant le programme InsureMyTesla.
- Couverture pour la conduite de type covoiturage rémunéré : Economical fournit l'assurance pour les conducteurs d'Uber en Ontario, et Aviva offre une couverture pour les conducteurs de Lyft. Co-operators et Belairdirect peuvent aussi offrir des options de covoiturage rémunéré.
- Comparaison par courtage : Des cabinets de courtage comme Billyard Insurance Group ou Surex peuvent aider les nouveaux conducteurs à comparer plusieurs assureurs à la fois pour trouver des rabais.
- Spécialistes du risque élevé : Jevco et Coachman sont orientés vers les conducteurs à risque plus élevé et sont généralement accessibles par l'entremise de courtiers.
Pour les conducteurs ayant des besoins spécifiques, comme ceux qui conduisent pour une entreprise de covoiturage rémunéré ou qui possèdent un véhicule électrique, identifier un assureur avec des programmes pertinents est une partie clé du processus de sélection. Ces offres spécialisées signifient que le meilleur assureur pour un conducteur peut ne pas convenir à un autre, renforçant le besoin de comparaisons personnalisées. Un conducteur qui parcourt peu de kilomètres annuellement peut bénéficier significativement d'un programme d'assurance basée sur l'utilisation, tandis qu'une famille avec plusieurs voitures et une maison pourrait trouver les plus grandes économies dans un rabais de regroupement. Explorer tous les rabais disponibles pour lesquels vous êtes admissible est une étape pratique pour réduire vos coûts d'assurance globaux.
Le rôle des courtiers par rapport à l'achat direct
Les conducteurs ontariens peuvent acheter une assurance directement auprès d'une compagnie ou par l'entremise d'un courtier d'assurance indépendant. Les deux canaux ont des avantages distincts. Acheter directement auprès de compagnies comme Belairdirect ou TD Insurance peut être simple si vous savez exactement la couverture que vous voulez et préférez gérer votre police de manière indépendante. Les assureurs directs contrôlent leur propre souscription et tarification, et interagissent avec les clients sans intermédiaire. Des compagnies comme Intact offrent des soumissions en ligne pour la propriété et la responsabilité et ont des applications mobiles pour gérer les polices et soumettre des réclamations. Le modèle direct peut être efficace pour les conducteurs ayant des profils standard qui sont à l'aise avec les outils numériques et ne nécessitent pas de conseils approfondis.
En revanche, les courtiers d'assurance, comme ceux de Billyard Insurance Group ou de Surex, agissent comme intermédiaires qui magasinent le marché pour vous. Ils ont des relations avec plusieurs compagnies d'assurance, incluant les marchés standard, spécialisé et à risque élevé, ce qui leur permet de comparer un large éventail de soumissions et de couvertures de partenaires comme Aviva, Intact, Economical, Travelers et Wawanesa. Les courtiers peuvent fournir des conseils et vous aider à comprendre les détails complexes d'une police, et ils assistent souvent tout au long du processus de réclamation. Ils sont payés par une commission de la compagnie d'assurance, et non directement par le client. Le service d'un courtier est particulièrement précieux pour les conducteurs ayant des situations non standard, ceux cherchant le meilleur tarif possible par une large comparaison, ou quiconque veut qu'un professionnel s'occupe des subtilités du placement d'assurance.
Il n'y a pas d'option universellement meilleure entre utiliser un courtier ou acheter directement. Le meilleur choix dépend de votre niveau de confort, de la complexité de vos besoins d'assurance et de votre désir d'un service personnalisé. Pour les conducteurs ayant des profils non standard ou ceux qui veulent comparer plusieurs options efficacement, un courtier peut faire gagner du temps et potentiellement trouver de meilleures adéquations de couverture. Les courtiers ne déposent pas eux-mêmes les tarifs, donc leur valeur réside dans l'accès au marché et le service plutôt que dans l'influence sur les prix. En fin de compte, que vous choisissiez un courtier ou un assureur direct, l'objectif est d'obtenir une couverture appropriée d'une compagnie réputée à un prix compétitif, avec un modèle de service qui correspond à vos préférences.
Couverture obligatoire et facultative en Ontario
Toutes les polices d'assurance automobile en Ontario doivent inclure un ensemble standard de couvertures obligatoires tel que défini par la loi provinciale. La couverture de responsabilité civile est requise pour vous protéger si vous êtes légalement responsable de blesser quelqu'un ou d'endommager sa propriété, avec des limites minimales fixées par règlement. Toutes les polices doivent aussi inclure une couverture des prestations d'accident, qui fournit des prestations médicales, de réadaptation, de soins d'attendant et de remplacement de revenu si vous êtes blessé dans un accident automobile, peu importe qui est responsable. La couverture de dommages matériels par indemnisation directe est un autre élément obligatoire qui couvre les dommages à votre véhicule et à son contenu lorsqu'un autre conducteur est responsable et assuré, et elle ne peut être retirée qu'à la demande de l'assuré. La couverture pour automobile non assurée est également obligatoire, vous protégeant si vous êtes blessé ou si votre véhicule est endommagé par un conducteur non assuré identifié ou un conducteur qui prend la fuite.
Au-delà de ces éléments obligatoires, les conducteurs peuvent acheter de nombreuses couvertures facultatives pour améliorer leur protection. Les ajouts facultatifs courants incluent la couverture collision, qui paie pour les dommages à votre véhicule suite à un accident peu importe la responsabilité, et la couverture tous risques, qui protège contre les périls autres que la collision comme le vol, l'incendie, le vandalisme ou les objets qui tombent. Les conducteurs peuvent aussi augmenter leurs limites de responsabilité civile au-delà du minimum, acheter des avenants pour la perte d'usage ou la couverture de location de voiture, ajouter une couverture des périls désignés, ou opter pour des prestations d'accident accrues. Certains assureurs offrent des garanties à vie sur les réparations effectuées par leur réseau de fournisseurs approuvés, ce qui est un avantage facultatif. Comprendre la différence entre les couvertures obligatoires et facultatives est essentiel pour construire une police qui offre une protection financière adéquate sans coût inutile.
Le cadre de couverture obligatoire assure une protection de base pour tous les conducteurs sur la route. Les prestations d'accident, par exemple, fournissent un soutien financier pour le traitement médical et la réadaptation peu importe la responsabilité, ce qui est une caractéristique clé du système d'assurance sans égard à la responsabilité de l'Ontario. L'indemnisation directe pour les dommages matériels rationalise le processus lorsque vous n'êtes pas responsable en vous permettant de réclamer directement auprès de votre propre assureur. Lors de la sélection des couvertures facultatives, considérez des facteurs comme la valeur de votre véhicule, votre capacité financière à absorber une perte et votre tolérance au risque. Un courtier ou un conseiller en assurance peut expliquer les détails de chaque type de couverture et vous aider à décider quelles protections facultatives valent la peine pour votre situation.
Cotes de l'industrie et erreurs courantes des consommateurs
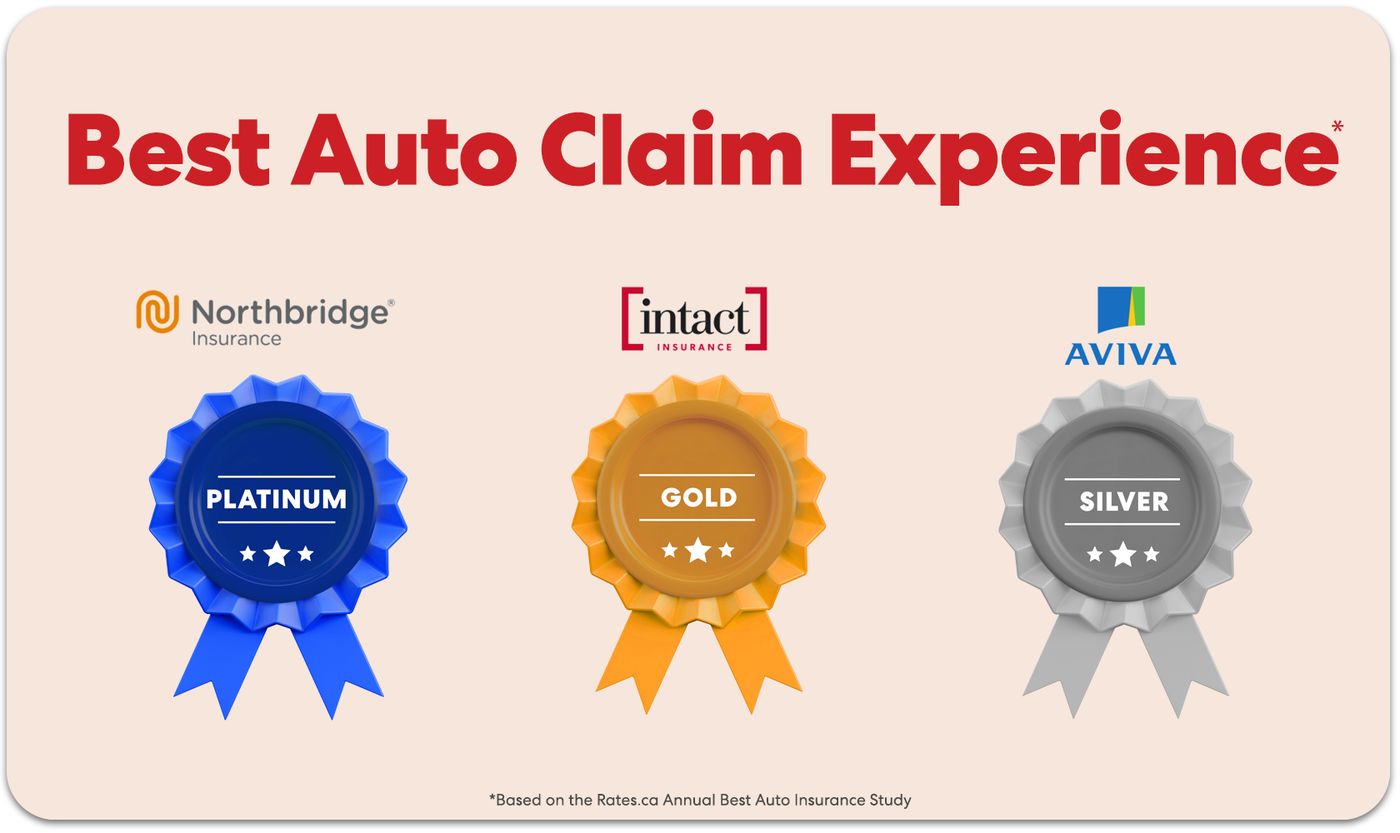
Lorsqu'ils recherchent des compagnies d'assurance automobile, les consommateurs consultent souvent les cotes de l'industrie et les avis en ligne, mais ces sources doivent être interprétées avec soin. L'étude de satisfaction J.D. Power est une évaluation reconnue par un tiers, mais ses données les plus récentes sur l'assurance automobile canadienne datent de 2019. Les avis Google pour les grands assureurs comme Intact et Aviva contiennent de nombreuses plaintes à une étoile, mais celles-ci décrivent souvent des situations courantes dans l'industrie, comme des délais de réparation ou des paiements de franchise, plutôt que des échecs propres à une compagnie. MyChoice considère les prix vérifiables de 2024 à 2026 dans ses évaluations, exigeant un tiers légitime et un récipiendaire identifié. Les classements constants de CAA dans des catégories comme la fiabilité et le meilleur produit et valeur pendant trois ans sont un exemple de dossier de performance vérifiable.
Les erreurs courantes incluent le choix d'une police basée uniquement sur le prix le plus bas sans comparer les détails de couverture, ce qui peut mener à une protection inadéquate. Une autre erreur est de se fier trop lourdement aux avis négatifs en ligne sans comprendre le contexte ou la fréquence des problèmes dénoncés. Les consommateurs négligent parfois aussi de s'informer sur tous les rabais disponibles pour lesquels ils pourraient être admissibles, comme le regroupement, l'appartenance à une association ou les programmes de télématique. Négliger l'importance de la réputation du service de réclamation et de la stabilité financière d'une compagnie est un autre piège, car une prime bon marché a peu de valeur si l'assureur est difficile à joindre pendant une réclamation. C'est aussi une erreur de ne pas magasiner régulièrement, car les appétits pour le risque des assureurs et les tarifs approuvés changent, et la meilleure compagnie pour vous une année peut ne pas l'être l'année suivante.
Pour éviter ces erreurs, utilisez une approche structurée. Comparez les soumissions avec des niveaux de couverture identiques de plusieurs sources, incluant à la fois les assureurs directs et les courtiers. Regardez au-delà du prix vers des facteurs comme la taille de l'entreprise, son historique de stabilité tarifaire et ses domaines de spécialité. Posez des questions spécifiques sur les processus de réclamation, comme les temps de réponse moyens aux appels. Intact, par exemple, répond aux appels de réclamation en 20 secondes. Discutez de votre profil complet avec un courtier pour vous assurer qu'aucun marché approprié n'est négligé. Enfin, révisez votre police et magasinez pour des soumissions périodiquement, surtout lorsque vos circonstances changent ou lorsque des assureurs majeurs déposent de nouvelles demandes de changement de tarif approuvées par l'ARFSO, comme cela s'est produit avec plusieurs compagnies pour 2026.
Questions fréquentes
Quelle compagnie d'assurance automobile offre le meilleur service à la clientèle en Ontario?
Selon l'étude de satisfaction de l'assurance automobile canadienne J.D. Power 2019, The Co-Operators s'est classée au premier rang pour la satisfaction client en Ontario. CAA Insurance Company s'est aussi classée comme le meilleur assureur pendant trois ans selon des critères incluant la fiabilité et le meilleur produit et valeur. Il est important de noter que les expériences de service à la clientèle peuvent varier, et d'autres assureurs bien cotés peuvent aussi fournir un excellent service. Évaluer une compagnie devrait aussi inclure des facteurs comme le traitement des réclamations et la facilité de communication, qui peuvent être glanés auprès des conseils d'un courtier et de multiples sources d'avis.
Comment puis-je obtenir la soumission d'assurance automobile la moins chère en Ontario?
La compagnie d'assurance la moins chère varie pour chaque conducteur selon des facteurs personnels comme l'âge, l'emplacement, le type de véhicule, l'historique de conduite et les choix de couverture. Pour trouver le meilleur tarif, vous devriez comparer les soumissions de plusieurs fournisseurs en utilisant des outils de comparaison en ligne comme rates.ca, Ratehub.ca, LowestRates.ca ou MyChoice, qui peuvent fournir des soumissions de plus de 50 fournisseurs. Profiter des rabais disponibles, comme pour le regroupement de polices, l'utilisation d'un programme de télématique ou l'appartenance à une association comme la CAA, peut aussi aider à réduire votre prime. Travailler avec un courtier peut donner accès à un marché plus large, incluant des assureurs avec des appétits pour le risque spécialisés qui pourraient vous offrir un tarif plus bas.
Quelle est la différence entre l'assurance automobile standard et à risque élevé?
L'assurance du marché standard est pour les conducteurs ayant un dossier de conduite typique et des véhicules courants utilisés pour le plaisir ou les déplacements, généralement avec pas plus de trois accidents ou contraventions responsables. L'assurance automobile à risque élevé est pour les conducteurs qui ne se qualifient pas pour une couverture standard en raison d'un mauvais dossier de conduite, de multiples condamnations, d'un véhicule non standard ou d'autres facteurs. Les assureurs à risque élevé incluent des compagnies comme Jevco, Coachman, Echelon, Pafco et la Facility Association, et les primes sur ce marché sont typiquement plus élevées. Les assureurs à risque élevé n'offrent habituellement que de l'assurance automobile, contrairement à de nombreux assureurs standard qui offrent aussi une assurance habitation.
Devrais-je utiliser un courtier d'assurance ou acheter directement auprès d'une compagnie?
Le choix dépend de vos besoins. Acheter directement auprès d'une compagnie comme Belairdirect ou TD peut être efficace si vous savez quelle couverture vous voulez et préférez une relation directe. Un courtier d'assurance peut magasiner le marché auprès de plusieurs compagnies, fournir des conseils sur la couverture et assister pendant le processus de réclamation, ce qui est bénéfique si vous avez un profil complexe ou voulez comparer plusieurs options. Il n'y a pas d'option intrinsèquement meilleure. Les deux sont des façons valides d'acheter une assurance en Ontario. Le service d'un courtier est gratuit pour vous, car il est rémunéré par la compagnie d'assurance.
Y a-t-il des rabais d'assurance automobile pour les véhicules électriques?
Oui, certains assureurs offrent des rabais ou des programmes spécialisés pour les véhicules électriques et hybrides. Desjardins offre un rabais pour les véhicules verts, et Aviva Canada a des offres spécifiques pour les VÉ, incluant un programme appelé InsureMyTesla pour les propriétaires de Tesla. D'autres assureurs peuvent aussi offrir une couverture et des économies spécifiques aux VÉ, donc il est conseillé de vous renseigner directement auprès des assureurs ou de votre courtier sur les rabais disponibles pour véhicules écologiques lorsque vous magasinez une soumission. Ces programmes reconnaissent les différents profils de risque et coûts de réparation associés aux véhicules électriques.
Quelles compagnies d'assurance offrent une couverture pour le covoiturage rémunéré en Ontario?
La couverture pour le covoiturage rémunéré pour les conducteurs travaillant avec des plateformes comme Uber ou Lyft est offerte par des assureurs spécifiques. Economical fournit l'assurance pour les conducteurs d'Uber en Ontario. Aviva Canada offre une couverture d'assurance pour le covoiturage rémunéré pour les conducteurs travaillant avec Lyft. Selon les circonstances du conducteur, Co-operators et Belairdirect peuvent aussi offrir des options d'assurance pour le covoiturage rémunéré. Si vous conduisez pour un service de covoiturage rémunéré, vous devez en informer votre assureur et obtenir une couverture appropriée, car une police d'assurance automobile personnelle standard ne couvre typiquement pas les activités commerciales de transport rémunéré.
Sources et lectures complémentaires
- Intact Insurance: Canada's Largest P&C Insurer | Car & Home ... intact.ca
- The Best Car Insurance Companies in Canada ratehub.ca
- Best Car Insurance Companies in Ontario 2025 mitchinsurance.com
- Top 15 Car Insurance Providers in Ontario in 2026 - MyChoice mychoice.ca
- Car Insurance Ontario, Free Online Auto Insurance Quote rbcinsurance.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.