L'assurance maladie en Colombie-Britannique repose principalement sur le régime public d'assurance-maladie (Medical Services Plan ou MSP), qui couvre les services médicaux et hospitaliers médicalement nécessaires pour les résidents admissibles. Le MSP est administré par Health Insurance BC et est obligatoire pour toute personne vivant dans la province pendant six mois ou plus. Cette couverture publique est complétée par le programme de médicaments d'ordonnance basé sur le revenu, Fair PharmaCare, et par des assurances maladie privées facultatives pour les services non couverts par le MSP. Comprendre ce système est essentiel pour les Britanno-Colombiens afin d'accéder aux soins de santé et de gérer leurs frais personnels.
Le régime d'assurance-maladie (MSP)
Le régime d'assurance-maladie (Medical Services Plan) est le programme provincial d'assurance maladie publique de la Colombie-Britannique. Le MSP offre une couverture pour les services médicalement nécessaires fournis par les médecins et les chirurgiens. Il couvre également les chirurgies dentaires ou buccales effectuées dans un hôpital. Le régime est administré pour le compte du ministère de la Santé par Health Insurance BC, qui gère l'inscription, les paiements aux fournisseurs et les demandes de renseignements du public. Le MSP est un régime obligatoire pour toute personne qui établit son domicile en Colombie-Britannique et y est présente pendant au moins six mois dans une année civile. La couverture du MSP est une condition préalable à l'inscription à d'autres programmes provinciaux comme PharmaCare. Health Insurance BC exploite un centre de contact et une opération de traitement des documents pour gérer ces services pour les résidents, les administrateurs de régimes collectifs et les professionnels de la santé.
L'admissibilité au MSP exige qu'une personne soit citoyenne canadienne ou résidente permanente. Certaines exceptions s'appliquent pour d'autres statuts d'immigration définis par règlement. Le résident doit être physiquement présent en Colombie-Britannique pendant au moins six mois dans une année civile, bien que certaines absences temporaires soient permises. Les nouveaux résidents de la province doivent demander la couverture du MSP immédiatement, car il y a une période d'attente avant que la couverture ne devienne effective. Il est important de maintenir la couverture du MSP même lors de voyages prolongés à l'extérieur du Canada pour éviter des interruptions et des exigences de nouvelle demande. Les étudiants internationaux qui résident dans la province pendant six mois ou plus sont également soumis à cette inscription obligatoire au MSP.
Services couverts par le MSP
Le MSP paie pour une gamme de services médicalement requis. Cela comprend toutes les visites chez un médecin ou un spécialiste inscrit au MSP pour un diagnostic et un traitement nécessaires. Les services hospitaliers, comme l'hébergement en salle commune standard, les soins infirmiers nécessaires, les procédures de diagnostic et les médicaments administrés à l'hôpital sont couverts. Les soins de maternité fournis par un médecin ou une sage-femme sont également un service assuré. Certaines chirurgies dentaires spécifiques qui nécessitent un milieu hospitalier en raison de leur complexité médicale sont couvertes, tout comme les services d'orthodontie liés à des anomalies faciales congénitales graves. Pour les séjours à l'hôpital, le MSP couvre le coût d'une chambre commune standard, tandis que les chambres privées ou semi-privées peuvent être disponibles moyennant un supplément payé par le patient.
La couverture des soins de la vue sous le MSP a des paramètres d'âge spécifiques. Les examens de la vue de routine sont entièrement couverts pour les personnes de moins de 18 ans et pour celles de 65 ans et plus. Les examens de la vue médicalement nécessaires, comme ceux pour surveiller des maladies comme le glaucome ou le diabète, sont couverts pour les résidents de tous âges. Le MSP ne couvre pas le coût des lunettes, des lentilles cornéennes ou de la chirurgie oculaire au laser. Pour les services d'ambulance, les personnes ayant une carte d'assurance-maladie valide de la C.-B. couvertes par le MSP paient un tarif fixe subventionné par trajet, tandis que le coût total n'est pas couvert. Les services de santé étendus, comme certaines thérapies médicales, peuvent être couverts si un médecin confirme un besoin aigu sans autres ressources disponibles, mais cela ne s'applique pas aux soins paramédicaux de routine.
Couverture des médicaments d'ordonnance avec PharmaCare
La couverture des médicaments d'ordonnance en Colombie-Britannique est fournie par le programme PharmaCare, spécifiquement le régime Fair PharmaCare. L'inscription au MSP est requise avant de pouvoir obtenir la couverture de PharmaCare. Fair PharmaCare est un programme basé sur le revenu où la franchise annuelle et le maximum des frais personnels de la famille sont calculés en fonction du revenu familial net. Le programme couvre les médicaments d'ordonnance admissibles, l'insuline, les seringues, les aiguilles, une quantité limitée de bandelettes de test pour diabétiques et certains fournitures pour stomie. PharmaCare gère également une Initiative sur les biosimilaires, en vertu de laquelle il ne couvrira que les versions biosimilaires de certains médicaments biologiques admissibles, et non les médicaments de référence originaux.
La structure de couverture implique une franchise qui doit être atteinte chaque année avant que les prestations ne commencent. Une fois la franchise atteinte, PharmaCare couvre 70 % des coûts admissibles des médicaments d'ordonnance jusqu'à ce que la famille atteigne son montant maximum annuel de frais personnels. Une fois ce maximum atteint, PharmaCare couvre 100 % des coûts admissibles des médicaments d'ordonnance pour le reste de l'année civile. Un programme distinct, le First Nations Health Benefits Plan (Plan W), offre une couverture complète des médicaments pour les membres de la First Nations Health Authority, agissant comme premier payeur avant toute assurance privée. Le Plan W couvre tous les coûts admissibles des ingrédients et les frais de préparation pour les médicaments couverts pour ceux inscrits auprès de la First Nations Health Authority.
Couverture pour les appareils médicaux et les suppléments
Le MSP et les programmes connexes offrent une couverture limitée pour des appareils médicaux et des suppléments de santé spécifiques, souvent conditionnelle aux besoins financiers et à la nécessité médicale. Pour les appareils auditifs, la couverture est fournie pour l'appareil le moins cher et approprié ainsi que pour les réparations associées si la personne a besoin d'aide financière pour répondre à ce besoin. Les prothèses nécessaires pour maintenir les fonctions de base sont couvertes à condition que le patient réponde à des exigences spécifiques. Certaines orthèses et fournitures pour stomie peuvent également être couvertes par le régime provincial. Les pompes à insuline sont couvertes par PharmaCare pour les personnes admissibles qui répondent à des critères médicaux stricts et qui ont obtenu une autorisation spéciale pour la couverture.
Ces couvertures supplémentaires ne sont pas des prestations automatiques pour tous les résidents. Elles nécessitent généralement une évaluation des besoins par un médecin et souvent une démonstration que la personne n'a pas d'autres ressources, comme une assurance privée, pour payer l'appareil ou le service. La couverture est conçue pour assurer les fonctions et la santé de base, et non pour offrir des options premium ou électives. Par exemple, la couverture hospitalière est pour une chambre commune standard, et toute amélioration vers une chambre privée est une dépense personnelle. Cette structure crée un domaine important où l'assurance maladie privée peut offrir une protection financière supplémentaire et un accès à un plus large éventail d'options.
Lacunes courantes dans la couverture du MSP
Bien que le MSP couvre les services médicaux essentiels, il existe des coûts de santé importants qui ne sont pas couverts par le régime public. Ces lacunes sont souvent la raison pour laquelle les résidents envisagent une assurance maladie privée complémentaire. L'une des plus grandes lacunes concerne les soins dentaires de routine, comme les examens, les nettoyages, les plombages et les couronnes, qui ne sont pas couverts. Les services paramédicaux comme la physiothérapie, la massothérapie, les soins chiropratiques et la podiatrie ne sont généralement pas couverts par le MSP, sauf s'ils sont spécifiquement approuvés dans des circonstances limitées pour des besoins aigus.
Les médicaments d'ordonnance en dehors d'un milieu hospitalier ne sont couverts que par le programme basé sur le revenu Fair PharmaCare, laissant de nombreuses familles avec des frais personnels substantiels avant d'atteindre leur franchise. Les services d'ambulance, bien que subventionnés, entraînent toujours des frais par trajet. Les suppléments de santé étendus comme les appareils auditifs, les prothèses et certains appareils médicaux peuvent recevoir une couverture partielle uniquement pour ceux qui répondent à des critères stricts de besoins financiers et médicaux. Les chirurgies esthétiques, la plupart des thérapies alternatives et les soins infirmiers privés sont également exclus de la couverture du MSP. Ces lacunes signifient que même avec le MSP, une maladie ou une blessure grave peut entraîner des dépenses personnelles considérables.
- Examens dentaires de routine, nettoyages et travaux de restauration.
- Lunettes, lentilles cornéennes et chirurgie oculaire au laser.
- Services paramédicaux (physio, massage, chiro) pour l'entretien.
- Médicaments d'ordonnance avant que la franchise de Fair PharmaCare ne soit atteinte.
- La partie non subventionnée des frais d'ambulance.
- Chambres d'hôpital privées ou semi-privées.
- Procédures chirurgicales esthétiques et électives.
- Counseling psychologique et services de santé mentale non fournis par un médecin.
L'assurance maladie privée en Colombie-Britannique
Les régimes d'assurance maladie privée sont largement disponibles en Colombie-Britannique pour compléter la couverture fournie par le MSP et Fair PharmaCare. Ces régimes sont offerts par des fournisseurs comme Pacific Blue Cross, GreenShield et d'autres. Ils sont conçus pour couvrir les dépenses qui ne sont pas prises en charge par le système public, réduisant ainsi les frais personnels pour les individus et les familles. Les couvertures courantes dans les régimes privés comprennent les services paramédicaux, les médicaments d'ordonnance, les soins de la vue, les soins dentaires et une couverture améliorée des ambulances. L'assurance privée peut compenser les coûts de franchise et de coassurance intégrés au programme Fair PharmaCare. Pour les familles à revenu moyen, ces frais personnels pour les médicaments peuvent totaliser des milliers de dollars par année.
Les régimes privés offrent souvent une couverture pour un pourcentage de ces coûts, parfois jusqu'à un maximum annuel spécifique. De nombreux employeurs en Colombie-Britannique offrent des régimes collectifs d'avantages sociaux à leurs employés à temps plein dans le cadre d'un package de rémunération, ce qui constitue une forme principale de couverture privée complémentaire. Ces régimes collectifs peuvent renforcer la rétention et la santé des employés. Des régimes individuels sont également achetés directement par les résidents, certains fournisseurs offrant des outils numériques pour la soumission de réclamations et des cartes d'identité dans les portefeuilles mobiles. Les niveaux de couverture et les primes varient considérablement, les régimes étant généralement catégorisés comme offrant une assurance médicale de base ou étendue, cette dernière couvrant un plus large éventail de services.
| Couverture courante des régimes privés | Structure typique des prestations |
|---|---|
| Médicaments d'ordonnance | Couverture de 70 à 80 %, souvent avec un maximum annuel (p. ex., 600 $) |
| Services paramédicaux | 80 % de couverture pour des services combinés comme la physio et le massage, avec un maximum annuel combiné (p. ex., 750 $) |
| Soins dentaires | Pourcentage de couverture pour les services de base et majeurs, avec des maximums annuels |
| Soins de la vue | Allocation pour les examens de la vue et le matériel tous les 1 à 2 ans |
| Ambulance | 100 % de couverture pour le transport par ambulance terrestre et aérienne |
| Services de santé mentale | Couverture pour les services de psychologues ou de conseillers cliniques |
Demande d'inscription au MSP et à PharmaCare
Les nouveaux résidents en Colombie-Britannique doivent demander la couverture du MSP dès leur arrivée. Les demandes peuvent être soumises en ligne ou par la poste à Health Insurance BC. Les documents requis comprennent généralement une preuve de citoyenneté canadienne ou de statut de résident permanent, comme un passeport ou une carte de résident permanent, et une preuve de résidence en Colombie-Britannique, comme un bail ou une facture de services publics. Il est crucial de faire une demande immédiatement parce qu'il y a une période d'attente avant que la couverture ne commence, généralement le reste du mois d'arrivée plus deux mois supplémentaires. Pendant cette période d'attente, il est conseillé aux individus d'obtenir une assurance maladie privée temporaire pour couvrir tout besoin médical.
Une fois la couverture du MSP confirmée, les résidents peuvent s'inscrire au programme Fair PharmaCare. L'inscription nécessite de fournir les numéros d'assurance sociale de tous les membres de la famille pour permettre la vérification du revenu avec l'Agence du revenu du Canada. Ce processus établit la franchise basée sur le revenu et les maximums de la famille pour l'année. La couverture sous les deux programmes continue tant que les exigences de résidence sont respectées et que les primes, le cas échéant, sont payées. Les résidents doivent informer Health Insurance BC de tout changement dans leur situation personnelle, comme un changement d'adresse, d'état civil ou la naissance d'un enfant. Le fait de ne pas mettre à jour les informations peut entraîner des problèmes de couverture ou des franchises PharmaCare incorrectes.
- Rassemblez les documents requis prouvant votre identité et votre résidence en C.-B. (p. ex., passeport, permis de conduire, bail).
- Remplissez le formulaire de demande du MSP disponible en ligne ou par la poste auprès de Health Insurance BC.
- Soumettez la demande et attendez la confirmation et votre numéro d'assurance-maladie personnel.
- Attendez que la couverture du MSP devienne effective après la période d'attente standard.
- Inscrivez-vous à Fair PharmaCare en ligne ou par téléphone, en fournissant les NAS familiaux pour l'évaluation du revenu.
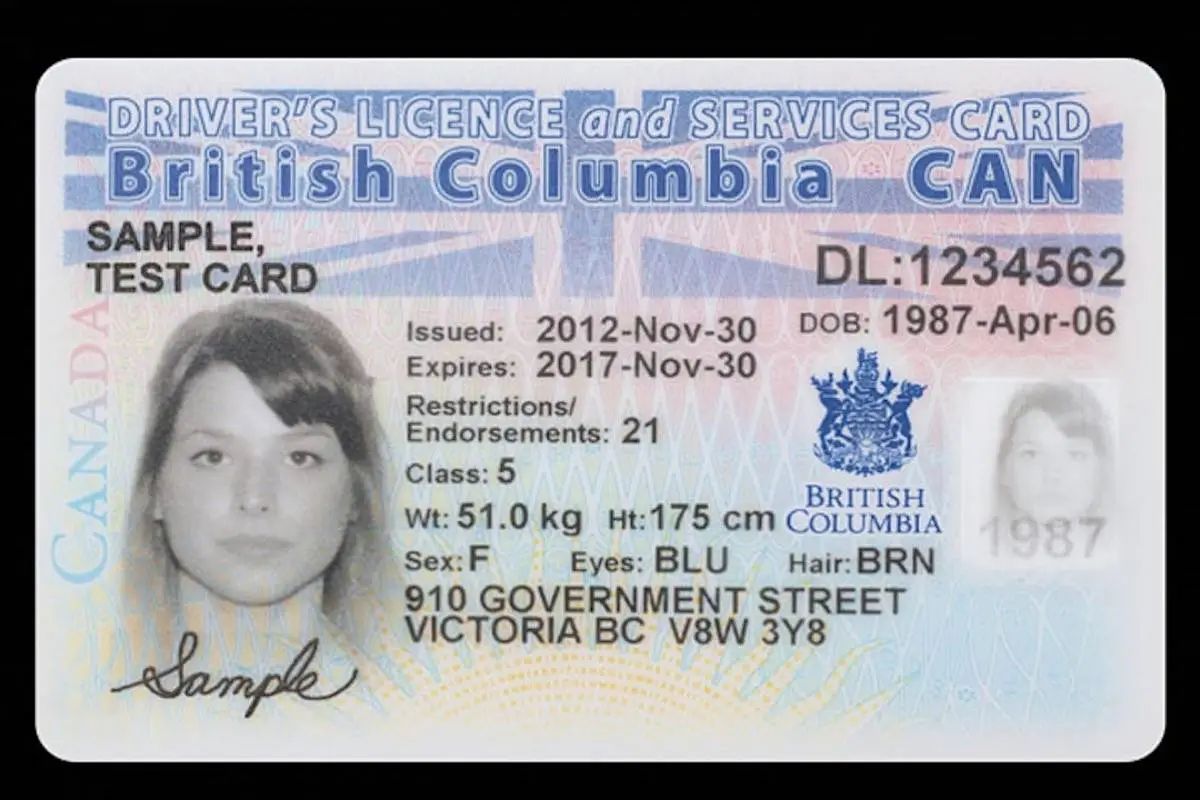
- Recevez votre carte combinée des services de la C.-B., qui sert de carte d'assurance-maladie et de pièce d'identité avec photo.
- Avertissez HIBC rapidement de tout changement de statut, d'adresse ou de composition familiale.
Administration et coordonnées
Health Insurance BC agit comme l'organisme administratif pour le MSP et PharmaCare. HIBC est responsable de l'inscription de tous les fournisseurs de soins de santé dans la province et du paiement des réclamations médicales et pharmaceutiques. Le centre de contact public est disponible pour les questions des résidents sur la couverture médicale, et ses heures sont de 8 h à 20 h, du lundi au vendredi, et de 8 h à 16 h le samedi. Le centre est fermé les jours fériés. Pour les personnes ailleurs en Colombie-Britannique, le numéro sans frais est le 1-800-663-7100, tandis que celles du Lower Mainland peuvent appeler le 604-683-7151. L'opération distincte de traitement des documents fonctionne de 8 h à 16 h 30, du lundi au vendredi.
Les résidents peuvent contacter HIBC pour obtenir de l'aide avec l'inscription au MSP, des questions sur la couverture, la mise à jour des informations personnelles et des problèmes liés à PharmaCare. L'administration traite les demandes de renseignements sur les services couverts et peut fournir des conseils sur le processus de réclamation pour les praticiens. Toutes les informations fournies par HIBC sont assujetties aux dispositions de la Medicare Protection Act et de la Hospital Insurance Act, et la législation prévaut en cas de divergence avec les informations publiées. L'adresse postale de HIBC est P.O. Box 9035 Stn Prov. Govt., Victoria, BC V8W 9E3. Pour les problèmes complexes, une correspondance écrite peut être nécessaire.
Questions fréquentes
Qui est admissible au MSP en Colombie-Britannique?
L'admissibilité au régime d'assurance-maladie exige qu'une personne soit citoyenne canadienne ou résidente permanente qui établit son domicile en Colombie-Britannique. La personne doit être physiquement présente dans la province pendant au moins six mois dans une année civile, bien que certaines absences temporaires soient permises. Certaines exceptions s'appliquent pour d'autres statuts d'immigration définis par règlement. Les nouveaux résidents doivent faire une demande immédiatement et servir une période d'attente avant que la couverture ne commence. Cette inscription obligatoire s'applique également aux étudiants internationaux résidant en C.-B. pendant six mois ou plus.
Que ne couvre pas le MSP?
Le MSP ne couvre pas les soins dentaires de routine pour des procédures comme les nettoyages et les plombages. Il ne couvre pas les médicaments d'ordonnance obtenus en dehors d'un hôpital, qui sont gérés par le programme distinct Fair PharmaCare. Les services paramédicaux comme la physiothérapie et la massothérapie ne sont généralement pas couverts, pas plus que les coûts complets des services d'ambulance, des chambres d'hôpital privées ou des procédures esthétiques. Le counseling psychologique par des non-médecins est également généralement exclu.
Comment fonctionne Fair PharmaCare?
Fair PharmaCare est un programme de médicaments d'ordonnance basé sur le revenu. La couverture commence après qu'une famille a atteint une franchise annuelle basée sur son revenu net. Après que la franchise est atteinte, PharmaCare paie 70 % des coûts admissibles des médicaments d'ordonnance jusqu'à ce que la famille atteigne un montant maximum annuel de frais personnels. Une fois ce maximum atteint, PharmaCare couvre 100 % des coûts admissibles pour le reste de l'année. L'inscription au MSP est requise pour être admissible à PharmaCare. Le programme a également une Initiative sur les biosimilaires, ce qui signifie qu'il ne couvre que les versions biosimilaires de certains médicaments biologiques.
L'assurance maladie est-elle obligatoire en C.-B.?
Oui, l'inscription au régime public d'assurance-maladie est obligatoire pour toute personne qui réside en Colombie-Britannique pendant six mois ou plus dans une année civile. Cela inclut les étudiants internationaux et autres résidents temporaires qui répondent à l'exigence de résidence. Le MSP offre une couverture pour les services médicalement nécessaires, et c'est une condition préalable pour accéder à d'autres avantages provinciaux de santé comme PharmaCare. Bien que le MSP soit obligatoire, l'assurance maladie privée complémentaire est facultative et choisie par les individus pour couvrir les lacunes du régime public.
Quel est le rôle de l'assurance maladie privée?
L'assurance maladie privée complète la couverture fournie par le MSP et Fair PharmaCare. Elle couvre les dépenses que le régime public ne prend pas en charge, comme les services paramédicaux, les soins dentaires et de la vue de routine, une partie des coûts des médicaments d'ordonnance et une couverture améliorée des ambulances. De nombreuses personnes obtiennent une couverture privée par le biais de régimes collectifs d'avantages sociaux offerts par les employeurs, tandis que d'autres achètent des régimes individuels ou familiaux directement auprès de fournisseurs d'assurance. Ces régimes peuvent aider à gérer les frais personnels associés à la franchise et à la coassurance de Fair PharmaCare, qui peuvent être substantiels pour les familles à revenu moyen.
Comment faire une demande d'inscription au MSP?
Faites une demande d'inscription au MSP en soumettant une demande à Health Insurance BC soit en ligne, soit par la poste. Vous devrez fournir des documents prouvant votre citoyenneté canadienne ou votre statut de résident permanent et votre résidence en Colombie-Britannique. Faites une demande dès votre arrivée, car la couverture commence généralement après une période d'attente du reste du mois d'arrivée plus deux mois. Une fois inscrit, vous recevrez une carte des services de la C.-B. Une fois le MSP actif, vous devez vous inscrire séparément à Fair PharmaCare en fournissant les numéros d'assurance sociale de votre famille pour la vérification du revenu.
Sources et lectures complémentaires
- Health Insurance BC, Province of British Columbia www2.gov.bc.ca
- Medical Services Plan, Province of British Columbia gov.bc.ca
- Pacific Blue Cross, BC's #1 provider of health, dental and ... pac.bluecross.ca
- British Columbia provincial health plan canadalife.com
- Best Health Insurance in British Columbia (2026 Guide) policyme.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.