L'assurance santé privée en Ontario est une couverture supplémentaire achetée par des particuliers pour payer les frais de santé non couverts par le régime provincial d'assurance santé de l'Ontario (OHIP). Ces régimes sont conçus pour combler les lacunes du système public, couvrant des dépenses comme les médicaments d'ordonnance, les soins dentaires et la vue, ainsi que les services paramédicaux comme la physiothérapie. Pour de nombreux Ontariens, particulièrement les adultes en âge de travailler sans avantages sociaux d'employeur, l'assurance privée peut représenter une façon pratique de gérer des frais de santé importants payés de leur poche. Ce guide explique comment fonctionne l'assurance santé privée en Ontario, ce qu'elle couvre typiquement et les facteurs clés à considérer pour évaluer les régimes de différents fournisseurs.
Comment l'assurance privée complète l'OHIP
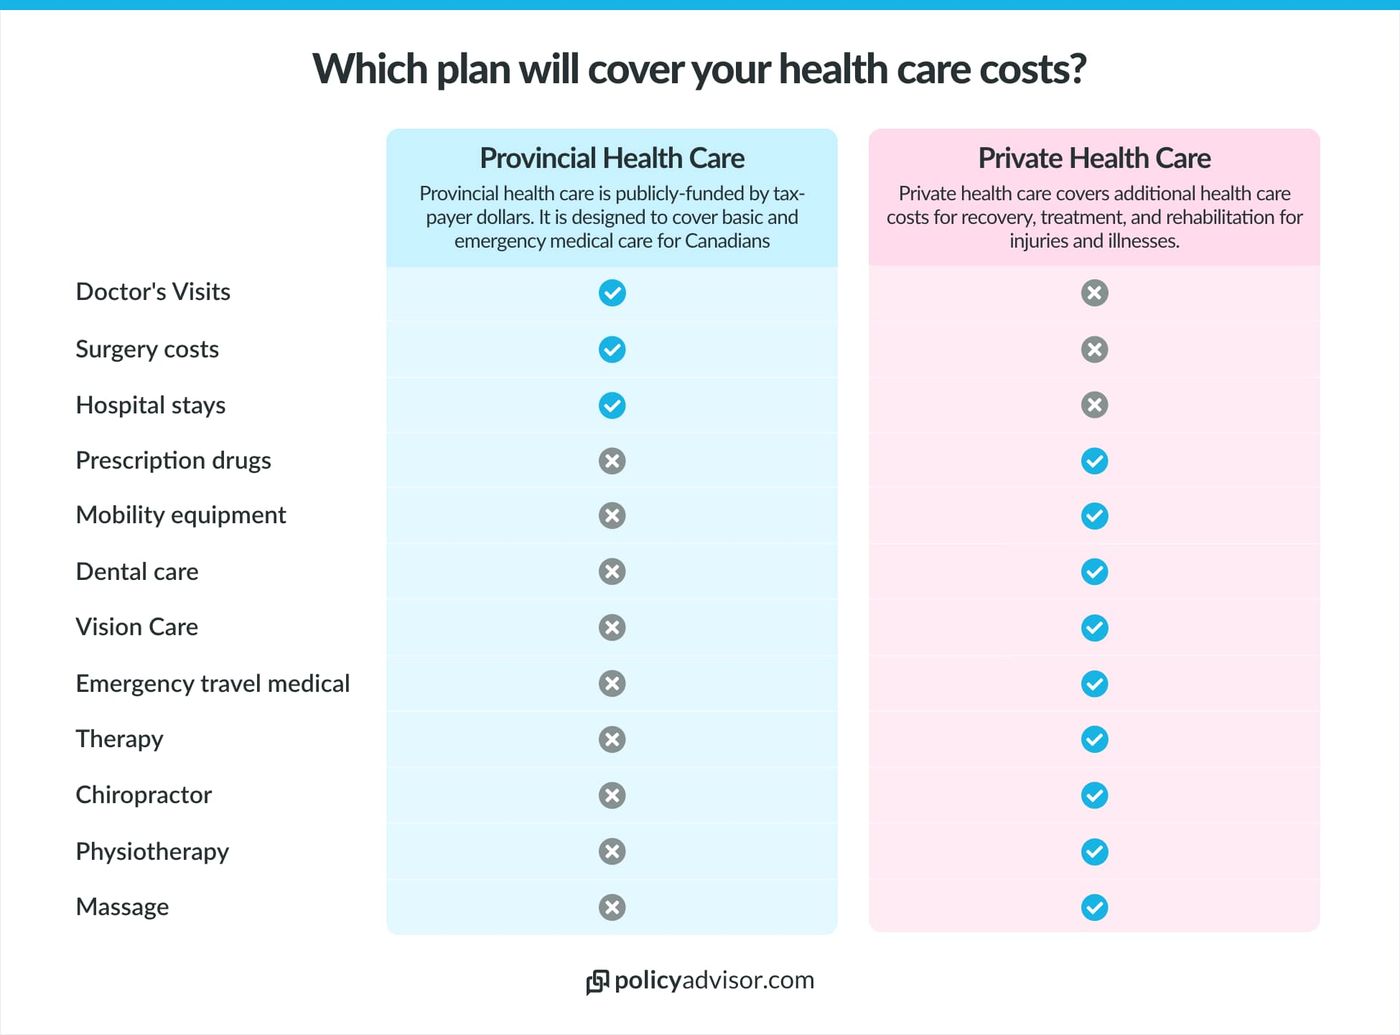
Le Régime d'assurance santé de l'Ontario fournit une base de couverture pour les résidents ayant une carte santé valide, en payant pour les services médicalement nécessaires comme les visites chez le médecin, les soins hospitaliers et les tests diagnostiques comme les rayons X et les IRM. Cette couverture de base ne change pas significativement selon l'âge d'une personne. Cependant, l'OHIP ne couvre explicitement pas de nombreuses dépenses de santé quotidiennes encourues en dehors d'un cadre hospitalier. Cela crée la principale lacune que l'assurance santé privée est conçue pour combler. Pour la plupart des résidents, ces coûts payés de leur poche peuvent s'élever à des centaines ou des milliers de dollars chaque année, faisant de la couverture supplémentaire une considération financière.
Les régimes d'assurance santé privés sont structurés pour s'ajouter à la couverture provinciale gratuite, et non la dupliquer. Ils répondent à des catégories spécifiques de soins que l'OHIP laisse aux particuliers le soin de financer eux-mêmes. Le besoin pour cette couverture supplémentaire tend à culminer pendant les années actives d'un individu, approximativement de 25 à 64 ans. Pendant cette période, les régimes de santé gouvernementaux sont plus limités et les avantages sociaux offerts par l'employeur ne sont pas toujours disponibles ou suffisants. Vous devez maintenir votre admissibilité à l'OHIP pour qu'une couverture vous soit offerte par les assureurs privés.
Lacunes courantes dans la couverture de l'OHIP
Le régime de santé public de l'Ontario a des exclusions spécifiques qui définissent le marché de l'assurance privée. Connaître ces lacunes est la première étape pour déterminer si une couverture supplémentaire est nécessaire pour votre situation. Les dépenses les plus importantes et courantes non couvertes par l'OHIP sont les médicaments d'ordonnance dispensés en dehors d'un cadre hospitalier. Les autres exclusions majeures incluent les soins dentaires de routine pour les adultes, comme les examens, les nettoyages, les plombages et les procédures majeures comme les couronnes ou les traitements de canal. Les soins de la vue sont un autre domaine où la couverture est limitée. L'OHIP couvre un examen de la vue de routine annuel seulement pour les enfants et les jeunes de 19 ans et moins, laissant les adultes payer pour les examens et les verres correcteurs.
Les services paramédicaux, qui sont souvent essentiels pour la réadaptation et le maintien de la santé, ne sont pas non plus couverts. Cela inclut les services de praticiens comme les physiothérapeutes, les massothérapeutes, les chiropraticiens et les diététistes-nutritionnistes. De plus, l'OHIP ne couvre pas le counseling en santé mentale privé de psychologues ou de travailleurs sociaux, le transport par ambulance terrestre ou aérienne dans des situations non urgentes, ou l'équipement et les fournitures médicales comme les béquilles ou les plâtres pour des blessures subies en dehors d'un hôpital. Ces exclusions larges signifient que même une blessure mineure ou une condition chronique courante peut mener à des dépenses personnelles substantielles sans une forme d'assurance supplémentaire.
Principaux fournisseurs et types de régimes en Ontario
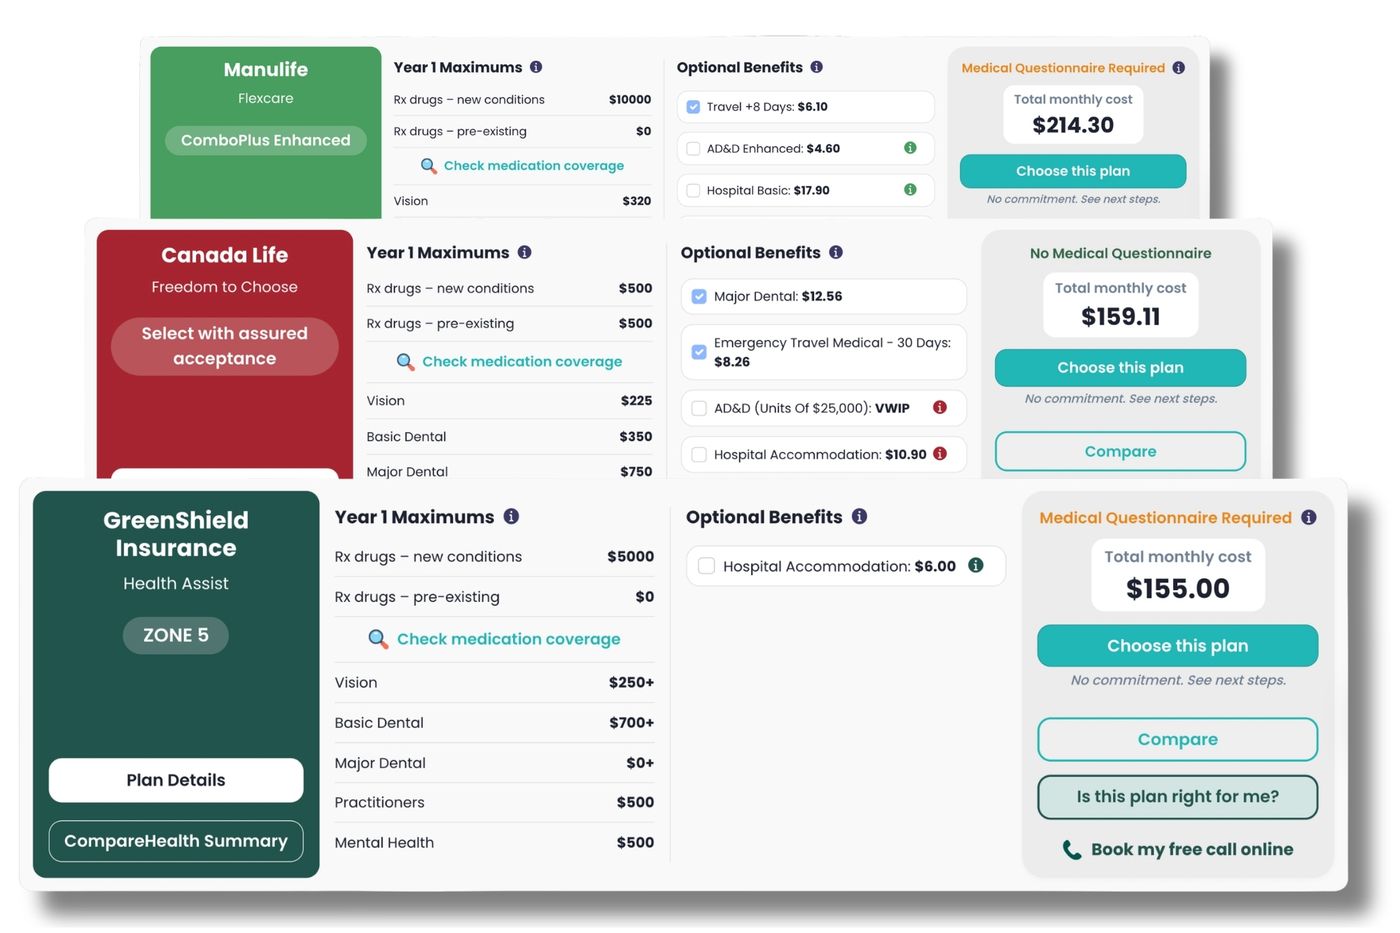
Plusieurs grandes compagnies d'assurance offrent des produits d'assurance santé personnels aux résidents de l'Ontario. Les fournisseurs importants incluent Manulife Financial, Croix Bleue de l'Ontario, Sun Life Financial, Canada Vie et Desjardins Assurances. D'autres compagnies notables sur le marché sont PolicyMe et GreenShield. Ces fournisseurs offrent une gamme de régimes qui peuvent être largement catégorisés par leur approche de souscription et leur public cible. Les deux types principaux sont les régimes avec sélection médicale et les régimes à acceptation garantie. Les régimes avec sélection médicale exigent typiquement que les demandeurs répondent à des questions sur leur santé, et les primes et l'admissibilité sont basées sur cette information, résultant souvent en une couverture plus complète pour des primes plus basses pour ceux en bonne santé.
Les régimes à acceptation garantie, comme le nom l'indique, garantissent la couverture à tout demandeur qui est résident de l'Ontario et couvert par l'OHIP, peu importe les conditions médicales préexistantes. Ces régimes n'exigent pas d'examen médical ou de questionnaire de santé pour l'admissibilité. Cependant, ils viennent souvent avec des primes plus élevées et peuvent avoir des périodes d'attente avant de couvrir certaines conditions. Un autre type de régime courant est conçu pour les retraités ou les individus quittant un régime collectif d'avantages sociaux, offrant une continuité de couverture. Les régimes peuvent aussi être différenciés par niveau, comme De base, Amélioré ou Complet, ce qui correspond à différents niveaux de limites de couverture, de franchises et de primes mensuelles.
- Manulife Amélioré : Noté pour une couverture élevée des médicaments d'ordonnance et un large réseau.
- Desjardins Amélioré : Regroupe souvent une couverture dentaire et santé solide.
- Croix Bleue Amélioré : Inclut fréquemment des limites fortes pour les services paramédicaux et le counseling.
- Sun Life De base : Peut représenter une option de valeur pour les jeunes individus en santé.
- Canada Vie Amélioré : Peut offrir des maximums élevés pour les médicaments adaptés aux retraités.
Facteurs clés pour choisir un régime
Choisir le régime d'assurance santé privé le plus approprié nécessite une évaluation attentive des circonstances personnelles, car il n'y a pas de meilleur régime unique pour chaque Ontarien. Votre âge est l'un des facteurs les plus critiques, car les besoins de santé et la probabilité de réclamer des prestations changent avec le temps. Pour les jeunes individus âgés de 21 à 39 ans, les priorités incluent souvent une couverture de base pour les médicaments d'ordonnance, des soins dentaires préventifs et peut-être des soins de la vue. Pour les adultes de 40 à 64 ans et les aînés, les besoins de couverture s'élargissent typiquement pour inclure des limites plus élevées pour les médicaments d'ordonnance, des travaux dentaires plus étendus comme les couronnes et les ponts, et un meilleur accès aux services paramédicaux pour gérer des conditions chroniques.
Vos besoins de santé actuels et anticipés devraient guider votre décision. Considérez quelles lacunes de l'OHIP sont les plus pertinentes pour vous. Si vous avez besoin de médicaments d'ordonnance réguliers, un régime avec un maximum élevé pour les médicaments et une coassurance raisonnable est essentiel. Si vous avez des antécédents familiaux de problèmes dentaires, une couverture dentaire robuste devient une priorité. Le budget est une autre contrainte fondamentale. Les primes peuvent varier grandement selon le fournisseur, le niveau du régime, votre âge et si le régime est avec sélection médicale. Regardez au-delà de la prime mensuelle et examinez les détails du régime, incluant les maximums annuels, les franchises, les pourcentages de coassurance et toute période d'attente pour des services spécifiques.
Qui a typiquement besoin d'une couverture privée
L'assurance santé privée est une solution pratique pour des groupes spécifiques d'Ontariens qui manquent de couverture adéquate par d'autres moyens. Les candidats les plus courants sont les travailleurs autonomes, les pigistes et les contractuels qui n'ont pas accès aux avantages sociaux collectifs offerts par un employeur. Les personnes entre deux emplois ou en période de probation attendant que les avantages d'un nouvel employeur commencent cherchent aussi fréquemment une couverture individuelle temporaire ou permanente. Un autre groupe inclut ceux dont le régime d'employeur a des maximums bas ou une couverture restrictive qui les laisse avec des frais payés de leur poche importants, particulièrement pour les services paramédicaux ou les médicaments spécialisés.
Les conjoints et les personnes à charge qui ne sont pas couverts sous le régime d'employeur d'un membre de la famille peuvent aussi avoir besoin de leurs propres polices individuelles. De plus, les retraités qui perdent leur couverture collective en quittant le marché du travail achètent souvent des régimes individuels pour maintenir une protection contre les coûts élevés des soins de santé. Certains individus choisissent d'acheter un régime personnel pour compléter un régime collectif existant, l'utilisant comme une couche secondaire de couverture une fois que les maximums annuels du régime primaire sont épuisés. Cette stratégie peut être efficace pour gérer des coûts annuels élevés prévisibles pour des services comme la physiothérapie ou la psychologie.
Comprendre les coûts et les limites de couverture
Le coût d'un régime d'assurance santé privé, appelé la prime, est payé mensuellement et varie significativement selon les facteurs précédemment discutés. À titre de référence, les régimes de base peuvent commencer à environ 134 $ par mois pour un jeune adulte en santé. Les primes augmentent avec l'âge, l'exhaustivité de la couverture et si vous optez pour un régime à acceptation garantie. Lors de l'évaluation du coût, vous devez aussi considérer la structure du régime pour le partage des dépenses. La plupart des régimes incluent une franchise, qui est un montant que vous payez de votre poche avant que l'assurance ne commence à payer. Après que la franchise est atteinte, la coassurance ou les co-paiements s'appliquent.
Chaque catégorie de prestation à l'intérieur d'un régime a un maximum annuel, qui est le montant total en dollars que l'assureur paiera pour ce service dans une année civile. Une fois que vous atteignez ce maximum, vous êtes responsable de 100 % de tout coût additionnel. Ces maximums sont critiques à comprendre. Si votre thérapeute charge 100 $ par séance, le régime couvrirait une partie de cinq séances avant que la prestation ne soit épuisée. La couverture des médicaments d'ordonnance a souvent un maximum global très élevé, comme 250 000 $, mais peut avoir un co-paiement par ordonnance. Le tableau ci-dessous illustre comment l'accent de la couverture pourrait changer entre deux grandes démographies d'âge, influençant le type de régime et ses coûts associés.
| Groupe d'âge | Priorités de couverture typiques |
|---|---|
| Jeunes adultes (21-39) | Ordonnances de base, dentaire préventif, soins de la vue, primes d'entrée de gamme |
| Adultes plus âgés et aînés (40-64+) | Maximums plus élevés pour médicaments, dentaire majeur, paramédical étendu, assurance voyage médicale |
Le processus de demande et de comparaison
Faire une demande pour une assurance santé privée en Ontario commence typiquement par la recherche et la comparaison de régimes de différents fournisseurs. Plusieurs assureurs et plateformes en ligne indépendantes offrent des outils pour obtenir des soumissions instantanées basées sur votre âge, votre province de résidence et la couverture désirée. Le processus de demande lui-même varie selon le type de régime. Pour un régime avec sélection médicale, vous compléterez un questionnaire de santé détaillant toute condition préexistante, les médicaments actuels et les antécédents médicaux. Cette information est utilisée pour évaluer votre risque et déterminer votre prime et votre admissibilité. Aucun test médical comme des analyses sanguines n'est habituellement requis.
Pour un régime à acceptation garantie, le processus de demande est plus simple, car aucune question sur la santé n'est posée. Tant que vous êtes résident de l'Ontario et couvert par l'OHIP, une couverture vous sera offerte. Fournissez des informations exactes sur toute demande, car des divergences peuvent affecter les réclamations futures. Lors de la comparaison de régimes, regardez au-delà du simple prix de la prime. Examinez attentivement la brochure ou les termes de la police pour les limites spécifiques, les exclusions et les définitions de chaque prestation. Par exemple, la couverture dentaire pour une « couronne » peut avoir un barème de remboursement ou une période d'attente différents d'un fournisseur à l'autre. Utiliser des plateformes de comparaison peut aider à rationaliser ce processus, mais vérifiez toujours les détails directement avec le fournisseur d'assurance avant d'acheter.
- Étape 1 : Identifiez vos besoins principaux en soins de santé et votre budget.
- Étape 2 : Utilisez les outils de soumission en ligne des fournisseurs ou des plateformes de comparaison.
- Étape 3 : Examinez les détails du régime : primes, franchises, coassurance, maximums annuels.
- Étape 4 : Vérifiez les exclusions, les périodes d'attente et les définitions des services couverts.
- Étape 5 : Complétez la demande avec des informations personnelles et de santé exactes.
- Étape 6 : Soumettez la demande et attendez la confirmation de couverture de l'assureur.
Questions fréquentes
Quelle est la différence entre l'OHIP et l'assurance santé privée ?
L'OHIP est le système de santé public de l'Ontario qui couvre les services médicalement nécessaires comme les visites chez le médecin et les soins hospitaliers pour les résidents. L'assurance santé privée est une couverture supplémentaire que vous achetez pour payer les services que l'OHIP ne couvre pas. Ces services incluent les médicaments d'ordonnance, les soins dentaires, les soins de la vue et les services paramédicaux. Les régimes privés aident à combler ces lacunes de couverture et à élargir votre couverture provinciale.
Puis-je obtenir une assurance santé privée si j'ai une condition préexistante ?
Oui, vous pouvez toujours obtenir une couverture. Plusieurs fournisseurs offrent des régimes à acceptation garantie qui ne posent pas de questions médicales ou n'exigent pas d'examen médical. Ces régimes garantissent la couverture à tout résident de l'Ontario couvert par l'OHIP, peu importe les conditions préexistantes. Cependant, ces régimes ont souvent des primes plus élevées et peuvent imposer des périodes d'attente avant de couvrir les dépenses liées à ces conditions préexistantes.
Combien coûte l'assurance santé privée en Ontario ?
Le coût varie grandement selon l'âge, le niveau de couverture, le fournisseur d'assurance et si le régime est avec sélection médicale. Les régimes de base peuvent commencer à environ 134 $ par mois pour un jeune adulte. Les primes augmentent avec l'âge et pour une couverture plus complète. Les régimes à acceptation garantie coûtent typiquement plus cher que les régimes avec sélection médicale pour un niveau similaire de prestations en raison du risque plus élevé assumé par l'assureur.
L'assurance santé privée en vaut-elle la peine si j'ai un régime d'employeur ?
Cela peut en valoir la peine selon les limites de votre régime d'employeur. Si vos avantages collectifs ont des maximums annuels bas pour les services que vous utilisez, un régime personnel peut agir comme une couverture secondaire. C'est aussi une considération si vous voulez une couverture qui continue si vous changez d'emploi ou prenez votre retraite. Certains fournisseurs offrent des régimes spécifiquement pour ceux qui quittent un régime d'avantages sociaux en milieu de travail.
Qu'est-ce qu'un régime privé typique couvre que l'OHIP ne couvre pas ?
Un régime privé typique couvre les médicaments d'ordonnance, certains régimes offrant jusqu'à 250 000 $ de couverture. Il couvre aussi les soins dentaires, incluant les travaux dentaires préventifs et majeurs. Les régimes couvrent les soins de la vue, comme les examens de la vue et les lunettes, et les services paramédicaux comme la physiothérapie. Plusieurs régimes incluent aussi une couverture pour les services de santé mentale, les soins dentaires accidentels et le transport par ambulance terrestre ou aérienne.
Comment puis-je comparer différents régimes d'assurance santé privés ?
Vous pouvez comparer les régimes en examinant la prime mensuelle, les limites de couverture, les franchises et la coassurance. Des plateformes en ligne comme CompareHealth aident les utilisateurs à comparer les régimes d'assurance santé et dentaire personnels des principaux fournisseurs au Canada. Vous devriez toujours vérifier les détails avec le fournisseur d'assurance avant d'acheter. Il est important de comparer des régimes avec le même type de couverture, le même niveau de prix et les mêmes exigences d'admissibilité pour plus de précision.
Sources et lectures complémentaires
- Freedom to Choose™ health and dental insurance canadalife.com
- Best Health Insurance in Ontario (September 2026 Guide) policyme.com
- Compare Health Insurance Plans | CompareHealth comparehealth.ca
- Health Insurance, Personal Insurance, Ontario Blue Cross on.bluecross.ca
- Best Private Health Insurance Plans in Ontario (2026 Guide) healthquotes.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.