L'assurance Super Visa est une police d'assurance maladie privée obligatoire pour les parents et les grands-parents qui demandent à visiter le Canada avec un Super Visa. Elle doit offrir une couverture minimale de 100 000 $ pour les soins médicaux d'urgence et demeurer valide pendant au moins un an à compter de la date d'entrée. Cette exigence existe parce que les visiteurs au Canada ne sont pas couverts par les régimes publics de santé provinciaux, ce qui les rend responsables de frais médicaux potentiellement très élevés. L'obtention d'une assurance conforme est une étape cruciale du processus de demande de Super Visa pour les familles canadiennes.
Qu'est-ce qu'un Super Visa et qui est admissible
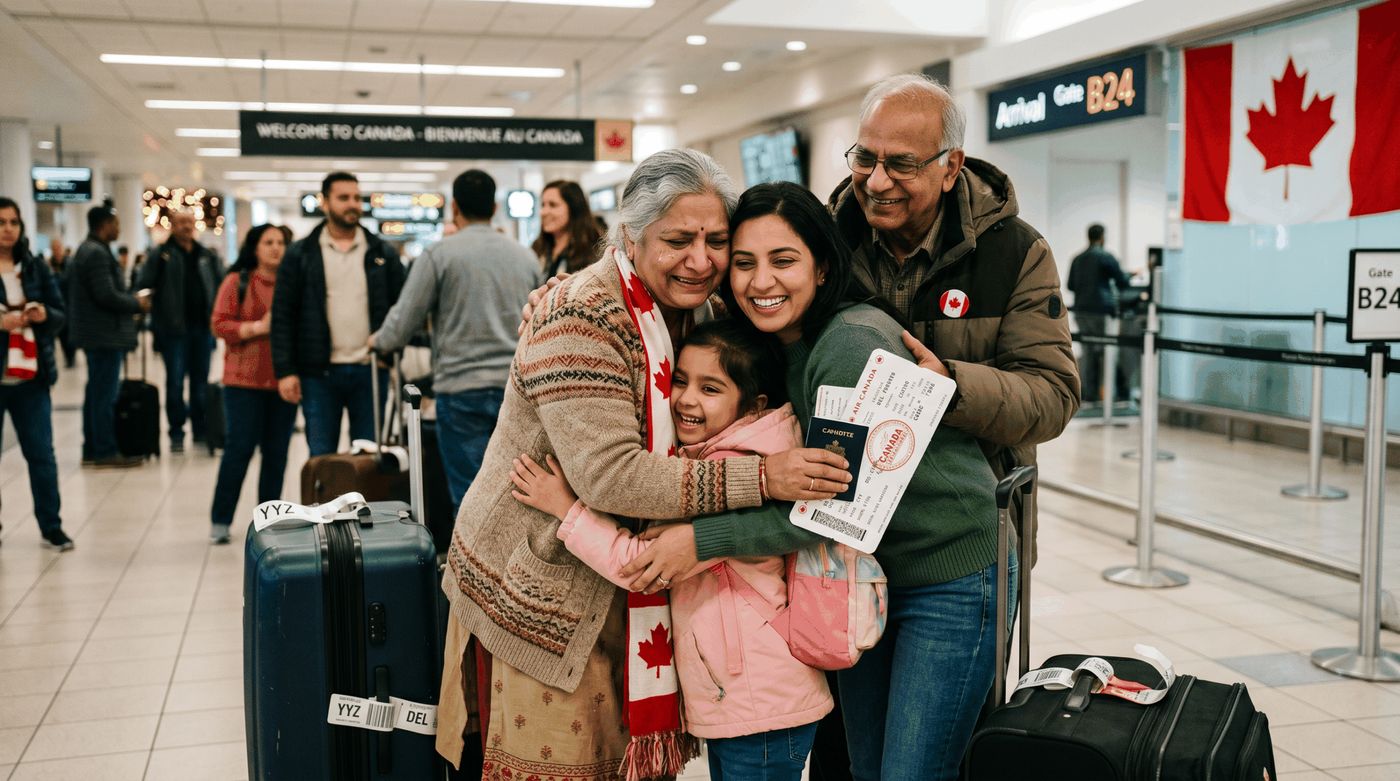
Le Super Visa est un visa à entrées multiples spécifiquement pour les parents et les grands-parents de citoyens canadiens ou de résidents permanents. Il peut être valide jusqu'à dix ans, selon la validité du passeport, et permet des séjours allant jusqu'à cinq ans par entrée au Canada. C'est une différence importante par rapport à un visa de visiteur standard, qui ne permet généralement que des séjours allant jusqu'à six mois par visite. Pour être admissible, les demandeurs doivent être le parent ou le grand-parent d'un citoyen canadien ou d'un résident permanent. L'enfant ou le petit-enfant hôte au Canada doit avoir au moins 18 ans, vivre au Canada et répondre à une exigence de revenu minimum. Les demandeurs doivent également réussir un examen médical d'immigration effectué par un médecin désigné, fournir une lettre d'invitation signée de leur hôte et démontrer leur intention de retourner dans leur pays d'origine après leur séjour autorisé. Le programme Super Visa a été introduit par le gouvernement canadien en 2011 pour gérer les retards de traitement des demandes de visiteurs souhaitant des séjours plus longs.
Règles et exigences obligatoires de l'assurance
Le gouvernement du Canada, par l'entremise d'Immigration, Réfugiés et Citoyenneté Canada (IRCC), établit des règles spécifiques pour la police d'assurance maladie requise pour une demande de Super Visa. Cette assurance n'est pas facultative. C'est une exigence absolue pour l'approbation. La police doit offrir une couverture minimale de 100 000 $ pour les soins médicaux d'urgence. Cette couverture doit être valide pendant au moins un an à compter de la date d'entrée du visiteur au Canada et doit demeurer continue pendant toute la durée de son séjour, sans interruption de la protection. L'assurance doit être achetée auprès d'une compagnie d'assurance canadienne ou d'un fournisseur étranger approuvé par IRCC. Depuis le 28 janvier 2025, les règles de l'IRCC permettent aux assureurs étrangers approuvés de s'ajouter aux fournisseurs canadiens. Le document de police doit clairement indiquer le nom de la compagnie d'assurance et confirmer qu'elle couvre les frais de soins de santé, d'hospitalisation et de rapatriement.
Le montant minimal de couverture de 100 000 $ est fixé parce que les frais médicaux au Canada pour les visiteurs peuvent être extrêmement élevés. Une seule visite à l'urgence, un séjour à l'hôpital ou une intervention médicale peut rapidement entraîner des factures atteignant des dizaines de milliers de dollars. Puisque les visiteurs ne sont pas admissibles à l'assurance maladie provinciale, ces coûts sont la responsabilité de l'individu ou de sa famille. L'exigence d'assurance protège à la fois le visiteur et le système de santé canadien contre les dettes médicales impayées. La preuve de cette assurance doit être présentée à chaque entrée au Canada et est sujette à révision par un agent des services frontaliers sur demande. La police peut être payée en totalité ou par versements avec un dépôt, mais elle doit être active et valide pour tout le séjour prévu.
Couverture détaillée et caractéristiques de la police
Au-delà de la couverture médicale d'urgence de base de 100 000 $, les polices d'assurance Super Visa peuvent inclure une gamme d'autres avantages qu'il est important d'examiner. Les dépenses couvertes courantes peuvent inclure les coûts pour les urgences dentaires, les services d'ambulance, les médicaments sur ordonnance et l'évacuation ou le rapatriement médical. La couverture de rapatriement est spécifiquement requise par l'IRCC et fait référence au coût de retour de la personne assurée dans son pays d'origine en cas d'urgence médicale ou de décès. Certaines polices offrent également une couverture pour les excursions à l'extérieur du Canada, qui s'appliquent généralement aux voyages d'une durée maximale de 30 jours qui débutent et se terminent au Canada, à condition que l'excursion ne dépasse pas 50 % de la période totale de couverture. Il est crucial de comprendre la position de la police concernant les conditions médicales préexistantes, car c'est un domaine clé où les plans diffèrent. Certains assureurs offrent une couverture pour les conditions préexistantes stables si elles ont été contrôlées pendant une période spécifiée avant le voyage, tandis que d'autres peuvent les exclure entièrement. La franchise de la police, qui est le montant que l'assuré paie avant que la couverture ne commence, affecte directement le coût de la prime, des franchises plus élevées entraînant des paiements mensuels ou annuels plus bas.
De nombreuses polices sont spécifiquement commercialisées comme répondant et dépassant les exigences du gouvernement canadien, certaines offrant des limites de couverture allant jusqu'à 150 000 $ ou 200 000 $. Choisir une limite de couverture plus élevée peut offrir une tranquillité d'esprit supplémentaire. Les polices sont conçues pour offrir 365 jours de protection ininterrompue, ce qui correspond au terme minimum d'un an. L'enfant ou le petit-enfant parrainant au Canada doit être conscient qu'il pourrait être responsable des factures médicales si l'assurance est insuffisante ou expire, ce qui fait du choix d'une police robuste une décision financière critique pour la famille hôte également.
Comment acheter et comparer l'assurance Super Visa
L'assurance Super Visa doit être achetée avant que la demande de visa ne soit soumise, car la preuve de couverture fait partie de la documentation requise. Les polices peuvent être achetées directement auprès d'une compagnie d'assurance canadienne ou par l'entremise d'un courtier canadien agréé. Utiliser un courtier agréé permet de comparer les plans de plusieurs assureurs approuvés par l'IRCC en un seul endroit, offrant une vue claire des prix, des options de franchise et des détails spécifiques de couverture. Il n'y a aucune obligation d'acheter lors de l'obtention d'une soumission, et les conseils du courtier sont généralement gratuits. Certains courtiers et assureurs offrent des plans de paiement mensuels, que l'IRCC accepte pour la demande, facilitant ainsi la gestion du coût de la prime annuelle. Il est crucial de s'assurer que la police que vous achetez indique explicitement qu'elle répond aux exigences de l'IRCC pour les demandes de Super Visa. Les services de comparaison peuvent évaluer les plans de plus d'une douzaine d'assureurs canadiens, en filtrant par âge, état de santé et budget pour trouver des options appropriées.
Lors de l'obtention de soumissions, vous devrez fournir des informations sur l'âge du demandeur, les dates de voyage et toute condition médicale préexistante. Le coût est fortement influencé par l'âge du demandeur, les primes pour les grands-parents dans la soixantaine-dix et la quatre-vingtaine étant généralement plus élevées que pour les parents plus jeunes. Toutes les polices disponibles par l'entremise de courtiers canadiens réputés proviennent d'assureurs canadiens ou approuvés par l'IRCC et répondent aux exigences gouvernementales actuelles. Le processus d'achat d'une police est généralement simple et peut être complété en ligne, les documents de police étant émis immédiatement pour être utilisés dans la demande de visa. Il est de la responsabilité de l'enfant ou du petit-enfant parrainant d'organiser cette assurance avant que son parent ou grand-parent ne voyage au Canada.
Erreurs courantes et politiques de remboursement
Une préoccupation courante pour les familles est d'acheter une assurance avant que le Super Visa ne soit approuvé, car la demande peut être refusée. De nombreux assureurs et courtiers ont une politique de remboursement en cas de refus de visa. Typiquement, pour recevoir un remboursement complet, le demandeur doit soumettre une demande écrite accompagnée d'une copie de la lettre de refus de l'IRCC et d'une preuve, comme des tampons de passeport, qu'il n'est jamais entré au Canada. Le remboursement n'est généralement accordé que si la police n'a pas encore atteint sa date de début d'effet et n'a pas été utilisée comme preuve à d'autres fins. Une autre erreur fréquente est d'acheter une police avec un terme trop court. L'assurance doit être valide pour une année complète à compter de la date d'entrée, et non seulement pour la durée prévue du séjour. Laisser la couverture expirer pendant le séjour au Canada est une erreur grave qui pourrait affecter le statut d'immigration. Les familles devraient également éviter de supposer que toutes les polices d'assurance médicale de voyage répondent aux règles du Super Visa. Il est essentiel de vérifier que la police respecte explicitement les exigences de l'IRCC concernant la couverture minimale de 100 000 $, le terme minimum d'un an et les fournisseurs approuvés.
D'autres écueils incluent de ne pas examiner les exclusions dans les conditions de la police, ce qui peut entraîner le refus de réclamations pour des situations ou activités spécifiques. Ne pas déclarer avec précision les conditions préexistantes lors de la demande peut également annuler la couverture. Il est important de choisir une police qui offre de la flexibilité, comme des options de remboursement en cas de retour anticipé ou la possibilité de prolonger la couverture, étant donné que les séjours avec Super Visa peuvent être longs et que les plans peuvent changer. Le membre de la famille parrainant devrait conserver une copie du certificat d'assurance et des coordonnées d'urgence de l'assureur facilement accessibles pendant tout le séjour du visiteur au Canada.
Super Visa contre visa de visiteur régulier
Comprendre la différence entre un Super Visa et un visa de visiteur régulier est important pour choisir la bonne voie. Un visa de visiteur régulier, ou visa de résident temporaire (VRT), est destiné aux citoyens de pays étrangers qui ne sont pas exemptés de visa et qui visitent le Canada pour le tourisme, les affaires ou les visites familiales. Il permet généralement des séjours allant jusqu'à six mois par visite et est valide jusqu'à dix ans. En revanche, le Super Visa est exclusivement pour les parents et les grands-parents de citoyens canadiens ou de résidents permanents. Les différences les plus significatives sont la durée du séjour permis par entrée et l'exigence d'assurance obligatoire.
| Caractéristique | Visa de visiteur régulier (VRT) | Super Visa |
|---|---|---|
| Demandeurs principaux | Visiteurs généraux pour tourisme, affaires, famille | Parents/grands-parents de citoyens/RP canadiens |
| Séjour maximal par entrée | Jusqu'à 6 mois | Jusqu'à 5 ans |
| Validité du visa | Jusqu'à 10 ans | Jusqu'à 10 ans |
| Assurance maladie | Non obligatoire pour la demande | Obligatoire (100 000 $+, terme d'1 an) |
| Examen médical | Habituellement non requis | Requis (Examen médical d'immigration) |
| Lettre d'invitation | Peut être requise | Requis de l'enfant/petit-enfant répondant aux critères de revenu |
| Preuve de relation | Généralement non requise | Requis (p. ex., certificat de naissance) |
Le Super Visa est conçu pour des visites plus longues et plus stables, c'est pourquoi l'exigence d'assurance est si stricte. Pour des visites de moins de six mois, un visa de visiteur régulier peut être plus approprié car il n'entraîne pas la même obligation d'assurance. Cependant, pour les familles souhaitant des visites prolongées de plusieurs années, le Super Visa offre une option précieuse malgré le coût initial et la planification impliqués pour obtenir l'assurance requise. Le Super Visa permet également aux demandeurs de demander une prolongation de leur séjour pendant qu'ils sont au Canada, ajoutant à sa flexibilité pour les visites familiales à long terme.
Étapes pour demander un Super Visa
Le processus de demande d'un Super Visa implique plusieurs étapes spécifiques qui doivent être complétées dans l'ordre. Premièrement, le demandeur doit s'assurer qu'il est admissible en tant que parent ou grand-parent d'un citoyen canadien ou d'un résident permanent. L'hôte au Canada doit ensuite préparer une lettre d'invitation signée qui inclut une promesse de soutien financier et la preuve qu'il répond à l'exigence de revenu minimum. Le demandeur doit obtenir une police d'assurance maladie privée qui répond à toutes les exigences de l'IRCC, y compris la couverture minimale de 100 000 $ et la validité d'un an d'un assureur canadien ou approuvé. Le demandeur doit compléter un examen médical d'immigration avec un médecin désigné, ce qui fait partie obligatoire du processus. Le demandeur doit rassembler tous les documents justificatifs requis, y compris la preuve de la relation, un passeport valide et le certificat de police d'assurance. La demande est ensuite soumise, en ligne ou sur papier, à l'IRCC pour traitement, ce qui inclut des vérifications de sécurité et de criminalité. Il est important de postuler bien à l'avance de la date de voyage prévue pour tenir compte des délais de traitement. La dernière étape est de présenter le visa et la preuve d'assurance valide à un agent des services frontaliers à l'arrivée au Canada.
Questions fréquentes
Combien coûte l'assurance Super Visa?
Les polices d'assurance Super Visa coûtent généralement entre 1 000 $ et 3 000 $ par année. Le coût mensuel moyen se situe entre 100 $ et 200 $, mais cela varie considérablement. Le coût dépend de l'âge du demandeur, de son état de santé, de la franchise choisie et des avantages de couverture spécifiques. Les primes sont généralement plus élevées pour les demandeurs plus âgés, comme les grands-parents dans la soixantaine-dix ou la quatre-vingtaine.
Puis-je payer l'assurance Super Visa mensuellement?
Oui, de nombreux assureurs et courtiers canadiens offrent des plans de paiement mensuels pour l'assurance Super Visa. Immigration, Réfugiés et Citoyenneté Canada accepte les polices payées en versements pour les demandes de Super Visa. Cela rend la prime annuelle plus gérable pour les familles. Certains courtiers mettent spécifiquement en évidence les options de paiement mensuel pour aider à la budgétisation.
Que se passe-t-il si la demande de Super Visa est refusée?
De nombreux fournisseurs d'assurance offrent un remboursement si la demande de Super Visa est refusée. Pour être admissible, vous devez soumettre la preuve du refus de l'IRCC. Vous devez également démontrer que la personne assurée n'est jamais entrée au Canada. Le remboursement est généralement émis uniquement si la police n'a pas encore commencé et n'a été utilisée à aucune autre fin.
L'assurance Super Visa couvre-t-elle les conditions préexistantes?
La couverture des conditions préexistantes varie selon la police. Certains plans d'assurance Super Visa incluent des clauses de stabilité qui couvrent les conditions préexistantes si elles ont été stables pendant une période définie avant le voyage. D'autres plans peuvent les exclure. Il est essentiel d'examiner attentivement les conditions de la police pour comprendre les termes spécifiques, car c'est un facteur clé lors de la comparaison des plans pour les demandeurs ayant des antécédents médicaux.
Combien de temps l'assurance Super Visa doit-elle être valide?
La police d'assurance doit être valide pendant un minimum d'un an à compter de la date d'entrée au Canada. La couverture doit être continue, sans interruption, pendant tout le séjour. La preuve d'une assurance valide est requise à chaque entrée au Canada. Si l'assurance expire avant le départ prévu, le visiteur doit obtenir une nouvelle police.
Puis-je acheter l'assurance Super Visa auprès d'une compagnie étrangère?
Depuis le 28 janvier 2025, Immigration, Réfugiés et Citoyenneté Canada (IRCC) a mis à jour ses règles pour permettre l'assurance Super Visa provenant d'assureurs étrangers approuvés en plus des fournisseurs canadiens. La police doit provenir d'une compagnie canadienne ou d'un fournisseur approuvé par l'IRCC. Toutes les polices d'assurance disponibles par l'entremise de courtiers canadiens agréés comme BestQuote répondent aux exigences gouvernementales actuelles de 2026. Choisir un assureur canadien peut offrir des avantages, notamment une familiarité avec le système de santé canadien et un accès à un soutien local. Il est essentiel de s'assurer que l'assureur figure sur la liste approuvée de l'IRCC pour répondre aux critères de demande de visa.
Sources et lectures complémentaires
- Super Visa for Parents and Grandparents: Travel Insurance ... rbcinsurance.com
- Super Visa Insurance for Visitors to Canada gms.ca
- Travel insurance for long-term visitors to Canada cooperators.ca
- Super Visa Insurance for Canada 2026: Compare Policies ... bestquotetravelinsurance.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.