Un devis d'assurance locataire au Canada est une estimation de la prime que vous paieriez pour une police qui protège vos biens personnels et offre une couverture de responsabilité civile en tant que locataire. Obtenir un devis est une étape standard avant d'acheter une couverture, qui est souvent exigée par les propriétaires et protège contre les pertes financières dues à des événements comme le vol, l'incendie ou les dégâts d'eau. Les devis varient selon des facteurs comme l'emplacement, la valeur de vos possessions et votre historique d'assurance. Comprendre comment obtenir et comparer les devis est essentiel pour les locataires canadiens afin de se protéger de manière adéquate et abordable.
Ce que couvre et exclut l'assurance locataire
Une police d'assurance locataire de base au Canada comprend typiquement trois types de couverture principaux. L'assurance responsabilité civile vous protège financièrement si vous êtes tenu responsable d'avoir accidentellement causé des blessures corporelles à autrui ou endommagé des biens ne vous appartenant pas, que l'incident survienne dans votre logement loué ou ailleurs. L'assurance des biens couvre le coût de réparation ou de remplacement de vos biens personnels, comme les meubles, les appareils électroniques et les vêtements, s'ils sont endommagés ou perdus à cause d'un péril couvert. La couverture des frais de subsistance supplémentaires aide à payer les coûts temporaires comme les séjours à l'hôtel et les repas si votre logement devient inhabitable à la suite d'une perte assurée, comme un incendie.
Les polices standard offrent souvent une couverture « tous risques » ou complète, ce qui signifie que vos biens sont protégés contre presque tous les périls, sauf ceux spécifiquement listés comme exclusions. Les exclusions courantes dans les polices incluent la perte ou les dommages résultant d'actes délibérés ou criminels de l'assuré, d'activités illégales, de guerre ou de terrorisme. Les dommages dus à l'usure normale ne sont pas non plus couverts. Il est important de noter que la plupart des polices d'assurance locataire standard ne couvrent pas automatiquement les dommages causés par les inondations de surface ou les refoulements d'égout, bien que ceux-ci puissent souvent être ajoutés comme avenants optionnels moyennant une prime supplémentaire.
Il existe plusieurs situations spécifiques que l'assurance locataire ne couvre généralement pas. Les problèmes d'entretien comme les infestations de punaises de lit ou les dommages causés par les souris ou les rats sont typiquement considérés comme étant de la responsabilité du locataire ou du propriétaire et ne sont pas couverts. Les réparations structurelles, comme le rebouchage de petits trous dans les murs, sont aussi exclues et sont habituellement gérées directement par le locataire ou déduites du dépôt de garantie par le propriétaire. Les animaux de compagnie eux-mêmes ne sont pas couverts, bien que la possession de certaines races puisse augmenter votre prime de responsabilité civile en raison d'un risque perçu plus élevé de réclamation. Enfin, les biens acquis illégalement ne sont pas admissibles à une couverture sous quelque police d'assurance locataire que ce soit.
Comment les coûts de la prime sont calculés
Le coût de l'assurance locataire au Canada n'est pas un prix fixe. Il est calculé individuellement en fonction d'une série de facteurs de risque que les assureurs évaluent lorsqu'ils fournissent un devis. Les facteurs principaux incluent le type et l'emplacement du logement loué, la valeur totale des possessions assurées et l'historique d'assurance personnel du titulaire de la police. Les assureurs utilisent ces détails pour déterminer la probabilité d'une réclamation et fixent une prime qui reflète ce risque. Comprendre ces facteurs peut aider les locataires à anticiper leurs coûts potentiels et à identifier les domaines où ils pourraient être admissibles à des rabais.
Votre situation de logement spécifique a un impact direct sur la prime qui vous est soumise. Louer un studio présente des risques différents d'un sous-sol, ce que les assureurs prennent en compte dans leurs calculs. Le quartier est aussi critique. Les secteurs avec des taux plus élevés de vol, de vandalisme ou ceux sujets aux inondations entraîneront généralement des primes plus élevées. Le nombre de personnes vivant dans le logement influence le coût, car plus d'occupants signifie typiquement un profil de risque plus élevé. Les assureurs considèrent aussi si les colocataires devraient être sur la même police ou avoir des polices séparées, ce qui peut affecter le devis final.
Les détails personnels et l'historique sont tout aussi importants dans le processus de soumission. La valeur totale et le type de vos biens déterminent la limite de couverture des biens. Assurer plus d'articles ou des articles de grande valeur comme des œuvres d'art ou des bijoux augmentera la prime, surtout si vous avez besoin de limites de couverture étendues. Votre historique de réclamations est significatif, car avoir fait plusieurs réclamations d'assurance habitation par le passé peut mener à des taux plus élevés. Certains assureurs peuvent utiliser une vérification de crédit douce pour offrir des rabais pour un bon pointage de crédit. Enfin, posséder un animal de compagnie, particulièrement des races jugées plus susceptibles de causer des blessures, peut augmenter les primes de responsabilité civile.
- Type de propriété : Studio, sous-sol ou maison.
- Emplacement : Taux de criminalité du quartier et risque d'inondation.
- Valeur des biens : Valeur totale des possessions et articles de grande valeur.
- Historique de réclamations : Nombre de réclamations d'assurance habitation passées.
- Pointage de crédit : Peut être utilisé par certains assureurs pour des rabais.
- Possession d'un animal : Particulièrement pour certaines races de chiens.
- Nombre d'occupants : Plus de personnes peut signifier un risque plus élevé.
- Choix de la franchise : Une franchise plus élevée peut réduire la prime.
Fourchettes de coût moyen à travers le Canada
Les primes d'assurance locataire au Canada varient considérablement, mais les données de l'industrie donnent une fourchette générale de ce que les locataires peuvent s'attendre à payer. Les coûts mensuels se situent typiquement entre 19 $ et 50 $ à travers le pays. Sur une base annuelle, les primes peuvent varier d'environ 197 $ à 483 $. Ces chiffres sont des moyennes et le coût réel pour un individu dépendra fortement des facteurs spécifiques impliqués dans son devis, comme sa province, sa ville et ses choix de couverture. Certains fournisseurs annoncent des polices à partir d'aussi peu que 15 $ par mois pour une couverture de base et personnalisable.
La grande fourchette de coûts reflète la diversité des situations de location et des besoins de couverture. Un locataire dans une petite ville avec peu de possessions verra probablement des devis dans le bas de l'échelle. À l'inverse, un locataire dans un grand centre urbain avec un inventaire de biens de plus grande valeur et une franchise choisie plus basse recevra probablement des devis proches ou au-dessus de la moyenne. Il est important pour les consommateurs de comparer plusieurs devis pour trouver un taux qui correspond à leur budget tout en offrant une couverture adéquate.
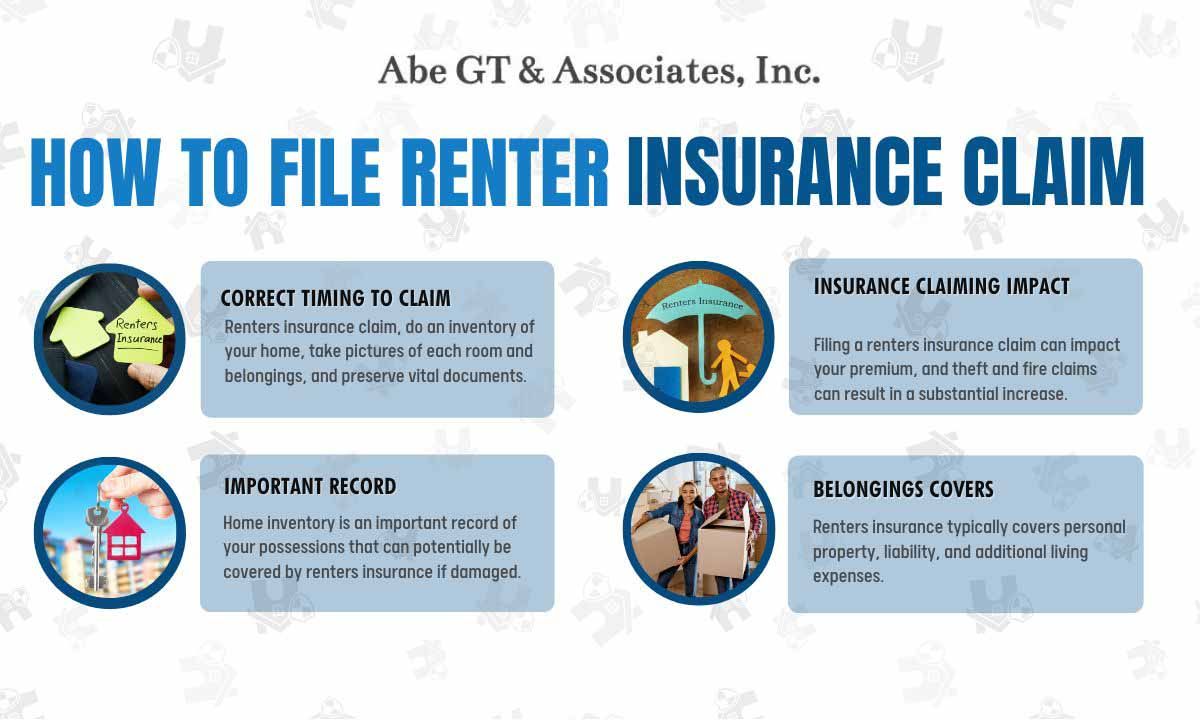
Plusieurs fournisseurs ont publié leurs propres chiffres de prime annuelle moyenne. TD Assurance indique que le coût moyen de l'assurance locataire avec leur compagnie est de 483 $ par année. D'autres sources citent une fourchette annuelle de 197 $ à 240 $. Ces moyennes sont des points de référence utiles. Les locataires peuvent influencer leur prime finale par des choix comme sélectionner une franchise plus élevée, ce qui réduit le coût mensuel, ou en étant admissibles à des rabais comme le regroupement de l'assurance locataire et automobile, ce qui peut économiser jusqu'à 10 %.
Le processus pour obtenir un devis
Obtenir un devis d'assurance locataire au Canada est conçu pour être un processus rapide et simple, prenant souvent seulement trois à cinq minutes lorsqu'il est fait en ligne. Le processus commence par visiter le site web d'un assureur ou appeler sa ligne téléphonique. La plupart des grands fournisseurs, incluant Duuo par Co-operators, TD Assurance, PC Assurance et Square One, offrent des outils de soumission en ligne. Ces plateformes numériques vous guident à travers une série de questions pour recueillir les informations nécessaires à la génération d'une estimation personnalisée. La commodité de la soumission en ligne est fréquemment mise de l'avant, certaines compagnies offrant un rabais pour l'achat d'une police en ligne.
Vous devrez fournir des détails personnels et immobiliers spécifiques pour recevoir un devis précis. Ces informations incluent typiquement votre nom complet, l'adresse du logement loué, le type d'habitation et la valeur estimée de vos biens personnels. On pourra aussi vous demander votre historique de réclamations, la présence de dispositifs de sécurité comme des détecteurs de fumée et si vous possédez des animaux de compagnie. Pour le devis le plus précis, il est utile d'avoir un inventaire approximatif de vos possessions et de leur valeur approximative prêt avant de commencer.
Après avoir soumis vos informations, le système en ligne ou l'agent téléphonique générera un devis détaillant la prime proposée, les limites de couverture et les options de franchise. Vous pouvez souvent ajuster ces éléments, comme augmenter votre franchise pour réduire votre prime, pour voir comment cela affecte le coût final. Il est conseillé d'obtenir des devis de plusieurs fournisseurs pour comparer la couverture et les prix. Une fois que vous sélectionnez une police, vous pouvez habituellement compléter l'achat immédiatement en ligne, la couverture commençant souvent dès que vous devenez le locataire légal.
- Choisir un fournisseur : Sélectionner le site web d'une compagnie d'assurance ou appeler sa ligne de soumission.
- Entrer les détails personnels : Fournir votre nom, vos coordonnées et l'adresse de location.
- Décrire votre location : Spécifier le type de propriété, le nombre d'occupants et les dispositifs de sécurité.
- Lister vos biens : Donner une estimation de la valeur totale de vos possessions.
- Ajuster les options de couverture : Examiner et modifier les franchises, limites et avenants optionnels.
- Recevoir votre devis : Obtenir l'estimation de prime personnalisée.
- Comparer et acheter : Évaluer plusieurs devis et acheter la police choisie en ligne ou par téléphone.
Rabais courants et façons d'économiser
Les fournisseurs d'assurance au Canada offrent plusieurs avenues pour que les locataires réduisent leurs primes d'assurance locataire grâce à des rabais et des choix stratégiques. Un des rabais les plus courants est pour le regroupement de plusieurs polices, comme combiner l'assurance locataire et automobile avec la même compagnie. Cela peut entraîner des économies allant jusqu'à 10 % sur le coût total. Un autre rabais fréquent est pour l'achat et la gestion de votre police entièrement en ligne, ce qui peut aussi économiser jusqu'à 10 % avec certains assureurs. Ces rabais sont conçus pour inciter à la fidélité des clients et aux transactions numériques efficaces.
L'appartenance à certains groupes peut aussi vous qualifier pour des taux préférentiels. De nombreux assureurs offrent des rabais aux membres d'associations d'anciens étudiants de collège ou d'université admissibles, de groupes d'employeurs ou d'associations professionnelles. Il vaut la peine de vérifier avec votre assureur pour voir si vos affiliations vous rendent admissible à ces taux de groupe. De plus, maintenir un bon historique d'assurance sans réclamation peut aider à garder les primes plus basses au fil du temps, car les assureurs considèrent les clients avec moins de réclamations passées comme étant à plus faible risque.
Vos choix à l'intérieur de la police elle-même ont un impact direct sur la prime. Opter pour une franchise plus élevée, qui est le montant que vous payez de votre poche avant que la couverture d'assurance ne s'applique, réduira votre prime mensuelle ou annuelle. À l'inverse, une franchise plus basse augmente la prime. Vous pouvez aussi contrôler les coûts en personnalisant votre couverture pour correspondre à vos besoins réels, vous assurant de ne pas sur-assurer des possessions que vous ne possédez pas. Enfin, l'installation d'appareils de sécurité approuvés dans votre logement loué, comme des avertisseurs de fumée ou des serrures à pêne dormant, peut vous qualifier pour des rabais supplémentaires avec certaines compagnies d'assurance.
Considérations provinciales et exigences des propriétaires
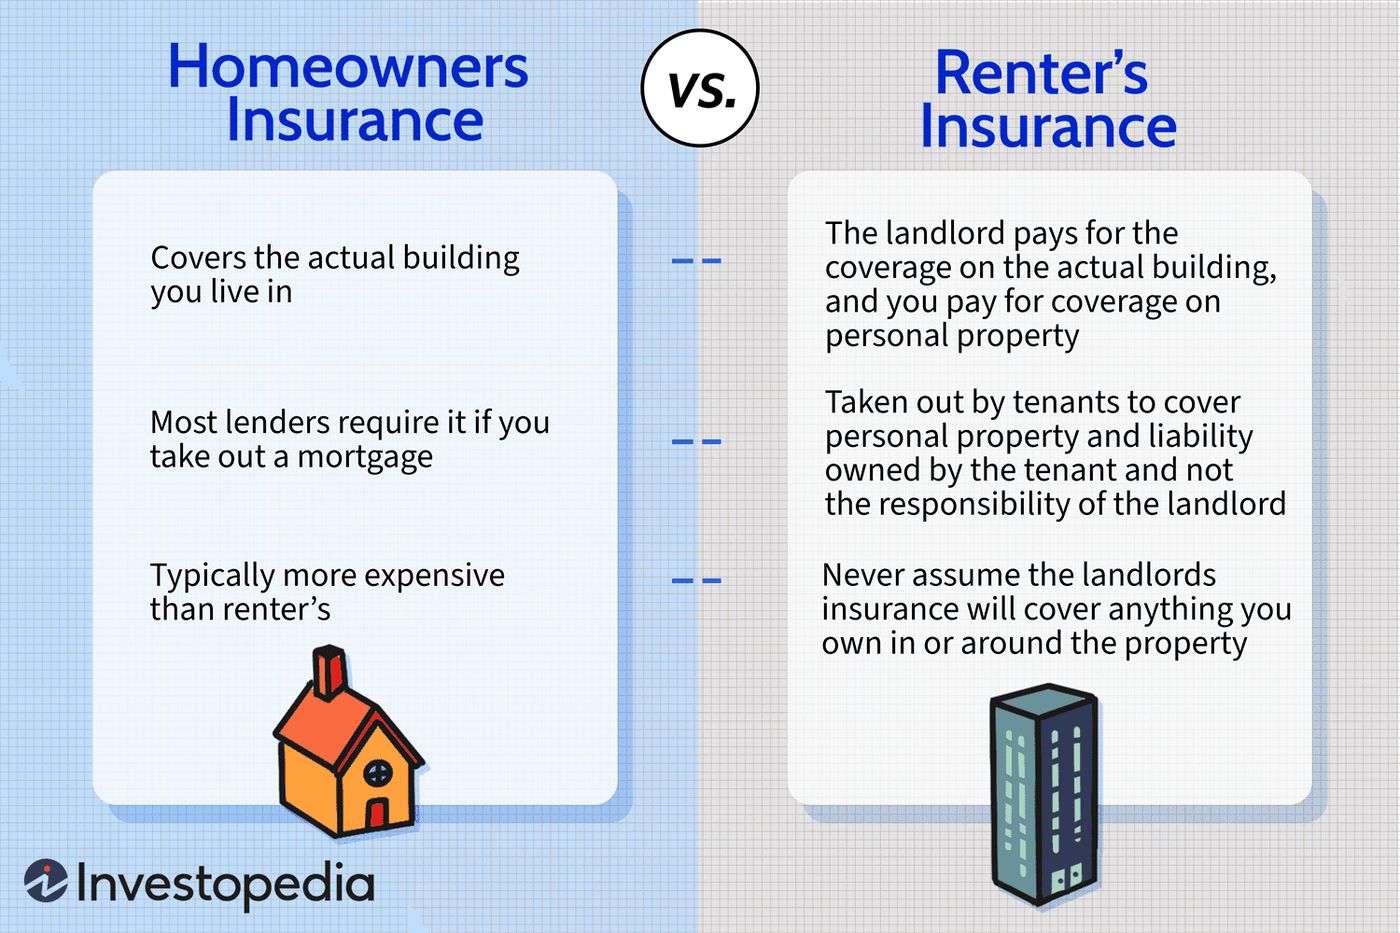
Bien que l'assurance locataire ne soit pas légalement obligatoire en vertu des gouvernements fédéral ou provinciaux au Canada, c'est fréquemment une exigence contractuelle imposée par les propriétaires. De nombreux contrats de location standard incluent une clause stipulant que le locataire doit obtenir et maintenir une assurance locataire pour la durée de la location. Cette exigence protège les intérêts du propriétaire en s'assurant que le locataire a une couverture pour sa propre responsabilité civile et ses biens, ce qui peut aider à prévenir les litiges si des dommages surviennent. Même lorsqu'elle n'est pas exigée, l'obtention d'une couverture est largement recommandée pour protéger le bien-être financier du locataire.
La relation entre l'assurance locataire et la police d'un propriétaire est souvent mal comprise. L'assurance d'un propriétaire, ou assurance des immeubles de rapport, couvre la structure physique du bâtiment et peut protéger le propriétaire contre les pertes financières liées aux dommages matériels ou aux réclamations de responsabilité civile des locataires. Cependant, elle n'étend pas la couverture aux biens personnels du locataire ni n'offre de couverture de responsabilité civile pour les actions personnelles du locataire. Si un locataire cause des dommages au logement loué, l'assurance du propriétaire peut couvrir la réparation, mais l'assureur pourrait ensuite chercher un remboursement auprès du locataire. Avoir une assurance locataire peut couvrir de tels coûts et éviter des dépenses de poche pour le locataire.
Les lois provinciales sur la location n'abordent pas spécifiquement l'assurance locataire, mais elles régissent la relation propriétaire-locataire de manière générale. Par exemple, les règles concernant les dépôts de garantie et la responsabilité des réparations sont établies provincialement. Le défaut d'un locataire d'obtenir l'assurance exigée pourrait être un motif pour qu'un propriétaire poursuive une expulsion pour violation du bail. Il est important pour les locataires de lire leur contrat de location attentivement et de comprendre toute exigence d'assurance spécifique à leur province et à leur situation de location. Dans toutes les provinces, la responsabilité incombe au locataire de sécuriser sa propre couverture pour ses biens personnels et sa responsabilité civile.
Comparer les devis des principaux fournisseurs canadiens
Lorsqu'ils cherchent un devis d'assurance locataire au Canada, les locataires rencontreront une variété de fournisseurs, chacun avec des caractéristiques, des coûts moyens et des structures de rabais différents. Les grands assureurs comme Duuo par Co-operators, TD Assurance et Square One offrent des expériences en ligne et des options de police distinctes. Comparer les devis implique de regarder au-delà du prix de la prime pour examiner les détails de la couverture, les options de franchise et toute caractéristique ou limitation unique de la police. Une comparaison côte à côte aide à s'assurer que vous obtenez une valeur appropriée pour vos besoins spécifiques.
| Fournisseur | Prix de départ / Coût moyen | Rabais notables | Caractéristiques clés |
|---|---|---|---|
| Duuo par Co-operators | Basé sur soumission | Jusqu'à 10 % pour regroupement | Appuyé par Co-operators, soutien par clavardage en ligne |
| TD Assurance | Moy. 483 $/an | Achat en ligne, taux anciens/groupes | Couverture habitation améliorée optionnelle, couverture vol d'identité optionnelle |
| PC Assurance | Basé sur soumission | Les membres peuvent économiser jusqu'à 890 $ | Adapté pour les membres PC Optimum |
| Square One | À partir de 15 $/mois | Couverture personnalisable | Complètement tous risques, réclamations en ligne, aucune pénalité d'annulation |
| Assurance Scotia | Basé sur soumission | Disponible via les canaux de la Banque Scotia | Partie des services financiers de la Banque Scotia |
| Aviva | Basé sur soumission | Grand fournisseur national | Largement disponible via des courtiers et canaux directs |
Au-delà du devis initial, considérez la réputation de l'assureur pour le service à la clientèle et le traitement des réclamations. Certaines compagnies mettent l'accent sur une expérience entièrement en ligne avec soumission de réclamation facile et taux de paiement élevés. D'autres soulignent l'accès à un soutien expert d'une compagnie mère plus grande. Vérifier les évaluations et les cotes de tiers d'organisations comme le Better Business Bureau peut donner un aperçu de la satisfaction de la clientèle. En fin de compte, le meilleur fournisseur est celui qui offre une combinaison de couverture complète, d'un prix équitable et d'un service fiable qui répond à vos exigences spécifiques en tant que locataire canadien.
Questions fréquentes
L'assurance locataire est-elle obligatoire au Canada ?
L'assurance locataire n'est pas légalement obligatoire en vertu de la loi fédérale ou provinciale canadienne. Cependant, il est très courant que les propriétaires incluent une clause dans le contrat de location exigeant que le locataire achète et maintienne une police d'assurance locataire. Cette exigence protège les deux parties. Le propriétaire s'assure que le locataire a une couverture pour la responsabilité civile et les biens personnels, tandis que le locataire obtient une protection financière. Même si votre propriétaire ne l'exige pas, obtenir une assurance locataire est fortement conseillé pour protéger vos biens et vos finances contre des événements imprévus comme un incendie, un vol ou des dégâts d'eau.
Quel est le coût moyen de l'assurance locataire par mois ?
Le coût mensuel moyen pour l'assurance locataire au Canada se situe typiquement entre 19 $ et 50 $. Cela se traduit par une fourchette annuelle d'environ 197 $ à 483 $. La prime exacte que vous paierez dépend de nombreux facteurs individuels, incluant la ville et le quartier où vous vivez, la valeur de vos possessions, la franchise choisie et votre historique d'assurance. Certains fournisseurs offrent des polices à partir d'aussi peu que 15 $ par mois pour une couverture de base et personnalisable. Il est important de comparer les devis de plusieurs assureurs pour trouver le meilleur taux pour votre situation spécifique.
L'assurance de mon propriétaire couvre-t-elle mes biens ?
Non, la police d'assurance d'un propriétaire ne couvre pas les biens personnels d'un locataire. L'assurance propriétaire, aussi appelée assurance des immeubles de rapport, est conçue pour protéger la structure du bâtiment et peut couvrir les pertes financières du propriétaire dues aux dommages matériels ou aux réclamations de responsabilité civile. Vos vêtements, meubles, appareils électroniques et autres articles personnels ne sont pas inclus sous la police du propriétaire. C'est la principale raison pour laquelle les locataires ont besoin de leur propre assurance. En cas de perte comme un incendie ou un cambriolage, seule l'assurance locataire fournirait des fonds pour réparer ou remplacer vos biens personnels.
Quels facteurs affectent mon devis d'assurance locataire ?
Plusieurs facteurs clés influencent la prime soumise pour l'assurance locataire. Ceux-ci incluent le type et l'emplacement de votre logement loué, car les unités dans des secteurs à risque de criminalité ou d'inondation plus élevé coûtent plus cher à assurer. La valeur totale de vos biens personnels a un impact direct sur la partie couverture des biens de votre prime. Votre historique personnel de réclamations d'assurance est significatif, car un dossier de réclamations passées peut mener à des taux plus élevés. D'autres facteurs incluent le nombre d'occupants, si vous possédez un animal de compagnie (surtout certaines races de chiens), le montant de franchise choisi et les rabais potentiels pour lesquels vous pourriez être admissible, comme le regroupement de polices ou avoir un bon pointage de crédit avec certains assureurs.
Les colocataires sont-ils couverts sous une seule police d'assurance locataire ?
Les colocataires peuvent parfois être couverts sous une seule police d'assurance locataire, mais il est souvent recommandé que chaque colocataire achète sa propre police séparée. Inclure plusieurs individus non apparentés sur une police augmente le profil de risque, ce qui peut faire augmenter la prime. De plus, une police partagée signifie que toutes les parties sont assurées conjointement, ce qui peut compliquer les choses si un colocataire a besoin de faire une réclamation ou si un problème de responsabilité civile survient impliquant seulement un individu. Pour la clarté de la couverture et pour s'assurer que les biens et la responsabilité civile de chaque personne sont distinctement protégés, l'obtention de polices individuelles est généralement considérée comme la meilleure approche par les fournisseurs d'assurance.
Qu'est-ce qui n'est pas couvert par l'assurance locataire standard ?
Les polices d'assurance locataire standard au Canada ont des exclusions spécifiques. La perte ou les dommages résultant d'actes délibérés ou illégaux de la personne assurée ne sont pas couverts. Les dommages causés par les inondations de surface ou les refoulements d'égout sont typiquement exclus à moins que vous n'achetiez un avenant optionnel pour un coût ajouté. L'usure normale, comme la détérioration graduelle des articles, est exclue. Les problèmes liés à l'entretien, incluant les infestations de punaises de lit, de souris ou de rats, ne sont généralement pas couverts et sont considérés comme étant de la responsabilité du locataire ou du propriétaire. Enfin, les dommages dus à la guerre ou au terrorisme sont universellement exclus des polices d'assurance locataire standard.
Sources et lectures complémentaires
- Tenant insurance for Canadian renters duuo.ca
- Compare cheap tenant insurance quotes ... ratehub.ca
- Tenant Insurance rbcinsurance.com
- Tenant Insurance, Save when you get a quote online tdinsurance.com
- Tenant Insurance from $15/Month squareone.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.