Les tarifs d'assurance automobile au Canada varient considérablement d'une province à l'autre, l'Ontario et l'Alberta affichant les primes annuelles moyennes les plus élevées, soit environ 1 920 $ et 1 735 $ respectivement, tandis que le Québec demeure le plus abordable avec environ 900 $. Ces tarifs sont déterminés par une combinaison de systèmes provinciaux d'assurance, de facteurs de risque locaux comme le vol d'auto et la fraude, et du profil individuel du conducteur. Tous les conducteurs canadiens sont légalement tenus de détenir une police qui inclut des couvertures obligatoires comme la responsabilité civile. Comprendre les facteurs qui influencent votre prime est essentiel pour gérer cette dépense nécessaire.
Comment les primes d'assurance automobile sont calculées
Les compagnies d'assurance calculent votre prime d'assurance automobile en évaluant le risque que vous représentez en tant qu'assuré. Cette évaluation du risque est basée sur un ensemble spécifique de facteurs qui sont statistiquement corrélés à la probabilité de présenter une réclamation. Votre dossier de conduite est un facteur primordial, car des antécédents d'accidents ou de condamnations pour infractions routières signalent un risque plus élevé. Votre âge et vos années d'expérience de conduite sont également critiques, les nouveaux conducteurs et les jeunes conducteurs faisant généralement face à des primes plus élevées en raison de leur implication statistiquement plus élevée dans les accidents. L'endroit où vous habitez dans une province a un impact majeur, car les zones urbaines avec une densité de trafic, des taux d'accidents et des vols d'auto plus élevés commandent généralement des primes plus élevées que les régions rurales.
Le véhicule que vous conduisez influence directement votre tarif, car les assureurs considèrent ses cotes de sécurité, ses coûts de réparation, sa probabilité de vol et sa valeur globale. Le nombre de kilomètres que vous parcourez annuellement affecte votre exposition au risque. Le type et le montant de la couverture que vous sélectionnez est un autre élément fondamental, car opter pour des limites de responsabilité plus élevées ou ajouter une couverture tous risques et collision augmente votre prime. Dans les provinces avec une assurance privée, chaque compagnie utilise sa propre formule exclusive pour pondérer ces facteurs, ce qui explique pourquoi les soumissions peuvent varier considérablement d'un fournisseur à l'autre pour le même conducteur. Le Bureau d'assurance du Canada calcule les primes moyennes provinciales en divisant le total des primes collectées par le nombre total de véhicules personnels immatriculés.
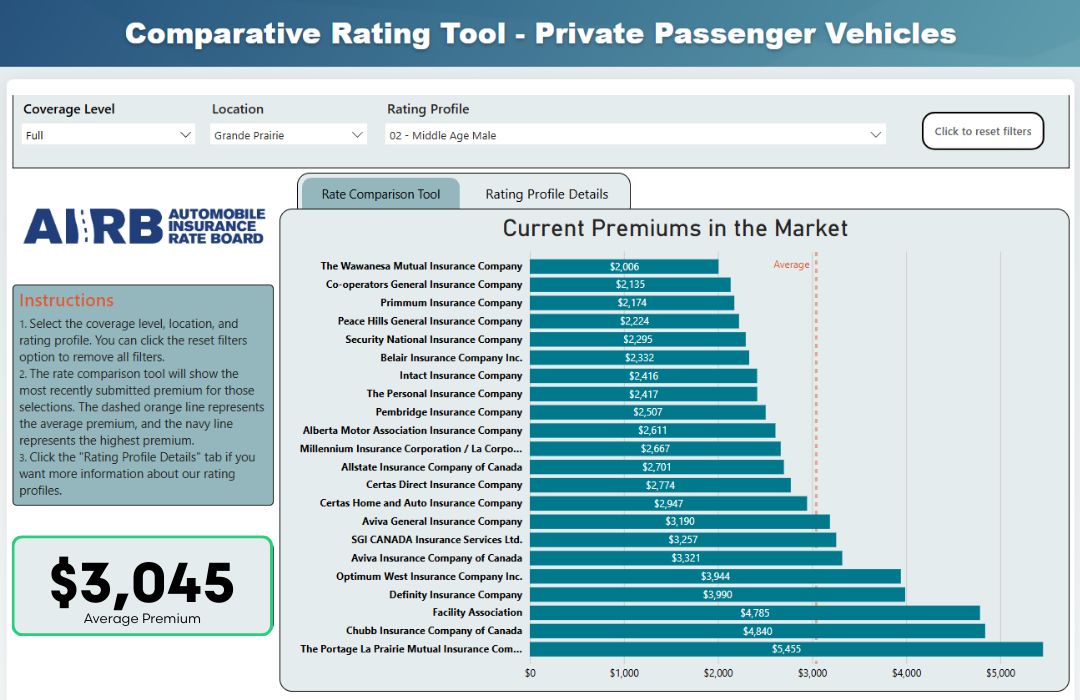
Répartition provinciale des systèmes d'assurance et des tarifs
Le Canada ne dispose pas d'un système d'assurance automobile unique et unifié. Chaque province et territoire administre plutôt son propre cadre, qui relève de l'un des deux modèles principaux : un marché privé concurrentiel ou un monopole public. Ce choix structurel est la raison la plus importante de la grande disparité des primes moyennes à travers le pays. Dans des provinces comme l'Ontario, l'Alberta et les provinces de l'Atlantique, des compagnies d'assurance privées se font concurrence pour les affaires, permettant aux conducteurs de magasiner pour obtenir des soumissions. En revanche, la Colombie-Britannique, la Saskatchewan et le Manitoba offrent une assurance publique par l'entremise de sociétés d'État, où l'entité gouvernementale est le seul fournisseur de la couverture de base obligatoire, bien que des assureurs privés puissent offrir des couvertures optionnelles supplémentaires.
La prime annuelle moyenne est un point de référence utile, mais elle masque des variations considérables au sein de chaque province. Par exemple, alors que la moyenne de l'Ontario est d'environ 1 920 $ par an, les conducteurs des villes avec des taux élevés de vol d'auto et d'accidents, comme Brampton, Toronto et Mississauga, paient souvent bien au-dessus de cette moyenne. La moyenne de l'Alberta de 1 735 $ suit une période de volatilité du marché après la levée d'un plafond tarifaire antérieur en 2019. Le statut du Québec en tant que province la plus abordable, avec environ 900 $ par an, est influencé par son système unique de non-responsabilité pour les blessures corporelles et un régime public d'assurance automobile pour certaines couvertures. Le tableau suivant présente les primes annuelles moyennes estimées actuelles et le type de système pour les principales provinces.
| Province | Prime annuelle moyenne estimée (2025) | Système d'assurance principal |
|---|---|---|
| Ontario | 1 920 $ | Marché privé |
| Alberta | 1 735 $ | Marché privé |
| Québec | 900 $ | Hybride (Public/Privé) |
Ces tarifs sont des estimations basées sur des données de l'industrie et ont augmenté de façon significative dans la plupart des provinces depuis 2020. Divers facteurs poussent les primes à la hausse, quel que soit le système, y compris l'augmentation des coûts de réparation des véhicules, la fréquence et la gravité accrues des réclamations d'accident, et les réseaux sophistiqués de vol d'auto. Dans les provinces à marché privé, le degré de concurrence et la rentabilité des assureurs dans cette région jouent également un rôle dans la détermination du niveau de prix global pour les consommateurs. L'assurance automobile est légalement requise dans chaque province et territoire au Canada. L'Ontario et l'Alberta ont maintenant les tarifs d'assurance automobile moyens les plus élevés au Canada.
Couvertures d'assurance obligatoires et optionnelles
Par la loi, chaque conducteur au Canada doit détenir un niveau minimum d'assurance automobile. Les couvertures obligatoires spécifiques sont établies par chaque province, mais elles partagent généralement des composantes de base communes conçues pour vous protéger, vous, vos passagers et les autres usagers de la route. La couverture de responsabilité civile est l'exigence la plus fondamentale. Elle paie pour les blessures et les dommages matériels que vous causez à autrui, jusqu'à la limite de la police. La couverture de prestations d'accident fournit une indemnisation pour les traitements médicaux, le remplacement de revenu et d'autres prestations si vous ou vos passagers êtes blessés dans un accident, peu importe qui est responsable. La couverture d'indemnisation directe pour les dommages matériels (IADP), disponible dans les provinces à non-responsabilité, paie pour les réparations à votre propre véhicule et son contenu si un autre conducteur est responsable de la collision. La couverture pour automobile non assuré vous protège si vous êtes heurté par un conducteur qui n'a pas d'assurance ou qui est un conducteur qui prend la fuite.
Bien que ces couvertures constituent le minimum légal, la plupart des conducteurs choisissent d'acheter des protections optionnelles supplémentaires. La couverture collision paie pour les dommages à votre propre véhicule résultant d'une collision avec un autre objet, comme une autre voiture ou un garde-fou, peu importe la responsabilité. La couverture tous risques protège contre les dommages causés par des événements autres qu'une collision, comme le vol, le vandalisme, l'incendie, la chute d'objets ou les intempéries. De nombreuses polices offrent également divers avenants, qui sont des ajouts qui modifient ou étendent la couverture, comme la renonciation à la dépréciation pour les véhicules neufs ou des limites de responsabilité accrues. Le choix d'ajouter ces couvertures affecte significativement votre prime, car elles augmentent l'obligation financière potentielle de l'assureur. En Ontario, une réforme majeure prévue pour le 1er juillet 2026 rendra de nombreuses prestations d'accident optionnelles, passant à un système « à la carte » qui individualisera davantage les coûts des polices en fonction de la couverture sélectionnée.
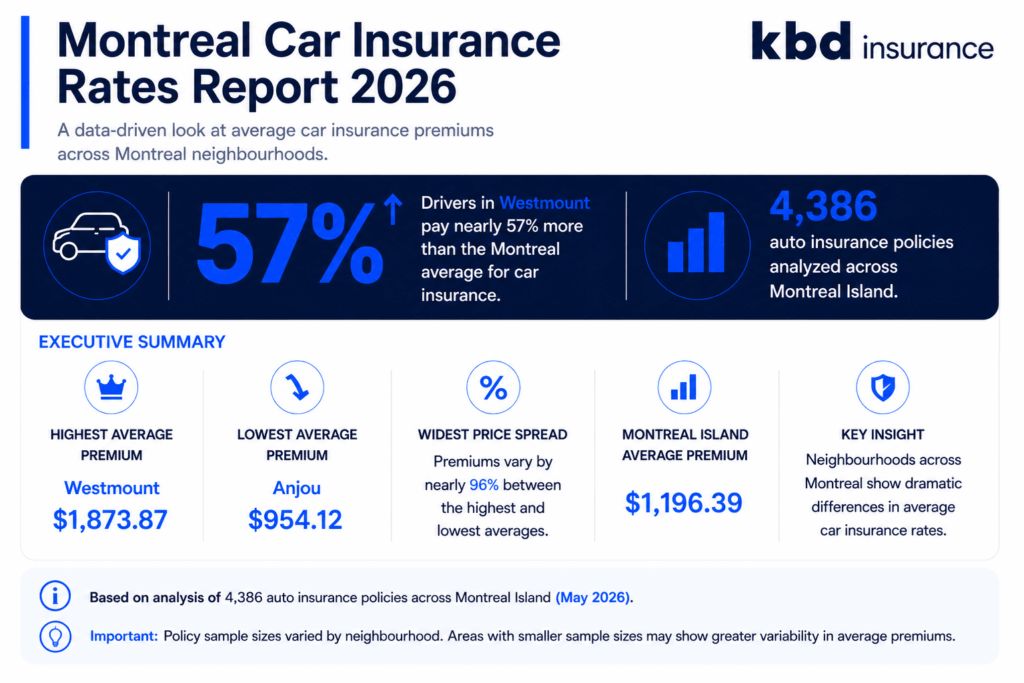
Facteurs clés entraînant des primes élevées dans des régions spécifiques
Certaines provinces connaissent des tarifs d'assurance automobile disproportionnellement élevés en raison d'une conjonction de facteurs de risque locaux et de problèmes systémiques. La position de l'Ontario en tant que province la plus chère est motivée par plusieurs défis interconnectés. La fréquence élevée des réclamations d'accident dans les corridors urbains densément peuplés comme la région du Grand Toronto est un facteur de coût primordial. De plus, l'Ontario a des droits étendus aux prestations d'accident, ce qui augmente le paiement potentiel pour les réclamations de blessures. Un problème important et persistant est la fraude à l'assurance, que le Bureau d'assurance du Canada estime coûter plus de 1 milliard de dollars annuellement au système de la province. Cette fraude comprend les collisions simulées, les réclamations de blessures exagérées et la facturation frauduleuse de réparations, et ses coûts sont finalement répartis entre tous les assurés par des primes plus élevées.
Le vol d'auto est devenu un facteur critique influençant les primes, en particulier dans certaines municipalités. Des villes comme Brampton, Toronto, Mississauga, Vaughan et Markham sont parmi les plus chères pour l'assurance en Ontario et sont également des points chauds pour le vol de véhicules. Un taux plus élevé de réclamations pour vol entraîne des coûts accrus pour la couverture tous risques pour tous les conducteurs de ces régions. En Alberta, la volatilité du marché a contribué à des tarifs élevés. Suite à la levée d'un plafond tarifaire en 2019, les primes ont augmenté fortement. Une pause tarifaire subséquente en 2023 a conduit de nombreux assureurs à fonctionner à perte, et plusieurs compagnies privées se sont retirées du marché albertain entre la fin de 2023 et le début de 2025. Ces sorties du marché réduisent la concurrence et peuvent contribuer à des prix soutenus plus élevés. Il y a une certaine indication d'une pression modératrice en Ontario, car les données de l'Équité Association ont montré une baisse de 26 % du vol d'auto au premier semestre de 2025 par rapport à l'année précédente.
Comment magasiner pour une assurance automobile au Canada
Pour les conducteurs des provinces avec un marché d'assurance privé, magasiner est l'un des moyens les plus efficaces pour s'assurer d'obtenir un tarif concurrentiel. Le processus implique de comparer les soumissions de plusieurs fournisseurs en fonction de votre profil de conducteur spécifique et de vos besoins de couverture. Vous pouvez initier ce processus en ligne via des sites web de comparaison d'assurance ou en contactant directement des compagnies individuelles ou des courtiers. Lorsque vous utilisez une plateforme en ligne, vous devrez généralement répondre à des questions sur votre historique de conduite, les détails de votre véhicule et vos préférences de couverture dans un formulaire web. La plateforme présente ensuite des soumissions de divers assureurs, vous permettant d'examiner le prix et les détails de la couverture côte à côte. L'année dernière, les conducteurs qui ont magasiné pour une assurance via la plateforme Rates.ca ont payé en moyenne 30 % de moins, illustrant les économies potentielles de la comparaison.
Vous avez l'option d'acheter une assurance par différentes voies, chacune ayant ses propres caractéristiques. Les courtiers d'assurance sont des professionnels agréés qui agissent comme intermédiaires, représentant plusieurs compagnies d'assurance. Ils peuvent magasiner le marché en votre nom, fournir des conseils et vous aider à trouver une police qui correspond à vos besoins. Les courtiers sont payés à la commission par les assureurs. Alternativement, vous pouvez acheter directement auprès de compagnies d'assurance qui vendent aux consommateurs, comme Intact, Aviva, TD, Sonnet ou Manuvie. Les assureurs directs emploient des agents qui sont experts dans les produits de leur propre compagnie. Une troisième option est d'utiliser des fournisseurs d'assurance en ligne qui offrent un processus de soumission et d'achat entièrement numérique. Peu importe la voie, la clé est de fournir des informations exactes et cohérentes à chaque source pour s'assurer que les soumissions sont comparables. Il est également important d'examiner les détails de la police au-delà du prix, car les exclusions ou les limites de couverture peuvent différer.
- Utilisez des sites web de comparaison en ligne pour obtenir plusieurs soumissions rapidement.
- Fournissez des informations identiques et exactes à chaque assureur pour des soumissions comparables.
- Envisagez d'utiliser un courtier indépendant qui peut accéder à plusieurs marchés d'assurance.
- Contactez des assureurs directs comme Intact, Aviva ou TD pour leurs soumissions exclusives.
- Examinez les détails de la couverture et les exclusions, pas seulement le prix de la prime.
- Demandez quels rabais sont disponibles pour le regroupement, la conduite sécuritaire ou les affiliations à des associations.
Lors de l'évaluation des soumissions, la prime la moins chère n'est pas toujours la meilleure valeur si elle s'accompagne d'une couverture inadéquate ou d'un mauvais service de réclamation. Certains assureurs peuvent offrir des produits ou des rabais spécifiques que d'autres n'offrent pas, comme des avenants de protection étendue contre l'eau ou des rabais pour associations d'anciens élèves. Il est conseillé de rechercher la réputation d'une compagnie en matière de service à la clientèle et de traitement des réclamations. Pour les conducteurs des provinces avec une assurance publique, le processus est différent, car la couverture de base obligatoire est obtenue auprès de la société d'État, bien que vous puissiez toujours magasiner pour des couvertures supplémentaires optionnelles auprès d'assureurs privés si cela est permis.
Rabais courants et moyens d'influencer votre tarif
Bien que de nombreux facteurs d'évaluation soient hors de votre contrôle immédiat, il y a plusieurs actions que vous pouvez prendre pour potentiellement réduire votre prime d'assurance automobile. Les compagnies d'assurance offrent une variété de rabais pour lesquels vous pourriez être admissible. Regrouper votre assurance auto avec une autre police, comme l'assurance habitation, est l'un des rabais les plus courants et substantiels, Allstate rapportant des économies moyennes de 1 050 $ pour les clients qui regroupent. Maintenir un dossier de conduite vierge d'accidents et de condamnations est crucial, car il démontre un faible risque pour les assureurs. Certaines compagnies offrent des rabais pour avoir complété des cours de conduite accrédités, ce qui est particulièrement bénéfique pour les nouveaux conducteurs. Des rabais d'affiliation peuvent être disponibles par l'entremise d'associations d'anciens élèves, d'organisations professionnelles ou de groupes de membres comme la CAA.
Votre choix de véhicule a un impact financier direct. Assurer un véhicule avec des cotes de sécurité élevées, des coûts de réparation bas et un taux de vol historique faible entraînera généralement une prime plus basse que d'assurer un véhicule haute performance ou de luxe. L'installation d'appareils antivol approuvés peut vous qualifier pour un rabais sur la portion tous risques de votre police. Si votre assureur offre un programme d'assurance basé sur l'utilisation, comme my Drive d'Intact, vous pourriez économiser de l'argent en leur permettant de surveiller vos habitudes de conduite comme la vitesse, le freinage et la distance parcourue. Payer votre prime annuelle en totalité d'avance, plutôt qu'en versements mensuels, peut parfois éviter des frais administratifs. Enfin, réviser régulièrement votre police et vos limites de couverture avec votre courtier ou assureur garantit que vous ne payez pas pour une couverture inutile et que vous profitez de tous les rabais applicables. Il est important de noter que la disponibilité et les montants des rabais varient selon l'assureur et la province.
Questions fréquentes
Quel est le coût moyen de l'assurance automobile au Canada ?
Le coût moyen varie considérablement selon la province. Selon des estimations récentes, l'Ontario a la prime annuelle moyenne la plus élevée, soit environ 1 920 $, suivi de l'Alberta à environ 1 735 $. Le Québec est la province la plus abordable, avec une moyenne d'environ 900 $ par an. Ce sont des moyennes provinciales, et les tarifs individuels dépendent de facteurs comme le dossier de conduite, le lieu, le véhicule et les choix de couverture.
Pourquoi l'assurance automobile est-elle si chère en Ontario ?
Plusieurs facteurs entraînent des primes élevées en Ontario. Ceux-ci incluent une fréquence élevée de réclamations d'accident dans les zones urbaines, des droits étendus aux prestations d'accident et une fraude à l'assurance rampante qui coûte plus de 1 milliard de dollars annuellement au système. Le vol d'auto, en particulier dans des villes comme Brampton, Toronto et Mississauga, augmente également significativement les coûts de la couverture tous risques. L'Ontario utilise un marché d'assurance privé, donc magasiner est essentiel.
Quelle est la province la moins chère pour l'assurance automobile ?
Le Québec est constamment la province la plus abordable pour l'assurance automobile au Canada, avec une prime annuelle moyenne d'environ 900 $. Ceci est influencé par son système d'assurance hybride, qui inclut un régime public pour certaines couvertures et un système unique de non-responsabilité pour les réclamations de blessures corporelles. En revanche, les provinces avec des marchés entièrement privés comme l'Ontario et l'Alberta ont les tarifs moyens les plus élevés. Les conducteurs ontariens paient environ 1 920 $ par an et les conducteurs albertains paient juste derrière à 1 735 $ par an.
Comment puis-je réduire ma prime d'assurance automobile ?
Vous pouvez potentiellement réduire votre prime en magasinant et en comparant les soumissions, car les conducteurs qui ont magasiné via Rates.ca ont payé en moyenne 30 % de moins. Regrouper l'assurance auto et habitation peut mener à des économies significatives. Maintenir un dossier de conduite vierge, choisir un véhicule avec un faible taux de vol et des coûts de réparation bas, et demander des rabais pour la formation du conducteur, les affiliations ou les appareils antivol sont toutes des stratégies efficaces. Les programmes d'assurance basés sur l'utilisation peuvent également offrir des économies.
Quelle est la différence entre l'assurance automobile publique et privée ?
Dans les provinces avec assurance publique comme la Colombie-Britannique, la Saskatchewan et le Manitoba, une société d'État appartenant au gouvernement est le seul fournisseur de la couverture d'assurance automobile de base obligatoire. Dans les provinces avec assurance privée comme l'Ontario et l'Alberta, plusieurs compagnies privées se font concurrence pour vos affaires. Les systèmes publics ont souvent des tarifs standardisés, tandis que les marchés privés permettent plus de variation de prix et de choix, ce qui peut mener à des primes moyennes plus élevées dans certains cas. Que vous soyez dans une province avec une assurance publique ou privée, divers facteurs poussent les primes à la hausse partout.
Quelle couverture est légalement requise pour les conducteurs canadiens ?
Tous les conducteurs canadiens doivent détenir une police qui inclut les couvertures obligatoires telles que définies par leur province. Celles-ci incluent universellement la couverture de responsabilité civile pour les blessures et les dommages que vous causez à autrui. Les autres couvertures obligatoires courantes sont les prestations d'accident (pour vos propres coûts médicaux), l'indemnisation directe pour les dommages matériels (pour votre véhicule si vous n'êtes pas responsable) et la couverture pour automobile non assuré. Chaque province établit ses propres limites minimales requises pour cette couverture.
Sources et lectures complémentaires
- Compare Cheap Insurance Quotes in Canada ratehub.ca
- Intact Insurance: Canada's Largest P&C Insurer | Car & Home ... intact.ca
- Car Insurance: Get An Auto Insurance Quote allstate.ca
- What's the Average Car Insurance Cost for Canadians by ... canadadrives.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.