Obtenir des soumissions d'assurance au Canada implique de comparer les offres de différents fournisseurs pour trouver une protection financière contre des risques comme les accidents ou les dommages matériels. Les Canadiens peuvent obtenir des soumissions par l'entremise de courtiers, d'agents, d'assureurs directs ou de plateformes de comparaison en ligne. Ce processus est essentiel, car l'assurance est obligatoire pour des activités comme conduire une voiture, et la bonne couverture offre un filet de sécurité financier crucial. Comprendre comment recueillir et comparer les soumissions aide à s'assurer d'obtenir une protection adéquate à un prix concurrentiel.
Comprendre les soumissions d'assurance et la couverture
Une soumission d'assurance est une estimation de la prime que vous paieriez pour une police d'assurance spécifique. Au Canada, l'assurance est un contrat légal par lequel vous payez des primes régulières à une compagnie en échange d'une protection financière contre des pertes imprévues comme des accidents, des dommages matériels, une maladie ou un décès. Les types de polices d'assurance les plus courants sont l'assurance auto, l'assurance habitation, l'assurance vie, l'assurance entreprise et l'assurance voyage. Pour l'assurance auto, qui est légalement requise pour conduire un véhicule, chaque province impose un niveau minimum de couverture standard. Cette couverture obligatoire comprend la responsabilité civile, les prestations d'accident, l'indemnisation directe des dommages matériels et la protection contre les automobilistes non assurés. La plupart des conducteurs choisissent également d'ajouter des protections facultatives comme la protection collision et tous risques pour leur propre véhicule.
Les règles spécifiques et les niveaux de couverture minimale requis pour l'assurance auto varient considérablement d'une province à l'autre. Cela signifie qu'une soumission de l'Ontario sera basée sur des exigences légales différentes de celles de l'Alberta ou du Québec. Lorsque vous demandez une soumission, l'assureur calcule une prime en fonction du risque que vous présentez et des options de couverture que vous sélectionnez. Vos paiements vont à l'assureur, qui est l'institution financière garantissant un paiement si une perte couverte survient. Le processus de soumission vous permet de voir le coût du transfert de ce risque financier avant de vous engager dans une police.
Où obtenir des soumissions d'assurance
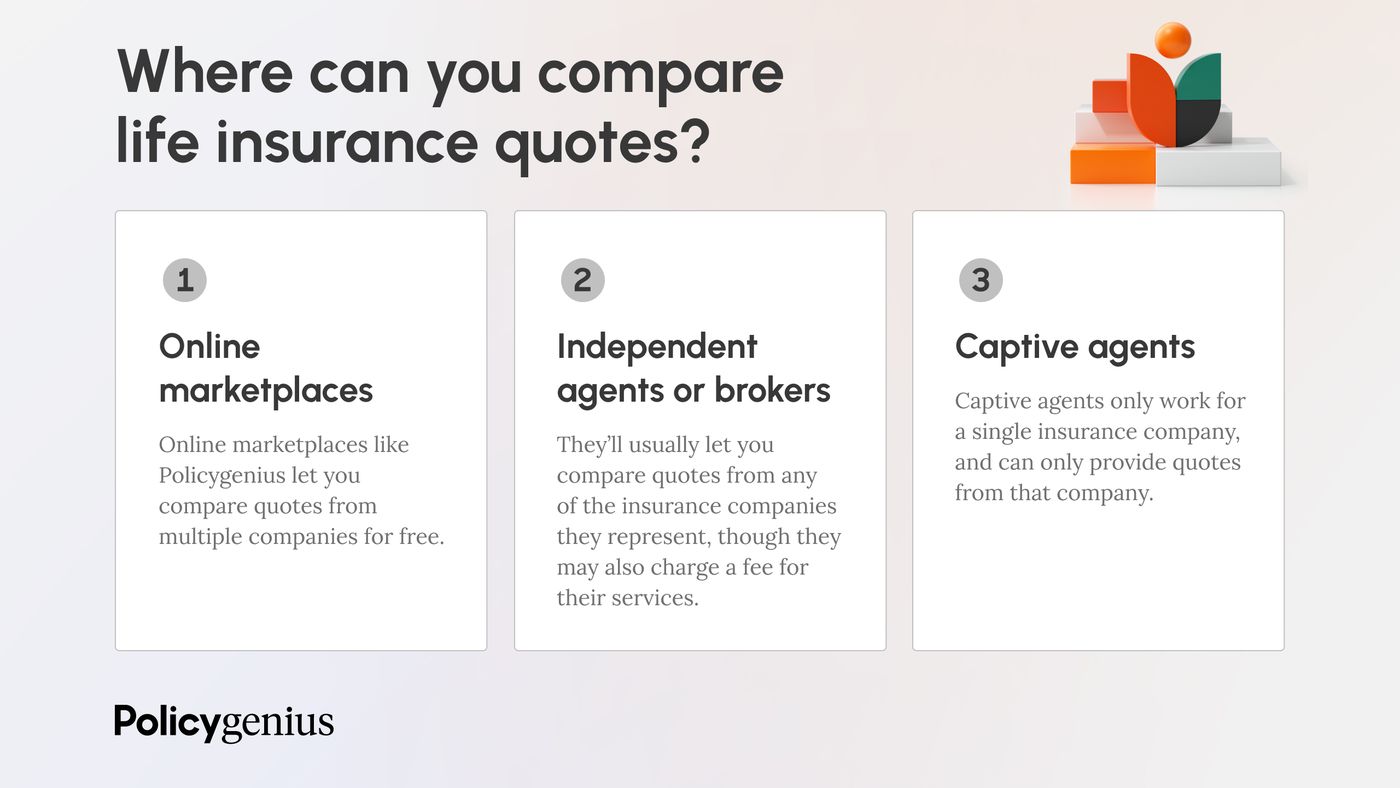
Il existe quatre principaux canaux par lesquels les Canadiens peuvent obtenir des soumissions d'assurance. Chaque canal a des caractéristiques distinctes et fonctionne différemment sur le marché. Le choix du canal peut affecter la gamme d'options que vous voyez, les conseils que vous recevez et potentiellement le prix final de votre police. Il est courant que les consommateurs utilisent plus d'un canal pour recueillir plusieurs soumissions à comparer. Les courtiers d'assurance sont des spécialistes indépendants qui représentent les produits de plusieurs compagnies d'assurance, et ils fournissent des conseils professionnels impartiaux et font le marché pour vous. Les agents d'assurance représentent généralement une seule compagnie d'assurance, ils ont donc une connaissance approfondie des produits de cette compagnie, mais ne peuvent pas offrir de soumissions de concurrents.
Les assureurs directs sont des compagnies d'assurance qui vendent leurs polices directement aux consommateurs sans intermédiaires, et des exemples incluent Aviva, TD Assurance, Sonnet et Manulife. Les plateformes de comparaison en ligne comme Ratehub.ca vous permettent d'entrer vos informations une fois et de recevoir des soumissions de plusieurs fournisseurs, et ces plateformes vous mettent souvent en contact avec un courtier pour finaliser la police. Les courtiers sont payés à la commission, ce qui peut parfois rendre les tarifs par leur canal plus chers que de passer directement, bien qu'ils fournissent un service précieux en comparant de nombreuses options. Un assureur direct peut offrir un faible tarif, mais sans magasiner, vous ne pouvez pas savoir s'il s'agit de la meilleure valeur pour vos besoins spécifiques. La soumission en ligne est reconnue pour sa commodité, vous permettant d'examiner les options depuis le confort de votre maison en quelques minutes.
Processus étape par étape pour obtenir une soumission
Que vous obteniez une soumission en ligne, par téléphone ou en personne, le processus suit un schéma similaire. Vous devrez fournir des informations détaillées pour que l'assureur ou le courtier puisse évaluer avec précision votre risque et fournir une estimation de prime précise. Plus vos informations sont exactes, plus votre soumission sera précise, réduisant les surprises plus tard. L'ensemble du processus, du début de la soumission à l'achat d'une police, peut souvent être complété en quelques minutes en ligne. Vous commencez par cliquer sur un bouton 'Obtenir une soumission' sur un site Web, appeler un courtier ou un agent, ou visiter un bureau local pour initier la demande.
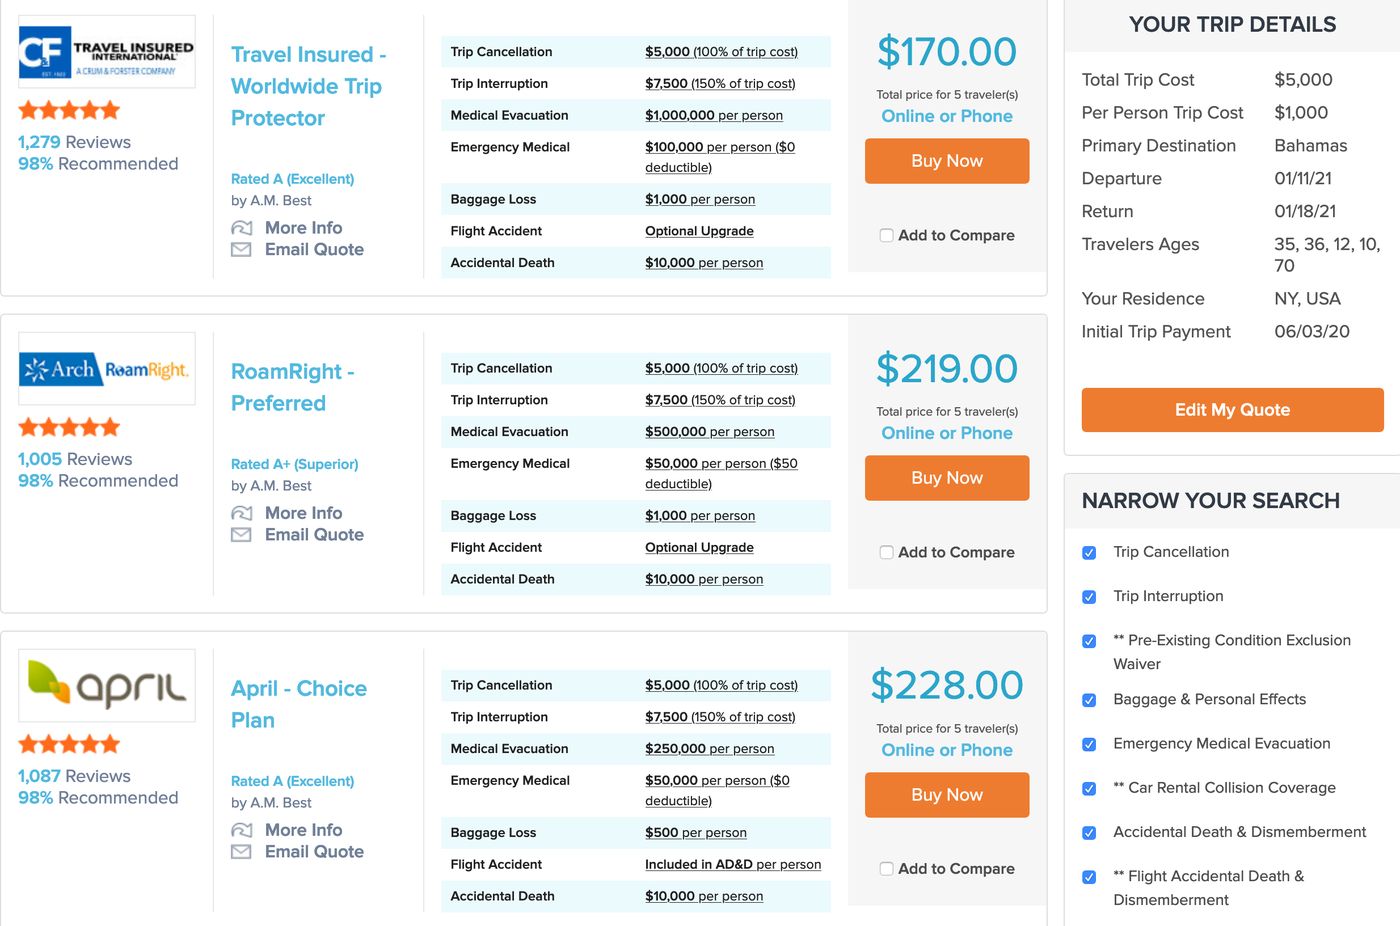
Vous fournissez ensuite des détails personnels et de risque en répondant à une série de questions dans un formulaire Web ou une conversation. Pour l'assurance auto, cela inclut votre permis de conduire, la marque/modèle/année du véhicule, l'utilisation principale et l'emplacement, tandis que pour l'assurance habitation, cela inclut votre adresse, les détails de la propriété et la valeur de reconstruction. Ensuite, vous sélectionnez les options de couverture souhaitées, y compris vos limites de couverture, vos franchises et tout avenant ou ajout facultatif. Vous devriez ensuite examiner et indiquer votre admissibilité aux rabais disponibles, tels que le regroupement, les groupes d'anciens, les programmes de conduite sécuritaire ou les polices multi-véhicules. Après avoir fourni toutes les informations nécessaires, vous recevez et comparez les estimations de prime présentées par le fournisseur. Si vous utilisez un courtier ou un site de comparaison, vous pouvez recevoir plusieurs soumissions de différentes compagnies côte à côte pour une comparaison facile. Enfin, une fois que vous avez sélectionné une soumission, vous confirmez votre mode de paiement et complétez l'achat, soit en ligne, soit avec l'aide du courtier ou de l'agent. Après l'achat, vous recevrez une preuve d'assurance, comme une carte rose numérique pour l'assurance auto, que vous devez avoir avec vous. De nombreux assureurs offrent des applications où vous pouvez accéder à vos documents de police, soumettre des réclamations et gérer votre compte. Il est important d'examiner attentivement les détails de votre police avant de finaliser pour vous assurer que la couverture correspond à vos attentes.
Facteurs qui influencent votre prime d'assurance
Les compagnies d'assurance utilisent des algorithmes complexes pour calculer votre prime, qui est le prix que vous payez pour votre police. La prime est basée sur l'évaluation par l'assureur de la probabilité que vous fassiez une réclamation et du coût potentiel de cette réclamation. De nombreux facteurs sont sous votre contrôle, tandis que d'autres, comme votre emplacement, sont fixes. Comprendre ces facteurs peut vous aider à voir pourquoi votre soumission est d'un certain montant et à identifier des domaines potentiels d'économies. Pour l'assurance auto, les principaux facteurs d'évaluation incluent la marque, le modèle et l'année de votre voiture, qui déterminent sa valeur, ses caractéristiques de sécurité et ses coûts de réparation. Votre dossier de conduite, incluant les contraventions et les accidents responsables, influence fortement votre prime. L'endroit où vous vivez et stationnez votre voiture compte également. L'assurance est généralement plus élevée dans les grandes zones urbaines en raison des volumes plus élevés d'accidents, de vols et de vandalisme. La façon dont vous utilisez votre véhicule est critique. Utiliser une voiture à des fins commerciales au-delà des déplacements domicile-travail peut nécessiter une assurance commerciale. Plus la couverture que vous choisissez est complète, plus votre prime sera élevée.
Pour l'assurance habitation, le coût de reconstruction de votre maison, le type de construction, vos antécédents de réclamation et la présence de dispositifs de sécurité comme des alarmes et des pompes de puisard sont des facteurs majeurs. La proximité d'une borne-fontaine et d'une caserne de pompiers peut également affecter votre taux. Pour tous les types d'assurance, la franchise que vous choisissez, le montant que vous payez de votre poche lors d'une réclamation, a un impact direct sur votre prime. Une franchise plus élevée entraîne généralement une prime plus basse. D'autres éléments comme votre historique de crédit peuvent également être pris en compte par certains assureurs dans certaines provinces lors de la détermination de votre profil de risque et de votre soumission finale.
Rabais courants et façons d'économiser
Les fournisseurs d'assurance offrent une grande variété de rabais pour attirer les clients et récompenser les comportements à faible risque. Rechercher activement et demander tous les rabais auxquels vous avez droit est l'un des moyens les plus efficaces de réduire votre prime d'assurance. Certains rabais sont appliqués automatiquement pendant le processus de soumission si vous fournissez les bonnes informations, tandis que d'autres peuvent nécessiter une inscription à un programme spécifique. Il est important de noter que les rabais et leur disponibilité peuvent varier selon la région et le fournisseur.
| Type de rabais | Mécanisme d'économies typique |
|---|---|
| Regroupement (Multi-polices) | Assurer à la fois votre habitation et votre auto avec la même compagnie. |
| Conduite sécuritaire / Sans réclamation | Aucun accident responsable ou réclamation pendant une période spécifiée. |
| Multi-véhicules | Assurer deux véhicules ou plus du même ménage. |
| Groupe d'anciens/professionnel | Être membre d'une association, d'un syndicat ou d'un groupe d'employeurs reconnu. |
| Véhicule hybride/électrique | Posséder un véhicule 'vert', comme un rabais de 10 % pour roue verte. |
| Conducteur étudiant | Avoir un étudiant inscrit comme conducteur occasionnel sur une police. |
| Achat en ligne | Demander une soumission et acheter votre police entièrement en ligne. |
| Assurance basée sur l'utilisation | S'inscrire à un programme de télématique qui surveille les habitudes de conduite (p. ex., Sonnet Shift, my Drive™). |
D'autres stratégies d'économies ne sont pas des rabais formels mais des choix prudents. Pour les voitures plus anciennes dont la valeur marchande a diminué, vous pourriez envisager de retirer la couverture facultative contre les dommages physiques comme la collision et le tous risques, car le coût de réparation peut dépasser la valeur de la voiture. Augmenter votre franchise est un autre moyen direct de réduire votre prime, bien que cela augmente votre coût de poche si vous avez une réclamation. Il est recommandé de réviser votre police et vos rabais annuellement, car votre admissibilité à certaines économies peut changer avec le temps. Certains assureurs offrent également une fonction de franchise disparaissante où votre franchise est réduite d'un montant fixe pour chaque terme de police sans réclamation.
Règles et considérations provinciales
L'assurance est réglementée au niveau provincial au Canada, ce qui entraîne des différences significatives dans les règles, la couverture requise et le marché lui-même. Cela est plus prononcé avec l'assurance auto, où chaque province fixe ses propres niveaux minimaux de couverture obligatoire et peut avoir un système unique pour traiter les réclamations. Lors de l'obtention d'une soumission, il est crucial de comprendre les exigences de base dans votre province, car cela constitue le fondement de toute police que vous achetez. En Ontario, par exemple, la police d'assurance auto standard comprend les prestations d'accident statutaires, la responsabilité civile, l'indemnisation directe des dommages matériels et la protection contre les automobilistes non assurés. Le Québec utilise un système hybride public-privé pour la responsabilité corporelle, ce qui change fondamentalement la façon dont cette partie de la couverture est obtenue et tarifée.
L'Alberta a sa propre grille d'assurance distincte qui affecte la façon dont les primes sont calculées en fonction de l'expérience et du dossier du conducteur. Les fournisseurs ont souvent des pages provinciales dédiées pour l'Ontario, le Québec, l'Alberta, le Nouveau-Brunswick et la Nouvelle-Écosse pour aborder ces spécificités locales. Ces pages détaillent les options de couverture, les rabais et les tarifs concurrentiels disponibles dans cette région. Pour l'assurance habitation, bien que les principes de base soient similaires à travers le pays, certains périls comme les inondations de surface peuvent être couverts différemment ou nécessiter des avenants spécifiques selon les règlements provinciaux et les offres des assureurs. Confirmez toujours que la soumission que vous recevez respecte les exigences légales de votre province et que vous comprenez ce qui est et n'est pas couvert par la police standard par rapport aux ajouts facultatifs.
Erreurs courantes à éviter lors de l'obtention de soumissions
Plusieurs erreurs courantes peuvent conduire à des soumissions inexactes, des lacunes dans la couverture ou payer plus que nécessaire. Être conscient de ces pièges pendant le processus de soumission peut vous faire gagner du temps, de l'argent et des frustrations potentielles lorsque vous devez faire une réclamation. L'objectif est d'obtenir une soumission à la fois concurrentielle et pleinement représentative de vos besoins et de votre profil de risque. Une erreur majeure est de fournir des informations inexactes ou incomplètes, car une erreur dans votre adresse, votre kilométrage annuel, l'utilisation du véhicule ou vos antécédents de réclamation peut entraîner une soumission trop basse, que l'assureur corrigera lors de la vérification, ou trop élevée.
Une autre erreur est de se concentrer uniquement sur le prix au lieu de la couverture, car la soumission la moins chère peut exclure des protections importantes dont vous avez besoin, vous laissant sous-assuré. Ne pas magasiner est une autre erreur critique, car obtenir seulement une ou deux soumissions ne vous donne pas une vue complète du marché. Cela est particulièrement vrai si vous n'obtenez qu'une soumission d'un assureur direct sans vérifier auprès d'un courtier qui peut comparer plusieurs compagnies. Négliger les rabais disponibles est un faux pas financier direct, et beaucoup de gens n'enquêtent pas sur les rabais d'anciens, professionnels ou de regroupement auxquels ils pourraient avoir droit. Enfin, ne pas examiner les détails de la police avant l'achat peut conduire à des malentendus sur les franchises, les limites de couverture, les exclusions et le processus de réclamation. Prenez toujours le temps de lire les détails de la soumission et posez des questions si quelque chose n'est pas clair avant d'acheter.
Questions fréquentes
Combien de temps faut-il pour obtenir une soumission d'assurance en ligne ?
Obtenir une soumission d'assurance en ligne au Canada est généralement un processus rapide. De nombreux fournisseurs annoncent que vous pouvez obtenir une soumission d'assurance auto en quelques minutes ou en moins de trois minutes en répondant à des questions dans un formulaire Web facile à utiliser. L'ensemble du processus, du début de la soumission à l'examen de vos options de couverture et à la consultation de la soumission finale, prend souvent moins de cinq minutes sur les plateformes de comparaison. Finaliser la police après avoir choisi une soumission peut impliquer un appel d'un courtier, mais peut également être complété en ligne rapidement.
Est-il préférable d'utiliser un courtier d'assurance ou de passer directement ?
Les deux canaux ont des avantages. Les courtiers d'assurance opèrent indépendamment et ont accès aux produits de plusieurs fournisseurs, leur permettant de magasiner le marché et de fournir des conseils impartiaux. Cependant, ils sont payés à la commission, ce qui peut parfois entraîner des tarifs plus élevés. Les assureurs directs comme TD ou Sonnet vendent leurs propres produits directement, offrant potentiellement des tarifs bas, mais vous manquez la comparaison. La meilleure approche pour de nombreux Canadiens est d'obtenir des soumissions à la fois d'un courtier et de quelques assureurs directs pour assurer une comparaison complète du marché.
De quelles informations ai-je besoin pour obtenir une soumission d'assurance auto ?
Pour obtenir une soumission d'assurance auto précise, vous aurez besoin d'informations personnelles et véhiculaires spécifiques. Cela inclut votre numéro de permis de conduire, votre date de naissance et votre adresse. Pour le véhicule, vous avez besoin de la marque, du modèle, de l'année, du numéro d'identification du véhicule (NIV) et du kilométrage annuel. Vous devrez également divulguer votre historique de conduite, y compris toute contravention ou accident responsable, et indiquer comment le véhicule est principalement utilisé (p. ex., navettage, plaisir, affaires). Les informations sur les autres conducteurs de votre ménage et tout rabais auquel vous croyez avoir droit sont également nécessaires.
Puis-je obtenir des soumissions d'assurance si j'ai un mauvais dossier de conduite ?
Oui, vous pouvez toujours obtenir des soumissions d'assurance avec un mauvais dossier de conduite, mais vos primes seront probablement plus élevées. Les compagnies d'assurance basent les soumissions sur l'évaluation du risque, et des antécédents de contraventions ou d'accidents responsables indiquent un risque plus élevé de réclamations futures. Il devient encore plus important de magasiner, car différents assureurs pondèrent les dossiers de conduite différemment. Certains peuvent offrir des programmes de pardon. Par exemple, certaines polices promettent que les taux n'augmenteront pas pour pas plus d'une condamnation mineure tous les trois ans. Divulguer votre dossier complet est essentiel pour éviter l'annulation de la police ou des ajustements de prime ultérieurs.
Qu'est-ce que le regroupement et combien peut-il faire économiser ?
Le regroupement, aussi appelé rabais multi-polices, signifie acheter plus d'un type de police d'assurance auprès du même fournisseur, le plus souvent en combinant l'assurance habitation et auto. Il s'agit d'un rabais largement offert qui peut entraîner des économies significatives. Les économies exactes varient selon le fournisseur, l'emplacement et le profil de risque individuel, mais il s'agit constamment d'un des rabais les plus substantiels disponibles. Le regroupement simplifie également la gestion en ayant toutes les polices avec une seule compagnie.
Ai-je besoin d'une assurance différente si j'utilise ma voiture pour les affaires ?
Oui, utiliser votre véhicule personnel à des fins commerciales au-delà des déplacements normaux nécessite généralement une assurance différente. Les polices d'assurance auto personnelles standard excluent généralement ou offrent une couverture limitée pour les activités commerciales comme les livraisons, le covoiturage rémunéré (p. ex., Uber) ou les visites de vente. Si vous utilisez votre voiture pour le travail, vous pourriez avoir besoin d'acheter une assurance auto commerciale, qui vient souvent avec des limites de responsabilité plus élevées pour protéger votre entreprise. Ne pas divulguer l'utilisation commerciale pendant le processus de soumission peut annuler votre couverture si vous avez une réclamation liée à cette utilisation, il est donc critique d'être honnête sur l'utilisation principale de votre véhicule.
Sources et lectures complémentaires
- Compare Cheap Insurance Quotes in Canada ratehub.ca
- Car Insurance: Get an Online Insurance quote tdinsurance.com
- Intact Insurance: Canada's Largest P&C Insurer | Car & Home ... intact.ca
- Car Insurance: Get An Auto Insurance Quote allstate.ca
- Sonnet Insurance | Insurance Made Simple with Online Quotes sonnet.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.