L'assurance maladie en Ontario se compose du régime public de l'Assurance-santé de l'Ontario (ASO) et de régimes d'assurance privés facultatifs. L'ASO couvre les services médicalement nécessaires pour les résidents admissibles, mais ne paie pas pour de nombreuses dépenses de santé courantes comme les médicaments sur ordonnance, les soins dentaires et les soins de la vue de routine pour les adultes. L'assurance maladie privée offerte par des compagnies comme PolicyMe, GreenShield, ScotiaLife et Manulife peut aider à combler ces lacunes. Comprendre les deux systèmes est essentiel pour gérer les coûts des soins de santé dans la province.
L'Assurance-santé de l'Ontario (ASO)
L'Assurance-santé de l'Ontario est la base de la couverture de santé publique dans la province. L'ASO paie pour de nombreux services de santé médicalement nécessaires dont les résidents peuvent avoir besoin. Pour accéder à ces services, vous devez faire une demande et recevoir une carte santé de l'Ontario, que vous présentez aux professionnels de la santé. Il n'y a plus de délai d'attente pour la couverture de l'ASO, ce qui signifie que si vous êtes admissible, vous recevez une couverture d'assurance maladie immédiate dès l'approbation. Le régime est conçu pour couvrir les services requis pour des raisons médicales, donc les chirurgies esthétiques, par exemple, ne sont pas incluses. L'ASO couvre les visites chez le médecin, les soins hospitaliers et les tests diagnostiques nécessaires pour tous les résidents admissibles, quel que soit leur âge.
Pour être admissible à l'ASO, vous devez répondre à plusieurs critères minimaux. En plus de ces exigences, vous devez répondre à au moins un critère supplémentaire. Vous pouvez être un citoyen canadien, un résident permanent ou avoir fait une demande de résidence permanente. Vous pourriez être un travailleur étranger avec un permis de travail valide, une personne protégée ou un membre du clergé pouvant séjourner légalement au Canada. Il existe une disposition spéciale pour les personnes ayant reçu une autorisation d'entrée et de séjour au Canada pour des raisons humanitaires d'urgence, comme dans le cadre de l'autorisation de voyage d'urgence Canada-Ukraine.
- Faites de l'Ontario votre lieu de résidence principal.
- Répondez à une exigence de statut supplémentaire, comme être citoyen canadien ou résident permanent.
- Les travailleurs étrangers avec un permis de travail valide sont admissibles.
- Les personnes protégées, comme les réfugiés au sens de la Convention, sont admissibles.
- Les membres du clergé pouvant séjourner légalement au Canada sont admissibles.
- Les personnes avec une autorisation humanitaire d'urgence, comme l'AVEUC, sont admissibles sans le délai d'attente de 153 jours.
Faire une demande de couverture de l'ASO
Toutes les demandes d'ASO doivent être faites en personne dans un centre ServiceOntario. Vous ne pouvez pas faire de demande en ligne ou par la poste. Lorsque vous allez faire votre demande, vous devez apporter trois documents originaux avec vous pour prouver votre identité, votre statut de résidence et votre résidence en Ontario. Vous avez besoin d'un document qui prouve votre citoyenneté canadienne ou votre statut d'immigration, comme un passeport canadien ou une carte de résident permanent. Vous avez aussi besoin d'un document qui prouve votre identité, comme un permis de conduire ou un passeport étranger. Enfin, vous avez besoin d'une preuve que vous habitez en Ontario, qui peut être une facture de services publics, un contrat de location ou une cotisation d'impôt sur le revenu. Si vous avez été à l'extérieur de l'Ontario pendant plus de 212 jours sur une période de 12 mois, vous pourriez être tenu de refaire une demande d'ASO dans un centre ServiceOntario.
Le processus diffère pour les nouveau-nés. Si un bébé naît dans un hôpital ontarien avec des installations d'accouchement ou avec une sage-femme inscrite, le personnel de l'hôpital ou la sage-femme fournira un formulaire d'inscription pour la couverture santé des nourrissons de l'Ontario. Les parents remplissent ce formulaire, et la nouvelle carte santé du bébé est envoyée par la poste à la famille dans les huit semaines. Si le formulaire n'est pas fourni, ou si le bébé naît à domicile sans sage-femme inscrite, les parents doivent faire une demande en personne dans un centre ServiceOntario. Pour un accouchement à domicile, les parents ont besoin de l'acte de naissance de l'Ontario du bébé ou de la déclaration de naissance vivante, ainsi que des documents prouvant l'identité et le statut d'immigration du parent. Pour les adoptions internationales, les parents peuvent faire une demande d'ASO dès l'arrivée de l'enfant en Ontario en apportant les documents d'immigration de l'enfant et leur propre pièce d'identité à ServiceOntario.
- Faites une demande en personne dans un centre ServiceOntario.
- Apportez un document original prouvant la citoyenneté ou le statut d'immigration.
- Apportez un document original prouvant votre identité.
- Apportez un document original prouvant que vous habitez en Ontario.
- Les nouveau-nés dans les hôpitaux reçoivent un formulaire d'inscription pour nourrisson pour une carte santé envoyée par la poste.
- Les cartes santé des nouveau-nés sont envoyées par la poste dans les 8 semaines suivant la soumission du formulaire.
- Pour les naissances à domicile, apportez l'acte de naissance du bébé à ServiceOntario.
- Pour les adoptions internationales, faites une demande dès l'arrivée de l'enfant en Ontario.
Ce que l'ASO couvre et ne couvre pas
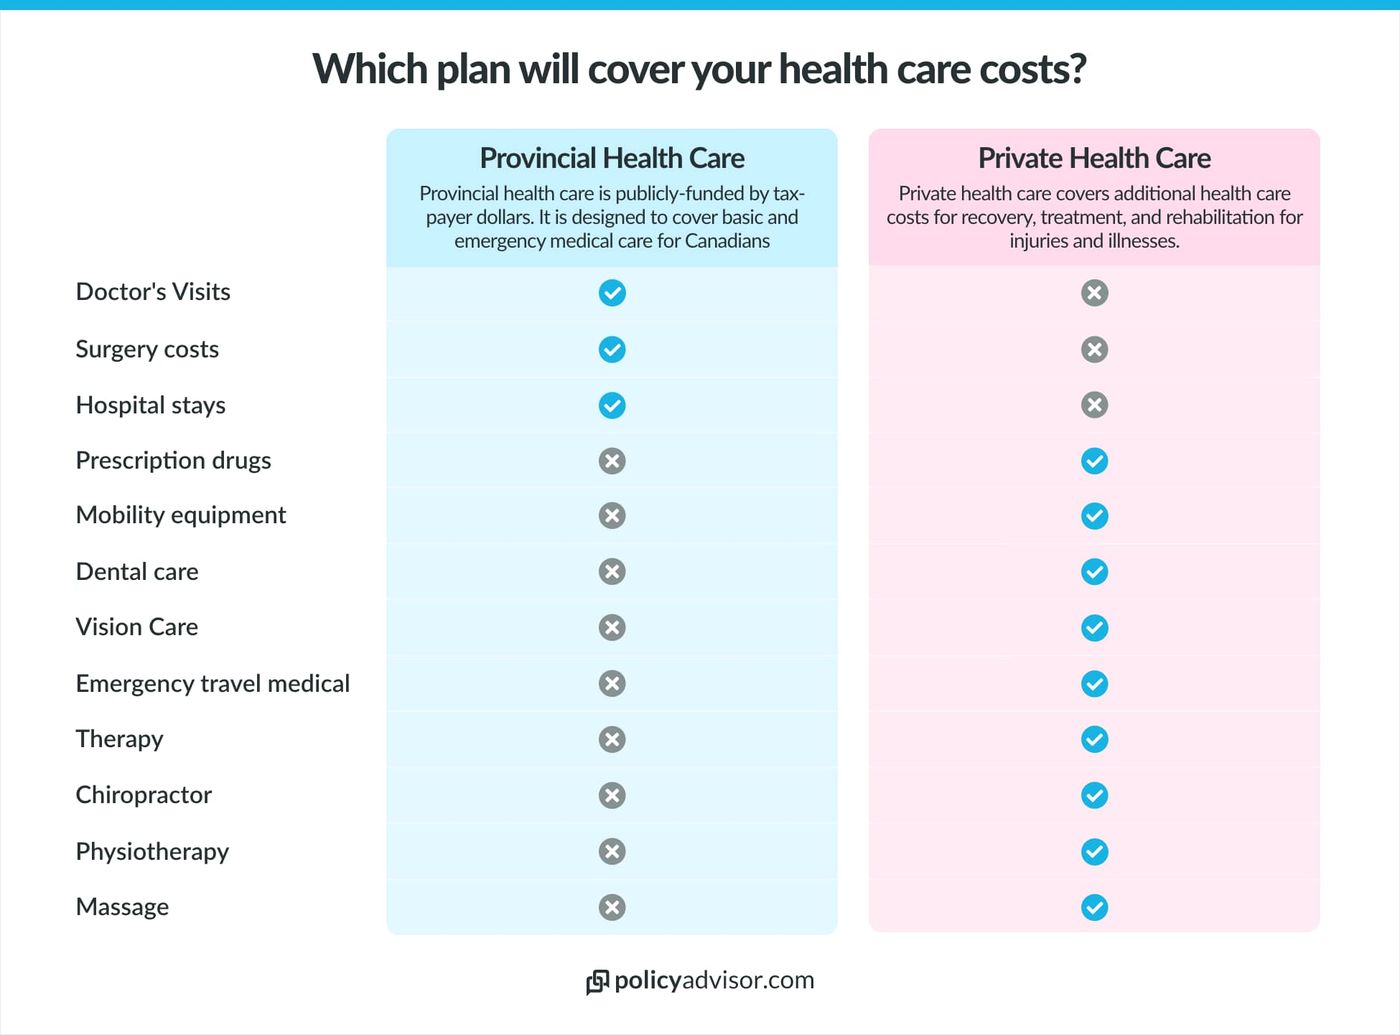
L'ASO offre une couverture pour un large éventail de services médicalement nécessaires. Cela comprend les visites chez les médecins et les spécialistes, les séjours à l'hôpital et les chirurgies, et les tests diagnostiques comme les rayons X et les analyses de laboratoire. Elle couvre aussi certains services spécifiques pour certains groupes d'âge, comme un examen de la vue de routine annuel pour les enfants et les jeunes de 19 ans et moins. Cependant, la couverture de l'ASO n'est pas complète et laisse d'importantes lacunes pour les dépenses de santé quotidiennes. Le régime ne couvre pas la plupart des dépenses de santé courantes engagées en dehors d'un cadre hospitalier. Cela crée le principal besoin d'une assurance maladie privée complémentaire pour de nombreux résidents de l'Ontario.
Il existe plusieurs grandes catégories de coûts de santé que l'ASO ne paie pas. Les médicaments sur ordonnance achetés en pharmacie ne sont généralement pas couverts. Les soins dentaires, y compris les nettoyages, les plombages, les appareils orthodontiques, les prothèses dentaires et les couronnes, sont exclus de l'ASO. Les soins de la vue pour les adultes, comme les examens de la vue et les lunettes ou les lentilles cornéennes, ne sont pas couverts. Les services paramédicaux comme la physiothérapie, les soins chiropratiques, la massothérapie et les visites en psychologie ne sont pas non plus inclus. D'autres articles exclus peuvent inclure l'équipement médical, les services d'ambulance pour les transferts non urgents et les procédures esthétiques. Ces lacunes signifient que les résidents sans autre couverture doivent payer de leur poche pour ces besoins de santé courants.
- L'ASO couvre les visites chez les médecins et les spécialistes.
- L'ASO couvre les soins hospitaliers et les chirurgies.
- L'ASO couvre les tests diagnostiques comme les rayons X.
- L'ASO couvre un examen annuel de la vue pour les 19 ans et moins.
- L'ASO ne couvre pas les médicaments sur ordonnance.
- L'ASO ne couvre pas les soins dentaires (nettoyages, plombages, appareils orthodontiques).
- L'ASO ne couvre pas les soins de la vue pour les adultes (examens, lunettes).
- L'ASO ne couvre pas les services paramédicaux (physio, masso).
Régimes d'assurance maladie privés
Les régimes d'assurance maladie privés sont conçus pour couvrir les dépenses que l'ASO ne paie pas. Ces régimes sont offerts par des compagnies d'assurance et sont achetés individuellement ou parfois par l'entremise d'un employeur. Le but de l'assurance privée est de combler l'écart entre ce qui est couvert par les régimes provinciaux et ce que vous payez de votre poche. Ces régimes sont personnalisables, vous permettant d'adapter la couverture pour inclure une gamme de besoins en soins de santé qui vous importent. Les domaines de couverture courants comprennent les médicaments sur ordonnance, les soins dentaires, les soins de la vue et les services paramédicaux. Certains régimes offrent aussi des avantages supplémentaires comme une assurance voyage médicale d'urgence en option.
Les primes mensuelles pour l'assurance maladie privée varient selon le régime que vous choisissez, votre âge et le niveau de couverture. En date de septembre 2026, les régimes de base peuvent commencer autour de 134 $ par mois. Les assureurs ont souvent différents paliers de régimes, des régimes de base sans questions médicales aux options plus complètes. Certaines compagnies offrent des régimes d'acceptation garantie, qui ne nécessitent pas d'examen médical et couvriront les conditions préexistantes, bien que ces conditions puissent affecter la prime. Le processus de demande implique typiquement un court questionnaire sur vos antécédents médicaux, mais des fournisseurs comme Ontario Blue Cross affirment qu'ils ne demandent pas de tests médicaux comme des analyses sanguines. Il est important de comparer les régimes en fonction du montant net de couverture, qui soustrait les dépenses prévues de votre poche comme les franchises et les co-paiements des limites de couverture indiquées.
Principaux fournisseurs d'assurance en Ontario
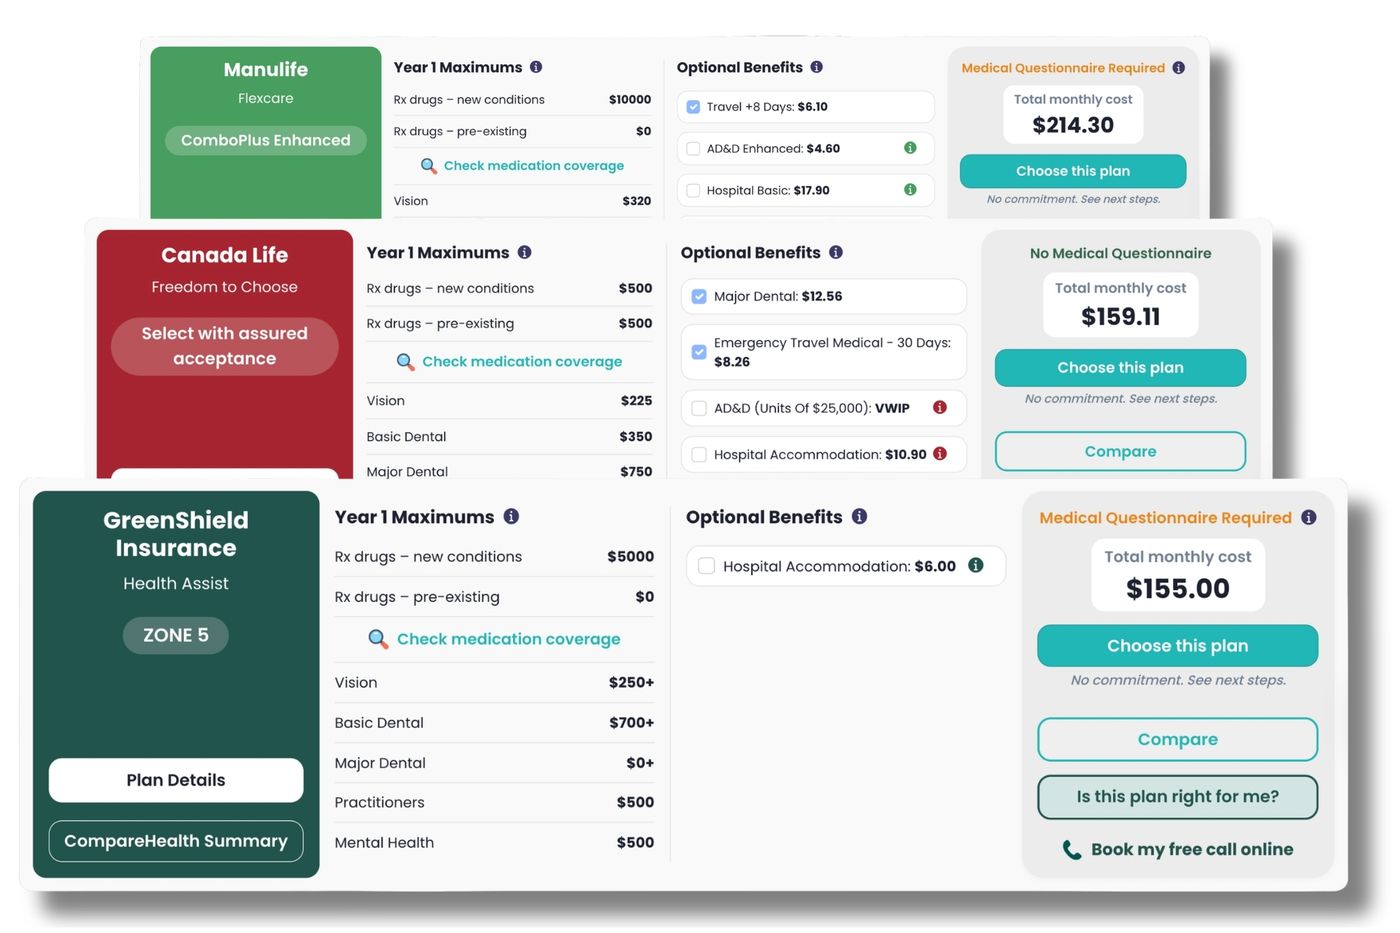
Plusieurs compagnies offrent une assurance maladie privée aux résidents de l'Ontario. L'analyse de plus de 1 700 soumissions des sept plus grands fournisseurs identifie PolicyMe, GreenShield, ScotiaLife et Manulife parmi les meilleurs fournisseurs d'assurance maladie en Ontario. D'autres fournisseurs majeurs incluent Sun Life, Canada Life et Ontario Blue Cross. Ces compagnies vendent une variété de régimes individuels et familiaux. Ontario Blue Cross, par exemple, commercialise des régimes comme une assurance de base sans questions médicales, un régime populaire flexible et un régime pour retraités quittant les avantages sociaux en milieu de travail. Manulife offre des couvertures santé et dentaire, invalidité et maladie grave. Chaque fournisseur a son propre portefeuille de régimes avec différents avantages, niveaux de couverture et maximums.
Des plateformes indépendantes comme CompareHealth existent pour aider les résidents à comparer les régimes. CompareHealth examine 92 régimes d'assurance maladie personnels de 12 fournisseurs dans neuf provinces, y compris l'Ontario. Ils comparent les avantages que les utilisateurs sont susceptibles de réclamer, comme les médicaments sur ordonnance, les soins dentaires, la vue et les services paramédicaux. La plateforme permet aux utilisateurs de trier les régimes par avantages et fournit des ventilations de prix. Il est important de noter que de telles plateformes ne vendent pas d'assurance et ne font pas de recommandations. Elles gagnent de l'argent en facilitant les connexions entre les utilisateurs et les conseillers ou les fournisseurs d'assurance. Les utilisateurs devraient toujours vérifier les détails du régime, les limites de couverture et les dernières primes directement auprès du fournisseur d'assurance avant d'acheter, car l'information peut changer.
- PolicyMe est identifié comme un fournisseur de premier plan en Ontario.
- GreenShield est identifié comme un fournisseur de premier plan en Ontario.
- ScotiaLife est identifié comme un fournisseur de premier plan en Ontario.
- Manulife est identifié comme un fournisseur de premier plan en Ontario.
- Sun Life vend de l'assurance maladie privée en Ontario.
- Canada Life vend de l'assurance maladie privée en Ontario.
- Ontario Blue Cross vend de l'assurance maladie privée en Ontario.
- CompareHealth compare les régimes de 12 fournisseurs dans 9 provinces.
Considérations de couverture selon l'âge
Le besoin d'une assurance maladie privée complémentaire en Ontario change souvent avec l'âge parce que la couverture de l'ASO pour certains services dépend de l'âge. Pour les enfants et les jeunes, l'ASO fournit un examen de la vue de routine par an pour ceux de 19 ans et moins. Une fois qu'une personne atteint 20 ans, cette couverture prend fin, créant une lacune immédiate. La couverture des médicaments sur ordonnance varie aussi considérablement selon l'âge, car les programmes publics comme le Programme de médicaments de l'Ontario ont des critères d'âge et de revenu spécifiques. Les soins dentaires ne sont pas couverts par l'ASO à aucun âge, mais le coût et la fréquence des besoins dentaires peuvent changer au cours d'une vie.
Ces différences basées sur l'âge signifient que le besoin d'une couverture privée culmine souvent pendant les années d'âge actif. C'est à ce moment que les régimes de santé gouvernementaux sont plus limités et que les individus peuvent ne pas avoir accès à des avantages sociaux collectifs par l'employeur. Les aînés peuvent avoir une certaine couverture médicamenteuse par les programmes gouvernementaux, mais cherchent souvent des régimes privés pour les soins dentaires, la vue et d'autres services paramédicaux. L'analyse des régimes privés montre que les primes sont calculées en fonction de l'âge, donc les coûts augmenteront à mesure que vous vieillissez. Lorsque vous comparez les régimes, il est crucial de considérer comment la couverture pour des services comme les nettoyages dentaires, les lunettes et la physiothérapie correspond à vos besoins anticipés à votre étape de vie actuelle.
Erreurs courantes et détails clés
Une erreur courante est de supposer que l'ASO couvre toutes les dépenses de santé, ce qui entraîne des coûts imprévus de votre poche pour les médicaments ou les travaux dentaires. Il est important de comprendre exactement ce que l'ASO couvre et ce qu'elle ne couvre pas. Une autre erreur est de ne pas faire de demande d'ASO immédiatement dès que vous devenez admissible, bien que le délai d'attente ait été éliminé. Vous devriez faire une demande dès que vous répondez aux exigences de résidence pour éviter toute interruption de couverture. Lors de la demande, assurez-vous d'apporter les bons documents originaux au centre ServiceOntario. Les copies ou les documents expirés ne seront pas acceptés. Pour les nouveau-nés, ne pas remplir le formulaire d'inscription pour nourrisson à l'hôpital peut retarder la réception de la carte santé de l'enfant.
Lorsque vous envisagez une assurance privée, une erreur fréquente est de ne pas comparer la valeur nette des régimes. Regardez au-delà de la prime mensuelle et examinez les franchises, les co-paiements et les maximums annuels. Certains régimes peuvent avoir des primes faibles mais des coûts élevés de votre poche. Aussi, soyez conscient que les conditions préexistantes peuvent affecter votre admissibilité à certains régimes et vos primes, même avec les options d'acceptation garantie. Divulguez toujours vos antécédents médicaux avec précision sur les demandes. Enfin, rappelez-vous que l'assurance maladie privée est destinée à compléter, et non à dupliquer, votre couverture de l'ASO. Elle s'appuie sur votre couverture provinciale gratuite pour les services que l'ASO ne paie pas, créant un filet de sécurité plus complet pour vos dépenses de santé.
Questions fréquentes
Que couvre l'ASO en Ontario ?
L'ASO couvre les services médicalement nécessaires pour les résidents ayant une carte santé valide. Ces services comprennent les visites chez les médecins et les spécialistes, les soins hospitaliers et les tests diagnostiques. Elle fournit aussi un examen de la vue de routine annuel pour les enfants et les jeunes de 19 ans et moins. Cependant, l'ASO ne couvre pas la plupart des dépenses de santé quotidiennes en dehors d'un hôpital, comme les médicaments sur ordonnance, les soins dentaires, les soins de la vue pour les adultes ou les services paramédicaux comme la physiothérapie.
Comment faire une demande de carte santé de l'ASO ?
Vous devez faire une demande en personne dans un centre ServiceOntario. Apportez trois documents originaux prouvant votre identité, votre statut d'immigration et votre résidence en Ontario. Il n'y a pas de délai d'attente, donc la couverture est immédiate si vous êtes admissible. Pour les nouveau-nés dans les hôpitaux avec des installations d'accouchement, le personnel fournit un formulaire d'inscription à remplir, et la carte santé arrive par la poste dans les huit semaines.
Que couvre typiquement l'assurance maladie privée en Ontario ?
Les régimes d'assurance maladie privés couvrent les dépenses de santé non payées par le régime provincial. La couverture courante comprend les médicaments sur ordonnance et les soins dentaires comme les nettoyages, les appareils orthodontiques et les couronnes. Ces régimes couvrent aussi souvent les soins de la vue, y compris les examens et les lunettes, ainsi que les services paramédicaux. L'assurance privée aide à combler l'écart entre ce qui est couvert par l'ASO et ce que vous payez de votre poche.
Combien coûte l'assurance maladie privée en Ontario ?
Les coûts varient selon le régime, le niveau de couverture et votre âge. En date de septembre 2026, les régimes de base peuvent commencer autour de 134 $ par mois. Les primes augmentent avec une couverture plus complète et pour les demandeurs plus âgés. Des régimes d'acceptation garantie sont disponibles mais peuvent avoir des primes plus élevées si vous avez des conditions préexistantes.
Puis-je obtenir une assurance maladie si j'ai une condition préexistante ?
Oui, vous pouvez obtenir une assurance maladie si vous avez une condition préexistante. De nombreux fournisseurs offrent des régimes d'acceptation garantie qui ne nécessitent pas d'examen médical. On vous demandera quand même de divulguer les conditions préexistantes dans un court questionnaire. Cette information est utilisée pour calculer vos primes mensuelles et pour déterminer quels régimes spécifiques vous êtes admissible, mais la couverture n'est pas refusée.
Qui est admissible à la couverture de l'ASO ?
Vous devez aussi répondre à au moins une exigence supplémentaire, comme être un citoyen canadien, un résident permanent, un travailleur étranger avec un permis valide ou une personne protégée. Il n'y a plus de délai d'attente pour la couverture de l'ASO, donc les personnes admissibles reçoivent une assurance maladie immédiate. Certaines personnes avec une autorisation d'entrée au Canada pour des raisons humanitaires d'urgence, comme dans le cadre de l'autorisation de voyage d'urgence Canada-Ukraine (AVEUC), peuvent aussi être admissibles sans l'exigence de présence physique de 153 jours. Tous les demandeurs doivent faire une demande en personne dans un centre ServiceOntario avec les documents requis.
Sources et lectures complémentaires
- Apply for OHIP and get a health card ontario.ca
- Freedom to Choose™ health and dental insurance canadalife.com
- Best Health Insurance in Ontario (September 2026 Guide) policyme.com
- Health Insurance, Personal Insurance, Ontario Blue Cross on.bluecross.ca
- Compare Health Insurance Plans | CompareHealth comparehealth.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.