L'assurance responsabilité civile automobile est une couverture obligatoire au Canada qui vous protège financièrement si vous êtes reconnu responsable d'avoir blessé une autre personne ou endommagé ses biens en conduisant. Elle couvre des frais tels que les factures médicales, les réparations de biens et les honoraires d'avocat pour le tiers affecté. Chaque province et territoire fixe sa propre limite de couverture minimale obligatoire, que les conducteurs doivent acheter pour pouvoir conduire légalement un véhicule. Comprendre cette couverture est essentiel pour tous les conducteurs canadiens, car être sous-assuré peut vous laisser personnellement responsable de coûts catastrophiques à la suite d'un accident où vous êtes en faute.
Qu'est-ce que l'assurance responsabilité civile et comment fonctionne-t-elle
L'assurance responsabilité civile est un élément fondamental de l'assurance automobile conçu pour offrir une protection financière si vous êtes légalement responsable d'avoir causé un préjudice à autrui en utilisant votre véhicule. La structure de la police implique trois parties : vous êtes la première partie, votre compagnie d'assurance est la deuxième partie, et toute autre personne que vous pourriez blesser ou dont vous pourriez endommager les biens est la troisième partie. Cette couverture n'est facultative nulle part au Canada, car c'est une condition préalable légale pour immatriculer et conduire un véhicule sur les routes publiques. L'objectif principal est de garantir que les victimes d'accidents où vous êtes en faute puissent être indemnisées sans ruiner le conducteur responsable, ce qui soutient un principe clé de responsabilité financière au sein du système de transport. Lorsque vous causez un accident, votre assureur traitera les réclamations des tiers affectés jusqu'à la limite en dollars spécifiée dans votre police, protégeant ainsi vos actifs personnels de la saisie pour payer les dommages.
La couverture s'active dans les situations où vous êtes jugé responsable d'une collision ou d'un incident. Elle répond aux réclamations déposées contre vous par d'autres conducteurs, passagers, piétons, cyclistes ou propriétaires de biens. Par exemple, si vous ne vous arrêtez pas à un feu rouge et entrez en collision avec un autre véhicule, les blessures de l'autre conducteur et les dommages à son véhicule seraient couverts par votre assurance responsabilité civile. La compagnie d'assurance enquêtera sur la réclamation, gérera le processus de règlement et fournira une défense juridique si vous êtes poursuivi en justice. Il est crucial de comprendre que cette couverture est au bénéfice des autres que vous blessez, et non pour vos propres blessures ou réparations de véhicule, qui sont traitées par d'autres parties de votre police d'assurance automobile comme les prestations d'accident et la couverture collision.
Ce que couvre l'assurance responsabilité civile
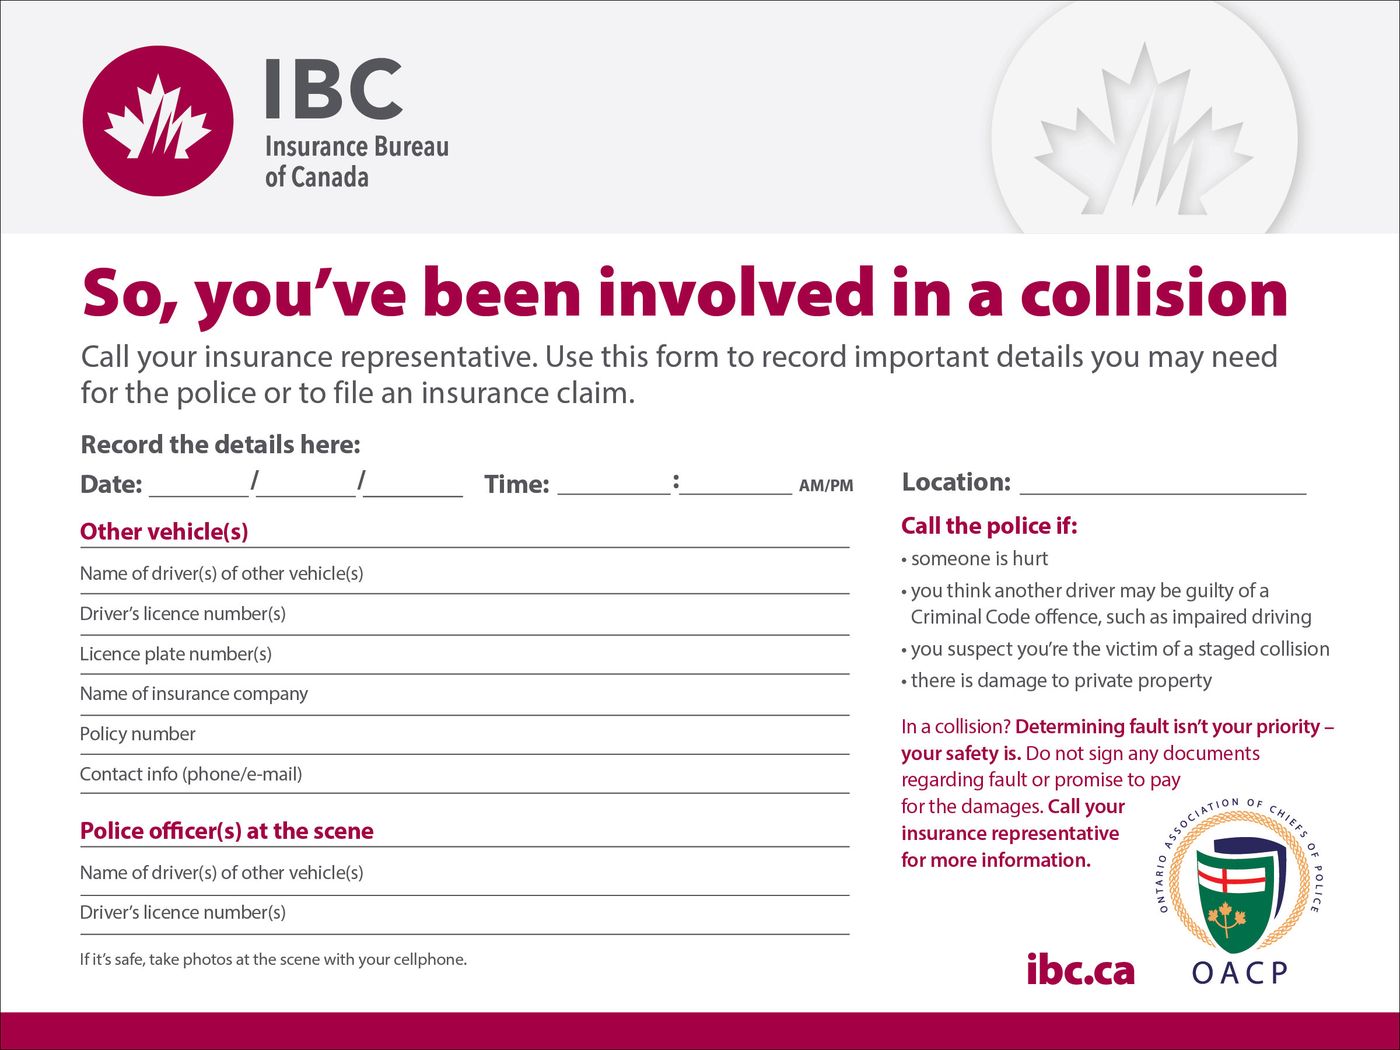
L'assurance responsabilité civile offre une couverture pour deux catégories principales de pertes : les blessures corporelles infligées à d'autres personnes et les dommages aux biens appartenant à autrui. La couverture pour blessures corporelles prend en charge les coûts associés aux blessures que vous causez à une autre personne dans un accident. Cela inclut les frais médicaux immédiats comme les frais d'ambulance, les traitements d'urgence, la chirurgie et les séjours à l'hôpital. Elle s'étend également aux besoins de soins à long terme comme la physiothérapie, la réadaptation et les soins à domicile nécessaires à la récupération. De plus, cette couverture peut compenser la perte de revenus si la personne blessée est incapable de travailler, et pour les dommages non économiques comme la douleur et la souffrance accordés dans un procès. Dans les cas tragiques impliquant des accidents mortels, elle peut également couvrir les frais funéraires et fournir des prestations de décès à la famille du défunt.
La couverture pour dommages matériels paie la réparation ou le remplacement des biens physiques que vous endommagez avec votre véhicule. Cela s'applique le plus souvent aux autres véhicules, mais cela inclut également les objets fixes comme les bâtiments, les clôtures, les boîtes aux lettres et les infrastructures publiques telles que les glissières de sécurité, les feux de circulation et les poteaux de services publics. Par exemple, si vous dérapez sur une route glacée et défoncez une vitrine de magasin, votre assurance responsabilité civile couvrirait le coût de réparation du bâtiment. Un élément important et souvent négligé de cette couverture est la disposition pour la défense juridique. Si vous êtes poursuivi à la suite d'un accident, votre assureur désignera et paiera un avocat pour vous défendre en cour. La police paiera également tout jugement ordonné par le tribunal ou tout règlement à l'amiable, jusqu'à la limite de votre police, ce qui protège vos économies, vos investissements et vos revenus futurs d'être saisis.
Limites de couverture minimales obligatoires par province
Le montant minimal d'assurance responsabilité civile que vous devez détenir n'est pas uniforme à travers le Canada. Chaque province et territoire établit sa propre exigence légale. Ces minimums représentent le strict minimum de couverture que vous pouvez légalement acheter, mais ils peuvent ne pas être suffisants pour vous protéger en cas d'accident grave. Il est vital pour les conducteurs de connaître la limite dans leur juridiction et d'envisager sérieusement d'acheter une couverture bien au-dessus du minimum obligatoire. Les conséquences financières d'un accident grave peuvent facilement dépasser ces montants de base, vous laissant potentiellement responsable de payer la différence de votre poche, ce qui pourrait mener à la faillite personnelle ou à la perte d'actifs comme votre maison ou vos économies. Le tableau suivant présente les limites minimales obligatoires d'assurance responsabilité civile à travers le Canada. Ces chiffres sont fixés par la réglementation provinciale et sont une exigence centrale pour l'immatriculation d'un véhicule.
| Province/Territoire | Couverture minimale obligatoire |
|---|---|
| Ontario | 200 000 $ |
| Alberta | 200 000 $ |
| Colombie-Britannique | 200 000 $ |
| Nouveau-Brunswick | 200 000 $ |
| Terre-Neuve-et-Labrador | 200 000 $ |
| Île-du-Prince-Édouard | 200 000 $ |
| Saskatchewan | 200 000 $ |
| Yukon | 200 000 $ |
| Territoires du Nord-Ouest | 200 000 $ |
| Nunavut | 200 000 $ |
| Nouvelle-Écosse | 500 000 $ |
| Manitoba | 500 000 $ |
| Québec | 50 000 $ |
Comme le montre le tableau, un minimum de 200 000 $ est la norme dans la majorité des juridictions. La Nouvelle-Écosse et le Manitoba exigent un minimum significativement plus élevé de 500 000 $. Le Québec fonctionne sous un système différent avec une exigence de base plus faible de 50 000 $ pour les dommages aux biens autres que les véhicules, tandis que les blessures corporelles sont couvertes par un régime d'assurance public. Les conducteurs devraient consulter leur fournisseur d'assurance ou le Bureau d'assurance du Canada pour les règlements les plus récents, car ces limites peuvent être sujettes à changement.
Pourquoi les experts recommandent une couverture supérieure au minimum
Bien que l'achat de la seule limite minimale obligatoire satisfasse la loi, la plupart des experts en assurance conseillent fortement de détenir une couverture de responsabilité civile substantiellement plus élevée. Une recommandation courante des assureurs est de maintenir une limite d'au moins 1 million de dollars. La justification de ce conseil est ancrée dans les coûts potentiellement astronomiques associés aux accidents graves. Les soins médicaux pour des blessures catastrophiques, comme des blessures à la moelle épinière ou au cerveau, peuvent s'étendre sur des décennies et coûter des millions de dollars. Les jugements juridiques dans les poursuites pour blessures corporelles graves atteignent régulièrement des montants à sept chiffres lorsqu'on tient compte des soins à vie, de la perte de capacité de gain et de la douleur et souffrance. Les minimums obligatoires, particulièrement 200 000 $, peuvent être épuisés très rapidement, vous laissant personnellement responsable de tout montant dépassant la limite de votre police. Augmenter votre limite de responsabilité est une étape cruciale dans la protection de vos actifs. Si une réclamation dépasse votre couverture, la partie lésée peut poursuivre vos actifs personnels, y compris votre maison, vos économies, vos investissements, et même une partie de vos revenus futurs par la saisie de salaire. Une couverture plus élevée agit comme un bouclier financier plus robuste. De plus, si vous conduisez fréquemment aux États-Unis, où les indemnités de poursuite et les coûts médicaux sont notoirement élevés, détenir une limite de responsabilité de plusieurs millions de dollars est particulièrement prudent. Il est important de noter que l'augmentation de votre limite de 200 000 $ à 1 ou 2 millions de dollars entraîne souvent une augmentation relativement modeste de votre prime d'assurance, offrant une quantité significative de protection supplémentaire pour un coût additionnel raisonnable. Vous devriez discuter de votre situation financière spécifique et de votre exposition au risque avec votre conseiller en assurance pour déterminer un niveau de couverture approprié.
Ce que l'assurance responsabilité civile ne couvre pas
Il est tout aussi important de comprendre les limites et les exclusions de l'assurance responsabilité civile. Cette couverture est spécifiquement conçue pour les pertes des autres, et non pour les vôtres. Elle ne paiera pas pour les réparations de votre propre véhicule à la suite d'un accident où vous êtes en faute. Pour couvrir les dommages à votre propre voiture, vous devez acheter la couverture collision facultative, qui est souvent exigée si vous louez ou financez votre véhicule. De même, elle ne couvre pas vos propres frais médicaux si vous êtes blessé. Vos factures médicales personnelles, vos coûts de réadaptation et votre remplacement de revenu sont couverts par une partie distincte obligatoire de votre police connue sous le nom de prestations d'accident. L'assurance responsabilité civile exclut également généralement les dommages ou blessures qui surviennent lorsque vous utilisez votre véhicule à des fins commerciales, à moins que vous n'ayez une police d'assurance automobile commerciale spécifique. Cela inclut des activités comme le covoiturage pour Uber ou Lyft, la livraison de nourriture ou l'utilisation de votre véhicule personnel pour des services de messagerie. L'utilisation de votre véhicule pour la course ou dans un test de vitesse est une autre exclusion courante. Les actes intentionnels où vous causez délibérément des dommages ou des blessures ne sont jamais couverts par l'assurance. Enfin, la couverture est soumise à la limite spécifique que vous avez achetée. Tout montant de réclamation qui dépasse cette limite devient votre responsabilité financière personnelle, ce qui souligne pourquoi il est si crucial de détenir des limites adéquates.
Étapes pour obtenir et gérer votre couverture
L'obtention d'une assurance responsabilité civile fait partie intégrante de l'achat de toute police d'assurance automobile au Canada. Puisqu'elle est obligatoire, aucun assureur n'émettra une police sans elle. Le processus commence lorsque vous contactez une compagnie d'assurance ou un courtier pour obtenir une soumission pour assurer votre véhicule. Vous fournirez des détails sur vous-même, votre historique de conduite et le véhicule à assurer. L'assureur vous présentera ensuite une soumission qui inclut la couverture de responsabilité civile obligatoire à une certaine limite, commençant souvent au minimum provincial. À ce stade, vous devez décider quelle limite de couverture acheter. Vous devriez évaluer soigneusement vos actifs personnels, les risques potentiels et la recommandation des experts pour des limites plus élevées avant d'accepter le minimum. Une fois votre police active, vous pouvez réviser et ajuster votre limite de responsabilité à tout moment, typiquement au renouvellement ou en contactant votre assureur en cours de terme. Si vous souhaitez augmenter votre couverture de 200 000 $ à 1 million de dollars, vous demanderiez ce changement à votre fournisseur, qui recalculera votre prime. C'est une pratique responsable de réviser périodiquement vos limites de responsabilité, surtout après des événements majeurs de la vie comme l'achat d'une maison, la réception d'un héritage ou une augmentation significative de revenu, car ces actifs ont besoin de protection. Assurez-vous toujours que votre compagnie d'assurance a votre adresse actuelle et les informations sur votre véhicule dans son dossier, et gardez une preuve d'assurance dans votre véhicule en tout temps comme l'exige la loi. Conduire sans assurance valide est une infraction grave qui peut entraîner de lourdes amendes, la mise en fourrière du véhicule et des difficultés à obtenir une assurance abordable à l'avenir.
Erreurs courantes et considérations clés pour les conducteurs canadiens
L'une des erreurs les plus fréquentes et les plus graves que font les conducteurs est d'acheter seulement la limite de responsabilité minimale obligatoire sans considérer leur exposition financière personnelle. Traiter le minimum comme une recommandation plutôt que comme un plancher légal strict peut être une erreur coûteuse. Une autre omission courante est de ne pas informer votre assureur si vous commencez à utiliser votre véhicule à des fins commerciales, ce qui pourrait annuler votre couverture au moment où vous en avez le plus besoin. Certains conducteurs croient aussi à tort que leur assurance responsabilité civile couvrira leurs propres blessures ou réparations de véhicule, menant à de la confusion et de la frustration après un accident. Il est essentiel de lire vos documents de police pour comprendre les distinctions entre la couverture de responsabilité, les prestations d'accident et les couvertures de dommages physiques. Les conducteurs devraient également être conscients des implications de prêter leur véhicule. Dans la plupart des cas, votre assurance responsabilité civile suit la voiture, ce qui signifie que si une personne à qui vous permettez de conduire votre véhicule cause un accident, votre police d'assurance répondra. Cette réclamation serait inscrite à votre dossier d'assurance et pourrait affecter vos primes futures. De plus, si vous causez un accident dans une autre province ou aux États-Unis, votre assurance responsabilité civile canadienne fournit toujours une couverture, mais les limites peuvent être inadéquates pour les coûts plus élevés dans ces juridictions, une autre raison d'opter pour des limites plus élevées. Enfin, signalez toujours les accidents à votre assureur rapidement, même pour des incidents mineurs où vous n'envisagez peut-être pas de faire une réclamation, car l'autre partie pourrait plus tard vous poursuivre pour des dommages, et un signalement tardif peut compliquer votre défense.
Questions fréquentes
L'assurance responsabilité civile est-elle obligatoire au Canada ?
Oui, l'assurance responsabilité civile est obligatoire pour tous les conducteurs dans chaque province et territoire au Canada. C'est une exigence légale pour conduire un véhicule sur les routes publiques. Le montant de couverture minimal requis est fixé par chaque gouvernement provincial ou territorial, et ces limites obligatoires varient à travers le pays. Par exemple, la plupart des provinces exigent un minimum de 200 000 $, tandis que la Nouvelle-Écosse et le Manitoba exigent 500 000 $, et le Québec exige 50 000 $. Conduire sans cette couverture obligatoire est une infraction grave et peut entraîner un statut de conducteur à risque élevé, des primes plus élevées ou un refus d'assurance.
Quelle est la différence entre l'assurance responsabilité civile et l'assurance collision ?
L'assurance responsabilité civile couvre les dommages et blessures que vous causez à d'autres personnes et à leurs biens. L'assurance collision est une couverture facultative qui paie pour les dommages à votre propre véhicule à la suite d'un accident, peu importe la faute. La différence clé est que la responsabilité vous protège des réclamations faites par autrui, tandis que la collision protège votre propre véhicule. La responsabilité civile est obligatoire partout au Canada, tandis que la couverture collision est facultative mais souvent exigée si vous louez ou financez votre véhicule. La couverture de responsabilité traite les coûts pour les autres, comme les factures médicales et les réparations de véhicule, tandis que la collision traite les coûts de réparation pour votre propre voiture après un accident.
Puis-je augmenter ma couverture de responsabilité civile au-dessus du minimum ?
Oui, vous pouvez augmenter votre couverture de responsabilité civile au-dessus des limites minimales requises. Il est généralement recommandé de détenir une limite d'au moins 1 million de dollars, voire 2 millions, pour protéger vos actifs personnels contre des poursuites coûteuses. Vous pouvez ajuster votre montant de couverture lors de l'achat d'une police ou au renouvellement en consultant votre fournisseur d'assurance. Des limites plus élevées offrent une plus grande sécurité financière, car vous seriez personnellement responsable de tout coût de réclamation dépassant la limite de votre police. Ceci est particulièrement important lorsque vous conduisez aux États-Unis où les poursuites sont plus courantes et potentiellement plus coûteuses.
L'assurance responsabilité civile couvre-t-elle mes propres blessures ?
Non, l'assurance responsabilité civile ne couvre pas les blessures à vous, le titulaire de la police, ou aux membres de votre famille. Vos propres frais médicaux sont couverts par une partie distincte obligatoire de votre police d'assurance automobile appelée prestations d'accident. La responsabilité civile est spécifiquement conçue pour couvrir les blessures corporelles et les dommages matériels que vous causez à d'autres personnes. Elle couvre également les frais juridiques associés si vous êtes poursuivi. Pour votre protection personnelle après un accident, vous devez compter sur votre couverture de prestations d'accident, et non sur votre couverture de responsabilité.
Que se passe-t-il si le coût d'un accident dépasse ma limite de responsabilité ?
Si le coût total d'un accident où vous êtes en faute dépasse la limite de votre police de responsabilité civile, vous êtes personnellement responsable de payer le solde restant de votre poche. Cela pourrait vous obliger à utiliser vos économies, vendre des actifs personnels comme votre maison, ou voir vos salaires futurs saisis. Une telle exposition financière souligne pourquoi il est fortement conseillé de détenir des limites de responsabilité supérieures au minimum provincial. Sans couverture adéquate, un seul accident grave pourrait mener à une dette personnelle significative ou même à la faillite, car vous seriez responsable de tous les coûts au-delà de votre limite d'assurance.
Que couvre typiquement l'assurance responsabilité civile ?
L'assurance responsabilité civile couvre typiquement les coûts de blessures corporelles pour autrui, tels que leurs frais médicaux, leur réadaptation et leur perte de revenu. Elle couvre également les coûts de dommages matériels, y compris les réparations au véhicule, à la maison, à la clôture d'une autre personne ou aux infrastructures publiques comme les glissières de sécurité. De plus, elle couvre vos frais de défense juridique et tout règlement ordonné par le tribunal ou jugement si vous êtes poursuivi. Cette couverture s'applique lorsque vous, ou toute personne conduisant votre voiture avec permission, êtes reconnu légalement responsable d'avoir causé un préjudice ou des dommages à une autre partie. C'est une protection fondamentale contre les conséquences financières des accidents où vous êtes en faute.
Sources et lectures complémentaires
- Third-Party Liability Car Insurance: Coverage & Protection belairdirect.com
- What is Third Party Liability Insurance? tdinsurance.com
- What is Third-Party Liability Insurance for Drivers? rbcinsurance.com
- Types of Auto Coverage ibc.ca
- Third-Party Liability Car Insurance in Canada ratehub.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.