Le taux de rendement annuel (TRA) est le taux de rendement total obtenu sur un compte de dépôt portant intérêt sur une période d'un an, incluant les effets de la capitalisation des intérêts. Il fournit une mesure standardisée qui permet aux Canadiens de comparer différents produits d'épargne, comme les comptes d'épargne à intérêt élevé et les certificats de dépôt, même s'ils ont des calendriers de capitalisation différents. Comprendre le TRA est crucial pour évaluer le véritable potentiel de gain de l'épargne, car il tient compte de la fréquence à laquelle les intérêts sont ajoutés au capital. Dans le contexte canadien, le TRA est distinct du taux annuel effectif (TAE) utilisé pour l'emprunt, et son calcul est influencé par les taux directeurs de la banque centrale et les conditions du marché.
Définition et objectif principal du TRA
Le taux de rendement annuel (TRA) représente l'intérêt total ou le rendement qu'un placement rapporte en un an, exprimé en pourcentage du placement initial. Il s'agit d'une représentation normalisée d'un taux d'intérêt basée sur une période de capitalisation d'un an. L'objectif principal du TRA est de permettre une comparaison raisonnable et unique de différentes offres financières qui peuvent avoir des calendriers de capitalisation variables, comme quotidien, mensuel ou trimestriel. En tenant compte de l'effet de capitalisation, le TRA montre le taux annuel effectif (TAE) qu'un investisseur recevra réellement. Cette mesure est cruciale pour les consommateurs parce qu'un TRA plus élevé se traduit directement par des gains plus importants sur l'épargne au fil du temps. Les institutions financières au Canada citent généralement le TRA pour les produits de dépôt afin d'illustrer le rendement plus élevé qu'un client reçoit à la fin d'un terme.
Comment le TRA est calculé
Le calcul du TRA intègre mathématiquement le taux d'intérêt nominal et la fréquence de capitalisation. La formule standard utilisée est TRA = (1 + i_nom / N)^N - 1, où i_nom est le taux d'intérêt nominal et N est le nombre de périodes de capitalisation par an. Cette formule démontre comment une capitalisation plus fréquente conduit à un rendement effectif plus élevé. Par exemple, un taux d'intérêt nominal de 4 % capitalisé mensuellement donne un TRA d'environ 4,074 %. Si la capitalisation est quotidienne, le TRA peut être approximé de près par la formule TRA ≈ e^(i_nom) - 1, où e est la base des logarithmes naturels. Il est important de noter que pour de faibles taux nominaux, le TRA est très proche du taux nominal, mais la différence devient plus prononcée à mesure que les taux augmentent. Ce calcul ne tient pas compte de la possibilité de frais de compte, qui peuvent affecter le gain net.
Pour illustrer avec un exemple canadien, si vous investissez 1 000 $ dans un compte d'épargne avec un taux nominal de 4 % capitalisé mensuellement, l'intérêt du premier mois serait d'environ 3,33 $. Cet intérêt est ajouté au capital, donc l'intérêt du deuxième mois est calculé sur 1 003,33 $, rapportant environ 3,34 $. Sur une année complète, cette capitalisation donne un solde final de 1 040,74 $, ce qui correspond à un TRA de 4,074 %. De nombreux sites Web et outils financiers canadiens offrent des calculateurs de TRA où les consommateurs peuvent entrer le taux nominal et la période de capitalisation pour voir le rendement effectif. Ces outils permettent souvent des projections supplémentaires en incluant un montant de placement initial et un terme pour calculer un solde final.
TRA contre TAE et capitalisation hypothécaire au Canada
Une distinction cruciale dans la finance canadienne est celle entre le taux de rendement annuel (TRA) et le taux annuel effectif (TAE). Le TRA mesure l'intérêt total gagné sur un dépôt ou un placement sur un an, en incorporant la capitalisation. À l'inverse, le TAE indique le coût annuel total d'un emprunt, incluant les intérêts et certains frais, pour fournir une vue complète des dépenses liées au prêt. La règle générale est que le TRA est pour les intérêts que vous gagnez, tandis que le TAE est pour les intérêts et frais que vous payez. Cette distinction aide les consommateurs à comparer les produits avec précision, qu'ils épargnent ou empruntent.
L'interaction entre la capitalisation et la fréquence des paiements crée une dynamique unique dans le prêt canadien, particulièrement pour les hypothèques. La législation canadienne exige que les intérêts sur les hypothèques à taux fixe garanties par un bien immobilier soient capitalisés semestriellement ou moins fréquemment. Par conséquent, la plupart des hypothèques canadiennes capitalisent les intérêts semestriellement. Cependant, les emprunteurs effectuent généralement des paiements mensuels, aux deux semaines ou hebdomadaires. Pour compenser les emprunteurs qui effectuent des paiements plus fréquemment que la capitalisation des intérêts, les prêteurs utilisent le taux annuel effectif (qui est équivalent au TRA pour un prêt) pour calculer la portion d'intérêt de chaque paiement.
- Une hypothèque avec un taux nominal de 5 % capitalisé semestriellement a un taux annuel effectif (TAE) de 5,0625 %.
- Un taux d'intérêt de 4,949 % capitalisé mensuellement aurait le même taux annuel effectif de 5,0625 %.
- Si les paiements sont hebdomadaires, le taux nominal équivalent serait de 4,941 % pour atteindre le même taux annuel effectif de 5,0625 %.
- Cette structure signifie que des paiements plus fréquents peuvent entraîner un taux d'intérêt nominal plus bas pour l'emprunteur en raison de l'effet de capitalisation.
Le TRA dans les produits d'épargne canadiens et le contexte du marché
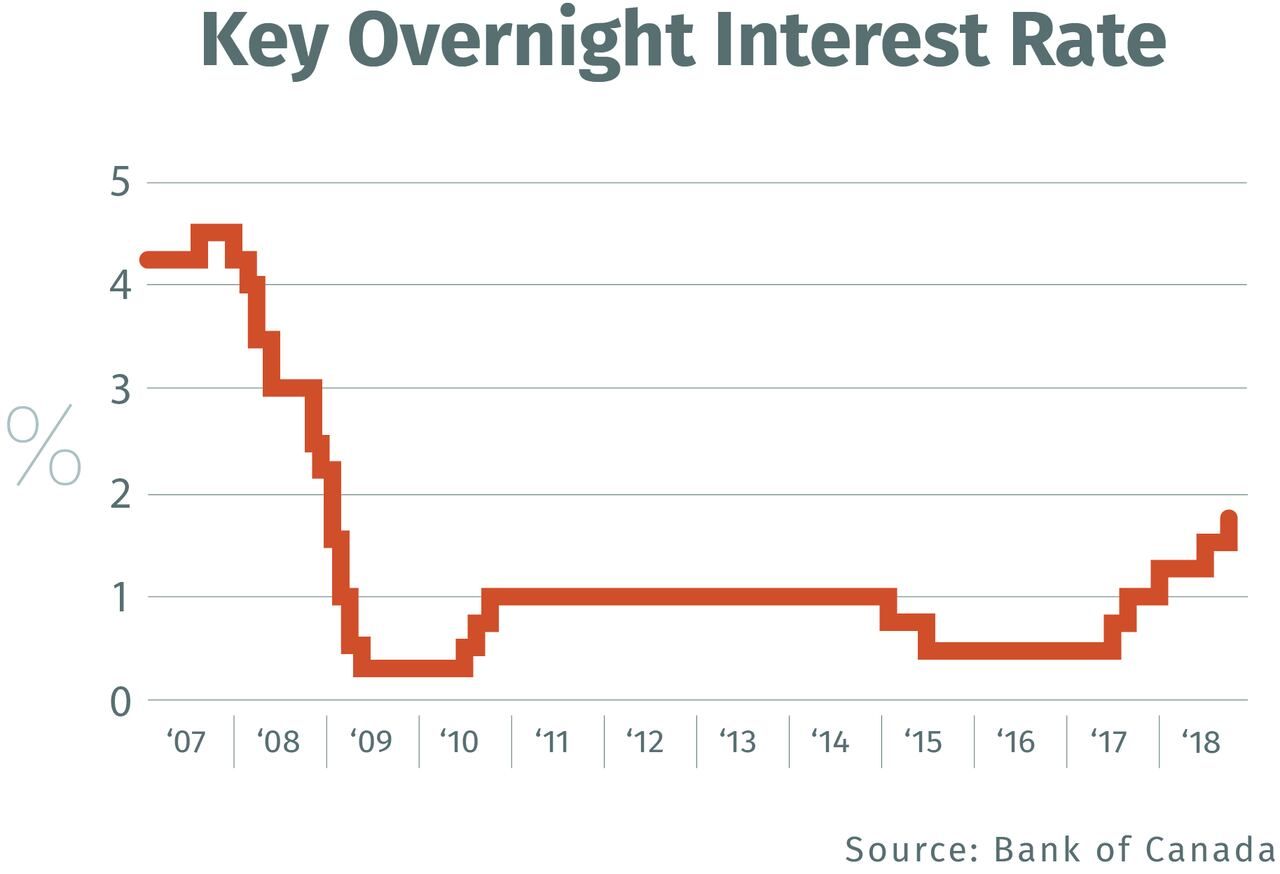
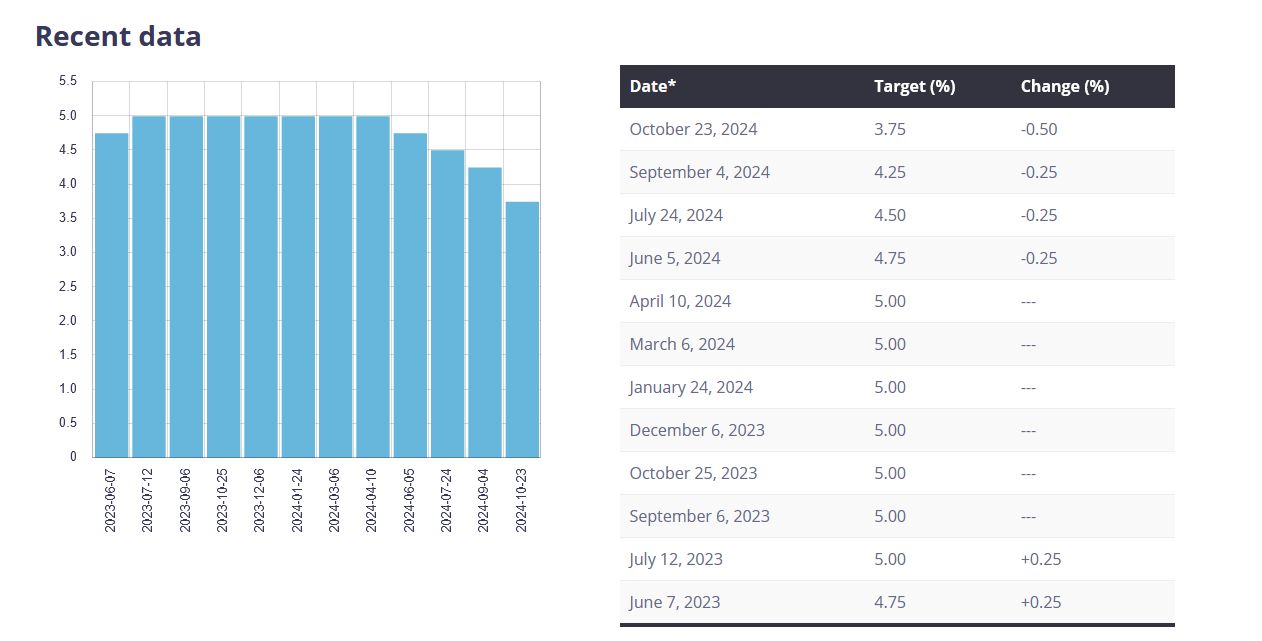
Au Canada, le TRA est une mesure clé pour évaluer les produits de dépôt comme les comptes d'épargne à intérêt élevé (CÉI) et les certificats de dépôt. Les taux d'intérêt sous-jacents à ces TRA sont influencés par la politique monétaire de la Banque du Canada, qui ajuste la cible du taux du financement à un jour pour gérer l'inflation et l'activité économique. En octobre 2025, le taux directeur était de 2,50 %, et il est passé à 5,50 % en octobre 2026. Ces changements de politique affectent directement les taux que les institutions financières peuvent offrir aux épargnants et aux emprunteurs. Le taux moyen du financement à un jour garanti du Canada (CORRA) sert d'indice de référence sans risque clé, avec un rendement moyen de 3,20 % en octobre 2026.
Les TRA des comptes d'épargne au Canada peuvent être soit variables, soit fixes. Les TRA variables fluctuent avec les changements du taux directeur de la Banque du Canada et des conditions du marché, ce qui est courant pour les comptes d'épargne et de chèques standards. Les TRA fixes sont verrouillés pour un terme spécifié, généralement associés à des produits comme les certificats de placement garanti (CPG). De nombreuses institutions utilisent également des taux promotionnels ou par paliers pour attirer les dépôts, comme offrir un TRA élevé sur la première partie d'un solde. Lorsqu'ils comparent les offres, les consommateurs doivent vérifier si un taux élevé est une promotion à durée limitée ou un taux de base permanent, car les taux promotionnels peuvent chuter considérablement après la fin de leur terme.
| Type de produit | Plage de TRA typique (2026) | Notes sur la capitalisation et l'accès |
|---|---|---|
| Taux promotionnels des CÉI | Plus de 4,60 % | Souvent des offres à durée limitée, conditions applicables |
| Certificats de dépôt / CPG | Varie selon le terme | Taux fixe, fonds bloqués pour un terme |
Évaluer les comptes d'épargne à intérêt élevé au Canada
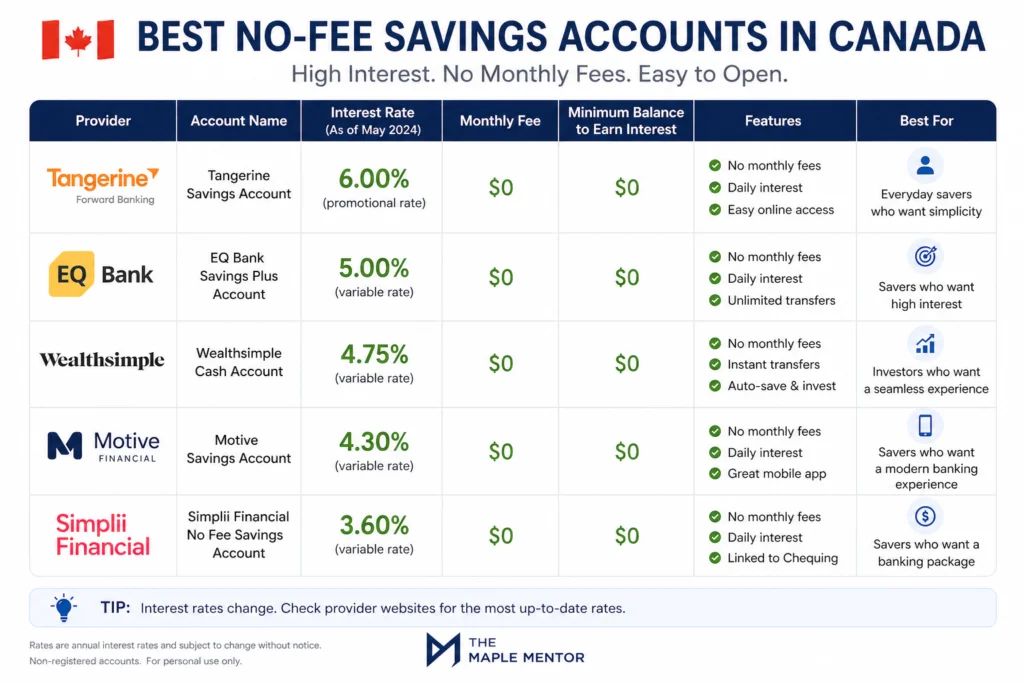
Les comptes d'épargne à intérêt élevé sont des véhicules populaires pour les Canadiens qui cherchent des rendements compétitifs avec un accès facile à leur argent. Lors de l'évaluation des CÉI, le TRA annoncé est le point de départ, mais plusieurs autres facteurs déterminent la valeur globale du compte. Les meilleurs comptes combinent des taux d'intérêt attrayants avec des frais minimes, des exigences de solde minimum faibles ou nulles, et une bonne expérience numérique. Au Canada, les taux standard des CÉI varient de 1 % à 2,50 %, bien que les taux promotionnels de certaines institutions puissent dépasser 4,60 % en 2026. Il est crucial de vérifier si un taux élevé est une caractéristique permanente ou une promotion à court terme qui reviendra à un taux de base plus bas.
Les consommateurs doivent être conscients des limites et frais courants associés aux CÉI. De nombreux comptes limitent le nombre de retraits ou de transactions mensuels gratuits, facturant des frais pour dépasser ces limites. Certains comptes exigent un dépôt minimum pour ouvrir ou un solde quotidien minimum pour être admissible au taux d'intérêt annoncé ou pour éviter les frais de service mensuels. De plus, tous les CÉI ne sont pas disponibles à l'échelle nationale. Certaines offres sont limitées aux résidents de provinces spécifiques. Évaluer un CÉI uniquement sur la base du TRA peut être trompeur si le compte a des conditions restrictives qui entrent en conflit avec les habitudes ou les objectifs financiers de l'épargnant.
- Les critères d'évaluation clés incluent le taux de rendement annuel, les exigences de solde minimum, les frais de transaction et l'expérience numérique.
- Les inconvénients potentiels incluent les transactions mensuelles limitées, les exigences de solde minimum élevées et les taux promotionnels temporaires.
- Les comptes sont offerts par plus de 50 institutions financières, y compris les banques traditionnelles, les caisses populaires et les banques en ligne uniquement.
- Des exemples notables incluent le compte d'épargne à intérêt quotidien d'Achieva Financial et le compte d'épargne à intérêt élevé de Simplii Financial.
- Certains comptes, comme le CÉI d'ATB Financial, sont limités aux résidents d'une seule province (Alberta).
- L'assurance-dépôts par la Société d'assurance-dépôts du Canada (SADC) ou les assureurs provinciaux des caisses populaires protège les fonds.
Facteurs influençant les taux d'intérêt et le TRA
Les TRA disponibles sur les produits d'épargne canadiens ne sont pas fixés de manière isolée. Ils sont profondément influencés par des facteurs économiques plus larges et la politique de la banque centrale. La Banque du Canada fixe le taux directeur, qui est le taux auquel elle prête aux banques commerciales, en fonction de son évaluation de la santé économique et de l'inflation. Les banques commerciales utilisent ensuite ce taux comme référence lorsqu'elles fixent leurs propres taux d'intérêt pour les consommateurs, tant pour les dépôts que pour les prêts. Si la banque centrale augmente les taux pour combattre l'inflation, comme elle l'a fait entre 2025 et 2026, les coûts d'emprunt augmentent, mais les taux d'épargne augmentent aussi généralement. À l'inverse, les baisses de taux pour stimuler l'économie conduisent habituellement à des rendements plus bas sur l'épargne.
L'inflation est l'un des facteurs les plus influents sur la politique des taux d'intérêt. Les banques centrales ajustent les taux d'intérêt pour aider à contrôler l'inflation. Des taux plus élevés découragent l'emprunt et les dépenses, ce qui peut ralentir la hausse des prix. Pour les épargnants, un environnement de hausse des taux peut être bénéfique pour le TRA sur les nouveaux dépôts et les comptes à taux variable. D'autres facteurs affectant les taux incluent les cycles de croissance économique, les conditions du marché mondial et le niveau de concurrence entre les institutions financières. Les banques en ligne et les caisses populaires offrent souvent des TRA plus compétitifs que les grandes banques traditionnelles parce qu'elles ont des frais généraux plus bas. Comprendre ces moteurs peut aider les Canadiens à anticiper les tendances des taux d'épargne et à prendre des décisions plus éclairées sur l'endroit où placer leurs fonds.
Questions fréquentes
Quelle est la différence entre le TRA et le taux d'intérêt ?
Le taux d'intérêt nominal est le taux de base avant l'application de la capitalisation. Le taux de rendement annuel (TRA) est le taux annuel effectif qui inclut l'impact de la capitalisation des intérêts. Par exemple, un taux nominal de 4 % capitalisé mensuellement donne un TRA d'environ 4,074 %. Le TRA donne une image plus fidèle de vos gains potentiels sur un an.
Comment fonctionne la capitalisation avec le TRA ?
La capitalisation signifie que les intérêts sont calculés à la fois sur le capital initial et sur les intérêts accumulés des périodes précédentes. Le TRA tient compte de la fréquence à laquelle cette capitalisation se produit : quotidiennement, mensuellement, trimestriellement, etc. Une capitalisation plus fréquente conduit à un TRA plus élevé pour le même taux nominal. Par exemple, une capitalisation quotidienne donne un TRA légèrement plus élevé qu'une capitalisation mensuelle.
Un TRA plus élevé est-il toujours meilleur ?
Un TRA plus élevé est généralement meilleur car il représente un rendement total plus important sur un dépôt sur un an, incluant l'effet de la capitalisation des intérêts. Cependant, un TRA annoncé élevé peut être un taux promotionnel temporaire qui peut chuter considérablement après une période d'introduction. Il est crucial d'examiner les conditions complètes du compte, car certaines offres à TRA élevé peuvent s'accompagner d'exigences comme des soldes minimums élevés ou des limitations sur les transactions qui entraînent des frais. Le TRA ne tient pas non plus compte des frais de compte, qui peuvent réduire le gain net. Par conséquent, bien qu'un TRA plus élevé indique de meilleurs gains potentiels, la valeur globale dépend des conditions spécifiques du compte et de vos besoins financiers personnels.
Qu'est-ce qu'un bon TRA au Canada ?
Un bon TRA au Canada est un TRA compétitif sur le marché actuel. En 2026, les taux d'intérêt standard pour les comptes d'épargne à intérêt élevé varient généralement de 1 % à 2,50 %. Certaines institutions financières offrent des taux promotionnels supérieurs à 4,60 % pour attirer les déposants. Le taux directeur de la Banque du Canada, qui influence ces offres, était de 5,50 % en octobre 2026. Un bon TRA doit être évalué non seulement par le chiffre, mais aussi par les caractéristiques du compte, comme l'accès facile aux fonds et l'absence d'exigences de dépôt minimum élevées. C'est le taux annuel effectif qui permet une comparaison unique entre différents produits d'épargne avec des calendriers de capitalisation variables.
Tous les comptes d'épargne au Canada utilisent-ils le TRA ?
Les institutions financières au Canada utilisent couramment le taux de rendement annuel (TRA) ou le terme équivalent taux annuel effectif (TAE) pour représenter le rendement réel des produits d'épargne et de placement. Ce taux inclut les effets de la capitalisation des intérêts, c'est-à-dire lorsque les intérêts gagnés sont ajoutés au capital pour les calculs d'intérêts futurs. Pour une comparaison précise, surtout entre des produits avec des fréquences de capitalisation différentes comme mensuelle ou semestrielle, les consommateurs devraient rechercher le chiffre du TRA ou du TAE. Bien que certaines promotions puissent mettre en avant un taux d'intérêt nominal, le TRA fournit une représentation normalisée basée sur une période de capitalisation d'un an, permettant une comparaison raisonnable de différentes offres.
Comment la Banque du Canada affecte-t-elle le TRA ?
La Banque du Canada affecte le TRA en fixant la cible du taux du financement à un jour, qui est son principal outil de politique. Ce taux influence le coût auquel les banques s'empruntent entre elles. Lorsque la Banque du Canada augmente ce taux, comme elle l'a fait de 2,50 % en octobre 2025 à 5,50 % en octobre 2026, les institutions financières augmentent généralement les taux d'intérêt qu'elles offrent sur les dépôts pour attirer les fonds des clients. Cela conduit à des taux de rendement annuels potentiellement plus élevés sur les comptes d'épargne et les produits similaires. La banque centrale ajuste ce taux en fonction des conditions économiques et de l'inflation, ce qui en fait un moteur principal de l'environnement des taux d'intérêt qui détermine les TRA disponibles pour les épargnants canadiens.
Sources et lectures complémentaires
- Annual percentage yield (Wikipedia) en.wikipedia.org
- Interest rates bankofcanada.ca
- Annual Percentage Yield (APY) Calculator for Canadians wowa.ca
- Best High-Interest Savings Accounts in Canada for 2026 nerdwallet.com
- Understanding Interest Rates in Canada td.com
- What is APY (Annual Percentage Yield) moomoo.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.