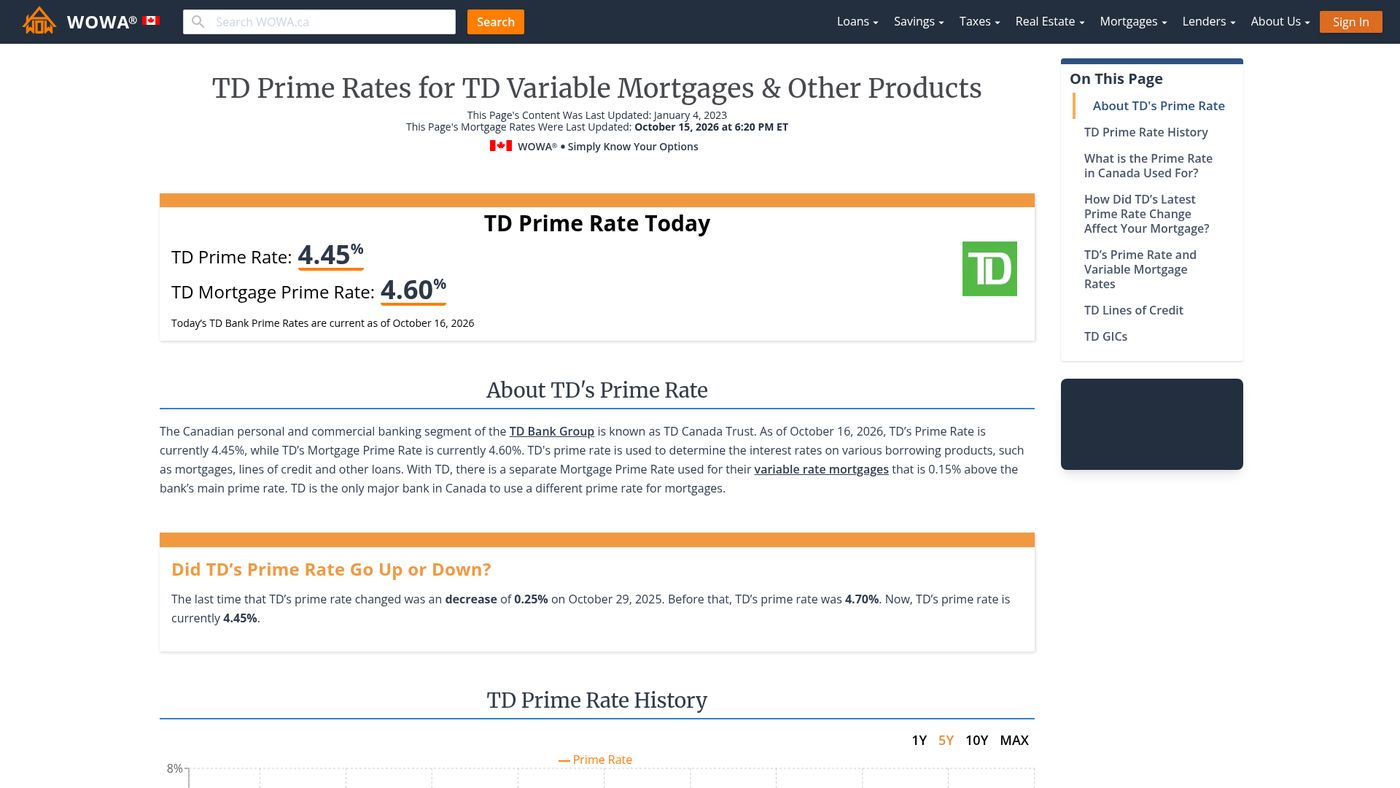
Le taux préférentiel de TD est le taux d'intérêt de référence établi par le Groupe Banque TD pour fixer le prix des prêts à taux variable au Canada. Il sert de fondement aux taux d'intérêt sur des produits comme les prêts hypothécaires à taux variable, les marges de crédit personnelles et certaines cartes de crédit. Les modifications du taux préférentiel de TD affectent directement les coûts d'emprunt de millions de consommateurs et d'entreprises canadiennes. Comprendre ce taux est crucial pour toute personne ayant ou envisageant un prêt à taux variable de TD Canada Trust ou d'autres prêteurs qui suivent des références similaires.
Définition et fonction du taux préférentiel
Le taux préférentiel est un taux d'intérêt fondamental utilisé par les banques pour fixer le coût d'emprunt de leurs clients les plus solvables. Au Canada, chaque grande institution financière, y compris le Groupe Banque TD, publie son propre taux préférentiel, bien que ces taux évoluent généralement en étroite corrélation. Le taux préférentiel de TD agit spécifiquement comme un indice ou une référence pour fixer le prix d'une vaste gamme de produits financiers à intérêt variable. Lorsqu'un client obtient un prêt à taux variable, comme une hypothèque ou une marge de crédit, le taux d'intérêt est généralement exprimé comme le taux préférentiel de TD plus ou moins un pourcentage fixe appelé l'écart ou la marge. Cette structure signifie que lorsque TD modifie son taux préférentiel, les coûts d'intérêt sur ces produits à taux variable s'ajustent automatiquement du même montant. Le taux préférentiel n'est donc pas un taux uniforme pour tous les emprunteurs, mais un point de référence qui détermine le prix des prêts individuels en fonction de l'écart convenu.
Comment fonctionne le taux préférentiel de TD pour les emprunteurs
Pour les emprunteurs canadiens, le taux préférentiel de TD est directement intégré aux conditions de leurs prêts à taux variable. Un exemple courant est une hypothèque à taux variable où le contrat stipule un taux d'intérêt de taux préférentiel de TD moins 0,50 pour cent. Si la Banque TD annonce un changement de son taux préférentiel, le taux hypothécaire de l'emprunteur changerait du nombre identique de points de base. Ce mécanisme crée un lien direct entre le taux de référence de la banque et les paiements mensuels du client. À l'inverse, les hypothèques et prêts à taux fixe ne sont pas liés au taux préférentiel pendant la durée de leur terme, isolant ainsi les emprunteurs des fluctuations de taux, mais les empêchant également de bénéficier de baisses potentielles. Le taux préférentiel constitue également la base de tarification pour les marges de crédit hypothécaires, certains prêts étudiants et les cartes de crédit à taux variable, ce qui en fait un facteur omniprésent dans les finances personnelles.
La Banque TD maintient une pratique unique de publier un taux préférentiel distinct spécifiquement pour les hypothèques, appelé le taux préférentiel hypothécaire de TD. Au 15 juin 2023, ce taux était affiché à 7,10 pour cent, ce qui était distinct du taux préférentiel général de TD à cette époque. Cela indique que l'écart appliqué aux hypothèques peut être calculé à partir d'une base différente de celle des autres prêts à la consommation. L'existence d'un taux préférentiel spécifique aux hypothèques souligne comment la banque adapte ses taux de référence pour différentes catégories de produits. Les emprunteurs doivent examiner attentivement leurs contrats de prêt pour confirmer à quel indice de taux préférentiel spécifique leur intérêt est lié, car cela a un impact direct sur leur coût d'emprunt final.
Changements historiques et tendances récentes
Le taux préférentiel de TD n'est pas statique et subit des ajustements périodiques principalement en réponse aux changements du taux directeur de la Banque du Canada, la cible pour le taux du financement à un jour. Les annonces historiques montrent que les ajustements peuvent être des hausses ou des baisses, généralement par incréments de 25 ou 50 points de base. Par exemple, le 2 juin 2022, TD a augmenté son taux préférentiel de 50 points de base à 3,70 pour cent. Plus récemment, le taux a été abaissé de 25 points de base à 4,70 pour cent à compter du 18 septembre 2025, puis à nouveau à 4,45 pour cent à compter du 30 octobre 2025. Ces changements sont annoncés publiquement par TD Canada Trust et prennent effet à une date future spécifiée, donnant ainsi aux emprunteurs un préavis des ajustements de paiement imminents.
Il y a eu des cas où l'ajustement de TD n'a pas entièrement reflété le changement de la banque centrale. En juillet 2015, lorsque la Banque du Canada a abaissé son taux du financement à un jour de 25 points de base, TD a initialement réduit son taux préférentiel de seulement 10 points de base. Suite aux décisions d'autres grandes banques d'abaisser leurs taux préférentiels de 15 points de base, TD a finalement aligné son taux sur ce niveau. Cet épisode historique illustre que bien que le taux préférentiel soit étroitement lié à la politique de la banque centrale, la transmission n'est pas toujours un pour un et peut être soumise à la dynamique concurrentielle entre les institutions financières. Le moment et l'ampleur des changements peuvent varier légèrement d'une banque à l'autre, bien qu'ils évoluent généralement dans la même direction.
- 30 octobre 2025 : Baissé à 4,45 %
- 18 septembre 2025 : Baissé à 4,70 %
- 13 mars 2025 : 4,95 %
- 30 janvier 2025 : 5,20 %
- 12 décembre 2024 : Taux listé dans l'historique
- 2 juin 2022 : Augmenté de 50 pb à 3,70 %
Le taux préférentiel dans le système bancaire canadien
Dans le système bancaire canadien, le taux préférentiel sert de référence critique pour le prêt à intérêt variable. Bien que chaque grande banque fixe son propre taux préférentiel, ces taux sont fortement corrélés et changent souvent à l'unisson suite aux annonces de la Banque du Canada. À un point historique récent, le taux préférentiel canadien général était affiché à 4,95 pour cent. Le taux préférentiel au Canada fonctionne de manière similaire à son homologue aux États-Unis, où il se situe traditionnellement environ 300 points de base au-dessus du taux des fonds fédéraux. Au Canada, le taux préférentiel est étroitement lié à la cible pour le taux du financement à un jour de la Banque du Canada, qui est le taux auquel les grandes institutions financières empruntent et se prêtent des fonds d'un jour entre elles.
La fixation du taux préférentiel est une décision commerciale de chaque banque, mais elle est fortement influencée par la politique monétaire. Le Conseil de direction de la Banque du Canada se réunit huit fois par an pour fixer la cible pour le taux du financement à un jour, ce qui influence directement le coût des fonds pour les banques. Ce coût se reflète ensuite dans les taux préférentiels offerts aux consommateurs et aux entreprises. L'utilisation généralisée du taux préférentiel comme indice signifie que les changements de politique monétaire se répercutent rapidement sur une grande partie des prêts et produits de crédit, affectant l'activité économique, les dépenses des consommateurs et la dynamique du marché immobilier à travers le pays.
Comparaison avec d'autres références de prêt
Le taux préférentiel de TD est l'une des plusieurs références de taux d'intérêt clés utilisées dans la finance canadienne, chacune servant des objectifs distincts. L'influence la plus directe sur le taux préférentiel est la cible pour le taux du financement à un jour de la Banque du Canada, qui est l'outil principal de la politique monétaire canadienne. Alors que le taux préférentiel est un taux de prêt commercial pour les clients solvables, le taux du financement à un jour est un taux de prêt interbancaire. Une autre référence historique importante est le LIBOR, le taux interbancaire offert à Londres, qui a été utilisé dans certains contrats financiers mais qui est en cours d'abandon à l'échelle mondiale. Contrairement à ceux-ci, le taux préférentiel est spécifiquement conçu comme un point de référence pour les produits bancaires de détail.
À l'international, différents pays utilisent leurs propres systèmes. Par exemple, en Malaisie, la structure du taux de prêt de base a été remplacée par un nouveau système de taux de base à compter du 2 janvier 2015, où les banques déterminent leur taux d'intérêt sur la base d'une formule établie par la banque centrale. Aux États-Unis, le taux préférentiel est publié par The Wall Street Journal sur la base du taux de base affiché par au moins 70 pour cent des dix premières banques par actifs, reflétant la nature concentrée de l'industrie bancaire. Ces comparaisons internationales soulignent que si la fonction d'un taux préférentiel comme référence est courante, la méthodologie spécifique pour sa détermination et son application peut varier considérablement selon la juridiction.
Risques et considérations pour les consommateurs
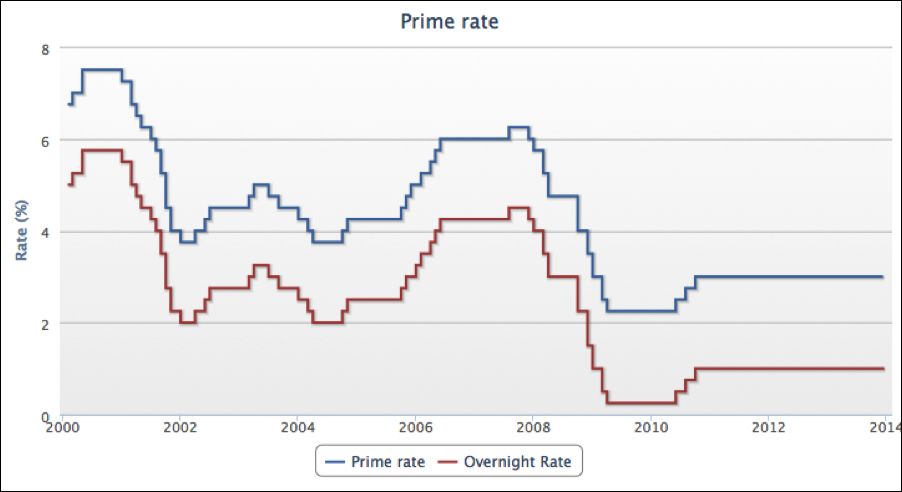
Pour les consommateurs, le principal risque associé au taux préférentiel de TD est la volatilité des taux d'intérêt sur la dette à taux variable. Lorsque le taux préférentiel augmente, les paiements mensuels sur des produits comme les hypothèques à taux variable et les marges de crédit augmentent en conséquence, ce peut mettre à rude épreuve les budgets des ménages. Ce risque est inhérent à la structure des prêts à taux variable, où le taux d'intérêt n'est pas fixe pour la durée du terme. Les emprunteurs doivent évaluer leur capacité à absorber des augmentations potentielles de paiement pendant la durée du prêt. Les données historiques montrent que le taux préférentiel peut changer plusieurs fois au cours d'une année, à la hausse ou à la baisse, en fonction des conditions économiques et de la politique de la banque centrale.
Une autre considération est la distinction entre le taux préférentiel général de TD et le taux préférentiel hypothécaire de TD. Les emprunteurs avec des hypothèques peuvent constater que leur taux est lié au taux préférentiel spécifique aux hypothèques, qui peut différer du taux préférentiel général publié. Cela ajoute une couche de complexité lors de la comparaison des offres de prêt ou du suivi des changements de taux. De plus, bien que les banques modifient souvent leurs taux préférentiels de concert, le moment et les différences occasionnelles dans l'ampleur des changements, comme observé en 2015, signifient que les emprunteurs ne peuvent pas toujours supposer une réponse parfaitement uniforme de tous les prêteurs. Il est conseillé aux consommateurs de surveiller les annonces officielles de leur institution financière pour connaître les changements précis apportés à l'indice de taux préférentiel applicable indiqué dans leurs contrats de prêt.
Questions fréquentes
Quel est le taux préférentiel de TD aujourd'hui?
En date d'octobre 2026, le taux préférentiel de TD est actuellement de 6,95 pour cent. Il est important de noter que ce taux est sujet à changement en fonction des conditions économiques et de la politique de la Banque du Canada. La Banque TD publie les mises à jour de son taux préférentiel par le biais d'annonces officielles, et la date d'entrée en vigueur de tout changement est toujours spécifiée. Les consommateurs devraient vérifier les ressources officielles de TD ou leurs documents de prêt pour connaître le taux le plus récent applicable à leurs produits.
Pourquoi TD a-t-il un taux préférentiel hypothécaire distinct?
La Banque TD publie un taux préférentiel hypothécaire de TD distinct, qui était de 7,10 pour cent en juin 2023. Ce taux distinct indique que la référence pour fixer le prix des hypothèques à taux variable peut différer de la référence utilisée pour d'autres prêts à la consommation comme les marges de crédit. L'existence d'un taux préférentiel spécifique aux hypothèques permet à TD d'adapter sa tarification et son évaluation des risques pour le portefeuille hypothécaire séparément des autres produits de prêt. Les emprunteurs doivent vérifier à quel taux préférentiel leur contrat hypothécaire spécifique fait référence.
À quelle fréquence le taux préférentiel de TD change-t-il?
Le taux préférentiel de TD ne change pas selon un calendrier fixe, mais s'ajuste en réponse aux changements de la cible pour le taux du financement à un jour de la Banque du Canada et aux conditions générales du marché. Les annonces de politique de la Banque du Canada ont lieu huit fois par an, ce qui déclenche souvent des révisions du taux préférentiel par TD et d'autres grandes banques. Les changements peuvent survenir plusieurs fois par an ou moins fréquemment, selon le cycle économique. L'histoire récente montre que des changements se produisent plusieurs fois au cours d'une seule année.
Quelle est la différence entre le taux préférentiel et le taux de la Banque du Canada?
La Banque du Canada fixe la cible pour le taux du financement à un jour, qui est le taux d'intérêt auquel les banques se prêtent entre elles au jour le jour. Le taux préférentiel de TD est un taux de prêt commercial fixé par la Banque TD pour ses meilleurs clients et est fortement influencé par, mais pas mécaniquement identique au, taux du financement à un jour. Le taux préférentiel est généralement plus élevé que le taux du financement à un jour, car il incorpore les coûts de financement de la banque, les frais généraux et la marge bénéficiaire. Les changements du taux du financement à un jour sont le principal moteur des changements du taux préférentiel.
Comment le taux préférentiel de TD affecte-t-il mon hypothèque?
Le taux préférentiel de TD affecte directement les hypothèques à taux variable, mais pas les hypothèques à taux fixe. Pour une hypothèque à taux variable de TD, votre taux d'intérêt est fixé comme le taux préférentiel de TD, ou un taux préférentiel hypothécaire de TD spécifique, plus ou moins un écart de pourcentage fixe. Tout changement que TD apporte à son taux préférentiel entraînera un changement immédiat de votre taux hypothécaire du même montant. En revanche, une hypothèque à taux fixe a un taux d'intérêt garanti pour toute la durée du terme, donc elle n'est pas affectée par les changements du taux préférentiel pendant cette période, offrant une stabilité de paiement indépendamment des fluctuations du marché.
Le taux préférentiel de TD est-il le même que celui des autres banques?
Le taux préférentiel de TD est très similaire à celui des autres grandes banques canadiennes, mais ils sont fixés indépendamment. Historiquement en Amérique du Nord, les taux préférentiels varient peu entre les banques et les ajustements sont généralement effectués en même temps. Cependant, il peut y avoir de légères différences de timing ou de montant. Par exemple, en juillet 2015, lorsque la Banque du Canada a changé son taux, TD a initialement abaissé son taux préférentiel de seulement 10 points de base alors que d'autres banques se sont arrêtées à une baisse de 15 points de base, avant que TD ne finisse par les rejoindre. Généralement, les taux préférentiels des grandes banques évoluent de manière très corrélée, faisant du taux préférentiel de TD un représentant de la référence de prêt préférentiel canadienne plus large utilisée pour les prêts variables.
Sources et lectures complémentaires
- Prime rate (Wikipedia) en.wikipedia.org
- TD Prime Rate and Today's Rates | TD Canada Trust td.com
- TD Canada Trust announces change to TD Prime Rate stories.td.com
- TD Bank Prime Rate ratehub.ca
- TD Canada Trust announces change to TD Prime Rate ca.finance.yahoo.com
- TD Canada Trust announces change to TD Prime Rate newswire.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.