Le système bancaire canadien comprend un éventail diversifié d'institutions financières, allant des grandes banques nationales aux filiales de banques étrangères et aux entités gouvernementales. Le secteur est réglementé par le Bureau du surintendant des institutions financières (BSIF), qui supervise toutes les banques opérant dans le pays, dont six sont désignées comme systémiquement importantes. Comprendre les types de banques, leur évolution historique et le cadre réglementaire est important pour les Canadiens qui gèrent leurs finances, accèdent au crédit et utilisent les systèmes de paiement. Ce guide offre un aperçu factuel des banques au Canada, incluant leurs classifications, leurs identifiants clés et les règles qui les régissent.
La structure et la réglementation du système bancaire canadien
Le système bancaire canadien est structuré en catégories distinctes basées sur la taille, la propriété et la fonction, le tout sous la supervision du Bureau du surintendant des institutions financières. Il existe six banques systémiquement importantes, désignées comme banques d'importance systémique nationale (BSIN), qui sont soumises à des mesures réglementaires supplémentaires comme le tampon de stabilité intérieure. Ce tampon est une réserve de capital que ces banques doivent constituer pour couvrir les pertes en période d'incertitude financière. Au-delà de ces grandes banques, le système comprend de nombreuses petites et moyennes banques, des filiales de banques étrangères et des institutions financières gouvernementales, créant un paysage d'environ 86 banques au total. Le cadre réglementaire inclut également des mesures de protection des consommateurs comme le taux de qualification minimal sur les hypothèques non assurées, qui teste la capacité d'un emprunteur à rembourser en cas de difficultés financières, et des limites prêt-revenu pour réduire les prêts immobiliers résidentiels très endettés. Ces règles s'appliquent uniformément à toutes les banques réglementées opérant au Canada, contribuant à une norme nationale cohérente pour la stabilité financière et la protection des consommateurs.
Les banques d'importance systémique nationale (les six grandes)
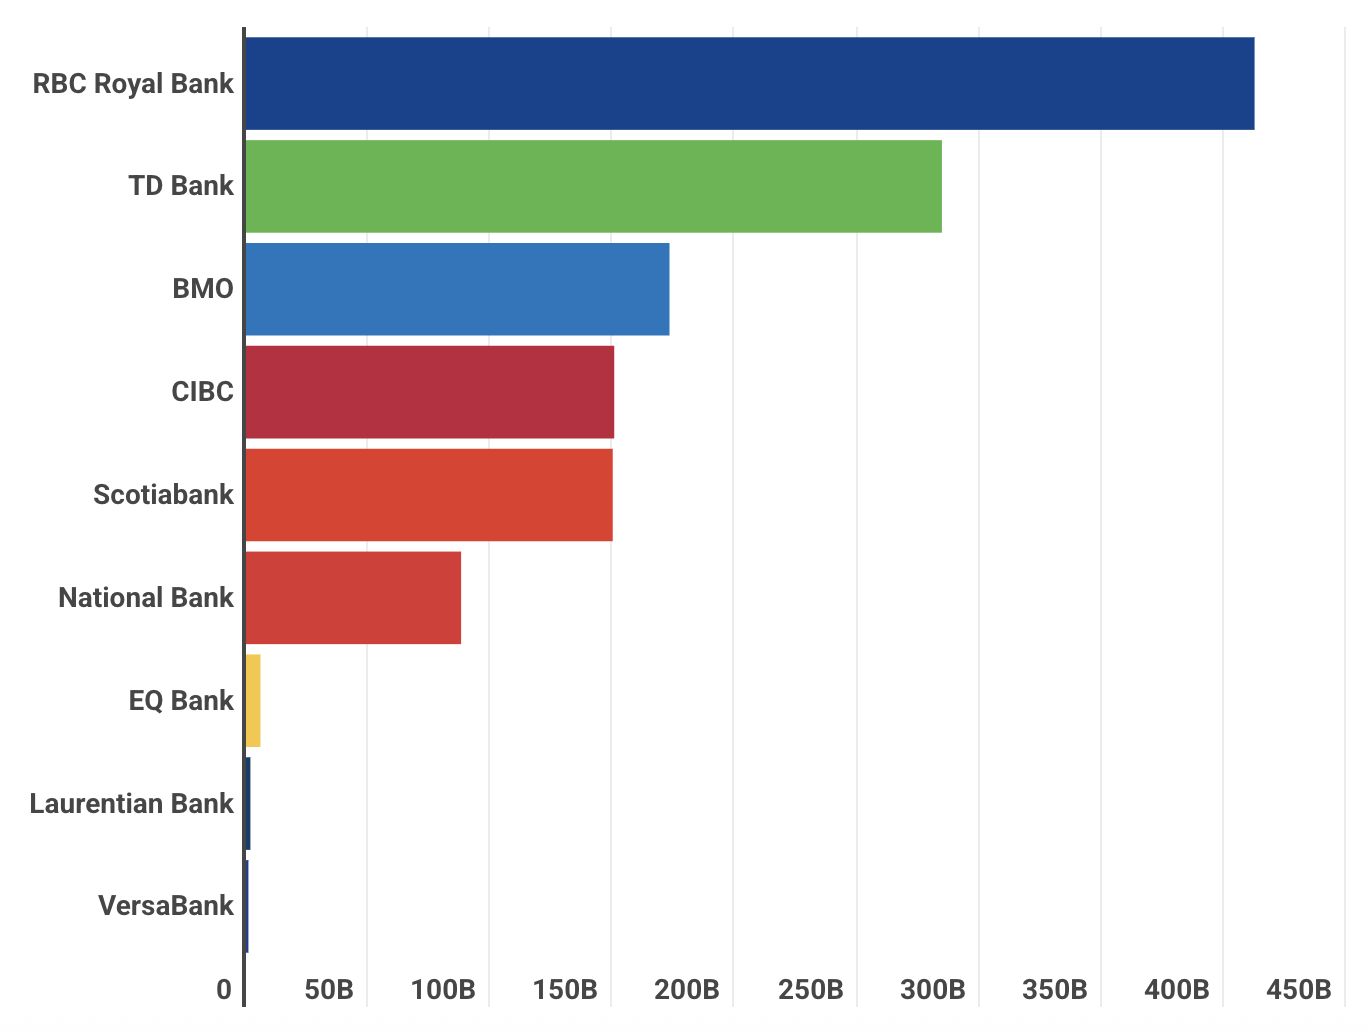
Les six banques d'importance systémique nationale forment le cœur du système financier canadien et comptent parmi les plus grandes institutions financières du pays. Ces banques sont la Banque Royale du Canada (institution 003), la Banque Toronto-Dominion ou Groupe Banque TD (004), la Banque de Montréal ou BMO (001), la Banque Scotia (002), la Banque Canadienne Impériale de Commerce ou CIBC (010) et la Banque Nationale du Canada (006). Leur désignation en tant que BSIN signifie que leur stabilité est critique pour l'ensemble du système financier, ce qui les oblige à maintenir des tampons de capital plus élevés. Ces institutions gèrent des sommes considérables, avec des exemples comme le Groupe financier BMO et la Banque Scotia qui commandent chacun des bilans d'environ 1,5 billion de dollars. Leurs opérations couvrent de vastes réseaux de détail, le prêt commercial, la gestion de patrimoine et les services bancaires internationaux, soutenus par des investissements significatifs dans l'infrastructure numérique et la technologie. La Banque Canadienne Impériale de Commerce gère plus de 1,1 billion de dollars d'actifs totaux et emploie environ 48 000 personnes, en se concentrant sur l'IA back-end et l'infrastructure cloud. La Banque Scotia emploie 89 000 personnes à l'échelle mondiale et exploite des « Digital Factories » internationales qui développent des algorithmes d'apprentissage automatique propriétaires et des API de paiement.
Autres banques nationales et banques numériques challengers
Au-delà des six grandes, le secteur bancaire national canadien comprend plusieurs autres banques de l'annexe I qui sont largement détenues et souvent cotées en bourse. La Banque Laurentienne du Canada est une institution de taille moyenne avec une forte présence au détail au Québec et des actifs d'environ 49 milliards de dollars, poursuivant une stratégie technologique qui s'intègre à des fournisseurs fintech tiers. La Banque Canadienne de l'Ouest est une autre banque nationale qui offre des services personnels et commerciaux, particulièrement dans l'Ouest canadien, et a fait l'objet d'une acquisition technique par la Banque Nationale. Bridgewater Bank et Cidel Bank Canada sont aussi des exemples d'institutions bancaires nationales opérant sur le marché. Le secteur comprend également des banques challengers nées numériques comme EQ Bank, une filiale de la Banque Equitable qui opère sans succursales physiques et gère plus de 100 milliards de dollars d'actifs en utilisant un modèle entièrement basé sur le cloud. Tangerine Bank, une filiale en propriété exclusive de la Banque Scotia lancée à l'origine sous le nom d'ING Direct, gère plus de 40 milliards de dollars d'actifs sans réseau de succursales traditionnel, en se concentrant sur la simplicité de l'interface utilisateur et les fonctionnalités mobiles. Ces challengers contribuent à une concurrence et une innovation accrues dans les finances personnelles, offrant des produits comme des comptes numériques à intérêt élevé et des transferts d'argent internationaux sans frais.
Banques étrangères et institutions financières gouvernementales
Les banques étrangères opèrent au Canada par le biais de filiales ou de succursales, offrant des options supplémentaires aux consommateurs et aux entreprises sous la réglementation complète du BSIF. Des exemples incluent la Banque HSBC Canada, qui détient le numéro d'institution 016, et Citibank Canada. Citi Private Bank et Citi Wealth opèrent également sous l'égide de Citibank Canada. Ces institutions fournissent des services bancaires mondiaux et, dans certains cas, des programmes spécialisés pour les nouveaux arrivants au Canada. Outre les banques privées, le Canada compte plusieurs institutions financières gouvernementales qui servent des objectifs économiques nationaux spécifiques. La Banque du Canada, située au 234, rue Wellington à Ottawa, agit comme la banque centrale responsable de la politique monétaire. La Banque de développement du Canada fournit du financement et des services-conseils spécifiquement aux entreprises canadiennes. Financement agricole Canada offre des services financiers spécialisés au secteur agricole, soutenant une industrie clé de l'économie nationale. Ces sociétés d'État opèrent sous des mandats distincts pour combler des lacunes du marché ou soutenir des secteurs économiques stratégiques, complétant les services des banques commerciales privées.
Caisses populaires, sociétés de fiducie et institutions coopératives
Les caisses populaires sont des coopératives financières détenues par leurs membres qui opèrent aux côtés des banques, offrant des services bancaires de détail similaires comme des comptes d'épargne, des prêts et des hypothèques. Certaines, comme Coast Capital Savings Federal Credit Union, sont des caisses populaires fédérales. Le Mouvement Desjardins est la plus grande institution financière coopérative en Amérique du Nord, gérant plus de 524 milliards de dollars d'actifs et opérant comme une force significative au Québec et au-delà, avec des investissements dans l'architecture d'identité numérique et des plateformes de prêt automatisées. Les sociétés de fiducie font également partie du paysage plus large des services financiers, fournissant des services comme l'administration de successions et de fiducies. CIBC Trust est un exemple d'institution membre. Ces institutions coopératives et de fiducie offrent des alternatives concurrentielles aux produits de comptes bancaires et de prêts traditionnels, souvent avec une forte orientation régionale ou communautaire, augmentant ainsi la diversité des services financiers disponibles pour les Canadiens. Elles sont réglementées aux niveaux provincial et fédéral, selon leur charte.
Évolution historique par fusions et changements de nom
La liste des banques au Canada a évolué de façon spectaculaire au cours du dernier siècle et demi à travers un processus constant de fusions, d'acquisitions et de changements de nom documentés dans des lois privées du Parlement. De nombreuses institutions qui étaient membres de l'Association des banquiers canadiens lors de sa formation en 1900 se sont depuis consolidées dans les grandes banques d'aujourd'hui. Les archives historiques montrent que l'Anglo-Canadian and Continental Bank a changé son nom pour Anglo-Canadian Bank en 1909. La Bank of New Brunswick a changé son nom de The President, Directors and Company of the Bank of New Brunswick en 1880, et a fusionné plus tard avec l'Union Bank of Prince Edward Island en 1883. La Merchants' Bank of Canada a été formée par la fusion de la Commercial Bank of Canada et de la Merchants' Bank, une loi confirmée en 1868. La Royal Bank of Canada a obtenu son nom actuel en 1900, changeant de Merchants' Bank of Halifax. D'autres changements notables incluent La Banque d'Hochelaga changeant son nom pour Bank of Montreal en 1924, et la Consolidated Bank of Canada formée par la fusion de la City Bank et de la Royal Canadian Bank en 1876. L'Imperial Bank of Canada a changé son nom d'Imperial Bank en 1874 et a fusionné plus tard avec la Niagara District Bank en 1875. Ces consolidations ont considérablement réduit le nombre total de chartes bancaires au fil du temps, conduisant à la structure de marché plus concentrée que l'on observe aujourd'hui.
Outils réglementaires clés pour la stabilité financière
Le cadre réglementaire régissant les banques au Canada utilise des outils spécifiques conçus pour assurer la stabilité systémique et protéger les consommateurs contre les risques excessifs. Le tampon de stabilité intérieure est un tampon de capital que les banques d'importance systémique nationale doivent constituer pour couvrir les pertes en période d'incertitude financière, et son niveau est ajusté périodiquement par le BSIF en fonction des conditions économiques. Le taux de qualification minimal pour les hypothèques non assurées exige que les emprunteurs prouvent qu'ils peuvent assumer les paiements à un taux d'intérêt plus élevé que leur contrat réel, testant la résilience face aux difficultés financières comme la hausse des taux d'intérêt. Les limites prêt-revenu aident à réduire la proportion de prêts très endettés garantis par une propriété résidentielle en plafonnant la taille d'une hypothèque par rapport au revenu de l'emprunteur. Ces mesures visent à prévenir l'accumulation excessive de dette des ménages et à atténuer les risques pour le système financier dans son ensemble, contribuant à la réputation du Canada pour des pratiques bancaires conservatrices et stables. Le cadre s'applique uniformément à toutes les banques opérant dans le pays, quelle que soit leur taille ou leur structure de propriété, et est une raison clé pour laquelle les observateurs internationaux citent souvent la force du système bancaire canadien.
Identifier les institutions financières : numéros et types
Chaque institution financière au Canada est identifiée par un numéro d'institution unique utilisé pour le routage des transactions comme les dépôts directs, les paiements préautorisés et les virements. Ce numéro fait partie des informations de routage standard qui incluent également un numéro de succursale (transit) et un numéro de compte. Ces identifiants sont utilisés par les programmes de paiement gouvernementaux comme le Régime québécois d'assurance parentale (RQAP) pour le dépôt direct. Le numéro d'institution fournit un moyen clair d'identifier la banque ou la caisse populaire spécifique qui détient un compte, ce qui est essentiel pour configurer des transactions automatisées et vérifier les détails bancaires.
| Numéro d'institution | Nom de l'institution financière | Type |
|---|---|---|
| 001 | Banque de Montréal (BMO) | BSIN nationale |
| 002 | Banque de Nouvelle-Écosse (Banque Scotia) | BSIN nationale |
| 003 | Banque Royale du Canada | BSIN nationale |
| 004 | TD Canada Trust | BSIN nationale |
| 006 | Banque Nationale du Canada | BSIN nationale |
| 010 | Banque Canadienne Impériale de Commerce (CIBC) | BSIN nationale |
| 016 | Banque HSBC Canada | Filiale de banque étrangère |
| 030 | Banque Canadienne de l'Ouest | Banque nationale |
Les autres banques et toutes les caisses populaires ont leurs propres numéros d'institution distincts attribués dans ce système national. Par exemple, la Banque de Montréal utilise le numéro d'institution 001, la Banque Scotia utilise 002 et la Banque Royale du Canada utilise 003. Comprendre ces codes aide les Canadiens à configurer correctement leurs transactions financières et à identifier leur fournisseur de services sur les documents officiels et les relevés. Le répertoire tenu par la Banque du Canada inclut ces numéros pour toutes les institutions de dépôt réglementées, assurant une infrastructure de paiement standardisée à l'échelle du pays. Ces institutions sont réglementées et supervisées par le Bureau du surintendant des institutions financières.
Fonds de pension et sociétés bancaires historiques
L'histoire du secteur bancaire canadien comprend la formation précoce de sociétés de pension et de garantie pour les employés de banque, souvent établies par des lois privées. Le Bank of Hamilton Pension Fund a été constitué en 1908. La liquidation de l'Annuity and Guarantee Funds Society of the Bank of Montreal a été autorisée en 1885, la même année où la Pension Fund Society of the Bank of Montreal a été constituée. La Guarantee and Pension Fund Society of the Dominion Bank a été constituée en 1887, son nom a été changé pour The Pension Fund Society of the Dominion Bank en 1899 et plus tard pour The Pension Fund Society of the Toronto-Dominion Bank en 1956 suite à une fusion. En 1929, une loi a transféré les fonds de pension de Molsons Bank et de la Merchants' Bank of Canada à la Pension Fund Society of the Bank of Montreal. Ces structures anciennes mettent en lumière l'attention de longue date portée à la sécurité des employés dans le secteur et l'histoire juridique complexe derrière les entités bancaires modernes. Les règles d'investissement pour ces fonds de pension ont parfois été modifiées par des lois ultérieures, comme en 1949 lorsqu'un amendement a été apporté à une loi de 1936 régissant la Pension Fund Society of the Bank of Montreal.
Le rôle de l'Association des banquiers canadiens et des institutions membres
L'Association des banquiers canadiens (ABC) est un groupe industriel de longue date, avec des adhésions remontant à son année fondatrice de 1900. De nombreuses banques historiques et contemporaines ont été membres de cette association. La liste originale des membres de 1900 incluait des institutions comme la Banque de Montréal, la Bank of New Brunswick, la Canadian Bank of Commerce, la Dominion Bank, l'Imperial Bank of Canada, la Merchants Bank of Canada et la Royal Bank of Canada. L'adhésion était souvent confirmée ou notée dans des lois privées, comme la loi pour la Bank of British North America en 1900. La loi fondatrice de l'association en 1900, chapitre 93, a été modifiée plusieurs fois, y compris des amendements significatifs et des abrogations de sections dans la période 1980-81-82-83 sous le chapitre 40. Bien que l'ABC serve de groupe de représentation et de politique, la réglementation effective des banques reste la responsabilité exclusive du gouvernement fédéral par le biais du BSIF et de la Banque du Canada. La liste des institutions membres aujourd'hui comprend un large éventail de banques, des plus grandes BSIN aux petites banques nationales et étrangères, ainsi que des sociétés de fiducie associées comme CIBC Trust.
Questions fréquentes
Combien y a-t-il de banques au Canada ?
Le Bureau du surintendant des institutions financières réglemente toutes les banques opérant au Canada. Le système comprend six banques d'importance systémique nationale et de nombreuses autres petites et moyennes banques. Selon des informations récentes, le nombre total de banques opérant dans le pays est d'environ 86. Ce chiffre inclut les banques nationales des annexes I et II, les filiales de banques étrangères et d'autres institutions de dépôt réglementées, toutes soumises à la surveillance fédérale et aux mêmes règlements de stabilité de base.
Quelles sont les six grandes banques au Canada ?
Les six banques nationales systémiquement importantes, souvent appelées les six grandes, sont la Banque Royale du Canada (RBC, institution 003), la Banque Toronto-Dominion (TD, 004), la Banque de Montréal (BMO, 001), la Banque Scotia (002), la Banque Canadienne Impériale de Commerce (CIBC, 010) et la Banque Nationale du Canada (006). Ce sont les plus grandes banques du pays et sont désignées comme banques d'importance systémique nationale (BSIN). Le Bureau du surintendant des institutions financières réglemente et supervise toutes les banques opérant au Canada, y compris ces six banques systémiquement importantes. Ces banques sont soumises à des exigences réglementaires supplémentaires comme le tampon de stabilité intérieure et des tests de résistance hypothécaire spécifiques, incluant le taux de qualification minimal sur les hypothèques non assurées et les limites prêt-revenu.
Les caisses populaires sont-elles considérées comme des banques au Canada ?
Les caisses populaires ne sont pas techniquement classées comme des banques en vertu de la Loi sur les banques fédérale, mais elles offrent des services financiers de détail similaires comme des comptes d'épargne, des prêts et des hypothèques. Ce sont des coopératives financières détenues par leurs membres. Certaines, comme Coast Capital Savings Federal Credit Union, opèrent sous une charte fédérale. Les grandes coopératives comme le Mouvement Desjardins gèrent des centaines de milliards de dollars d'actifs et reçoivent des reconnaissances comme « The Banker's Canadian Bank of the Year ». Bien qu'elles soient réglementées sous une législation différente de celle des banques, souvent provinciale, elles forment une partie significative et concurrentielle du paysage des services financiers disponibles pour les Canadiens, particulièrement dans certaines régions.
Qu'est-ce qu'une banque systémiquement importante ?
Une banque systémiquement importante est une banque dont la faillite pourrait poser un risque significatif pour l'ensemble du système financier en raison de sa taille, de son interconnexion et de sa complexité. Au Canada, il y a six banques d'importance systémique nationale (BSIN). Ces banques sont tenues de détenir des réserves de capital supplémentaires, appelées tampon de stabilité intérieure, pour absorber les pertes en période de stress financier. Ce tampon est un outil réglementaire clé utilisé par le Bureau du surintendant des institutions financières pour maintenir la stabilité et la résilience du système financier canadien. La désignation entraîne une surveillance plus stricte et des exigences de capital plus élevées.
Quelles banques gouvernementales opèrent au Canada ?
Plusieurs institutions financières gouvernementales opèrent au Canada, bien qu'elles ne soient pas toutes des banques de détail traditionnelles. La Banque du Canada est la banque centrale, responsable de la politique monétaire et située à Ottawa. La Banque de développement du Canada fournit du financement et des services-conseils aux entreprises canadiennes. Financement agricole Canada offre des services financiers spécifiquement au secteur agricole. Ces sociétés d'État remplissent des rôles spécifiques de politique et de développement économique, complétant les services fournis par le secteur bancaire privé sans concurrencer directement pour les dépôts de détail généraux. Elles sont établies par des lois distinctes du Parlement et ont des mandats distincts.
Comment puis-je trouver le numéro d'institution de ma banque ?
Chaque banque canadienne et de nombreuses caisses populaires ont un numéro d'institution unique. Des exemples courants incluent 001 pour la Banque de Montréal, 002 pour la Banque Scotia et 003 pour la Banque Royale du Canada. Ce numéro fait partie des informations de routage de votre banque, presque toujours imprimées sur un chèque personnel à côté du numéro de succursale (transit) et du numéro de compte. Il est utilisé pour configurer les dépôts directs, les paiements préautorisés et d'autres transferts de fonds électroniques. Une liste des numéros d'institution est souvent publiée par les programmes de paiement gouvernementaux comme le RQAP et peut être trouvée sur le site web ou la documentation de votre institution financière. Le numéro est essentiel pour s'assurer que les paiements électroniques sont correctement acheminés vers votre compte.
Sources et lectures complémentaires
- Banks, Office of the Superintendent of Financial ... osfi-bsif.gc.ca
- Alphabetical list of Private Acts, Banks, Justice Laws Website laws-lois.justice.gc.ca
- Top 10: Banks in Canada fintechmagazine.com
- A list of the top banks in Canada wise.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.