Un prêt est un accord financier par lequel une partie fournit de l'argent à une autre en échange d'un remboursement, généralement avec intérêts. Au Canada, les prêts sont des outils fondamentaux pour les particuliers et les entreprises afin de financer des achats importants, des études et des investissements. Ils sont disponibles sous diverses formes, notamment les prêts garantis, non garantis, personnels et commerciaux, auprès d'un large éventail d'institutions comme les banques, les caisses populaires et les prêteurs alternatifs. Comprendre le fonctionnement des prêts, leurs coûts et l'environnement réglementaire est crucial pour les emprunteurs canadiens afin de prendre des décisions financières éclairées et de gérer leur dette de façon responsable.
Qu'est-ce qu'un prêt
Un prêt est un accord contractuel qui implique la réallocation d'argent d'un prêteur à un emprunteur pour une période déterminée. L'emprunteur contracte une dette et est tenu de rembourser le capital ainsi que les intérêts, qui servent de compensation au prêteur pour l'utilisation de ses fonds. Les conditions du prêt, y compris le capital, le taux d'intérêt et l'échéancier de remboursement, sont détaillées dans un document tel qu'un billet à ordre. Bien que les prêts soient généralement monétaires, le concept peut s'étendre au prêt de tout objet matériel, et l'activité de prêt est une fonction principale des institutions financières comme les banques et les sociétés de cartes de crédit. Pour d'autres entités, l'émission de contrats de dette comme les obligations est une méthode de financement courante, et le cadre juridique d'un contrat de prêt peut également imposer des restrictions supplémentaires à l'emprunteur, appelées clauses restrictives, pour protéger les intérêts du prêteur.
Types de prêts
Les prêts sont largement catégorisés selon leur garantie, leur objectif et leurs conditions, chacun ayant des caractéristiques et des risques distincts. Les prêts garantis exigent que l'emprunteur mette en gage un actif, comme une maison ou une voiture, à titre de garantie, que le prêteur peut réclamer si l'emprunteur fait défaut, et cette sécurité permet des taux d'intérêt plus bas. Les prêts non garantis ne nécessitent pas de garantie, ce qui les rend plus risqués pour les prêteurs et entraîne des taux d'intérêt plus élevés pour les emprunteurs, tandis que les prêts à vue sont à court terme sans date de remboursement fixe et peuvent être réclamés par le prêteur à tout moment, comportant souvent un taux d'intérêt variable. Les prêts subventionnés offrent des intérêts réduits, souvent fournis comme un avantage, comme les prêts étudiants où les intérêts ne s'accumulent pas pendant les études, et les prêts concessionnels ou à conditions douces offrent des conditions plus généreuses que le marché, comme des taux inférieurs au marché ou des périodes de grâce, souvent des gouvernements aux pays en développement. Les prêts relais sont des financements à court terme utilisés pour combler un écart, comme entre l'achat d'une nouvelle maison et la vente de l'ancienne, et ils nécessitent une garantie comme un bien immobilier pour sécuriser le prêt, car la banque s'assure d'obtenir la propriété si elle ne se vend pas rapidement.
Les types de prêts courants disponibles pour les consommateurs et les entreprises canadiens comprennent les prêts garantis et non garantis. Les prêts garantis, comme les hypothèques et les prêts auto, impliquent la mise en gage d'un actif comme une maison ou un véhicule à titre de garantie. Les prêts non garantis comprennent les prêts personnels, les cartes de crédit et les découverts bancaires, qui ne sont pas adossés à des actifs spécifiques. Les prêts peuvent également être catégorisés comme prêts personnels pour les particuliers ou prêts commerciaux pour les entreprises. Les prêts commerciaux comprennent des instruments comme les hypothèques commerciales et les obligations corporatives. Au Canada, les prêts personnels sont disponibles auprès de divers prêteurs, y compris les banques, les prêteurs alternatifs et les fournisseurs en ligne.
- Prêts garantis : Prêts hypothécaires pour les propriétés, prêts auto garantis par le véhicule, et prêts sur titres comme des actions ou de l'or.
- Prêts non garantis : Prêts personnels, cartes de crédit, découverts bancaires, marges de crédit et prêts entre particuliers.
- Prêts ciblés : Prêts personnels pour les besoins individuels et prêts commerciaux pour les entreprises, y compris les hypothèques commerciales et les obligations corporatives.
- Produits spécialisés : Prêts de consolidation pour regrouper plusieurs dettes, prêts pour rénovations domiciliaires et prêts étudiants gérés par le Centre de services nationaux des prêts aux étudiants.
Comment fonctionnent les prêts au Canada
Le marché canadien du prêt est diversifié, avec des produits adaptés à différents profils de crédit et besoins financiers. Les prêts personnels sont largement disponibles, avec des montants typiques allant de 100 $ à 50 000 $ et des durées de remboursement de 6 à 60 mois, bien que certains prêteurs offrent des durées allant jusqu'à 10 ans, et les taux annuels effectifs globaux (TAEG) pour les prêts personnels au Canada peuvent varier d'aussi bas que 6 % à aussi élevés que 35 %, influencés fortement par l'historique de crédit, le revenu de l'emprunteur et le type de prêt. Une cote de crédit de 640 ou plus est généralement requise pour les produits de prêt personnel standard, et les emprunteurs peuvent accéder à des prêts auprès des banques traditionnelles, des caisses populaires, des prêteurs alternatifs non bancaires, des fournisseurs en ligne et des prêteurs privés. Le processus de demande varie, certains prêteurs offrant une approbation rapide en ligne, potentiellement en un jour ouvrable si tous les documents sont complets, et les produits clés comprennent les marges de crédit, qui sont des facilités de crédit renouvelables, et les prêts à versements échelonnés avec des échéanciers de paiement fixes.
Pour les étudiants, le Centre de services nationaux des prêts aux étudiants (CSNPE) est l'administrateur central des prêts étudiants gouvernementaux au Canada, offrant une gestion de compte en ligne. Les prêts aux entreprises se concentrent sur les besoins commerciaux et sont évalués en fonction des cotes de crédit corporatives plutôt que des cotes de crédit personnelles. Les produits de prêt spécialisés comprennent la protection contre les découverts attachée aux comptes chèques, généralement pour des montants entre 500 $ et 5 000 $, et des marges de crédit plus importantes pour des montants de 5 000 $ ou plus. Il est important pour les emprunteurs de comparer les offres, car les taux d'intérêt et les frais peuvent varier considérablement entre les options garanties et non garanties et entre différents prêteurs. Des fournisseurs comme Money Mart offrent des prêts à versements échelonnés et des prêts sur salaire par l'entremise de succursales, avec des demandes possibles en ligne ou en magasin. Au Canada, les prêts personnels des prêteurs peuvent aller de 100 $ à 50 000 $ avec des durées de 6 à 60 mois.
Paiements et calculs de prêt
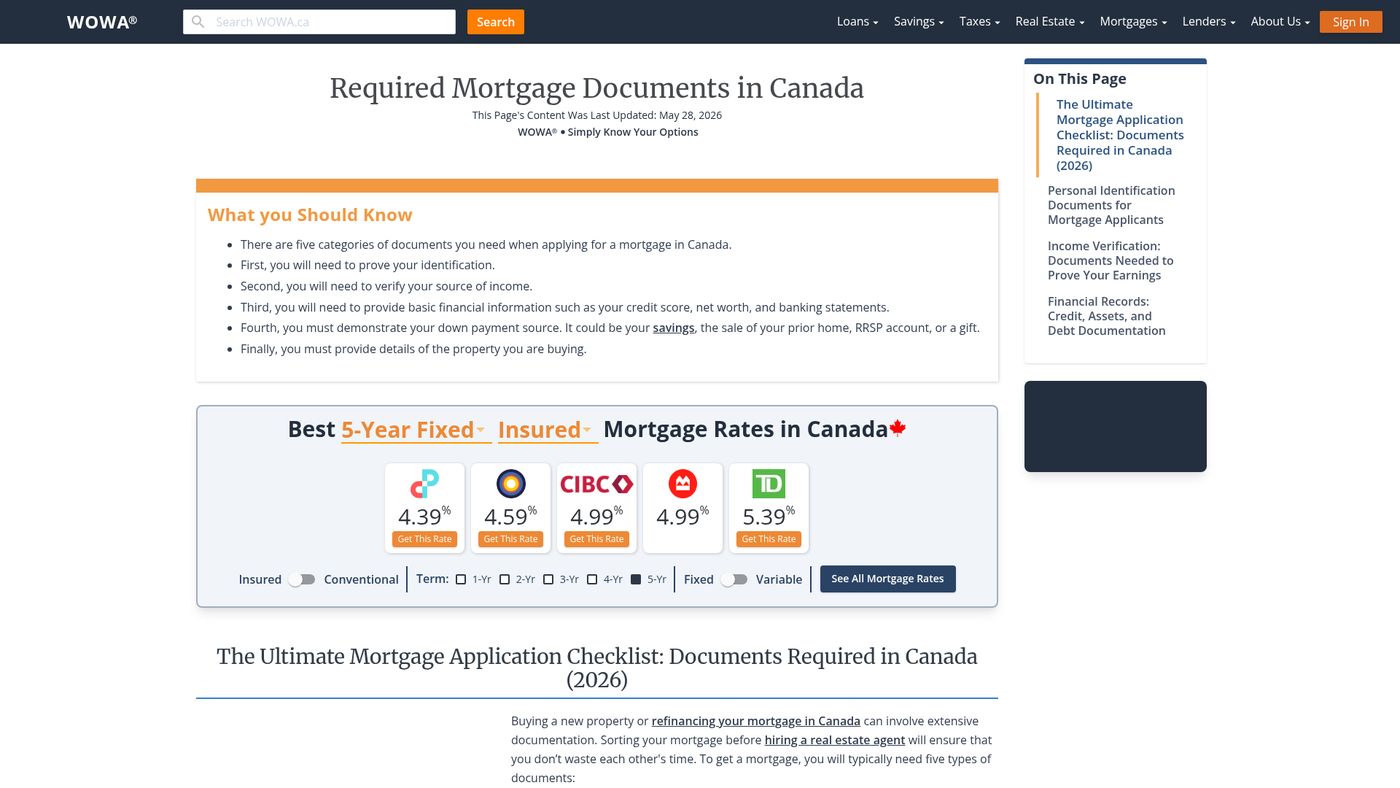
La méthode la plus courante pour rembourser un prêt amortissable est par des paiements mensuels fixes. Chaque paiement couvre une partie des intérêts facturés et une partie du solde du capital, la portion d'intérêts diminuant avec le temps à mesure que le capital est remboursé, et la formule pour calculer le paiement mensuel fixe (P) pour un montant de prêt (L) sur une durée de n mois avec un taux d'intérêt mensuel c est P = L * [c(1+c)^n] / [(1+c)^n - 1]. Cette structure assure que le prêt est entièrement remboursé à la fin de la durée, et les emprunteurs peuvent souvent choisir leur fréquence de paiement, comme hebdomadaire, bihebdomadaire ou mensuelle, pour s'aligner sur leur flux de trésorerie. Choisir une durée de prêt plus longue diminue le paiement mensuel mais augmente le total des intérêts payés sur la durée du prêt, et les emprunteurs canadiens peuvent utiliser des calculateurs de prêt en ligne pour estimer les paiements et comprendre comment différentes durées et taux affectent leur coût total. Pour les marges de crédit et les découverts, les intérêts sont calculés différemment, généralement facturés uniquement sur le montant utilisé, soit quotidiennement pour les découverts ou mensuellement sur les soldes impayés pour les marges de crédit, et les emprunteurs ne paient des intérêts que sur ce qu'ils utilisent pour ces deux types de prêts.
Règles, règlements et risques
Le prêt au Canada est soumis à des règlements fédéraux et provinciaux conçus pour protéger les consommateurs et assurer des pratiques équitables. Bien que des lois spécifiques comme la Consumer Credit Act au Royaume-Uni soient notées dans la littérature financière générale, les règlements canadiens régissent des domaines comme la divulgation des taux d'intérêt et des frais, et un risque important dans le prêt est le prêt prédateur, où les prêteurs profitent des emprunteurs par des conditions injustes, avec des exemples incluant certaines pratiques de prêts hypothécaires à risque et de prêts sur salaire. L'usure, ou la facturation de taux d'intérêt excessivement élevés, est une autre forme d'abus, bien que les règlements visent à la freiner, et les emprunteurs risquent également de frauder les prêteurs en empruntant sans intention de rembourser, tandis qu'au Canada, des fournisseurs comme Money Mart et d'autres prêteurs alternatifs opèrent dans un cadre réglementaire, offrant des produits comme des prêts sur salaire et des prêts à versements échelonnés avec des TAEG déclarés. Le Centre de services nationaux des prêts aux étudiants a mis en œuvre une sécurité renforcée pour les comptes de prêts étudiants, passant à la connexion Mon dossier Service Canada à partir de mai 2025, et il offre des fonctionnalités comme un robot conversationnel pour les questions courantes et un accès rapide au Plan d'aide au remboursement pour les personnes touchées par des catastrophes naturelles.
Les règles et considérations clés pour les emprunteurs canadiens comprennent la compréhension des conditions du contrat de prêt telles que le montant du capital, le taux d'intérêt et la date de remboursement. Les emprunteurs doivent être conscients que les taux d'intérêt sur les prêts non garantis sont presque toujours plus élevés que pour les prêts garantis en raison du risque plus élevé pour le prêteur. Il est important de savoir qu'un prêt n'est pas considéré comme un revenu brut pour l'emprunteur parce qu'il y a une obligation de le rembourser. Les emprunteurs devraient également considérer que les intérêts payés sur un prêt peuvent être déductibles s'ils sont liés à une activité commerciale, mais les intérêts sur les prêts personnels ne sont généralement pas déductibles, avec une exception majeure pour les intérêts payés sur une hypothèque résidentielle.
- Les taux d'intérêt sur les prêts non garantis sont plus élevés que sur les prêts garantis en raison d'un risque plus grand pour le prêteur.
- En cas d'insolvabilité, les prêteurs garantis ont priorité sur les prêteurs non garantis pour la récupération d'actifs.
- Les montants de prêt pour des produits spécifiques ont des fourchettes typiques, comme de 100 $ à 25 000 $ auprès de certains prêteurs alternatifs.
- Une aide au remboursement des prêts étudiants est disponible pour les personnes touchées par des catastrophes naturelles ou des difficultés financières.
- Les emprunteurs doivent être conscients de toutes les conditions, y compris les frais potentiels pour des services comme le virement Interac ou le retour d'image de chèque.
- Les prêteurs peuvent exiger un numéro d'assurance sociale et des documents d'identification spécifiques pendant le processus de demande.
Traitement fiscal des prêts
Les implications fiscales des prêts suivent des principes spécifiques, principalement basés sur le code fiscal américain mais pertinents pour comprendre les concepts généraux. Le montant principal d'un prêt n'est pas considéré comme un revenu brut pour l'emprunteur parce qu'il crée une obligation de remboursement, non un accroissement de richesse, et inversement, le prêteur ne peut pas déduire le montant prêté de son revenu brut, car il représente une conversion de liquidités en une créance. Le remboursement du capital du prêt n'est pas un revenu pour le prêteur, mais les intérêts payés par l'emprunteur sont un revenu imposable pour le prêteur, car ils représentent une compensation pour l'utilisation de l'argent. Pour l'emprunteur, les intérêts payés peuvent être déductibles selon l'objectif du prêt. Les intérêts sur les prêts à des fins commerciales ou d'investissement sont généralement déductibles, tandis que les intérêts sur les prêts personnels ne le sont pas, avec une exception majeure étant les intérêts sur une hypothèque résidentielle, et si une dette est annulée ou pardonnée, le montant annulé est généralement traité comme un revenu pour l'emprunteur, car il est libéré de l'obligation de remboursement.
Comparaison des fournisseurs et des taux de prêt canadiens
Le paysage du prêt canadien comprend une variété d'institutions offrant différents produits de prêt, conditions et taux d'intérêt. Le tableau ci-dessous illustre les fourchettes typiques pour les caractéristiques clés des prêts en 2026, basées sur des sources financières canadiennes, et ces chiffres peuvent varier selon la solvabilité de l'emprunteur, les politiques du prêteur et les conditions économiques. Lors du choix d'un prêt, les Canadiens devraient considérer non seulement le taux d'intérêt, mais aussi le coût total d'emprunt, tous frais d'ouverture ou de service, et la flexibilité des options de remboursement, et des outils comme les sites web de comparaison de prêts et les outils de sélection peuvent aider les emprunteurs à trouver des produits qui correspondent à leur situation financière et à leurs objectifs. Il est également conseillé de vérifier les options de préqualification qui n'affectent pas la cote de crédit avant de soumettre une demande formelle, car certains prêteurs vous permettent de voir vos options de prêt sans impact sur votre crédit, et les fournisseurs ont souvent des engagements de niveau de service, certains promettant l'approbation du prêt en un jour ouvrable si tous les documents requis sont soumis.
| Type de fournisseur / Caractéristique du prêt | Montant typique du prêt | Durée typique | Fourchette du TAEG (2026) | Notes clés |
|---|---|---|---|---|
| Prêts personnels généraux | De 100 $ à 50 000 $ | De 6 à 60 mois | De 6 % à 35 % | Largement disponibles auprès de plusieurs types de prêteurs. |
| Prêteur spécifique (p. ex., Loans Canada) | De 250 $ à 50 000 $ | De 3 à 60+ mois | De 9,99 % à 35 % | Les taux dépendent de l'historique de crédit et du revenu. |
| Prêt personnel de caisse populaire | 5 000 $+ (minimum) | Jusqu'à 10 ans | Taux préférentiel + 1,5 % à Taux préférentiel + 15 % | Exige souvent une cote de crédit de 640+. |
| Prêteur alternatif (p. ex., Money Mart) | De 100 $ à 25 000 $ | Court terme | Varie (taux compétitifs) | Offre des prêts sur salaire et à versements échelonnés. |
| Prêt garanti (p. ex., LendDirect) | Jusqu'à 25 000 $ | Varie | Généralement plus bas que non garanti | Nécessite une garantie comme un véhicule ou des économies. |
| Marge de crédit (p. ex., LendDirect) | Jusqu'à 10 000 $ | Renouvelable | Varie | Intérêts facturés uniquement sur le montant utilisé. |
Questions fréquentes
Quelle est la différence entre un prêt garanti et un prêt non garanti?
Un prêt garanti exige que l'emprunteur mette en gage un actif, comme une maison ou une voiture, à titre de garantie. Si l'emprunteur fait défaut, le prêteur peut saisir cet actif. Parce que cela réduit le risque du prêteur, les prêts garantis ont généralement des taux d'intérêt plus bas. Un prêt non garanti ne nécessite pas de garantie, reposant plutôt sur la solvabilité de l'emprunteur. Ce risque plus élevé pour le prêteur entraîne des taux d'intérêt plus élevés pour l'emprunteur. Les prêts non garantis courants comprennent les prêts personnels et les cartes de crédit.
Quel est un taux d'intérêt typique pour un prêt personnel au Canada?
En 2026, les taux d'intérêt pour les prêts personnels au Canada varient généralement de 6 % à 35 % de taux annuel effectif global (TAEG). Des offres spécifiques peuvent commencer à partir de 9,99 % TAEG. Le taux que vous recevez dépend fortement de facteurs comme votre cote de crédit, votre revenu, votre ratio d'endettement et les politiques du prêteur. Les emprunteurs avec un excellent crédit peuvent accéder à des taux au bas de l'échelle, tandis que ceux avec un mauvais historique de crédit ou limité peuvent faire face à des taux au haut de l'échelle.
Combien puis-je emprunter avec un prêt personnel au Canada?
Les montants de prêts personnels au Canada vont généralement d'aussi peu que 100 $ à 50 000 $. Certains prêteurs peuvent avoir des minimums spécifiques, comme 5 000 $ pour certains produits de caisses populaires, ou des maximums qui diffèrent. Le montant pour lequel vous êtes admissible dépend de votre revenu, de votre cote de crédit, de vos dettes existantes et de l'évaluation par le prêteur de votre capacité de remboursement. Les prêteurs alternatifs peuvent offrir des prêts de 100 $ à 25 000 $, tandis que les prêts bancaires standards couvrent souvent la fourchette plus large jusqu'à 50 000 $.
De quelle cote de crédit ai-je besoin pour obtenir un prêt au Canada?
De nombreux prêteurs exigent une cote de crédit minimale de 640 pour être admissible à un prêt personnel standard. Cependant, certains prêteurs alternatifs et produits spécifiques peuvent être disponibles pour les emprunteurs avec des cotes plus basses, bien qu'habituellement à des taux d'intérêt plus élevés. Votre cote de crédit est une composante majeure du processus d'évaluation, influençant à la fois vos chances d'approbation et le taux d'intérêt offert. Il est conseillé de vérifier votre rapport de crédit avant de faire une demande.
Qu'est-ce que le Centre de services nationaux des prêts aux étudiants (CSNPE)?
Le Centre de services nationaux des prêts aux étudiants est l'organisation du gouvernement canadien responsable de l'administration des prêts étudiants fédéraux. Il fournit aux emprunteurs un accès en ligne à leur compte pour gérer leurs prêts, vérifier les dates de décaissement via un outil de suivi du financement, demander de l'aide au remboursement et effectuer des paiements. À partir de mai 2025, le CSNPE est passé à l'utilisation de Mon dossier Service Canada pour une sécurité de connexion renforcée. Le CSNPE offre également des outils comme le Plan d'aide au remboursement pour les emprunteurs confrontés à des difficultés financières.
À quelle vitesse puis-je obtenir l'approbation d'un prêt au Canada?
Les délais d'approbation varient selon le prêteur et le type de prêt. Certains prêteurs en ligne et fournisseurs alternatifs annoncent des décisions instantanées ou une approbation en quelques minutes pour des produits simples. Pour des prêts personnels plus substantiels ou des hypothèques, certaines caisses populaires et banques indiquent que l'approbation peut survenir en un jour ouvrable si toute la documentation requise est soumise complètement. Le délai de décaissement après approbation peut également varier, certains prêteurs offrant un dépôt le jour même ou le jour ouvrable suivant dans votre compte.
Sources et lectures complémentaires
- Loan (Wikipedia) en.wikipedia.org
- Loans Canada | Personal Loans And Bad Credit Loans loanscanada.ca
- Home, National Student Loans Service Centre (NSLSC) csnpe-nslsc.canada.ca
- Personal Loans fnbc.ca
- Personal Loans innovationcu.ca
- Money Mart moneymart.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.