Le Régime de rentes du Québec est un régime public d'assurance obligatoire pour les travailleurs du Québec. Il offre une protection financière de base en cas de retraite, de décès ou d'invalidité. Le régime a été établi en 1966 comme l'équivalent québécois du Régime de pensions du Canada fédéral. Il est financé par les cotisations des employés et des employeurs. Le régime est géré par Retraite Québec. Il offre des rentes et des prestations basées sur les cotisations versées au cours de la vie.
Qu'est-ce que le Régime de rentes du Québec?
Le Régime de rentes du Québec est un régime public d'assurance obligatoire pour les travailleurs âgés de 18 ans et plus dont le revenu d'emploi annuel dépasse 3 500 $. Son but est d'offrir aux personnes qui ont travaillé au Québec et à leur famille une protection financière de base en cas de retraite, de décès ou d'invalidité. Le RRQ est la version québécoise du Régime de pensions du Canada, puisque le Québec est la seule province à s'être retirée du RPC lors de sa création en 1965. Le régime est administré par Retraite Québec, tandis que le placement de ses actifs est géré par la Caisse de dépôt et placement du Québec. Le RRQ est composé de deux parties, un régime de base et un régime supplémentaire créé en 2019 pour offrir des rentes plus élevées. Les cotisations sont obligatoires pour les travailleurs admissibles et sont partagées également entre les employés et leurs employeurs, les travailleurs autonomes payant les deux parts.
Historique et lien avec le Régime de pensions du Canada
Le Régime de rentes du Québec est entré en vigueur en 1966, un an après l'établissement du Régime de pensions du Canada par le gouvernement fédéral. La loi sur le RPC permettait aux provinces de se retirer du régime fédéral si elles établissaient un programme comparable. Le Québec a choisi d'exercer cette option et a créé son propre régime de retraite complet. Cette décision était ancrée dans le partage constitutionnel des compétences en matière de retraite entre les gouvernements fédéral et provinciaux. Le RRQ a été conçu pour être similaire au RPC dans ses objectifs fondamentaux et sa structure de prestations, offrant des prestations de retraite, d'invalidité et de survivant. Au fil des décennies, les deux régimes ont subi des réformes pour s'adapter aux changements démographiques et assurer leur viabilité à long terme. Une amélioration importante est survenue en 2019 avec la création du régime supplémentaire du RRQ, reflétant l'amélioration du RPC qui a commencé la même année pour augmenter les taux de remplacement du revenu de retraite.
Comment fonctionnent les cotisations
Les cotisations au Régime de rentes du Québec sont exigées de tous les travailleurs du Québec âgés de 18 ans ou plus et dont le revenu d'emploi dépasse l'exemption annuelle générale de 3 500 $. Les cotisations financent à la fois le régime de base et le régime supplémentaire. Pour le régime de base en 2026, le taux de cotisation total est de 10,6 % des gains admissibles. Ce taux est partagé également, l'employé payant 5,3 % et l'employeur versant un autre 5,3 %. Ces taux s'appliquent aux gains entre 3 500 $ et le maximum des gains admissibles, qui est de 74 600 $ en 2026. Les travailleurs autonomes doivent payer à la fois la part de l'employé et celle de l'employeur, pour un total de 10,6 %. Le régime supplémentaire, conçu pour offrir des prestations futures plus élevées, a sa propre structure de cotisation.
Pour le régime supplémentaire en 2026, un taux de cotisation de 2 % s'applique aux gains entre 3 500 $ et 74 600 $. L'employé et l'employeur paient chacun 1 %. Pour les gains entre 74 600 $ et le maximum supplémentaire des gains admissibles de 85 000 $, un taux de cotisation plus élevé de 8 % s'applique, l'employé et l'employeur payant chacun 4 %. Toutes les cotisations sont perçues par Revenu Québec via les retenues à la source et les déclarations de revenus. Il existe des limites annuelles maximales de cotisation. Un travailleur cessera de cotiser au RRQ à compter du 1er janvier de l'année où il atteint l'âge de 73 ans, et les travailleurs peuvent choisir de cesser de cotiser à partir de 65 ans s'ils continuent de travailler et retirent leur rente de retraite.
- L'exemption annuelle générale est de 3 500 $.
- Le maximum des gains admissibles pour le régime de base en 2026 est de 74 600 $.
- Le maximum supplémentaire des gains admissibles en 2026 est de 85 000 $.
- Le taux de cotisation du régime de base pour 2026 est de 10,6 % (5,3 % employé, 5,3 % employeur).
- Le taux du régime supplémentaire pour 2026 est de 2 % sur les gains jusqu'à 74 600 $ (1 % chacun).
- Le taux du régime supplémentaire pour 2026 est de 8 % sur les gains entre 74 600 $ et 85 000 $ (4 % chacun).
- Les travailleurs autonomes paient le taux combiné complet.
- Les cotisations cessent à 73 ans, avec une option d'arrêt à 65 ans si on reçoit une rente.
Prestations offertes par le RRQ
Le Régime de rentes du Québec offre plusieurs types de rentes et de prestations aux cotisants et à leur famille. La prestation principale est une rente de retraite mensuelle, calculée en fonction des gains moyens d'un cotisant au cours de sa vie active. Le RRQ offre également une rente d'invalidité pour les travailleurs admissibles de moins de 65 ans qui deviennent gravement et durablement invalides. Les prestations de survivant comprennent une rente pour le conjoint ou le conjoint de fait d'un cotisant décédé, ainsi que des prestations pour les enfants à charge. Si vous avez cotisé au Régime de pensions du Canada, Retraite Québec tient compte de ces cotisations pour déterminer votre admissibilité et calculer le montant de votre prestation du RRQ. Cette intégration garantit que l'historique de travail partout au Canada est reconnu.
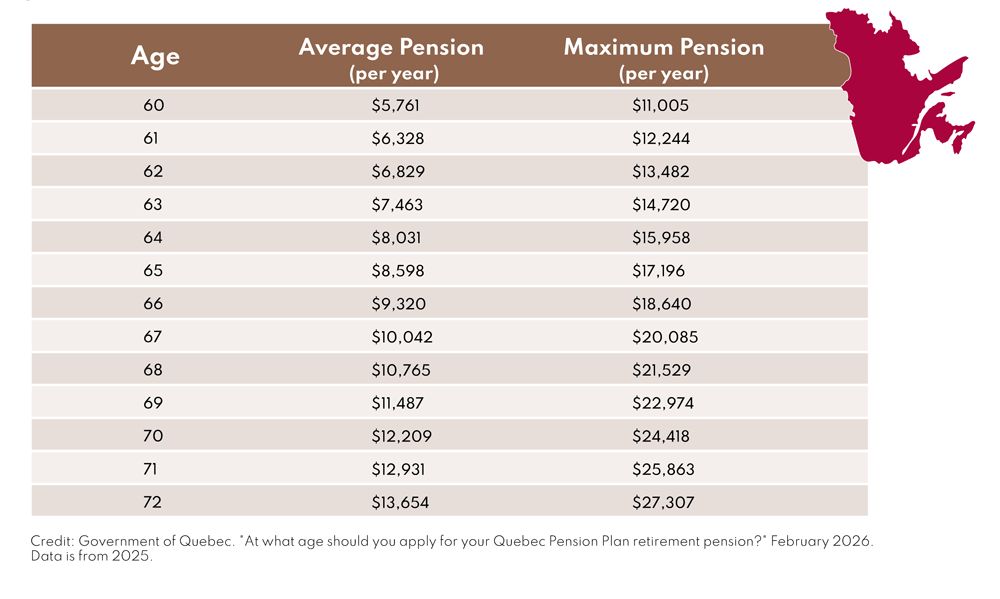
La rente de retraite est un revenu qui remplace une partie de vos gains d'emploi. Elle est calculée en fonction des cotisations que vous avez versées au régime tout au long de votre vie active et de l'âge auquel vous choisissez de commencer à la recevoir. L'âge normal pour recevoir la rente de retraite complète est de 65 ans. Vous pouvez demander une rente réduite de façon permanente dès l'âge de 60 ans, ou reporter le versement jusqu'à 70 ans pour recevoir un montant augmenté de façon permanente. Le régime prévoit une disposition générale d'exclusion où les années de gains les plus faibles sont exclues du calcul de la prestation, spécifiquement l'équivalent de sept années de cotisations les plus basses. Le montant maximal de la rente de retraite augmente chaque année avec l'indexation au coût de la vie.
Calcul de votre rente de retraite
La rente de retraite du RRQ est calculée en fonction de la moyenne de vos cotisations au régime de l'âge de 18 ans à l'année où vous demandez la rente. Ce calcul exclut l'équivalent de sept années, en mois, de vos cotisations les plus faibles. Pour une personne qui demande à 65 ans, la période de cotisation est de 47 ans. Après avoir exclu les sept années de gains les plus bas, la rente est calculée sur la moyenne des cotisations versées au cours des 40 meilleures années. Vous avez droit à la rente maximale si, pendant ces 40 années, vous avez gagné un revenu au moins égal au maximum des gains admissibles chaque année. Si vos gains étaient inférieurs, le montant de votre rente sera réduit proportionnellement.
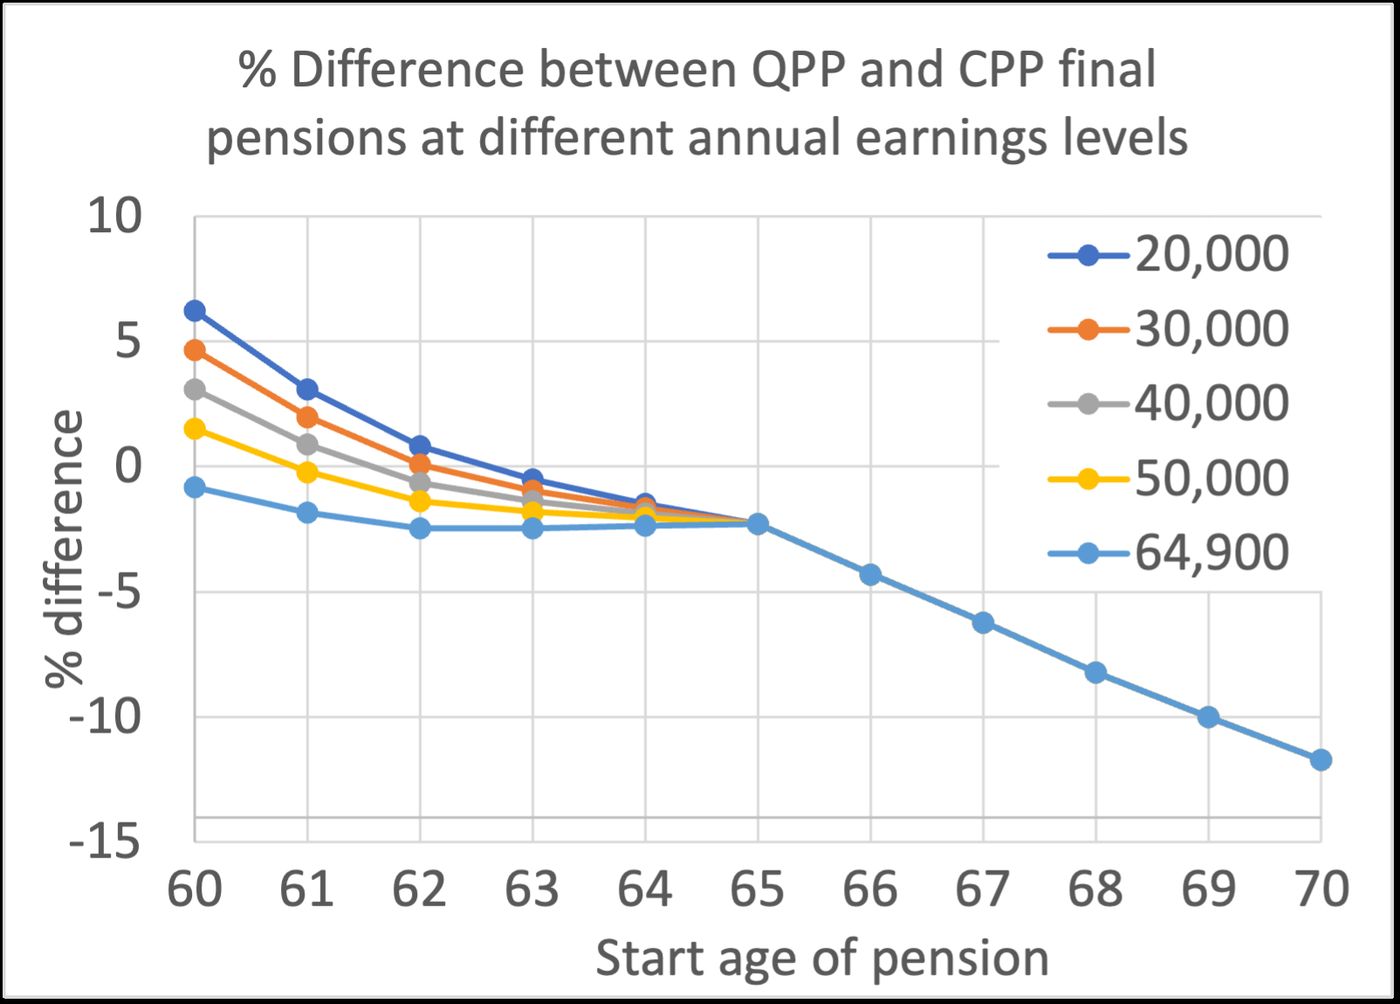
L'âge auquel vous choisissez de commencer votre rente ajuste de façon permanente le montant mensuel. Si vous commencez à recevoir votre rente avant 65 ans, le montant est réduit de 0,6 % pour chaque mois où vous avez moins de 65 ans. Cela entraîne une réduction maximale de 36 % si vous commencez à 60 ans. À l'inverse, si vous reportez votre rente après 65 ans, le montant est augmenté de 0,7 % pour chaque mois de report, jusqu'à une augmentation maximale de 42 % à 70 ans. Il n'y a aucun avantage financier à reporter au-delà de 70 ans. Ces ajustements déterminent le montant de la prestation qui vous sera versé pendant toute votre retraite. La décision du moment pour commencer votre rente devrait tenir compte de facteurs comme votre santé, votre espérance de vie, vos autres épargnes et les effets de la fiscalité.
Le régime supplémentaire et les prestations bonifiées
En 2019, un régime supplémentaire a été ajouté au Régime de rentes du Québec pour bonifier les prestations de retraite. Cela reflète l'amélioration apportée au Régime de pensions du Canada la même année. L'objectif est d'augmenter graduellement le taux de remplacement des gains avant la retraite fourni par les régimes combinés. À pleine maturité, le RRQ bonifié fournira une rente plus élevée en augmentant à la fois la portion des gains couverte et le pourcentage de ces gains remplacé. Le régime supplémentaire est entièrement capitalisé, ce qui signifie que les prestations s'accumulent chaque année à mesure qu'une personne travaille et cotise. L'amélioration est mise en œuvre progressivement sur plusieurs années.
Le régime supplémentaire offre également un supplément de rente de retraite pour les personnes qui continuent de travailler et de cotiser tout en recevant déjà une rente de retraite du RRQ. Chaque année de travail peut fournir un supplément viager additionnel à votre rente. Ce supplément est versé automatiquement l'année suivant les paiements de cotisations et est également indexé annuellement. La combinaison des régimes de base et supplémentaire signifie que les personnes ayant de longues carrières et des gains égaux ou proches du maximum admissible verront une augmentation significative de leur revenu de retraite par rapport au système d'avant 2019.
Financement, placements et viabilité
Le Régime de rentes du Québec est financé par les cotisations des travailleurs et des employeurs. Les actifs du régime sont gérés par la Caisse de dépôt et placement du Québec, un groupe de placement mondial. Au 31 décembre 2024, les actifs du RRQ s'élevaient à 126 milliards $. La CDPQ investit ces fonds dans un portefeuille diversifié comprenant des actions privées, des titres à revenu fixe, des actions canadiennes et étrangères, de l'immobilier et d'autres placements. Le RRQ est soumis à une surveillance financière rigoureuse pour assurer sa viabilité à long terme. Deux mesures de protection ont été mises en œuvre pour assurer un financement adéquat du RRQ et répondre aux besoins de la clientèle. Ces étapes permettent d'adapter le RRQ et son financement aux changements démographiques et socioéconomiques au Québec.
La composante de base du RRQ utilise un modèle de financement en régime permanent, qui est un hybride entre un système de répartition et un régime entièrement capitalisé. Ce modèle vise à maintenir un important fonds de réserve pour générer des revenus afin d'aider à payer les prestations futures, en maintenant des taux de cotisation stables. La composante du régime supplémentaire est entièrement capitalisée, ce qui signifie que chaque génération paie pour les prestations bonifiées qu'elle reçoit. L'actuaire en chef du Canada examine également la situation financière du RPC tous les trois ans, et un examen similaire s'applique à la structure du RRQ. Ces mesures sont conçues pour garantir que le régime demeure financièrement sain pour les retraités actuels et futurs.
Chiffres clés et prestations maximales
Les montants maximaux pour les rentes et prestations du RRQ sont ajustés annuellement. Les chiffres pour 2026 donnent un aperçu de la valeur du régime. Le maximum des gains admissibles pour le régime de base en 2026 est de 74 600 $. Le maximum supplémentaire des gains admissibles est de 85 000 $. Les taux de cotisation et les maximums annuels sont fixés en conséquence. Le tableau suivant montre les montants mensuels maximaux de prestations pour différentes situations au cours de l'année de prestations 2026.
Ces montants représentent le maximum payable à une personne qui se qualifie en fonction d'un historique de cotisations maximales. La plupart des bénéficiaires reçoivent moins que le maximum parce que leurs gains de carrière étaient inférieurs à la limite des gains admissibles. Toutes les prestations en cours de versement sont indexées annuellement à l'indice des prix à la consommation pour se protéger contre l'inflation. Lorsqu'une personne reçoit une rente combinée, comme une rente de retraite plus une rente de conjoint survivant, le total est assujetti à un montant maximum fixé par la loi, ce qui peut entraîner une réduction d'une composante.
Questions fréquentes pour les travailleurs et les non-résidents
Une question fréquente des travailleurs au Québec est de savoir si les cotisations au RRQ peuvent être remboursées, surtout en quittant le Canada. Les cotisations au RRQ ne sont pas comme un compte d'épargne que l'on peut retirer. Vos cotisations restent inscrites dans votre dossier chez Retraite Québec et constituent la base de votre admissibilité future à une rente. Vous ne pouvez pas retirer votre RRQ simplement parce que vous quittez le pays. Il existe cependant des situations spécifiques où vous pourriez recevoir un remboursement. Si vous avez trop payé au cours d'une année donnée, par exemple en ayant plusieurs employeurs, vous recevrez un remboursement lorsque vous produirez votre déclaration de revenus. De plus, si vous avez participé à un régime de retraite d'employeur en plus du RRQ, vous pourriez être admissible au remboursement de ces cotisations spécifiques après avoir été non-résident pendant 24 mois.
Vos crédits de RRQ vous appartiennent à vie. Lorsque vous atteignez l'âge admissible entre 60 et 70 ans, vous pouvez demander votre rente de retraite de n'importe où dans le monde. Les paiements vous seront envoyés, bien qu'une retenue d'impôt pour non-résident s'applique généralement, à moins qu'elle ne soit réduite par une convention fiscale entre le Canada et votre pays de résidence. Retraite Québec tient compte des cotisations versées au Régime de pensions du Canada lors du calcul de vos prestations du RRQ, assurant ainsi la consolidation de votre historique de travail partout au Canada. Si vous habitez ailleurs au Canada après avoir cotisé au RRQ, votre rente sera payée par le Régime de pensions du Canada au nom de Retraite Québec.
Questions fréquentes
Quelle est la différence entre le RRQ et le RPC?
Le Régime de rentes du Québec est la version québécoise du Régime de pensions du Canada. Le Québec s'est retiré du RPC fédéral en 1965 et a établi son propre régime comparable. Les deux régimes offrent des prestations de retraite, d'invalidité et de survivant, et leurs structures et taux de cotisation sont très similaires. La différence clé est l'administration: le RRQ est géré par Retraite Québec et ses fonds sont investis par la Caisse de dépôt et placement du Québec, tandis que le RPC est administré au niveau fédéral. Si vous travaillez au Québec, vous cotisez au RRQ. Si vous travaillez dans toute autre province ou territoire, vous cotisez au RPC. Les deux régimes sont coordonnés, de sorte que les cotisations à l'un sont prises en compte lors du calcul des prestations de l'autre.
À quel âge puis-je commencer à recevoir ma rente de retraite du RRQ?
Vous pouvez commencer à recevoir une rente de retraite du RRQ réduite de façon permanente dès l'âge de 60 ans. L'âge standard pour recevoir la rente complète, non réduite, est de 65 ans. Vous pouvez également choisir de reporter votre rente jusqu'à 70 ans pour recevoir un montant augmenté de façon permanente. Commencer tôt réduit votre paiement mensuel de 0,6 % pour chaque mois avant 65 ans, ce qui entraîne une réduction maximale de 36 % à 60 ans. Reporter augmente votre paiement de 0,7 % pour chaque mois après 65 ans, jusqu'à une augmentation maximale de 42 % à 70 ans. Il n'y a aucun avantage financier à reporter au-delà de 70 ans.
Comment est calculée la rente de retraite du RRQ?
Votre rente de retraite du RRQ est calculée en fonction de la moyenne de vos cotisations de l'âge de 18 ans à celui où vous faites la demande. Le calcul exclut l'équivalent de sept années de vos cotisations les plus faibles. Pour une personne qui demande à 65 ans, cela signifie que les 40 meilleures années de cotisations sont moyennées. Le montant que vous recevez est un pourcentage de cette moyenne, jusqu'à un maximum. Pour obtenir la rente maximale, vous devez avoir cotisé sur des gains au moins égaux au maximum annuel des gains admissibles pendant 40 ans. Votre montant de rente réel est ensuite ajusté à la hausse ou à la baisse selon que vous commencez à la recevoir avant ou après 65 ans.
Puis-je récupérer mes cotisations au RRQ si je quitte le Canada?
Vous ne pouvez pas retirer vos cotisations au RRQ simplement parce que vous quittez le Canada. Les cotisations restent à votre nom et constituent la base de votre admissibilité future à une rente. Vous pouvez recevoir un remboursement si vous avez trop payé au cours d'une année d'imposition, ce qui est réconcilié lorsque vous produisez votre déclaration. Si vous avez participé à un régime de retraite d'employeur en plus du RRQ, vous pourriez être admissible au remboursement de ces cotisations spécifiques après avoir été non-résident pendant 24 mois. Vos crédits de RRQ sont préservés, et vous pouvez demander votre rente de l'étranger lorsque vous atteignez l'âge admissible, généralement entre 60 et 70 ans.
Qu'est-ce que le régime supplémentaire du RRQ?
Le régime supplémentaire du RRQ est une amélioration qui a commencé en 2019 pour offrir des prestations de retraite plus élevées. Il est financé par des cotisations supplémentaires des travailleurs et des employeurs. Le régime supplémentaire augmente à la fois la limite des gains couverte par le régime et le taux de remplacement global du revenu avant la retraite. Les cotisations au régime supplémentaire sont à un taux distinct, et les prestations de celui-ci sont entièrement capitalisées, ce qui signifie qu'elles s'accumulent à mesure que vous travaillez. Combiné au RRQ de base, l'objectif est de fournir une rente totale plus élevée, la rente de retraite maximale augmentant significativement pour ceux ayant de longues carrières à des niveaux de gains plus élevés.
Dois-je cotiser au RRQ si je suis travailleur autonome?
Oui, si vous êtes travailleur autonome au Québec et que votre revenu net d'entreprise dépasse l'exemption annuelle générale de 3 500 $, vous êtes tenu de cotiser au Régime de rentes du Québec. En tant que travailleur autonome, vous devez payer à la fois la part de l'employé et celle de l'employeur de la cotisation. Pour le régime de base en 2026, cela signifie un taux de cotisation total de 10,6 % sur vos gains admissibles entre 3 500 $ et 74 600 $. Vous devez également cotiser au régime supplémentaire aux taux prescrits. Ces cotisations sont calculées et payées lorsque vous produisez votre déclaration de revenus annuelle auprès de Revenu Québec.
Sources et lectures complémentaires
- Quebec Pension Plan (Wikipedia) en.wikipedia.org
- Québec Pension Plan retraitequebec.gouv.qc.ca
- Québec Pension Plan quebec.ca
- Québec Pension Plan thecanadianencyclopedia.ca
- 2- Quebec pension plan Canada pension plan rcgt.com
- What Is QPP and Can You Get It Back If You Leave Canada? unityfs.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.