Le Régime de pensions du Canada (RPC) est un programme public de retraite obligatoire et lié aux gains qui assure un remplacement partiel du revenu pour les travailleurs canadiens et leur famille lors de la retraite, d'une invalidité ou d'un décès. Il constitue une partie fondamentale du système de revenu de retraite du Canada, aux côtés de la Sécurité de la vieillesse. Le régime est financé par les cotisations des employés, des employeurs et des travailleurs autonomes, et ses investissements sont gérés par l'un des plus grands fonds de pension au monde. Comprendre le RPC est essentiel pour la plupart des Canadiens actifs qui planifient leur avenir financier.
Qu'est-ce que le Régime de pensions du Canada?
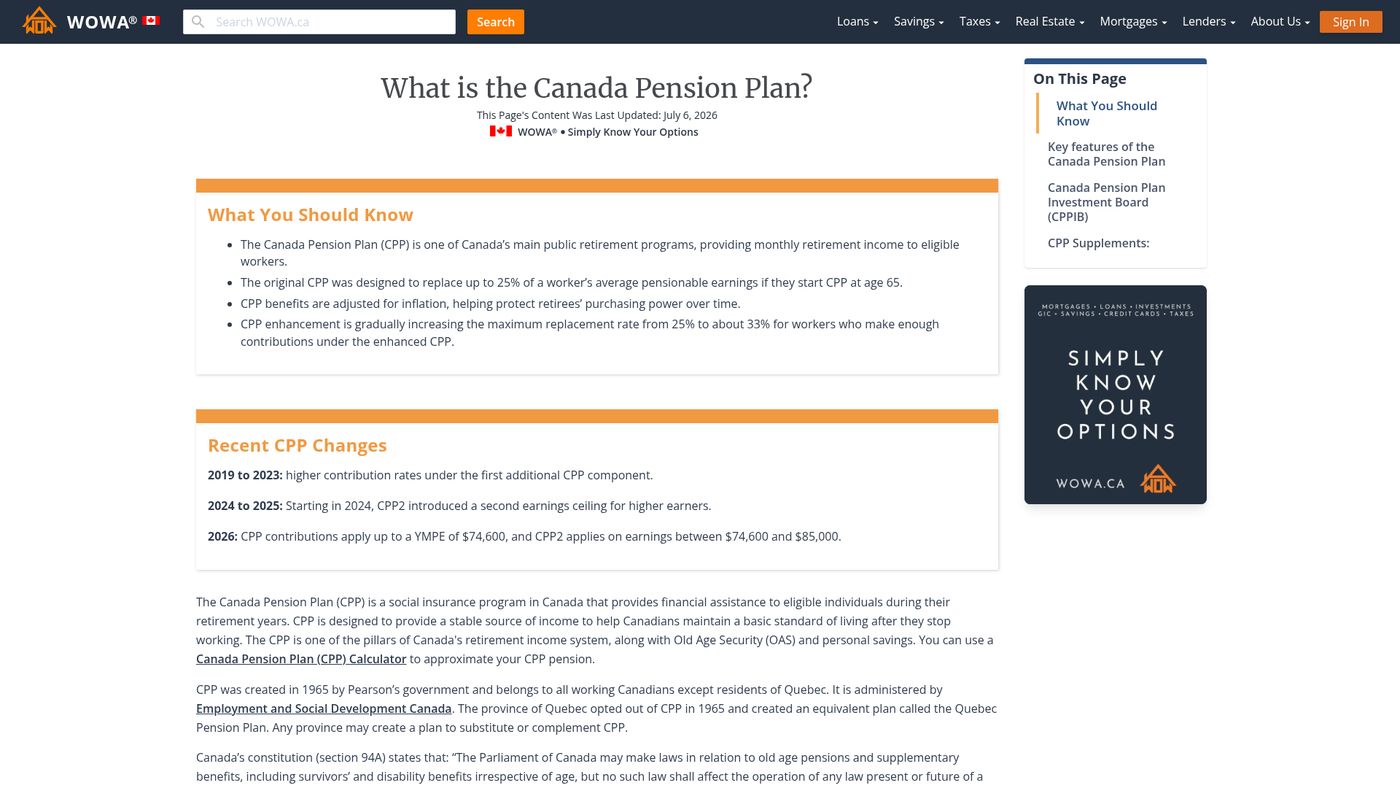
Le Régime de pensions du Canada est un programme d'assurance sociale statutaire qui exige des cotisations de la plupart des Canadiens actifs pour fournir des prestations financières plus tard dans la vie. Il est conçu pour remplacer partiellement les gains perdus en raison de la retraite, d'une invalidité grave ou du décès d'un cotisant. Le RPC est un élément central du système public de retraite du pays, qui comprend également la Sécurité de la vieillesse et divers véhicules d'épargne privés comme les Régimes enregistrés d'épargne-retraite. Le régime est administré au niveau fédéral par Emploi et Développement social Canada pour toutes les provinces et tous les territoires, sauf le Québec, qui gère son propre Régime de rentes du Québec parallèle. Les modifications majeures au RPC nécessitent l'approbation d'au moins sept provinces représentant les deux tiers de la population canadienne, ce qui reflète le partage de l'autorité constitutionnelle en matière de pensions entre les gouvernements fédéral et provinciaux.
Historique et réformes majeures
Le Régime de pensions du Canada a été établi par une loi du Parlement en 1965 sous le gouvernement du premier ministre Lester B. Pearson et a commencé à fonctionner le 1er janvier 1966. Initialement, les travailleurs et les employeurs cotisaient chacun 1,8 % des gains admissibles, pour un total de 3,6 %. Le régime était conçu comme un système de répartition, les prestations complètes devenant disponibles après dix ans de cotisations. Au milieu des années 1990, les pressions démographiques liées au vieillissement de la population et à l'augmentation de l'espérance de vie menaçaient la viabilité à long terme du régime. Cela a conduit à des réformes complètes en 1997, qui ont fait passer le RPC à un modèle de financement partiel ou à l'état stationnaire. Ces réformes ont créé un important fonds de réserve géré par le conseil d'administration nouvellement établi d'Investissements RPC, ont porté le taux de cotisation total à 9,9 % d'ici 2003 et ont gelé certaines prestations et l'exemption de base pour rétablir la santé financière du régime.
Une deuxième amélioration majeure a été convenue par les gouvernements fédéral et provinciaux en 2016, motivée par le déclin de la couverture des régimes de pension en milieu de travail. Cette réforme a commencé une mise en œuvre progressive en 2019 pour augmenter le taux de remplacement de revenu du RPC de 25 % à 33,33 % des gains admissibles moyens d'un cotisant. Elle a également relevé le montant maximal des gains couverts par le régime de 14 %. Ces changements sont financés progressivement par des cotisations plus élevées et seront pleinement matures d'ici 2065, moment auquel la pension de retraite maximale devrait être plus de 50 % plus élevée que sous l'ancien système. L'amélioration a été structurée pour garantir que chaque génération paie pour les prestations supplémentaires qu'elle reçoit.
Calcul et versement des prestations du RPC
Le montant de la pension de retraite du RPC est basé sur les gains et les cotisations d'un cotisant tout au long de sa vie active. La prestation de base du RPC calcule 25 % des gains admissibles moyens de 18 à 65 ans, ajustés pour l'inflation. Une disposition générale d'exclusion élimine les 17 % des gains les plus bas de ce calcul, ce qui peut représenter jusqu'à huit années. Pour la portion bonifiée du RPC, les prestations sont calculées en fonction des quarante meilleures années de gains, excluant effectivement sept années pour une personne qui cotise de 18 à 65 ans. L'âge normal pour commencer à recevoir une pension complète, non réduite, est de 65 ans, mais les individus peuvent commencer à recevoir une pension réduite de façon permanente dès l'âge de 60 ans ou la reporter pour une pension augmentée jusqu'à l'âge de 70 ans.
Commencer les prestations tôt réduit le montant mensuel de 0,6 % pour chaque mois avant l'âge de 65 ans, ce qui entraîne une réduction maximale de 36 % à 60 ans. À l'inverse, reporter les prestations augmente le montant mensuel de 0,7 % pour chaque mois après 65 ans, jusqu'à une augmentation maximale de 42 % à 70 ans. Il n'y a aucun avantage financier à retarder au-delà de 70 ans. Tous les versements de pension de retraite du RPC sont entièrement imposables comme revenu ordinaire, bien que l'impôt ne soit pas retenu à la source automatiquement, sauf demande. Les prestations mensuelles sont ajustées annuellement pour l'inflation en fonction de l'Indice des prix à la consommation. Une demande doit être déposée pour commencer à recevoir les prestations, qui ne sont pas versées automatiquement.
- Début anticipé (60 ans) : Réduction de 0,6 % par mois, maximum 36 %.
- Début normal (65 ans) : Pension complète, non réduite.
- Début reporté (70 ans) : Augmentation de 0,7 % par mois, maximum 42 %.
- Calcul de la prestation : Basé sur les gains à vie, avec dispositions d'exclusion.
- Imposition : Entièrement imposable comme revenu.
- Indexation : Ajustée annuellement pour l'inflation (IPC).
Règles et taux de cotisation
Les cotisations au RPC sont obligatoires pour tous les employés et travailleurs autonomes au Canada âgés de 18 à 64 ans qui gagnent plus que l'exemption de base annuelle de 3 500 $. Les employés et leurs employeurs contribuent chacun un pourcentage des gains admissibles de l'employé, c'est-à-dire les gains entre l'exemption de base et un maximum annuel. Les travailleurs autonomes doivent payer à la fois la part de l'employé et celle de l'employeur. Les cotisations sont exigées jusqu'à l'âge de 65 ans, après quoi les personnes qui travaillent peuvent choisir de faire des cotisations volontaires jusqu'à l'âge de 70 ans pour augmenter leurs futures prestations. À 70 ans, les cotisations cessent entièrement, quel que soit le statut d'emploi.
La structure de cotisation comporte deux paliers. Le premier palier s'applique aux gains jusqu'au maximum annuel des gains admissibles. Le deuxième palier, introduit dans le cadre de l'amélioration du RPC, s'applique aux gains supérieurs à cette première limite, jusqu'à un plafond plus élevé. Les taux ont évolué de façon significative depuis la création du régime, avec des augmentations majeures mises en œuvre lors des réformes de 1997 et 2016 pour assurer la viabilité et financer les prestations bonifiées.
| Année | Taux employé | Taux employeur | Taux travailleur autonome | Contexte clé |
|---|---|---|---|---|
| 1966 à 1986 | 1,8 % | 1,8 % | 3,6 % | Taux initial, modèle de répartition. |
| 1997 à 2003 | Augmenté progressivement à 4,95 % | Augmenté progressivement à 4,95 % | Augmenté progressivement à 9,9 % | Post-réforme de 1997, financement à l'état stationnaire. |
| 2019 à 2023 | Augmenté progressivement à 5,95 % | Augmenté progressivement à 5,95 % | Augmenté progressivement à 11,9 % | Taux du premier palier pour la mise en œuvre progressive de l'amélioration du RPC. |
| 2024 et suivantes | 4 % sur les gains du deuxième palier | 4 % sur les gains du deuxième palier | 8 % sur les gains du deuxième palier | Taux supplémentaire pour les gains au-dessus de la première limite. |
Types de prestations du RPC
Bien que la pension de retraite soit la prestation la plus connue, le RPC offre plusieurs autres formes importantes de soutien. La pension d'invalidité offre des versements mensuels aux cotisants de moins de 65 ans qui ont une invalidité mentale ou physique grave et prolongée qui les empêche de travailler régulièrement. Les prestations de survivant comprennent une pension mensuelle pour le conjoint ou le conjoint de fait survivant d'un cotisant décédé, ainsi qu'une prestation de décès forfaitaire unique. Il existe également une prestation pour enfants disponible pour les enfants à charge d'un cotisant invalide ou décédé. La prestation de décès maximale est gelée à 2 500 $ depuis les réformes de 1997. Toutes ces prestations ont des critères d'admissibilité spécifiques basés sur l'historique des versements du cotisant dans le régime.
Financement, investissements et viabilité
Le RPC de base est financé sur une base à l'état stationnaire, un modèle hybride où les cotisations courantes et les revenus de placement d'un important fonds de réserve sont utilisés pour payer les prestations courantes tout en maintenant les taux de cotisation futurs stables. Le fonds de réserve est géré par Investissements RPC, une société d'État indépendante qui rend compte aux ministres des Finances fédéral et provinciaux. Au 30 juin 2024, CPPIB gérait plus de 646 milliards $ d'actifs, ce qui en fait l'un des plus grands fonds de pension au monde. L'actuaire en chef du Canada examine la situation financière du régime tous les trois ans et a régulièrement rapporté que le RPC est viable aux taux de cotisation législatifs actuels pour au moins les 75 prochaines années.
La portion bonifiée du RPC est entièrement capitalisée, ce qui signifie que les cotisations versées pour l'amélioration sont mises de côté pour payer spécifiquement ces futures prestations. En utilisant une approche actuarielle à long terme de « groupe ouvert » qui inclut tous les cotisants actuels et futurs, le régime aurait des actifs dépassant 3,6 billions $ lorsque les futures cotisations sont prises en compte. Cependant, selon une approche de « groupe fermé » qui ne considère que les obligations envers les cotisants et bénéficiaires actuels, un passif non capitalisé existe, bien qu'il ait diminué en pourcentage du total des passifs depuis les réformes de 1996. La stratégie d'investissement se concentre sur la croissance à long terme, la diversification et l'investissement responsable pour sécuriser les prestations pour les générations.
Le Régime de rentes du Québec
Le Québec est la seule province qui s'est retirée du Régime de pensions du Canada lors de sa création en 1965. Il administre le Régime de rentes du Québec, un programme globalement similaire dans sa conception et son objectif au RPC. Le RRQ est géré par Retraite Québec, les investissements étant gérés par la Caisse de dépôt et placement du Québec. Les taux de cotisation et les calculs de prestations pour le RRQ sont légèrement différents, avec historiquement des taux de cotisation légèrement plus élevés. Par exemple, en 2022, le taux employé/employeur était de 6,15 % chacun, comparé à 5,25 % pour le RPC à cette époque. Le RRQ a également été bonifié de manière coordonnée avec le RPC, augmentant son taux de remplacement et son plafond de gains. Les cotisations versées à l'un ou l'autre régime sont coordonnées, de sorte que les Canadiens qui ont travaillé à la fois au Québec et dans d'autres provinces ne perdent pas de droits à pension.
Chiffres actuels et questions fréquentes
Les montants des prestations sont ajustés annuellement. Pour 2026, la pension de retraite mensuelle maximale pour une personne qui commence à 65 ans est de 1 507,65 $. Le montant mensuel moyen pour les nouveaux retraités à 65 ans en 2026 était de 877,01 $. Le maximum des gains admissibles pour 2026 est de 74 600 $, avec un deuxième plafond de gains pour les cotisations bonifiées. Cela se traduit par une cotisation annuelle maximale de l'employé de 4 230,45 $ pour 2026, tandis que les travailleurs autonomes ont un maximum de 8 460,90 $. Ces chiffres illustrent que bien que le RPC fournisse un revenu de base, il est conçu pour remplacer seulement une partie des gains avant la retraite, nécessitant généralement une épargne personnelle supplémentaire pour une retraite confortable.
Questions fréquentes
Qu'est-ce que le Régime de pensions du Canada (RPC)?
Le Régime de pensions du Canada est un programme d'assurance sociale contributif lié aux gains qui assure un remplacement partiel du revenu aux cotisants et à leur famille en cas de retraite, d'invalidité ou de décès. C'est l'une des deux composantes majeures du système public de revenu de retraite du Canada, l'autre étant la Sécurité de la vieillesse. Le régime est financé par des cotisations obligatoires des Canadiens employés âgés de 18 ans et plus et de leurs employeurs, ou par les travailleurs autonomes. En juin 2024, le fonds du RPC, géré par Investissements RPC, détenait plus de 646 milliards $ d'actifs au nom de 22 millions de Canadiens. Le régime est administré par Emploi et Développement social Canada dans toutes les provinces et tous les territoires, sauf le Québec, qui gère son propre Régime de rentes du Québec comparable.
Combien vais-je recevoir du RPC à la retraite?
Le montant de votre pension de retraite du RPC dépend de votre historique de gains, de vos cotisations et de l'âge auquel vous commencez à la recevoir. La pension de base du RPC est calculée à 25 pour cent de vos gains moyens sur lesquels vous avez cotisé au cours de votre vie active, avec une disposition pour exclure vos années de gains les plus faibles. Dans le cadre des améliorations en cours de mise en œuvre, ce taux de remplacement passera à 33,33 pour cent pour les gains jusqu'à une limite plus élevée. Les prestations mensuelles sont ajustées annuellement pour l'inflation. Commencer la pension tôt à 60 ans entraîne une réduction permanente de 0,6 pour cent par mois, tandis que la retarder jusqu'à 70 ans l'augmente de 0,7 pour cent par mois.
Quand puis-je commencer à recevoir ma pension du RPC?
Vous pouvez commencer à recevoir une pension de retraite du RPC dès l'âge de 60 ans ou aussi tard qu'à 70 ans. L'âge normal pour commencer à recevoir la pension sans ajustement est de 65 ans. Si vous commencez tôt, la pension est réduite de façon permanente de 0,6 pour cent pour chaque mois où vous la recevez avant 65 ans, pour une réduction maximale de 36 pour cent à 60 ans. Si vous la reportez, la pension augmente de 0,7 pour cent pour chaque mois de retard après 65 ans, jusqu'à une augmentation maximale de 42 pour cent à 70 ans. Il n'y a aucun avantage financier à retarder le début de votre pension au-delà de 70 ans. Une demande doit être déposée au moins six mois à l'avance pour commencer à recevoir les prestations.
Dois-je cesser de travailler pour recevoir le RPC?
Non, vous n'avez pas à cesser de travailler pour recevoir votre pension de retraite du RPC. Vous pouvez commencer à recevoir une pension réduite dès l'âge de 60 ans tout en continuant à être employé. Le RPC impose des cotisations à tous les Canadiens employés âgés de 18 ans et plus, donc si vous continuez à travailler après avoir commencé votre pension mais que vous avez moins de 70 ans, vous pourriez encore être tenu de faire des cotisations. Ces cotisations continues peuvent entraîner une prestation post-retraite qui augmentera votre montant de pension mensuel.
Combien est-ce que je cotise au RPC?
Pour les employés, le taux de cotisation est un pourcentage prescrit des gains admissibles, qui est égalé par leur employeur. À partir de 2019, le taux de cotisation de l'employé était de 4,95 pour cent sur les gains entre 3 500 $ et 57 400 $. Les travailleurs autonomes paient à la fois la part de l'employé et celle de l'employeur, pour un total de 9,9 pour cent. Suite aux réformes de 2017, les taux de cotisation sont augmentés pour financer un RPC bonifié. Les employés et les employeurs contribueront chacun 5,95 pour cent sur la limite de gains de base, plus 4 pour cent chacun sur les gains au-dessus de cette limite jusqu'à un nouveau plafond plus élevé.
Le RPC est-il le même au Québec?
Non, le Régime de pensions du Canada n'est pas le même au Québec. Le Québec est la seule province qui s'est retirée du RPC lors de sa formation en 1965. Il gère son propre programme parallèle appelé le Régime de rentes du Québec. Le RRQ est la version québécoise du RPC et est très similaire dans sa conception, offrant des prestations comparables pour la retraite, l'invalidité et le décès. Cependant, il est administré séparément par Retraite Québec. L'autorité constitutionnelle en matière de pensions est partagée, donc les changements majeurs au RPC nécessitent l'approbation des provinces représentant les deux tiers de la population canadienne, ce qui exclut le Québec pour les questions du RPC.
Sources et lectures complémentaires
- Canada Pension Plan (Wikipedia) en.wikipedia.org
- Understanding the Canadian Pension Plan (CPP) empire.ca
- Canada Pension Plan thecanadianencyclopedia.ca
- Top questions about Canada Pension Plan (CPP) edwardjones.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.