Le système bancaire canadien est une composante fondamentale de l’économie nationale, caractérisée par un réseau hautement concentré et stable dominé par quelques grandes banques. Le secteur est reconnu mondialement pour sa sécurité et sa solidité, ayant traversé des crises financières majeures sans faillite bancaire domestique depuis des décennies. Cette stabilité est soutenue par une réglementation fédérale, une tradition de pratiques prudentes et un régime robuste d’assurance-dépôts. Pour les Canadiens, ce système offre un accès sécurisé aux services financiers quotidiens, des comptes chèques aux prêts hypothécaires, à travers un vaste réseau intégré de succursales.
Développement historique du système bancaire canadien
Les origines du système bancaire au Canada remontent à l’époque de la Nouvelle-France dans les années 1680, où une pénurie chronique de monnaie a conduit l’administration coloniale à émettre des cartes à jouer comme forme de monnaie. Cette première expérience avec la monnaie de papier s’est effondrée en moins d’une décennie, alimentant une méfiance durable envers ces instruments chez les colons. Au 18e siècle, des marchands français ont introduit des billets à ordre appelés bons, qui sont devenus la première forme répandue de banque privée sur le territoire. Ceux-ci ont persisté même après que la Nouvelle-France soit devenue une possession britannique en 1763, circulant aux côtés de diverses pièces de monnaie étrangères.
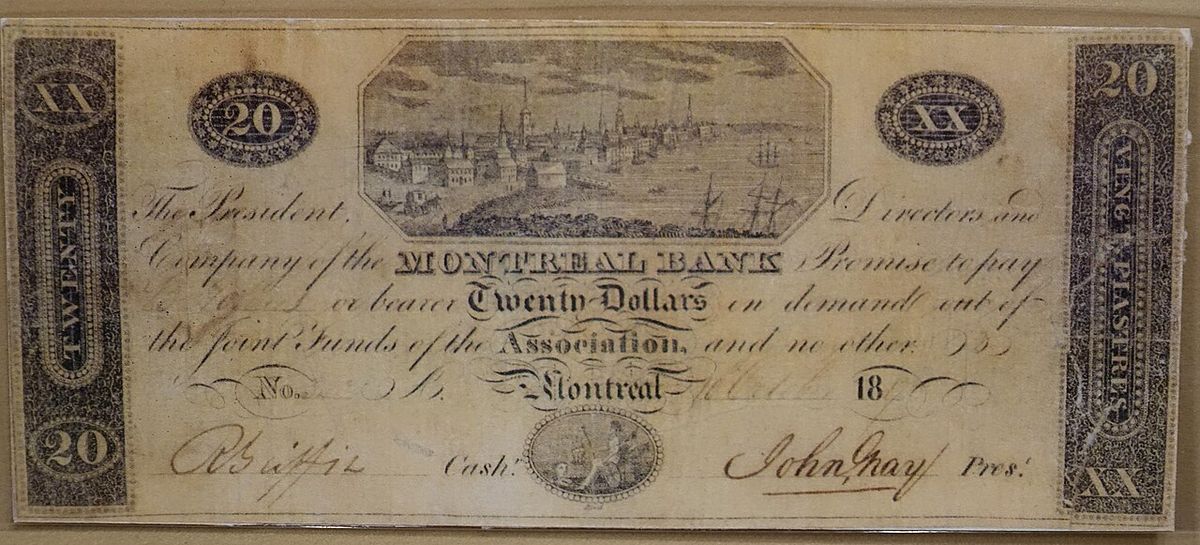
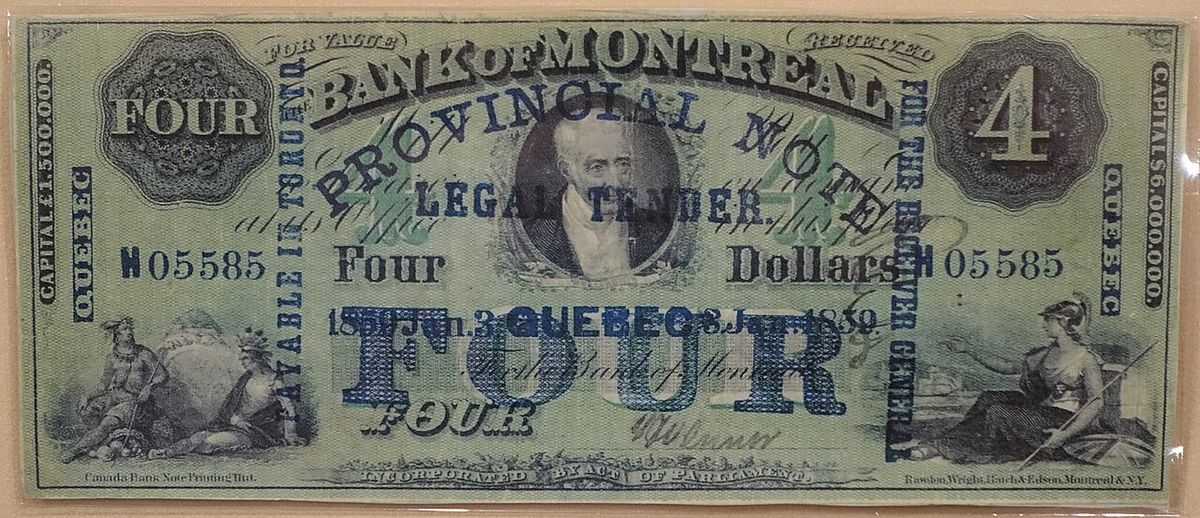
La guerre de 1812 a incité l’administration britannique à émettre des billets à ordre garantis par le gouvernement, appelés army bills, pour financer le conflit. D’un montant total de 250 000 livres, ces billets ont été remboursés avec succès en or après la guerre, restaurant la confiance du public envers la monnaie de papier. Cela a ouvert la voie à l’établissement d’institutions bancaires formelles. En 1817, le gouvernement britannique a accordé une charte à des banquiers de Montréal pour ouvrir la Banque de Montréal, à qui on a donné le monopole de l’émission de billets et qui a agi effectivement comme une banque centrale pour le Haut et le Bas-Canada. Des chartes subséquentes ont été accordées à d’autres banques, mais le système est resté sujet à l’inflation puisque l’émission de monnaie était laissée aux banquiers privés.
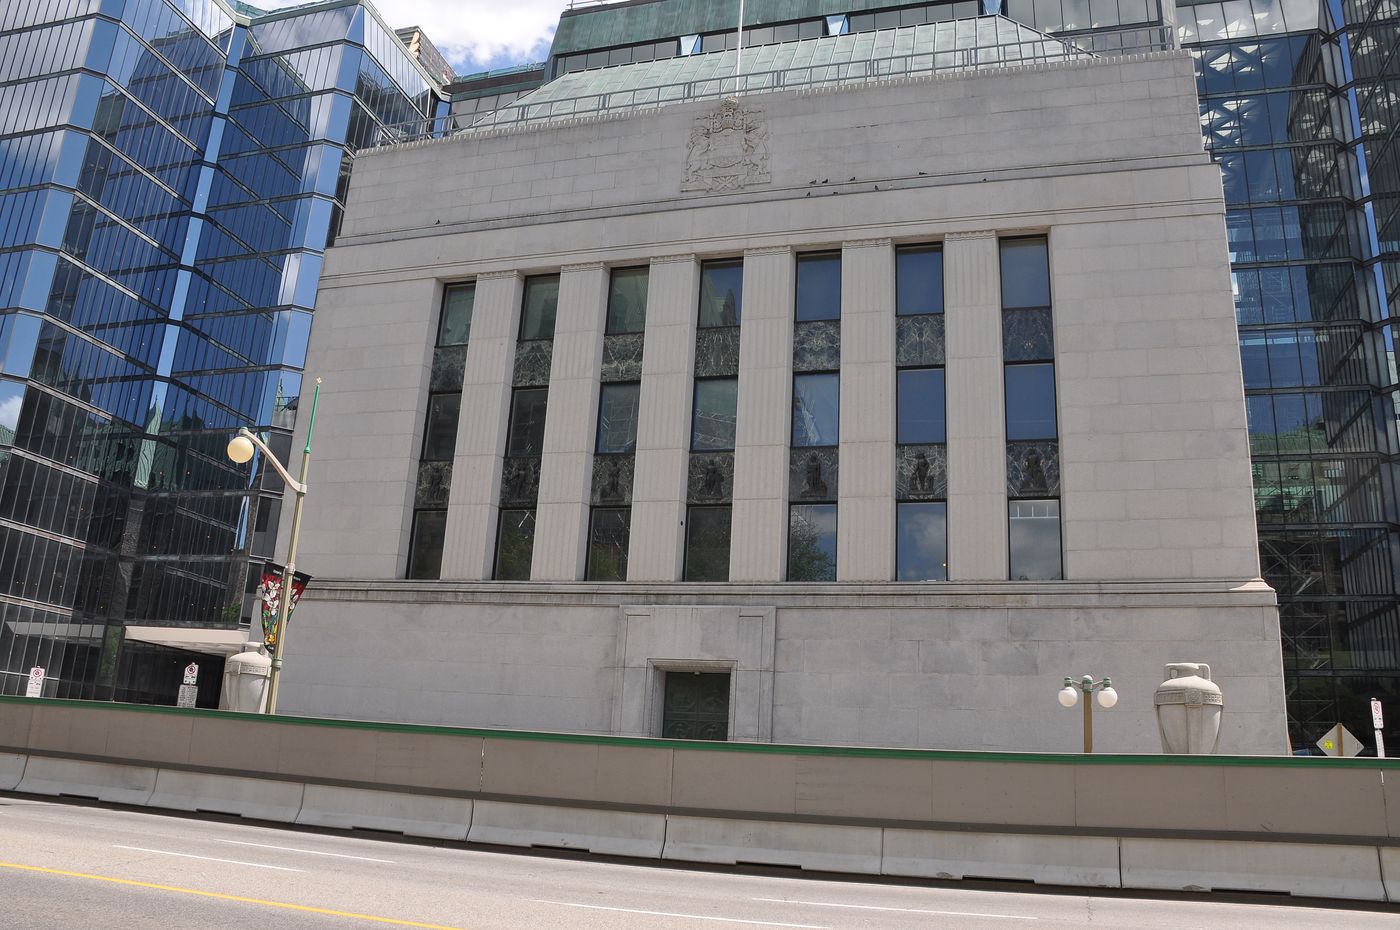
La Confédération en 1867 a placé le secteur bancaire sous juridiction fédérale par l’Acte de l’Amérique du Nord britannique, permettant la création d’une monnaie nationale uniforme. Le dollar canadien a été officiellement adopté en 1871, supplantant les billets des banques individuelles. Une série de lois au début des années 1870 a établi un système bancaire distinct de celui des États-Unis, favorisant quelques grandes banques avec des réseaux de succursales à l’échelle nationale plutôt que de nombreuses petites institutions locales. Cette structure a favorisé la stabilité, mais a réduit la concurrence. Le dernier pilier institutionnel majeur a été établi en 1935 avec la fondation de la Banque du Canada en tant que banque centrale de la nation, une réponse aux bouleversements économiques de la Grande Dépression.
Structure et réglementation du secteur bancaire
La Constitution canadienne accorde au gouvernement fédéral la compétence exclusive en matière bancaire, un pouvoir exercé principalement par la Loi sur les banques. Cette législation classe toutes les banques autorisées à opérer au Canada en trois annexes. Les banques de l’annexe I sont des institutions domestiques qui ne sont pas des filiales d’une banque étrangère. Cette catégorie comprend les plus grandes banques canadiennes et leurs marques numériques associées comme Tangerine et Simplii Financial. Les banques de l’annexe II sont également constituées en vertu de la Loi sur les banques, mais sont des filiales de banques étrangères, comme la Banque HSBC Canada. L’annexe III énumère les banques étrangères autorisées à faire des affaires au Canada sous certaines restrictions, comme Citibank N.A. Celles-ci ne sont pas constituées en vertu de la loi canadienne.
Le régulateur principal pour toutes ces entités est le Bureau du surintendant des institutions financières (BSIF). Le mandat du BSIF est de superviser et de réglementer les banques pour assurer leur sécurité et leur solidité. D’autres institutions financières, comme les caisses populaires et les courtiers en valeurs mobilières, sont largement réglementées par les gouvernements provinciaux. Une composante clé de la protection des consommateurs est la Société d’assurance-dépôts du Canada (SADC), une société d’État fédérale établie en 1967. La SADC assure les dépôts admissibles dans les institutions membres jusqu’à 100 000 $ par catégorie de compte, couvrant les comptes chèques et d’épargne ainsi que les certificats de placement garanti. Depuis sa création, aucun Canadien n’a perdu un sou de dépôts assurés malgré 43 faillites d’institutions membres.
- Annexe I : Banques domestiques (p. ex., Banque Royale du Canada, Banque TD, Banque Scotia, BMO, CIBC, Banque Nationale).
- Annexe II : Filiales de banques étrangères (p. ex., Banque HSBC Canada, Citibank Canada).
- Annexe III : Banques étrangères opérant sous restriction (p. ex., Bank of America, Deutsche Bank AG).
- Régulateur : Bureau du surintendant des institutions financières (BSIF).
- Assureur des dépôts : Société d’assurance-dépôts du Canada (SADC).
- Limite d’assurance : 100 000 $ par type de compte admissible.
Les grandes banques et l’importance systémique
Le paysage bancaire canadien est dominé par un petit groupe de grandes institutions, souvent appelées les Six Grandes. Ces banques représentent environ 90 % des actifs bancaires du pays, créant un marché hautement concentré. Le groupe comprend la Banque Royale du Canada (RBC), la Banque Toronto-Dominion (TD), la Banque de Montréal (BMO), la Banque Scotia, la Banque Canadienne Impériale de Commerce (CIBC) et la Banque Nationale du Canada. Cette concentration est vue comme le résultat de politiques historiques et de la géographie du pays, et elle a contribué à la stabilité du système en créant des entités importantes et bien capitalisées.
Ces grandes banques sont désignées comme des banques d’importance systémique nationale (BISN) par le BSIF. Cette désignation signifie que leur faillite pourrait sérieusement perturber l’économie nationale, elles sont donc soumises à des exigences réglementaires plus strictes, comme le maintien d’un coussin de stabilité national de capital supplémentaire. Au-delà de l’importance nationale, deux banques canadiennes sont également désignées comme des banques d’importance systémique mondiale (BISM) en raison de leur envergure et de leur interconnexion internationales. RBC et TD détiennent toutes deux cette désignation mondiale, les soumettant à des normes de capital encore plus élevées établies par les régulateurs internationaux. Un autre groupe financier important, Desjardins, qui est une coopérative, est également désigné comme une BISN par le régulateur financier du Québec. Le modèle d’affaires des grandes banques a évolué au-delà du simple secteur bancaire de détail traditionnel. Elles opèrent comme des conglomérats financiers diversifiés, avec des activités importantes en gestion de patrimoine, en assurance, en marchés des capitaux et en banque internationale. Cette diversification aide à isoler les banques des ralentissements dans un seul secteur de l’économie.
Stabilité et performance en période de crise
La résilience du système bancaire canadien est sa caractéristique la plus notée mondialement. Le secteur a connu très peu de faillites dans son histoire moderne. Depuis la faillite de la Home Bank of Canada en 1923, seules trois institutions se sont effondrées : la Banque Commerciale du Canada et la Banque Northland en 1985, et la Security Home Mortgage Corporation en 1996. Notamment, le Canada n’a connu aucune faillite bancaire pendant la Grande Dépression, la crise financière mondiale de 2008 ou les périodes subséquentes de stress économique.
Pendant la crise financière de 2008, les banques canadiennes ont eu besoin d’un soutien en liquidités, mais n’ont pas nécessité de renflouements gouvernementaux pour éviter l’effondrement. La Banque du Canada, avec d’autres agences, a fourni jusqu’à 114 milliards de dollars en liquidités, dont une grande partie par l’entremise des programmes existants d’assurance hypothécaire. La force du système a été reconnue internationalement. Le Forum économique mondial a classé le système bancaire canadien comme le plus solide au monde chaque année de 2007 à 2013. Cette stabilité est attribuée à des facteurs incluant des pratiques de prêt prudentes, une forte surveillance réglementaire par le BSIF, et la nature diversifiée et bien capitalisée des grandes banques.
| Événement | Année(s) | Impact sur les banques canadiennes |
|---|---|---|
| Grande Dépression | Années 1930 | Aucune faillite bancaire. |
| Crise énergétique de 1979 | 1979 | Aucune faillite bancaire. |
| Faillites bancaires (BCC et Northland) | 1985 | Deux petites banques régionales ont fait faillite. |
| Faillite de Security Home Mortgage Corp. | 1996 | Dernière faillite bancaire à ce jour. |
| Crise des prêts hypothécaires à risque | 2007 à 2010 | Aucune faillite bancaire. |
Services bancaires aux particuliers et adoption technologique
Les banques canadiennes offrent un niveau de service élevé et ont été des adoptantes précoces et importantes de la technologie. Un rapport gouvernemental de 2002 notait que le Canada avait le plus grand nombre de GAB par habitant et la plus grande pénétration des canaux électroniques comme les cartes de débit, la banque en ligne et la banque téléphonique au monde. Des données plus récentes de la Banque mondiale de 2017 montrent que le Canada maintient un niveau d’accès très élevé, avec 227,82 GAB par 100 000 adultes, se classant troisième au monde. Ce vaste réseau physique et numérique assure un accès répandu aux services bancaires à travers la vaste géographie du pays.
L’expérience bancaire quotidienne des Canadiens est façonnée par les réseaux de succursales des grandes banques et une gamme croissante d’options bancaires exclusivement numériques. Les grandes banques offrent une gamme complète de produits bancaires personnels et commerciaux, incluant les comptes chèques et d’épargne, les prêts hypothécaires, les prêts personnels, les cartes de crédit et les services de placement. Les banques numériques, souvent des filiales des grandes banques de l’annexe I, offrent des taux compétitifs et des services rationalisés en ligne. La concentration du système signifie que les consommateurs bénéficient d’une uniformité de service à l’échelle nationale, mais ont historiquement fait face à moins de concurrence sur les frais par rapport à des systèmes plus fragmentés.
Débats en cours et protection des consommateurs
Bien que célébré pour sa stabilité, le système bancaire canadien fait face à des critiques liées à sa structure de marché concentrée et à la résolution des plaintes des consommateurs. Le haut degré de concentration parmi les Six Grandes banques peut limiter la concurrence, menant potentiellement à des frais plus élevés pour les consommateurs. De plus, le processus de résolution des différends entre les clients et les banques a été un point de discorde. Pendant de nombreuses années, l’Ombudsman des services bancaires et d’investissement (OSBI), indépendant, était le principal organisme de résolution des différends.
Ces dernières années, plusieurs grandes banques, dont RBC, TD et la Banque Scotia, ont transféré leur résolution des différends à un service à but lucratif appelé le Bureau de l’ombudsman bancaire des Chambres (ADRBO). Des groupes de défense des consommateurs ont soulevé des préoccupations concernant ce changement, citant des conflits d’intérêts potentiels et un manque de transparence par rapport à l’OSBI. Les critiques soutiennent que permettre aux banques de choisir leur propre résolveur de différends réduit la responsabilité et peut entraîner des résultats moins favorables pour les clients. Ce débat en cours met en lumière la tension entre l’autorégulation de l’industrie et la protection indépendante des consommateurs au sein d’un système par ailleurs robuste.
Questions fréquentes
Combien y a-t-il de grandes banques au Canada ?
Le secteur bancaire canadien est dominé par six grandes institutions collectivement appelées les Six Grandes. Ce sont la Banque Royale du Canada, la Banque Toronto-Dominion, la Banque de Montréal, la Banque Scotia, la Banque Canadienne Impériale de Commerce et la Banque Nationale du Canada. Les six plus grandes banques représentent 93 % des actifs bancaires du pays. Les Six Grandes sont toutes désignées comme des banques d’importance systémique nationale.
Mes dépôts bancaires sont-ils en sécurité au Canada ?
Les dépôts dans les institutions membres sont protégés par la Société d’assurance-dépôts du Canada. La SADC est une société d’État fédérale qui assure les dépôts admissibles. Elle fournit une assurance jusqu’à 100 000 $ par catégorie de compte. Depuis sa création, aucun Canadien n’a perdu un sou de dépôts assurés malgré certaines faillites d’institutions.
Qui réglemente les banques au Canada ?
Les banques sont réglementées au niveau fédéral par le Bureau du surintendant des institutions financières, connu sous le nom de BSIF. Son autorité découle de la Loi sur les banques. Le gouvernement fédéral canadien a compétence exclusive pour les banques selon la Constitution. Les caisses populaires sont largement réglementées par les gouvernements provinciaux.
Quelle est la différence entre une banque de l’annexe I et une banque de l’annexe II ?
Les banques de l’annexe I sont autorisées à accepter des dépôts et ne sont pas des filiales d’une banque étrangère. Les exemples incluent les Cinq Grandes banques et des banques domestiques plus petites comme la Banque Nationale du Canada. Les banques de l’annexe II sont également autorisées à accepter des dépôts, mais sont des filiales d’une banque étrangère, comme la Banque HSBC Canada. Les banques des annexes I et II sont toutes deux constituées en vertu de la Loi sur les banques.
Pourquoi le système bancaire canadien est-il considéré si stable ?
Le système bancaire canadien est considéré stable en raison de sa structure concentrée de quelques grandes banques. Il a été considéré comme l’un des systèmes bancaires les plus forts et les plus stables au monde par des experts de l’industrie. Le système a produit beaucoup moins de faillites bancaires que les systèmes américain ou australien. Pendant la crise de 2008, le Forum économique mondial a classé le système canadien comme le plus solide au monde pendant six années consécutives.
Quand la dernière faillite d’une banque canadienne a-t-elle eu lieu ?
La dernière faillite bancaire au Canada a été celle de la Security Home Mortgage Corporation basée à Calgary, qui a fermé ses portes définitivement le 4 juin 1996. Avant cela, les seules autres faillites depuis l’effondrement de la Home Bank of Canada en 1923 étaient la Banque Commerciale du Canada et la Banque Northland, qui ont toutes deux fait faillite en septembre 1985. Notamment, il n’y a eu aucune faillite bancaire au Canada pendant les grandes crises mondiales comme la Grande Dépression, la Seconde Guerre mondiale ou la crise financière de 2008. Ce bilan contribue à la réputation du système bancaire canadien comme l’un des plus sûrs et des plus stables au monde. La relative rareté des faillites est souvent attribuée à la structure du système, dominée par quelques grandes institutions stables et soutenue par une réglementation forte.
Sources et lectures complémentaires
- Banking in Canada (Wikipedia) en.wikipedia.org
- Bank of Canada bankofcanada.ca
- TD Canada Trust, Personal, Small Business Banking & ... td.com
- Why the Canadian banking system is world class fidelity.ca
- Banks, Office of the Superintendent of Financial ... osfi-bsif.gc.ca
- WealthONE Bank of Canada | GICs, Mortgages & Digital ... wealthonebankofcanada.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.