La banque ouverte, appelée au Canada la banque axée sur le consommateur, est un cadre réglementé qui permet aux particuliers et aux entreprises de partager en toute sécurité leurs données financières avec des fournisseurs de services tiers accrédités. Ce système utilise des interfaces de programmation d'applications (API) pour permettre le partage de données avec le consentement explicite du client, s'éloignant ainsi des méthodes moins sécuritaires comme le « screen scraping ». Le gouvernement fédéral met en œuvre ce cadre par l'entremise de la Loi sur la banque axée sur le consommateur, sous la supervision de la Banque du Canada et de l'Agence de la consommation en matière financière du Canada. Pour les Canadiens, la banque ouverte promet un plus grand contrôle sur les données financières personnelles, favorisant la concurrence, l'innovation et le développement de nouveaux outils et services financiers.
Qu'est-ce que la banque ouverte et comment fonctionne-t-elle
La banque ouverte est un cadre de services financiers qui permet le partage électronique sécurisé des données financières des clients entre les banques et des fournisseurs tiers autorisés. Ce partage est facilité par des interfaces de programmation d'applications (API) normalisées, qui sont des ensembles de protocoles et d'outils pour créer des logiciels. Traditionnellement, les banques conservaient les données financières des clients dans leurs propres systèmes fermés. La banque ouverte change cela en permettant aux clients de donner leur consentement explicite pour que leurs données soient partagées avec d'autres organisations financières telles que les fournisseurs de paiement, les prêteurs, les compagnies d'assurance et les entreprises de technologie financière. La mise en œuvre technique centrale implique que les banques exposent des API dédiées qui suivent des spécifications communes pour l'authentification, l'autorisation, les formats de données et la sécurité. Ces API permettent à des tiers accrédités d'accéder à des informations de compte spécifiques ou, dans des phases plus avancées, d'initier des paiements au nom de l'utilisateur. Le système gère les cycles de consentement et applique des périmètres d'accès stricts pour garantir que les données des clients sont protégées et utilisées uniquement à des fins autorisées.
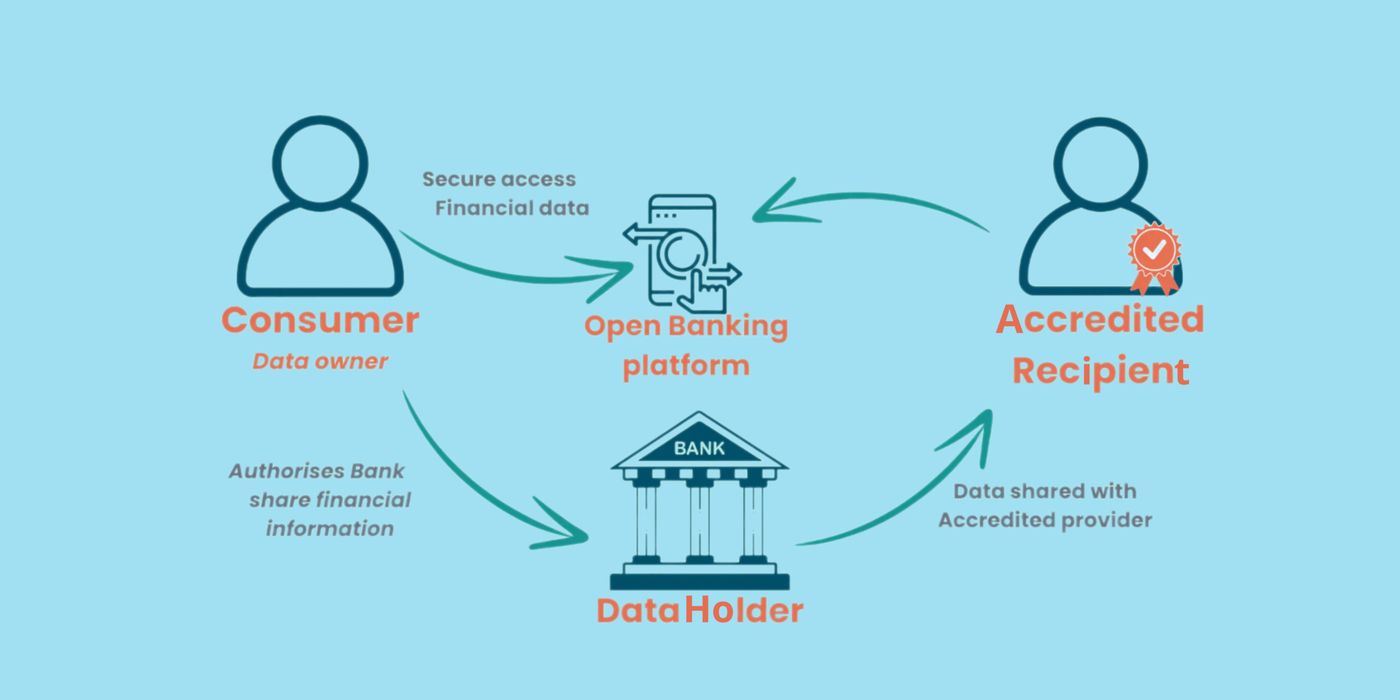
L'historique et l'adoption mondiale de la banque ouverte
Le concept de banque ouverte a été exploré pour la première fois en 2003 dans le cadre du mouvement plus large de l'innovation ouverte. L'intérêt a grandi avec l'avènement du service bancaire en ligne et de la technologie Internet, conduisant à des premières tentatives d'agrégation de comptes par des entreprises technologiques. Le premier mouvement réglementaire majeur est survenu en 2015 lorsque le Parlement européen a adopté la deuxième directive sur les services de paiement, connue sous le nom de DSP2. Cette directive a forcé les banques à fournir un accès par API aux données des clients pour des tiers licenciés, visant à promouvoir les paiements innovants en ligne et mobiles. Entre 2015 et 2021, de nombreux pays ont adopté des lois pour imposer la banque ouverte. Au Royaume-Uni, l'Autorité de la concurrence et des marchés a émis une décision en 2016 exigeant que les neuf plus grandes banques permettent aux startups licenciées un accès direct aux données des clients, avec une mise en application débutant en 2018. L'Australie a lancé son projet de banque ouverte dans le cadre de l'initiative sur les droits relatifs aux données des consommateurs en juillet 2019. Le Brésil a mis en œuvre un modèle de banque ouverte obligatoire à partir de 2021, qui est devenu l'un des plus grands écosystèmes mondiaux. D'ici 2025, le Canada risquait d'être le dernier pays du G7 à mettre en œuvre un cadre complet de banque ouverte.
Les principales mises en œuvre mondiales de la banque ouverte incluent la directive sur les services de paiement de l'Union européenne connue sous le nom de DSP2, adoptée en 2015. Au Royaume-Uni, l'Autorité de la concurrence et des marchés a exigé que les neuf plus grandes banques permettent aux startups licenciées un accès direct à leurs données à partir de 2018. L'Australie a lancé un projet de banque ouverte dans le cadre de son projet sur les droits relatifs aux données des consommateurs en juillet 2019. La banque ouverte du Nigeria a évolué en une initiative réglementaire avec la publication de règlements par la Banque centrale du Nigeria en 2021. Le Brésil a déployé son modèle de banque ouverte obligatoire, devenant le plus grand écosystème de finance ouverte au monde d'ici 2026. Le Mexique a été le premier pays d'Amérique latine à mettre en œuvre une législation sur la banque ouverte avec sa Loi sur les fintech de 2018.
- Union européenne (2015) : Directive DSP2 adoptée, imposant un accès par API pour les fournisseurs de comptes de paiement.
- Royaume-Uni (2018) : La mise en application a débuté pour les neuf plus grandes banques sous les règles créées par Open Banking Limited.
- Australie (2019) : La banque ouverte lancée le 1er juillet dans le cadre du projet sur les droits relatifs aux données des consommateurs.
- Brésil (2021) : La mise en œuvre obligatoire par phases a débuté, dépassant les 100 millions de comptes connectés d'ici 2026.
- Mexique (2018) : Premier pays d'Amérique latine à mettre en œuvre une législation sur la banque ouverte via la Loi sur les fintech.
- États-Unis (2021) : L'élaboration de règles a débuté pour la section 1033 de la loi Dodd-Frank afin de soutenir la banque ouverte.
Le parcours du Canada vers la banque axée sur le consommateur
Le parcours du Canada vers la banque ouverte a commencé avec la publication d'un document de consultation par le ministère des Finances en août 2017. Un comité consultatif sur la banque ouverte a été lancé en septembre 2018, suivi d'une consultation publique en janvier 2019 qui a reçu plus de 100 réponses écrites. Des lois subséquentes, dont la Loi sur les activités de paiement de détail et la Loi sur la protection de la vie privée des consommateurs, ont été adoptées en tenant compte de la banque ouverte mais sans dispositions spécifiques pour celle-ci. Le gouvernement fédéral a publié des énoncés de politique sur la banque axée sur le consommateur en 2023 et 2024, l'énoncé de 2024 visant une mise en œuvre en 2026. La Loi sur la banque axée sur le consommateur (LBAC) a été présentée dans le budget fédéral de 2024. Le 27 juin 2025, le gouvernement a publié le projet de Règlement sur la banque axée sur le consommateur pour une période de consultation publique de 60 jours se terminant le 26 août 2026. Le gouvernement a affirmé son intention de mettre en œuvre la banque ouverte dès que possible, avec un déploiement par phases prévu vers 2027. Le cadre est conçu pour s'appliquer à un large éventail d'entités, y compris les banques inscrites à l'annexe de la Loi, les institutions financières fédérales et provinciales, les fournisseurs de services de paiement enregistrés et les fournisseurs de services tiers accrédités.
Le développement du cadre canadien a été plus lent que dans les pays pairs. En 2025, on estimait que 9 millions de Canadiens partageaient déjà leurs coordonnées bancaires par la méthode non sécuritaire du « screen scraping », qui implique de fournir des identifiants de connexion à des applications tierces qui extraient ensuite les données des portails bancaires en ligne. Le nouveau cadre réglementé vise à remplacer cette pratique par un partage de données sécurisé basé sur des API. Le gouvernement estime que dépenser environ 457,7 millions de dollars en conformité pour le cadre pourrait rapporter 13,2 milliards de dollars à l'économie sur environ 10 ans. Ces estimations d'avantages sont largement empruntées aux données du Royaume-Uni, tandis que les coûts sont modélisés sur les règles proposées par le Canada.
Comment fonctionnera le cadre canadien
Le cadre canadien de banque axée sur le consommateur établit un système réglementé pour le partage de données centré sur le consentement explicite du client et des API sécurisées. La Banque du Canada est responsable de l'administration du processus d'accréditation, garantissant que seules les entités répondant aux critères prescrits peuvent participer. L'Agence de la consommation en matière financière du Canada est chargée de superviser les participants pour protéger les consommateurs et le système financier. En vertu de la Loi, à la demande d'un consommateur, les entités participantes sont tenues de partager des données spécifiques. Cela inclut les données de profil du consommateur depuis l'ouverture du compte, les données de compte comme les soldes et les transactions, et les données de produits liées aux services offerts. Le partage de données sera gratuit pour le consommateur. Le cadre décrit des filières d'accréditation distinctes pour différents types d'entités candidates, avec des frais d'accréditation de 2 500 $ CA, ajustés annuellement pour l'inflation. Les banques inscrites à l'annexe de la Loi ne sont pas tenues de subir une accréditation mais doivent participer. D'autres institutions peuvent choisir d'y adhérer.
Le déploiement est planifié par phases. La phase 1 se concentre sur l'accès en lecture aux données. La mise en œuvre sera échelonnée par type de compte, commençant par les comptes de dépôt et de paiement, suivis des comptes de prêt, puis des comptes d'investissement enregistrés et non enregistrés. L'ensemble complet des règles de la phase 1 devrait être en vigueur dans les 12 mois suivant la publication des règlements finaux. La phase 2, qui n'est pas encore rédigée, introduira l'accès en écriture, permettant des fonctions comme l'initiation de paiement et le changement de compte. Il y a une cible pour légiférer l'accès en écriture d'ici la mi-2027, mais aucun projet de règlement n'existe en 2025. Les entités participantes auront des obligations spécifiques en vertu du cadre, notamment l'affichage d'un signe indiquant leur participation, la notification à la Banque du Canada des changements importants et la tenue de registres détaillés. Le ministre des Finances a également le pouvoir d'examiner les demandes d'accréditation pour des raisons de sécurité nationale et peut émettre des directives pour refuser l'accréditation ou imposer des conditions.
Les avantages potentiels et la justification économique
Les partisans soutiennent que la banque ouverte offre une plus grande transparence et un meilleur contrôle des données pour les titulaires de compte, favorisant la concurrence, l'innovation et l'autonomisation des clients dans le secteur financier. Au Canada, le cadre vise à donner aux consommateurs des choix plus clairs et de meilleurs outils pour gérer leurs finances. Il pourrait permettre de nouveaux services comme des outils de budgétisation avancés, des évaluations de crédit plus intelligentes, des vérifications d'abordabilité et le suivi des abonnements. Pour les quelque 35 % de Canadiens qui sont « invisibles au crédit », y compris les jeunes adultes, les nouveaux arrivants et les ménages à faible revenu, l'accès à des données financières alternatives pourrait faciliter l'accès aux services financiers traditionnels. Le cadre est également conçu pour favoriser la croissance par la concurrence en permettant aux fintechs et aux fournisseurs de services de paiement de rivaliser avec les banques établies en utilisant des données consenties par le consommateur. La modélisation économique du gouvernement suggère des avantages potentiels significatifs, le cadre devant contribuer des milliards à l'économie sur une décennie. Le secteur des fintechs devrait bénéficier de barrières à l'entrée plus basses, d'investissements accrus et d'une innovation stimulée, aidant le Canada à rester compétitif mondialement dans les services financiers.
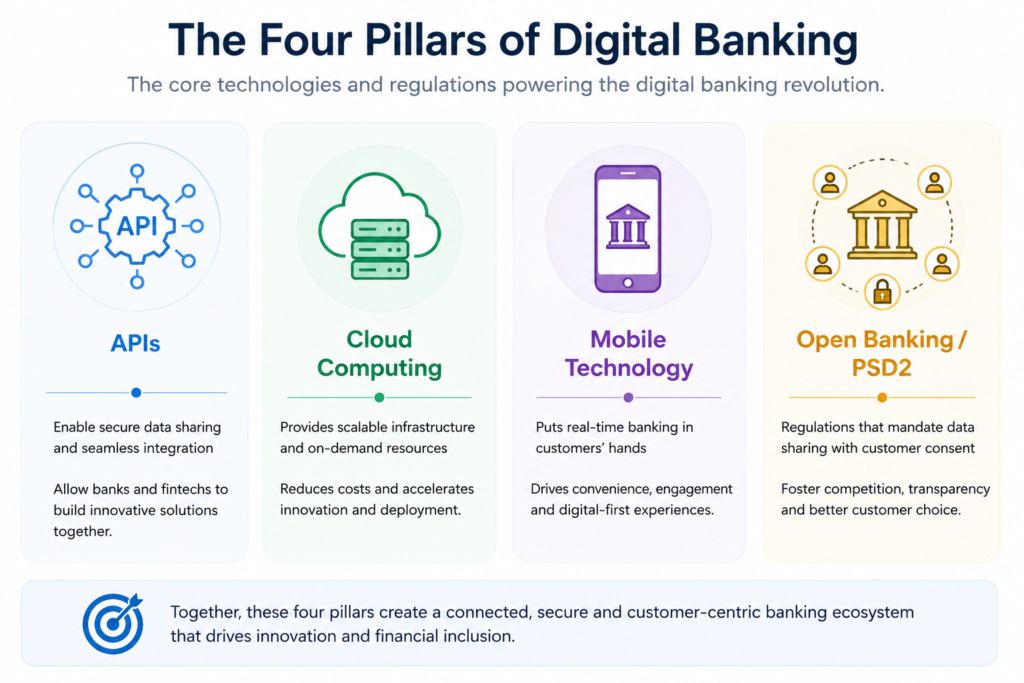
Les risques, les critiques et les défis
Les opposants à la banque ouverte soulignent plusieurs risques, notamment une plus grande vulnérabilité à la sécurité et une exploitation potentielle des consommateurs. En ouvrant des API à des entreprises tierces, le système crée de nouvelles cibles pour les pirates informatiques, et des acteurs malveillants peuvent utiliser des escroqueries par hameçonnage pour tromper les clients. Il existe des préoccupations concernant la vie privée quant à la manière dont les données partagées pourraient être utilisées pour du marketing agressif ou pour offrir aux clients des produits plus chers basés sur leur profil financier. Une critique importante est le risque d'exclusion numérique et financière, où seuls les individus à l'aise avec la technologie en bénéficient, laissant potentiellement de côté ceux ayant de faibles revenus ou un accès numérique limité. Dans le contexte canadien, des défis spécifiques subsistent. L'approche par phases signifie que les cas d'utilisation les plus convaincants, comme l'initiation de paiement, sont retardés jusqu'à la phase 2, qui n'a pas de date de lancement définie. Sans fixer de délais stricts pour le cadre complet ou une interdiction du « screen scraping », il y a un risque que le projet perde de son élan. De plus, le cadre de responsabilité pour les violations de données ou les escroqueries nécessite des règles claires, une lacune qui existe actuellement avec le « screen scraping ». Certains observateurs estiment que le calendrier de mise en œuvre du Canada est beaucoup trop lent, laissant les consommateurs avec des prix plus élevés et moins de choix par rapport à d'autres nations.
Comparaison avec d'autres grandes juridictions
Le cadre proposé par le Canada peut être comparé aux systèmes déjà opérationnels dans d'autres pays. Le modèle du Royaume-Uni, lancé en 2018, est souvent cité comme un leader mondial. Il a commencé par le partage de données et a ensuite ajouté l'initiation de paiement, qui est devenue un moteur majeur de croissance. D'ici 2025, le Royaume-Uni comptait 16,5 millions de connexions utilisateurs et 351 millions de paiements par banque ouverte. La directive DSP2 de l'Union européenne, effective depuis 2019, impose la banque ouverte à tous les fournisseurs de comptes de paiement dans le bloc, créant un marché large et normalisé. Le droit relatif aux données des consommateurs de l'Australie, lancé en 2019, s'étend au-delà du secteur bancaire à des secteurs comme l'énergie et les télécommunications. Le modèle obligatoire du Brésil, mis en œuvre par phases à partir de 2021, a rapidement atteint plus de 100 millions de comptes connectés. Le cadre canadien partage des similitudes avec ces modèles, comme l'utilisation d'API et l'exigence du consentement du client, mais il est lancé plus tard et avec une portée initiale plus étroite, se concentrant uniquement sur l'accès en lecture aux données financières. Une différence clé est que le Canada prévoit d'adopter une seule norme API supervisée par la Banque du Canada, tandis que d'autres régions peuvent avoir plusieurs normes concurrentes.
| Juridiction | Législation/Initiative clé | Année de lancement | Caractéristique notable |
|---|---|---|---|
| Union européenne | Deuxième directive sur les services de paiement (DSP2) | 2015 (adoptée), 2019 (appliquée) | Obligatoire pour tous les fournisseurs de comptes de paiement dans l'UE. |
| Royaume-Uni | Décision de l'ACM, Open Banking Limited | 2018 | Croissance axée sur les paiements. 351 millions de paiements en 2025. |
| Australie | Droit relatif aux données des consommateurs (CDR) | 2019 | Étend les droits de partage de données à des secteurs non financiers. |
| Brésil | Règlement de la Banque centrale du Brésil | 2021 (par phases) | Plus grand écosystème de finance ouverte par nombre de comptes connectés. |
| Canada | Loi sur la banque axée sur le consommateur (LBAC) | Cible 2026/2027 (par phases) | Norme API unique, supervision de la BdC, gratuit pour les consommateurs. |
L'avenir de la banque ouverte au Canada
La mise en œuvre réussie du cadre canadien de banque axée sur le consommateur dépend de plusieurs facteurs. L'adoption ou l'adaptation de normes techniques internationales éprouvées pour les API pourrait accélérer les progrès tandis que les fondations politiques nationales sont solidifiées. Des règlements clairs et opportuns pour la phase 2, couvrant l'initiation de paiement et l'accès en écriture, sont cruciaux pour débloquer toute la valeur économique et les avantages pour les consommateurs. L'établissement de délais définitifs pour le déploiement du cadre et pour l'interdiction du « screen scraping » non sécuritaire est nécessaire pour maintenir l'élan et protéger les consommateurs. Le gouvernement, les régulateurs, les institutions financières et les fintechs doivent collaborer pour bâtir la confiance dans le système grâce à une solide protection des consommateurs, des règles de responsabilité transparentes et des normes de sécurité robustes. À mesure que le cadre évolue, il a le potentiel de transformer la façon dont les Canadiens interagissent avec leurs données financières, conduisant à un paysage de services financiers plus compétitif et innovant. L'objectif ultime est de fournir un partage de données sécurisé et contrôlé par le consommateur comme une pièce fondamentale de l'infrastructure financière moderne.
Questions fréquentes
Quand la banque ouverte débutera-t-elle au Canada ?
Le gouvernement fédéral a annoncé une cible de lancement pour début 2026, avec un déploiement par phases prévu vers 2027. Les projets de règlement ont été publiés pour consultation en juin 2025. La mise en œuvre complète se fera par phases, la phase 1 (accès en lecture aux données) devant être pleinement en vigueur dans les 12 mois suivant la publication des règles finales. La phase 2, qui inclut l'initiation de paiement, a une cible de législation d'ici la mi-2027 mais n'est pas encore rédigée.
La banque ouverte est-elle sécuritaire ?
Le cadre réglementé de banque ouverte est conçu pour être plus sécuritaire que la pratique courante actuelle du « screen scraping ». Il utilise des API normalisées avec une authentification forte du client, une gestion explicite du consentement et des protocoles de sécurité. Seuls les fournisseurs de services accrédités répondant aux critères stricts établis par la Banque du Canada seront autorisés à participer. Cependant, comme pour tout système impliquant le partage de données, il existe des risques inhérents à la sécurité et à la vie privée que le cadre vise à atténuer par la réglementation et la supervision.
Quelles données peuvent être partagées dans le cadre de la banque ouverte ?
Selon le cadre proposé, à la demande d'un consommateur, les institutions financières participantes doivent partager plusieurs types de données. Cela inclut les données de profil du consommateur depuis l'ouverture du compte, les données de compte comme les soldes et les transactions, et les données de produits liées aux services financiers offerts. Plus précisément, cela couvre les informations des comptes de dépôt, des produits de paiement, des comptes de prêt et des comptes d'investissement. Le partage se fait sans frais pour le consommateur.
Quels sont les avantages de la banque ouverte pour les Canadiens ?
La banque ouverte vise à donner aux Canadiens plus de contrôle sur leurs données financières, conduisant à un plus grand choix et à une plus grande concurrence. Elle pourrait permettre de nouveaux outils pour la budgétisation, la gestion de la dette et l'accès au crédit, aidant potentiellement ceux qui sont « invisibles au crédit ». Elle pourrait également faciliter le changement de fournisseur financier et favoriser l'innovation dans le secteur des fintechs. Le gouvernement estime que ces avantages pourraient contribuer des milliards à l'économie au fil du temps.
Qu'est-ce que la banque ouverte au Canada ?
La banque ouverte, aussi appelée banque axée sur le consommateur, est un cadre sécurisé qui permettra aux Canadiens de partager leurs données financières de leur banque avec des entreprises de technologie financière approuvées. Ce système n'est pas encore disponible au Canada, mais le gouvernement fédéral s'est engagé à sa mise en œuvre. Il est conçu comme un cadre réglementé pour fournir aux consommateurs un accès sécurisé aux produits et technologies financiers. Le cadre permettra le partage de données par des méthodes sécurisées et consenties comme alternative au « screen scraping ». Cela soutiendra des cas d'utilisation comme des outils de budgétisation et des évaluations de crédit plus intelligentes. Le gouvernement a publié des énoncés de politique visant une mise en œuvre et a proposé des Règlements spécifiques sur la banque axée sur le consommateur pour établir le système.
Qui supervise la banque ouverte au Canada ?
La supervision de la banque ouverte au Canada implique plusieurs organismes gouvernementaux. Le ministère des Finances Canada a d'abord signalé son intention d'examiner la banque ouverte et a lancé un comité consultatif sur le sujet. Le gouvernement fédéral administrera le cadre canadien de banque axée sur le consommateur pour permettre le partage sécurisé de données. Dans son budget fédéral de 2025, le gouvernement a réitéré son engagement à mettre en œuvre la banque ouverte. De plus, le 27 juin, le gouvernement fédéral a publié le projet de Règlement sur la banque axée sur le consommateur en vertu de la Loi sur la banque axée sur le consommateur. Ces actions indiquent collectivement que le ministère des Finances et le gouvernement fédéral sont les principales entités supervisant le développement et la future réglementation du cadre de banque ouverte au Canada.
Sources et lectures complémentaires
- Open banking (Wikipedia) en.wikipedia.org
- Open banking in Canada: Key insights into the proposed ... nortonrosefulbright.com
- Consumer-driven banking bankofcanada.ca
- Canada finally moves the needle on Open Banking redcompasslabs.com
- Canada Can't Afford to Wait for Open Banking cdhowe.org
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.