Interac est le réseau interbancaire national qui facilite les transactions financières électroniques à travers le Canada. Il constitue l'épine dorsale du système de cartes de débit du pays et la plateforme dominante pour les paiements de particulier à particulier via le virement Interac. En reliant près de 300 institutions financières, le réseau dessert plus de 59 000 guichets automatiques et est accepté dans plus de 450 000 points de vente. Pour les Canadiens, Interac offre une méthode sécuritaire et omniprésente pour retirer de l'argent, effectuer des achats et envoyer des fonds directement depuis leurs comptes bancaires.
Ce qu'est Interac et comment il fonctionne
Interac est un réseau interbancaire canadien qui relie les institutions financières et d'autres entreprises pour échanger des transactions financières électroniques. Il fonctionne comme une utilité partagée, permettant aux clients de près de 300 banques et caisses populaires différentes d'effectuer des transactions entre eux. Le cœur de la fonctionnalité d'Interac est sa capacité à autoriser et à régler les paiements entre des comptes de différentes institutions en temps réel. Lorsqu'un client utilise une carte de débit Interac dans un magasin, le terminal communique via le réseau Interac à la banque du client pour vérifier que le compte a des fonds suffisants et pour demander l'autorisation de l'achat. Le système facilite ensuite le transfert immédiat de ces fonds du compte du client vers le compte du marchand. Ce processus soutient les trois principaux services qu'Interac fournit : le paiement direct Interac pour les achats par débit, le retrait partagé pour les retraits aux guichets automatiques et le service de virement Interac pour envoyer de l'argent entre particuliers et entreprises.
Historique et développement du réseau
Le réseau Interac a été lancé en 1984 par l'Association Interac sans but lucratif, une entreprise coopérative fondée par cinq grandes institutions financières : la Banque Royale du Canada (RBC), la Banque Canadienne Impériale de Commerce (CIBC), la Banque Scotia, la Banque Toronto-Dominion (TD) et Desjardins. Son objectif initial était de créer un réseau partagé pour les guichets automatiques bancaires. D'ici 2010, l'adhésion était passée à plus de 80 organisations. Pour gérer de nouveaux services commerciaux, le groupe fondateur a établi une contrepartie à but lucratif appelée Acxsys Corporation en 1996. Acxsys a lancé et exploité le service de virement Interac à partir de 2003. Après plusieurs tentatives de fusion entre les deux entités bloquées par le Bureau de la concurrence ou les copropriétaires entre 2008 et 2013, elles ont finalement été fusionnées en une seule organisation à but lucratif, Interac Corporation, le 1er février 2018. Depuis qu'elle est devenue une corporation unifiée, Interac s'est développée par le biais d'acquisitions pour élargir son offre de services.
En 2019, Interac a acquis 2Keys Corporation, une firme d'identité numérique et de cybersécurité basée à Ottawa. En 2021, Interac a acquis les droits exclusifs pour les services d'identité numérique au Canada auprès de SecureKey Technologies Inc. L'infrastructure critique du réseau a été mise en lumière lors d'une importante interruption de service le 8 juillet 2022, lorsqu'une panne nationale des communications Rogers a mis hors ligne tous les services Interac, causant des millions de dollars en transactions perdues pour les entreprises. En réponse, Interac a annoncé qu'elle ajouterait un autre fournisseur de réseau en plus de Rogers pour améliorer la redondance. L'entreprise a également développé une identité sonore en 2022, basée sur des recherches sur l'influence de la musique sur le comportement d'achat, pour l'utiliser dans ses campagnes et expériences numériques.
Services de base pour les consommateurs canadiens
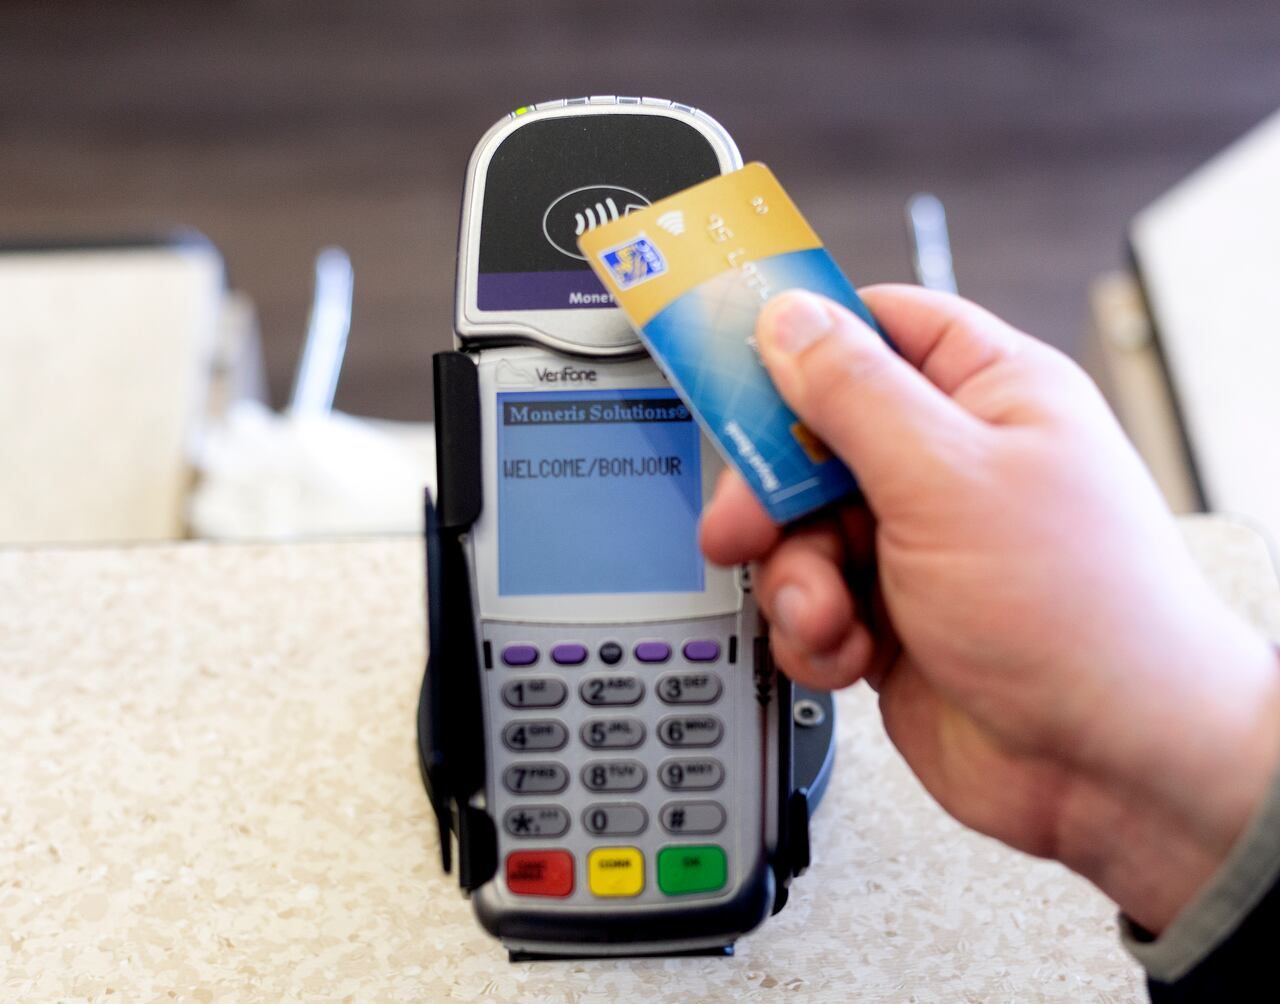
Interac fournit trois services principaux qui font partie intégrante de la vie financière quotidienne au Canada. Le paiement direct Interac (PDI) est le service national de carte de débit utilisé pour acheter des biens et des services. Lancé comme projet pilote en 1990, il permet aux clients d'entrer un numéro d'identification personnel (NIP) à un terminal de point de vente pour que des fonds soient déduits directement de leur compte chèque ou d'épargne. D'ici 2001, le volume des transactions PDI au Canada avait dépassé celui des transactions effectuées avec de l'argent comptant. Le service s'est étendu pour permettre les achats aux États-Unis chez les marchands du réseau NYCE à partir de 2004. Interac est passé à la technologie plus sécuritaire des cartes à puce EMV en 2007, rendant les cartes beaucoup plus difficiles à copier que les anciennes versions à bande magnétique.
Le retrait partagé est le service qui permet les retraits d'argent à partir de tout guichet automatique bancaire n'appartenant pas à l'institution financière du titulaire de la carte. Cela rend pratiquement tous les guichets automatiques au Canada accessibles via le réseau Interac. Le troisième service majeur est le virement Interac, lancé en 2003. Il permet aux clients de services bancaires en ligne d'envoyer de l'argent à toute personne ayant une adresse courriel ou un numéro de téléphone cellulaire et un compte bancaire canadien. Les fonds sont déposés directement dans le compte du bénéficiaire, souvent en quelques minutes. En raison de son rôle central dans l'économie, le système de virement Interac a été désigné comme un système de paiement important soumis à la surveillance de la Banque du Canada, à compter du 10 août 2020.
Caractéristiques de sécurité et préoccupations concernant la fraude
Le paiement direct Interac est un système basé sur un NIP où l'information entrée sur le clavier numérique est chiffrée et vérifiée à un serveur central, plutôt que d'être stockée sur la carte elle-même. Cette conception le rend plus sécuritaire que les transactions traditionnelles basées sur une signature. Le passage à la technologie des cartes à puce EMV en 2007 a ajouté une autre couche de sécurité, car les puces sont extrêmement difficiles à dupliquer en raison de niveaux élevés de chiffrement. Le service Interac En ligne, bien que discontinué, était réputé pour être plus sécuritaire que les paiements par carte de crédit en ligne parce qu'il ne partageait pas d'information financière avec le marchand en ligne. Le virement Interac intègre également des mesures de sécurité, notamment des questions d'authentification pour le bénéficiaire ou des fonctions de dépôt automatique configurées via les services bancaires en ligne.
Malgré ces caractéristiques de sécurité, la fraude demeure une préoccupation. Un risque principal est le skimming de carte, où un guichet automatique ou un terminal de point de vente compromis enregistre l'information du compte à partir de la bande magnétique d'une carte. Les criminels peuvent ensuite créer des cartes dupliquées. S'ils observent ou enregistrent secrètement le titulaire de la carte entrant son NIP, ils peuvent utiliser la duplication pour effectuer des achats frauduleux. La panne nationale de 2022 a également exposé un risque systémique, démontrant à quel point l'infrastructure de paiement canadienne dépend du fonctionnement continu du réseau Interac. La surveillance du service de virement par la Banque du Canada vise spécifiquement à atténuer de tels risques systémiques en imposant des normes rigoureuses de gestion des risques.
Position sur le marché et volumes de transactions
Interac occupe une position dominante dans le paysage des paiements canadiens. Son service de débit est la norme dans les points de vente à travers le pays, avec une acceptation dans plus de 450 000 points de vente. Le réseau relie près de 300 institutions financières, assurant un accès quasi universel pour les détenteurs de comptes canadiens. Le service de virement Interac est devenu profondément ancré dans la façon dont les Canadiens envoient de l'argent, traitant un volume massif de transactions. Pour l'exercice 2019 seulement, le système Interac a facilité plus de 486 millions de transactions de virement, pour une valeur totale de 169 milliards de dollars. Cette ampleur est la raison pour laquelle la Banque du Canada l'a désigné comme un système de paiement important, notant qu'une perturbation pourrait nuire à l'activité économique et à la confiance dans l'ensemble du système de paiement.
Le virement Interac est un système de paiement central au Canada. Pour l'exercice 2019, le système Interac a facilité plus de 486 millions de transactions de virement. Ces transactions totalisaient 169 milliards de dollars en valeur. Le service est désigné comme un système de paiement important par la Banque du Canada. Cette désignation le soumet à la surveillance et aux normes de gestion des risques de la Banque.
| Année | Jalon ou statistique clé |
|---|---|
| 2003 | Lancement du service de virement Interac. |
| 2019 | Plus de 486 millions de transactions totalisant 169 milliards de dollars. |
| 2020 | Désigné comme un système de paiement important par la Banque du Canada (10 août). |
| 2022 | Perturbation de service nationale due à la panne Rogers (8 juillet). |
Interac En ligne était un service pour effectuer des paiements en ligne directement depuis un compte bancaire. En février 2009, il était soutenu par environ 300 marchands. Ces marchands incluaient des universités majeures, des fournisseurs de services sans fil et l'Agence du revenu du Canada. Le service a été discontinué le 31 octobre 2024. Il a perdu le soutien des marchands et des institutions financières au profit des cartes Visa Débit et Debit Mastercard co-marquées.
Services aux entreprises et de vérification
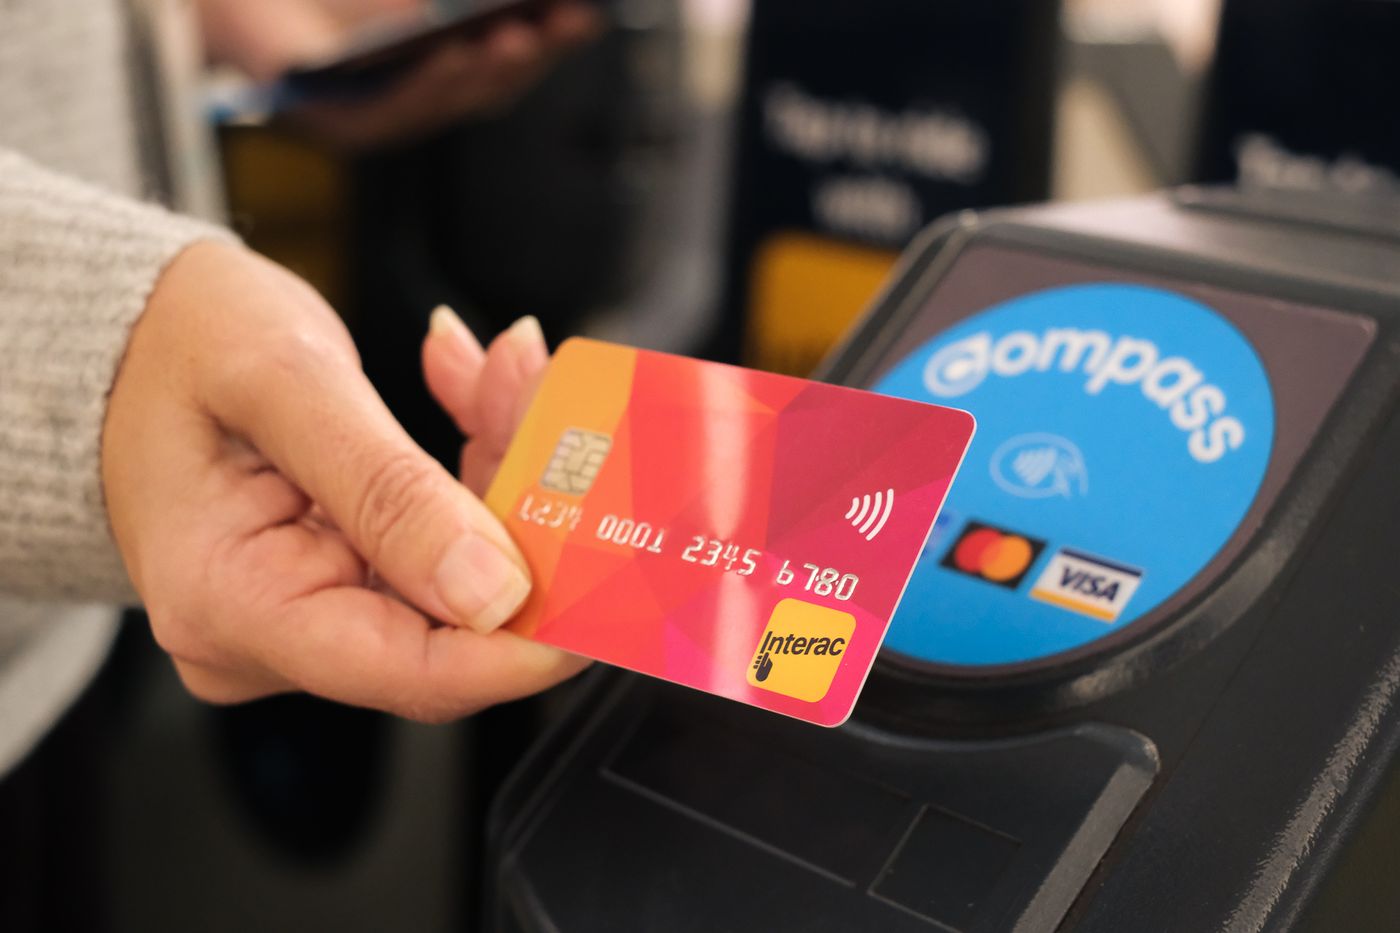
Au-delà des paiements aux consommateurs, Interac offre une suite de services adaptés aux entreprises et au gouvernement. Pour les marchands, accepter Interac Débit offre aux clients une option de paiement pratique et sécuritaire utilisant leur propre argent. Interac promeut également Interac Direct via la plateforme Konek pour les marchands en ligne, permettant des paiements sans carte directement depuis le compte bancaire d'un client. Le service de virement Interac est fortement commercialisé auprès des entreprises pour des usages comme la paie, les paiements aux fournisseurs et la réception des paiements des clients, visant à simplifier le traitement des paiements. Pour les agences de transport en commun, Interac Débit permet des paiements de tarifs pratiques sur le pouce. Grâce à ses acquisitions, Interac s'est étendu dans le domaine de la vérification d'identité numérique.
Ses solutions de vérification permettent aux particuliers de vérifier sécuritairement des données personnelles pour simplifier l'accès aux services en ligne, comme ceux offerts par les sites Web gouvernementaux. Pour les entreprises, ces outils permettent la vérification numérique des clients pour une intégration plus rapide et plus efficace. Cette incursion dans l'authentification positionne Interac comme plus qu'un simple canal de paiement, visant à devenir un fournisseur de confiance d'accès numérique sécuritaire au sein de l'économie canadienne. L'accent de l'entreprise sur la sécurité et la vérification est une réponse directe au besoin d'atténuation de la fraude et de protection de la vie privée dans les transactions numériques.
Questions fréquentes
Interac est-il sécuritaire ?
Interac emploie plusieurs mesures de sécurité. Les transactions débit utilisent une vérification de NIP chiffrée à un serveur central et la technologie des puces EMV, rendant les cartes difficiles à copier. Les virements utilisent des méthodes d'authentification comme des questions de sécurité ou le dépôt automatique. Cependant, des risques comme le skimming de carte à des terminaux compromis ou l'observation de l'entrée d'un NIP existent toujours, et les utilisateurs devraient protéger leur NIP et surveiller leurs comptes.
Puis-je utiliser Interac aux États-Unis ?
Oui, pour les achats par débit. Depuis 2004, le paiement direct Interac est accepté chez les marchands aux États-Unis qui sont sur le réseau NYCE. Vous pouvez utiliser votre carte de débit Interac canadienne à ces endroits comme vous le feriez chez vous, en entrant votre NIP. Les retraits d'argent aux guichets automatiques américains peuvent également être possibles selon les ententes de votre banque.
Qu'est-ce qu'Interac ?
Interac est un réseau interbancaire canadien qui relie les institutions financières et d'autres entreprises dans le but d'échanger des transactions financières électroniques. Il sert de système de carte de débit canadien et le réseau de transfert de fonds prédominant via son service de virement. Le réseau a été lancé en 1984 par l'Association Interac sans but lucratif, une entreprise coopérative entre cinq institutions financières. Aujourd'hui, Interac Corporation est une seule organisation à but lucratif qui relie près de 300 institutions financières et permet aux Canadiens d'accéder, de dépenser et d'envoyer des fonds.
Comment fonctionne un virement Interac ?
Le service de virement Interac permet aux clients de services bancaires en ligne d'envoyer de l'argent à toute personne ayant une adresse courriel ou un numéro de téléphone cellulaire et un compte bancaire au Canada. Lancé en 2003, le service permet aux particuliers et aux entreprises d'envoyer ou de recevoir électroniquement des paiements au Canada 24 heures sur 24, 7 jours sur 7. Il est désigné comme un système de paiement important et est soumis à la surveillance de la Banque du Canada pour s'assurer qu'il demeure une méthode de paiement sécuritaire et efficace. Le système a facilité plus de 486 millions de transactions totalisant 169 milliards de dollars pour l'exercice 2019.
Que s'est-il passé pendant la panne d'Interac en 2022 ?
Le 8 juillet 2022, tous les services Interac ont été perturbés au Canada en raison d'une panne nationale du réseau de Rogers Communications. Cela a entraîné des millions de dollars en transactions perdues pour les entreprises alors que les paiements par débit et les virements sont devenus indisponibles. Le 11 juillet 2022, Interac a déclaré qu'elle ajoutait un autre fournisseur en plus de Rogers pour renforcer la redondance de son réseau. La panne a mis en lumière l'importance du système pour l'infrastructure de paiement canadienne.
Qu'est-ce qu'Interac En ligne et puis-je encore l'utiliser ?
Interac En ligne était un service qui permettait aux clients de payer des biens et des services sur Internet en utilisant des fonds directement depuis leurs comptes bancaires. Il était plus sécuritaire que les paiements par carte de crédit en ligne parce qu'aucune information financière n'était partagée avec le marchand. Le service a été exploité par Acxsys Corporation de 2005 à 2018 puis par Interac Corporation jusqu'à sa discontinuation. Interac En ligne a été discontinué le 31 octobre 2024, après avoir perdu régulièrement le soutien des marchands et des institutions financières.
Sources et lectures complémentaires
- Interac (Wikipedia) en.wikipedia.org
- Interac Corp.: Home interac.ca
- Bank of Canada designates Interac e‑Transfer as a ... bankofcanada.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.