Les frais pour fonds insuffisants (NSF) sont des frais appliqués par une banque lorsqu'un paiement, comme un chèque ou un débit préautorisé, ne peut être traité parce que le compte de dépôt personnel associé ne dispose pas du solde requis. Au Canada, ces frais ont été une source importante de difficultés financières, en particulier pour les personnes à faible revenu, car ils peuvent s'accumuler rapidement et contribuer à des cycles d'endettement. Ce changement majeur de politique devrait permettre aux Canadiens d'économiser environ 4,1 milliards de dollars en frais au cours de la prochaine décennie.
Que sont les fonds insuffisants?
Les fonds insuffisants (NSF) est un terme bancaire indiquant que le compte d'un client ne contient pas assez d'argent disponible pour couvrir une demande de paiement. Le scénario le plus courant implique un chèque que la banque sur laquelle il est tiré refuse d'honorer, souvent appelé chèque sans provision, impayé ou refusé. Les situations de fonds insuffisants surviennent également avec les transactions de débit préautorisé (DPA), lorsqu'un marchand ou un fournisseur de services tente de retirer des fonds automatiquement. Lorsqu'une banque reçoit une instruction de paiement et que le compte manque de fonds suffisants, elle a la discrétion de refuser le paiement entièrement ou, si le client l'a prévu à l'avance, de couvrir le manque avec un découvert. Si le paiement est refusé en raison de fonds insuffisants et qu'aucune protection de découvert n'est en place, la banque facturera généralement des frais NSF au titulaire du compte. La banque doit rapidement retourner l'article impayé à l'institution qui l'a présenté, qui annule ensuite le crédit du compte du bénéficiaire. Ce processus peut entraîner des retards de paiement, des relations tendues avec les créanciers et des frais supplémentaires de la part des marchands pour les paiements refusés.
Les nouvelles réglementations canadiennes sur les frais NSF
Dans un virage important pour les services bancaires aux consommateurs, le gouvernement canadien a adopté de nouvelles règles strictes pour limiter le coût et la fréquence des frais NSF. La disposition centrale plafonne à 10 $ les frais qu'une institution financière réglementée par le gouvernement fédéral peut facturer à une personne physique. Cela représente une réduction substantielle par rapport à la fourchette typique précédente de 45 $ à 48 $ par article retourné. Les règlements incluent également des restrictions cruciales sur la fréquence d'application de ces frais. Une institution est interdite de facturer des frais NSF plus d'une fois dans un délai de deux jours ouvrables sur le même compte de dépôt personnel. De plus, les banques ne peuvent facturer aucun frais NSF si le compte est en découvert non autorisé de moins de 10 $. Ces règles s'appliquent spécifiquement aux comptes de dépôt personnels et conjoints et ne s'étendent pas aux comptes d'entreprise ou commerciaux. Le gouvernement a accordé aux institutions financières une période de mise en œuvre d'un an, le nouveau régime entrant en vigueur le 12 mars 2026. Le ministère des Finances estime que ces changements réduiront les frais facturés par les banques de 4,1 milliards de dollars sur dix ans, procurant un bénéfice net à la société.
Raisons pour lesquelles un paiement peut être refusé
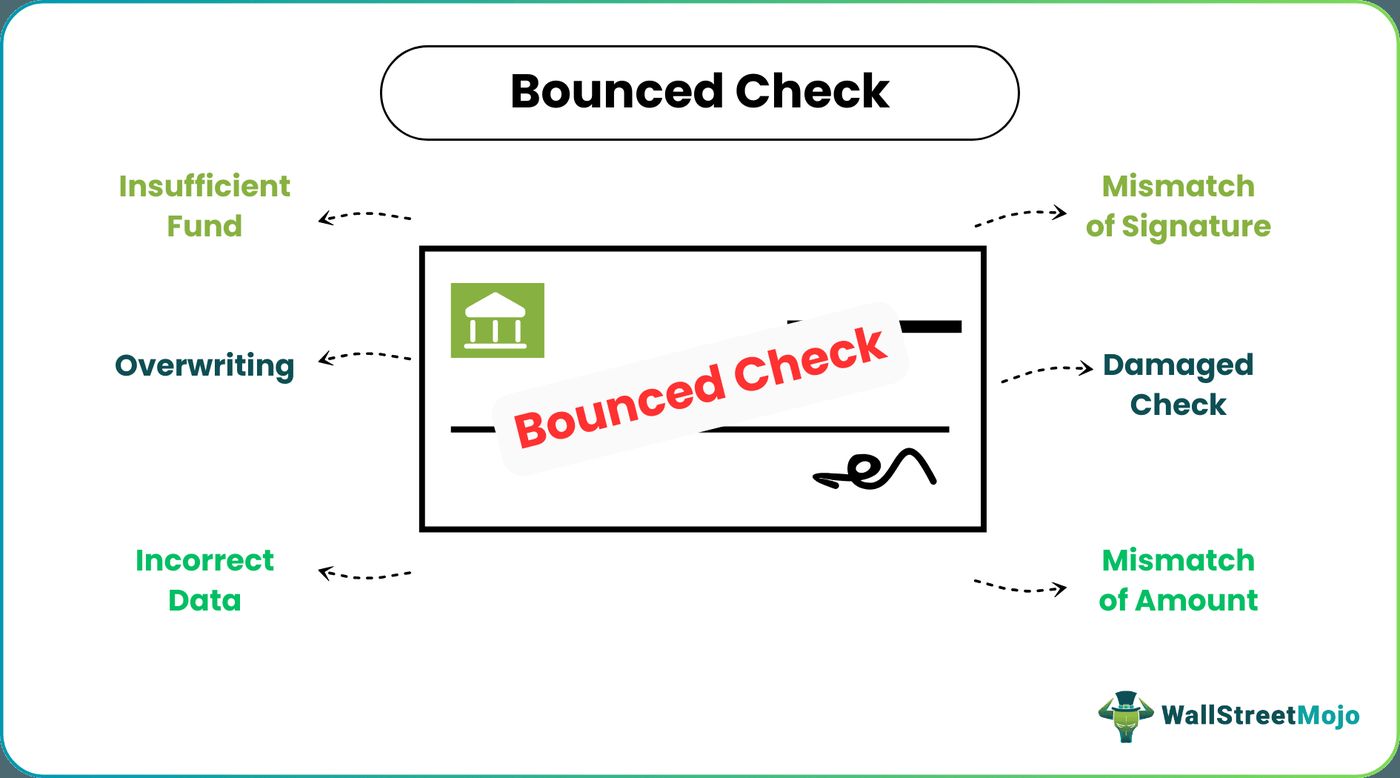
Bien que les fonds insuffisants en soient la cause la plus fréquente, une institution financière peut refuser d'honorer un chèque ou un autre paiement pour plusieurs autres raisons. Un client peut demander à sa banque de ne pas payer un chèque spécifique, ce qu'on appelle émettre un avis de non-paiement. Les fonds dans un compte peuvent être gelés en raison d'une ordonnance judiciaire ou d'une autre action légale, les rendant indisponibles pour un retrait. Le compte sur lequel le chèque est tiré peut avoir été fermé, ou le numéro de compte peut être écrit par erreur, faisant que le chèque est tiré sur un compte inexistant. Les chèques ont des périodes de validité et peuvent être refusés s'ils sont périmés ou encaissés avant la date écrite dessus, ce qu'on appelle la postdatation. Des écarts entre le montant numérique et le montant écrit sur un chèque peuvent également entraîner son retour. Les banques peuvent refuser le paiement si un chèque est modifié de façon importante, endommagé, ou si la signature ne correspond pas à celle déposée. Dans les cas où plusieurs chèques sont présentés le même jour et que les payer tous mettrait le compte à découvert, la banque a la discrétion de décider lesquels honorer et lesquels retourner.
Conséquences et coûts supplémentaires
Les répercussions d'un incident NSF vont au-delà du frais de la banque. Pour le payeur, l'impact financier immédiat est le frais NSF lui-même. Avant le plafond de 2026, cela pouvait atteindre près de 50 $ par article, et plusieurs transactions frappant un compte vide en succession rapide pouvaient entraîner des pénalités de centaines de dollars. Si l'article impayé concernait une facture critique comme un paiement de prêt ou de carte de crédit, le paiement manqué peut être signalé aux agences d'évaluation du crédit, endommageant potentiellement la cote de crédit de l'individu. Le bénéficiaire du paiement refusé fait également face à des coûts et des inconvénients. Les marchands, propriétaires ou fournisseurs de services facturent souvent leurs propres frais pour paiement refusé, qui se situent généralement entre 20 $ et 40 $, pour couvrir leurs frais administratifs et les revenus perdus. Les gouvernements facturent également des frais administratifs pour les paiements refusés. Les frais fédéraux sont de 15 $, ou 25 $ si le montant doit être transmis à un tiers. Ces frais des marchands et des gouvernements sont généralement réglementés au niveau provincial et ne sont pas affectés par le nouveau plafond fédéral des frais bancaires. Des incidents NSF répétés peuvent amener un marchand à refuser les futurs chèques de ce client ou à l'ajouter à une liste interne de « non-acceptation ». Dans les cas graves, il peut devenir difficile pour l'individu d'ouvrir un nouveau compte-chèques ailleurs.
Comment les banques et les consommateurs perçoivent les frais NSF
La mise en œuvre du plafonnement des frais conclut un long débat entre les défenseurs des consommateurs et l'industrie bancaire. Des groupes comme ACORN Canada ont soutenu que les frais NSF élevés nuisent de manière disproportionnée aux Canadiens à faible revenu, qui sont moins susceptibles d'avoir accès à une protection de découvert, et que les frais exacerbent les cycles d'endettement. L'évaluation d'impact réglementaire du gouvernement a convenu, notant que les frais affectent de manière disproportionnée les femmes, les familles monoparentales, les immigrants récents et les peuples autochtones. L'Association des banquiers canadiens, représentant l'industrie, a défendu les frais avant le plafonnement, affirmant qu'ils encouragent un comportement bancaire responsable et aident à maintenir l'intégrité du système de paiement en incitant les clients à s'assurer que des fonds suffisants sont disponibles. Les banques ont également déclaré que les frais aidaient à compenser leurs coûts de traitement des paiements retournés et de communication avec les clients et les marchands. Le gouvernement fédéral a fixé le plafond à 10 $ comme un équilibre entre la protection des consommateurs contre les difficultés et le maintien d'une incitation pour les consommateurs à honorer leurs engagements de paiement. Certaines banques offraient déjà des périodes de grâce ou de la flexibilité pour aider les clients à éviter les frais, et l'industrie a déclaré qu'elle se concentrerait sur les changements de système nécessaires pour se conformer aux nouvelles règles d'ici l'échéance de 2026.
Mesures pour éviter les situations de fonds insuffisants
La gestion proactive de l'argent est le moyen le plus efficace d'éviter les frais NSF et les tracas associés. Plusieurs stratégies pratiques peuvent aider à maintenir un solde de compte positif. Surveiller régulièrement le solde de votre compte via les services bancaires en ligne ou mobiles vous permet de suivre les dépenses et de repérer les transactions non autorisées ou les abonnements oubliés. Configurer des alertes de solde faible via le système de notification de votre banque peut fournir un avertissement opportun avant que votre compte ne baisse trop. Utiliser les outils de budgétisation dans les applications bancaires, comme RBC NOMI Insights, peut analyser les flux de trésorerie et prédire les futurs manques à gagner. Organiser une protection de découvert, soit avec un compte d'épargne lié, une marge de crédit ou un découvert préapprouvé sur votre compte-chèques, agit comme un filet de sécurité pour les manques occasionnels, bien que cela puisse entraîner ses propres coûts. Aligner le moment des paiements automatiques importants, comme le loyer ou l'hypothèque, avec les dépôts de votre chèque de paie assure que les principales obligations sont couvertes. Maintenir une réserve modeste ou un coussin dans votre compte-chèques offre une marge de manœuvre pour les frais imprévus. Enfin, revoir régulièrement les relevés pour identifier et annuler les abonnements récurrents inutilisés, souvent appelés frais gris, peut libérer des fonds et éviter les surprises.
- Surveillez régulièrement le solde de votre compte via les services bancaires en ligne ou mobiles.
- Configurez des alertes de solde faible de votre banque.
- Utilisez les outils de budgétisation et d'analyse des flux de trésorerie fournis par votre institution financière.
- Envisagez une protection de découvert comme solution de secours pour les manques occasionnels.
- Planifiez les grands paiements automatiques pour coïncider avec vos dépôts de revenus.
- Maintenez une réserve de fonds supplémentaires dans votre compte-chèques.
- Vérifiez et annulez les abonnements et adhésions récurrents inutilisés.
Les frais NSF et les cadres juridiques à l'international
Le traitement juridique des chèques impayés et des frais NSF varie considérablement dans le monde, mettant en lumière l'approche de protection des consommateurs du Canada. En Inde, émettre un chèque sans provision est une infraction pénale en vertu de la Negotiable Instruments Act, punissable d'amendes pouvant atteindre le double du montant du chèque et d'une peine d'emprisonnement allant jusqu'à deux ans. Israël impose une marque négative sur l'historique de crédit pour un chèque sans provision, et l'émission de dix en un an entraîne une restriction d'un an sur l'émission de chèques dans toutes les banques. En Australie, le Cheques Act impose une responsabilité civile stricte au tireur d'un chèque impayé, permettant au bénéficiaire de poursuivre directement. Les Émirats arabes unis traitaient les chèques sans provision comme une infraction pénale menant à l'emprisonnement jusqu'à la réforme de ses lois en 2013. En Angleterre et au Pays de Galles, les banques doivent faire attention à la façon dont elles endossent les chèques retournés. Utiliser « fonds insuffisants » lorsque c'est incorrect a été jugé diffamatoire, conduisant à l'endossement standard « refer to drawer ». Dans de nombreuses juridictions américaines, les procureurs de district gèrent des programmes de restitution pour les mauvais chèques où le tireur peut éviter des poursuites en payant le montant du chèque plus les frais et en suivant un cours éducatif. Ces exemples internationaux montrent un spectre allant de sanctions pénales sévères à des recours civils et administratifs, le nouveau plafonnement des frais du Canada se concentrant sur la réduction de la pénalité financière plutôt que sur l'imposition de sanctions légales.
Dates clés et calendrier de mise en œuvre
Le parcours vers le plafonnement des frais NSF au Canada a suivi un calendrier politique et réglementaire clair. Le processus a commencé avec des annonces gouvernementales en 2023 et a été renforcé dans le budget fédéral de 2024 et la mise à jour économique de l'automne 2024. Des consultations approfondies ont été menées avec des groupes de consommateurs et des banques tout au long de cette période. Les règlements eux-mêmes ont été enregistrés peu après. Une caractéristique clé des nouvelles règles est la période de mise en œuvre d'un an accordée aux institutions financières pour mettre à jour leurs systèmes et processus. Cela signifie que le plafond de 10 $ et les restrictions associées deviendront légalement exécutoires le 12 mars 2026. Les règlements s'appliquent à toutes les institutions financières réglementées par le gouvernement fédéral, qui sont au nombre de 79 à travers le pays. Une version antérieure des règlements incluait une disposition obligeant les banques à alerter les consommateurs avant de facturer des frais NSF, mais cette obligation n'a pas été incluse dans la version finale publiée.
| Date | Événement |
|---|---|
| 2023 à 2024 | Annonces gouvernementales et consultations sur le plafonnement des frais NSF. |
| 12 mars 2026 | Le nouveau plafond de 10 $ pour les frais NSF et les règles connexes entrent en vigueur. |
Questions fréquentes
Qu'est-ce qu'un frais NSF?
Un frais NSF est un frais qu'une banque impose lorsqu'elle refuse d'honorer un paiement, comme un chèque ou un débit préautorisé, parce qu'il n'y a pas suffisamment de fonds disponibles dans le compte. La banque retourne l'article impayé et facture ce frais au titulaire du compte. Au Canada, ces frais sont appliqués aux comptes de dépôt personnels lorsqu'un paiement ne peut être couvert et que le consommateur n'a pas de protection de découvert. Le frais aide à compenser les coûts de la banque liés au paiement manqué.
Combien coûte le frais NSF au Canada?
Le frais NSF au Canada est maintenant plafonné à un maximum de 10 $ pour les comptes de dépôt personnels. Cette nouvelle réglementation fédérale en vertu du Règlement sur le cadre de protection des consommateurs de produits et services financiers est entrée en vigueur récemment. Avant ce plafond, la plupart des banques facturaient des frais allant de 45 $ à 48 $ par transaction NSF. La limite de 10 $ représente une réduction significative destinée à atténuer les difficultés financières des consommateurs.
Un marchand peut-il me facturer des frais pour un chèque sans provision?
Oui, un marchand ou autre bénéficiaire d'un chèque impayé peut facturer ses propres frais distincts du frais NSF de la banque. Ces frais pour paiement refusé se situent généralement entre 20 $ et 40 $ pour couvrir les coûts administratifs comme la révision manuelle et la communication. De tels frais sont généralement réglementés au niveau provincial et ne sont pas plafonnés par les nouvelles réglementations fédérales sur les frais NSF bancaires. Le gouvernement facture également des frais pour les paiements refusés.
Quelles sont les nouvelles réglementations sur les frais NSF au Canada?
Les nouvelles réglementations plafonnent les frais pour fonds insuffisants à 10 $ pour les comptes de dépôt personnels. Ce changement a été adopté par des modifications au Règlement sur le cadre de protection des consommateurs de produits et services financiers. Les règlements interdisent de facturer un frais NSF plus d'une fois dans un délai de deux jours ouvrables sur le même compte et interdisent les frais lorsque le montant du découvert est inférieur à 10 $. Ces règles s'appliquent aux comptes personnels et conjoints mais pas aux comptes d'entreprise, et elles entrent en vigueur le 12 mars 2026.
Pourquoi le gouvernement canadien a-t-il plafonné les frais NSF à 10 $?
Le gouvernement a plafonné les frais NSF pour réduire les difficultés financières des consommateurs. Ces frais étaient considérés comme nuisant de manière disproportionnée aux Canadiens à faible revenu et contribuant aux cycles d'endettement. Auparavant, les frais NSF se situaient généralement entre 45 $ et 48 $ par transaction. Le nouveau plafond de 10 $, ainsi que les restrictions sur la fréquence, devraient procurer 4,1 milliards de dollars de bénéfices aux Canadiens sur dix ans en réduisant les coûts associés aux incidents de fonds insuffisants.
Quand les nouvelles réglementations sur les frais NSF entrent-elles en vigueur au Canada?
Les nouvelles réglementations entrent en vigueur le 12 mars 2026. Cette date a été fixée dans le Règlement modifiant le Règlement sur le cadre de protection des consommateurs de produits et services financiers. L'ordonnance a été finalisée par l'ancien gouvernement en mars 2024, suite à des consultations et des annonces dans le budget de 2024 et la mise à jour économique de l'automne. Les règles s'appliqueront alors aux institutions financières réglementées par le gouvernement fédéral pour les comptes de dépôt personnels et conjoints.
Sources et lectures complémentaires
- Non-sufficient funds (Wikipedia) en.wikipedia.org
- Regulations Amending the Financial Consumer Protection ... gazette.gc.ca
- CIBC Non-Sufficient Funds (NSF) Fee Changes cibc.com
- Financial Consumer Protection Framework Regulations laws-lois.justice.gc.ca
- Non-sufficient funds fee will be limited to $10 in Canada ... cbc.ca
- Insufficient Funds, Again? Five Ways to Make Sure You ... rbcroyalbank.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.