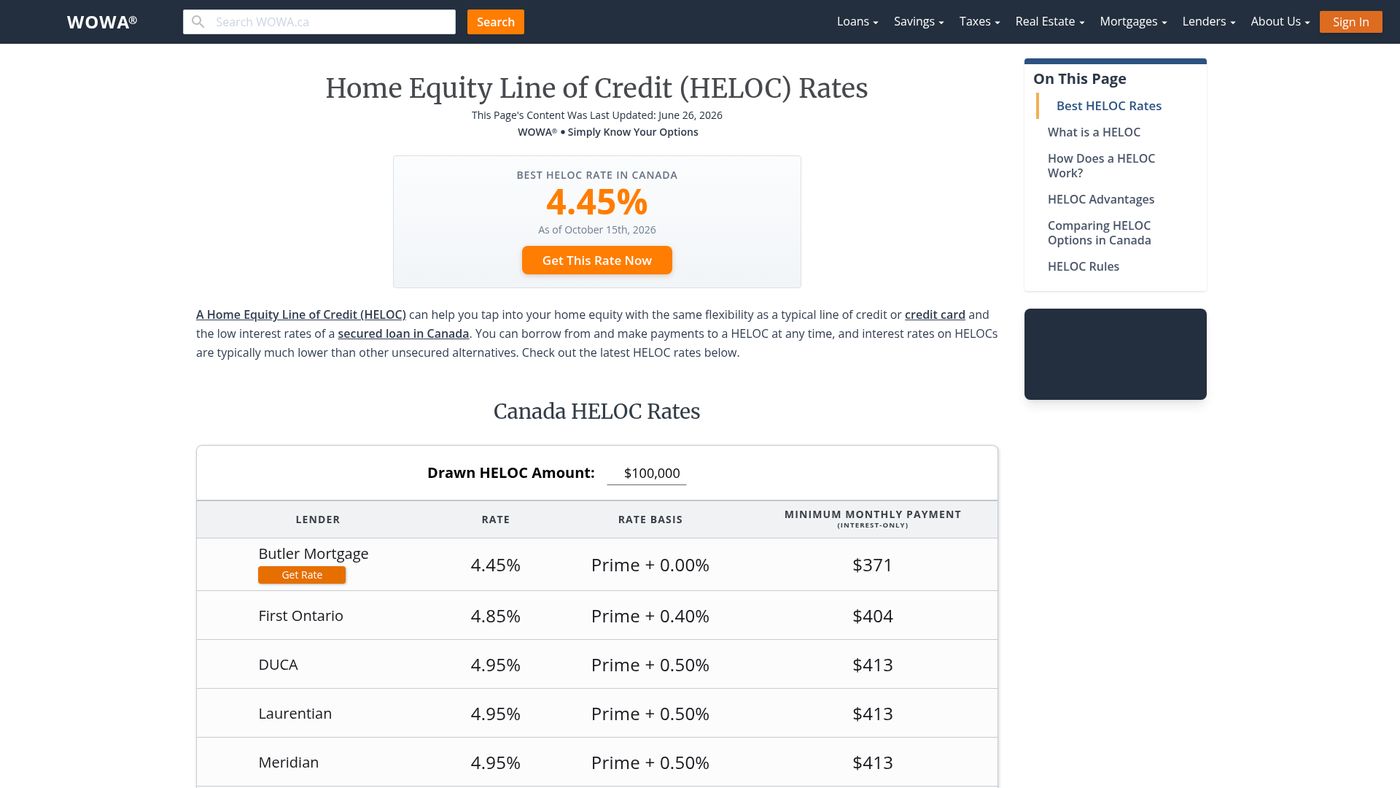
Les taux d'intérêt des marges de crédit de la Banque Scotia sont généralement exprimés comme le taux préférentiel de la Banque Scotia plus une marge. En octobre 2026, le taux préférentiel de la Banque Scotia est de 4,45 %, ce qui est la norme parmi les grandes banques canadiennes. Le taux d'intérêt spécifique qu'un client obtient dépend du type de marge de crédit, de sa solvabilité et du fait que l'emprunt soit garanti ou non. Il est important de comprendre comment ces taux sont structurés pour les Canadiens qui envisagent cette forme de crédit renouvelable pour des projets comme des rénovations domiciliaires ou une consolidation de dettes.
Comment les taux des marges de crédit de la Banque Scotia sont établis
Les taux d'intérêt des marges de crédit de la Banque Scotia sont variables et basés sur le taux préférentiel de prêt de la banque. Le taux préférentiel est le taux de référence utilisé par les institutions financières canadiennes pour fixer les taux d'intérêt des prêts variables et des marges de crédit. En octobre 2026, le taux préférentiel de la Banque Scotia est de 4,45 %. Ce taux est habituellement ajusté en réponse aux changements apportés par la Banque du Canada à son taux directeur, appelé la cible du taux du financement à un jour. Par exemple, si la Banque du Canada augmente son taux de 25 points de base, la Banque Scotia augmentera généralement son taux préférentiel du même montant. Il y a eu des cas historiques où la banque n'a pas entièrement répercuté une baisse du taux de la Banque du Canada, comme une réduction de son taux préférentiel de seulement 15 points de base suite à une baisse de 25 points de base. Le taux d'intérêt final d'un client est le taux préférentiel plus une marge prédéterminée, qui peut varier selon le produit et le profil financier de l'emprunteur. Le taux préférentiel peut changer à tout moment, bien que des changements indépendants des annonces de la Banque du Canada soient inhabituels.
Types de marges de crédit de la Banque Scotia et leurs taux
La Banque Scotia offre plusieurs marges de crédit, chacune avec des structures de taux et des objectifs différents. Son taux d'intérêt est variable, exprimé comme le taux préférentiel de la Banque Scotia plus une marge qui est déterminée lors de la demande. Par exemple, un client a rapporté une offre préapprouvée avec un taux de Préférentiel plus 4,85 %, ce qui a donné un taux total de 10,05 % lorsque le taux préférentiel était de 5,20 %. La marge de crédit de rattrapage REER Scotia, conçue pour les cotisations à un régime enregistré d'épargne-retraite, a un taux d'intérêt fixé au taux préférentiel de la Banque Scotia plus 1 %. La marge de crédit personnelle ScotiaLine pour étudiants a également un taux variable qui change avec le taux préférentiel. Les marges de crédit garanties, comme celles du Plan total d'équité Scotia, ont généralement des marges plus faibles, comme Préférentiel plus 1 %, car elles sont adossées à une garantie immobilière. Une marge de crédit est une solution de crédit renouvelable qui offre la flexibilité de retirer des fonds jusqu'à la limite de crédit et de rembourser à votre convenance, à condition d'effectuer les paiements minimaux.
Le Plan total d'équité Scotia pour les propriétaires
Le Plan total d'équité Scotia est une solution d'emprunt garantie qui permet aux propriétaires d'accéder à l'équité de leur propriété. Lors de sa mise en place initiale, le PTE peut avoir une limite d'emprunt totale allant jusqu'à 80 % de la valeur estimée de la maison. Dans cette limite totale, jusqu'à 65 % peuvent être alloués à des produits de marge de crédit. Sur une période de 25 ans, la limite d'emprunt globale diminue progressivement à 65 % de la valeur de la maison. Le taux d'intérêt pour une marge de crédit dans le cadre du PTE est généralement inférieur à celui des produits non garantis. Un exemple de calcul de 2021 utilisait un taux d'intérêt de 3,450 %, basé sur un taux préférentiel de la Banque Scotia de 2,450 % plus une marge de 1 %. Ce taux garanti est nettement inférieur aux taux d'emprunt non garantis typiques, comme les taux des cartes de crédit qui peuvent être d'environ 19,99 %. Le plan est conçu pour aider les propriétaires à consolider des dettes à intérêt élevé ou à financer des dépenses importantes tout en gérant leur niveau d'endettement global à long terme. La capacité d'emprunt disponible la première année est basée sur 80 % de la valeur de la maison moins le total du solde hypothécaire et de toute autre dette garantie par un bien immobilier.
Dans les années suivantes, le calcul de la capacité d'emprunt disponible tient compte de la limite d'emprunt à ce moment-là. Les calculs pour le PTE supposent que les taux d'intérêt pour toute hypothèque et autre dette garantie resteront constants pendant toute la période d'amortisation, bien que les taux réels puissent varier. Le plan vous permet de réduire progressivement votre niveau d'endettement global tout en ayant accès à votre équité en cours de route. Toutes les demandes de PTE et d'hypothèque sont sujettes à l'approbation du crédit, aux normes de prêt hypothécaire résidentiel de la Banque Scotia et aux montants de prêt maximums autorisés. Le taux utilisé dans tout calcul est un exemple et n'est pas une garantie de taux, et les intérêts pour les hypothèques dans le cadre du plan sont capitalisés semestriellement, non par anticipation.
Calcul des intérêts et règles de paiement
Les intérêts sur une marge de crédit de la Banque Scotia sont calculés sur le solde impayé quotidien mais sont ajoutés au compte une fois par mois. Le montant des intérêts quotidiens est déterminé en multipliant le solde impayé par le taux d'intérêt, puis en divisant par 12 mois. Les clients doivent effectuer un paiement mensuel minimum, calculé comme étant le plus élevé entre 3 % du solde du relevé ou 50 $. Ce paiement minimum ne peut pas dépasser le solde total impayé à la date du relevé. Les calculs utilisés pour les illustrations supposent que tous les paiements sont effectués à la date du relevé et que seul le paiement minimum est effectué chaque période. Pour le Plan total d'équité Scotia, les calculs supposent que le taux d'intérêt et le taux préférentiel restent constants jusqu'au remboursement complet de la dette, bien que les taux réels varieront. Il est important de noter que faire des paiements plus fréquemment que mensuellement, par exemple hebdomadairement ou aux deux semaines, peut réduire le principal plus rapidement et raccourcir la période de remboursement globale. Effectuer des paiements hebdomadaires ou aux deux semaines a pour effet de faire un paiement mensuel supplémentaire chaque année, ce qui accélère le remboursement de la dette.
Le montant des intérêts quotidiens est calculé en soustrayant tout paiement, puis en multipliant le solde impayé par le taux d'intérêt, puis en divisant par 12 mois. Pour les produits hypothécaires dans le cadre d'un PTE, les intérêts sont capitalisés semestriellement, non par anticipation. Ce calcul suppose le remboursement d'un montant de consolidation de dettes sous forme de somme forfaitaire à chacun des deux taux d'intérêt différents. Tous les résultats des calculs sont des approximations basées sur les données saisies et ne sont pas destinés à fournir des conseils financiers, et la Banque Scotia ne fait aucune déclaration ni garantie à leur sujet.
Admissibilité et processus de demande
L'admissibilité à une marge de crédit de la Banque Scotia est soumise au processus d'approbation de crédit et aux normes de prêt de la banque. Les demandeurs doivent répondre à des critères liés au revenu, à l'historique de crédit et aux ratios de service de la dette. Pour les produits garantis comme le Plan total d'équité Scotia, la propriété utilisée comme garantie doit répondre aux normes de prêt hypothécaire résidentiel de la Banque Scotia, et le montant du prêt ne peut pas dépasser les limites maximales autorisées. La demande pour une marge de crédit personnelle ScotiaLine peut être commencée en ligne via Scotia Online. Pour tous les produits, la marge de taux d'intérêt spécifique offerte à un demandeur n'est pas garantie et est déterminée en fonction de l'évaluation de la banque au moment de la demande. Les clients existants peuvent recevoir des offres préapprouvées, mais celles-ci sont toujours soumises à une vérification et une approbation finales. Il est conseillé de contacter directement la Banque Scotia aux numéros de téléphone fournis pour obtenir des informations à jour sur les taux et les détails sur les frais applicables avant de faire une demande. Pour la marge de crédit de rattrapage REER Scotia ou les taux généraux de la ScotiaLine, les clients sont invités à composer le 1-888-882- ou le 1-888- pour obtenir des informations actuelles.
Considérations courantes et changements potentiels
Lorsqu'ils envisagent une marge de crédit de la Banque Scotia, les clients doivent être conscients de plusieurs facteurs clés. Le taux d'intérêt est variable et changera chaque fois que la Banque Scotia ajuste son taux préférentiel, ce qui peut arriver à tout moment, bien que cela suive habituellement les annonces de la Banque du Canada. Contrairement aux hypothèques à taux variable, les hypothèques à taux fixe ne sont pas immédiatement affectées par les changements du taux préférentiel, mais les marges de crédit sont toujours variables. Si vous obtenez un produit à taux variable, votre taux changera du même montant que tout changement du taux préférentiel de la Banque Scotia. La Banque Scotia offre une assurance protection de marge de crédit, qui peut aider à couvrir les paiements dans certaines circonstances imprévues et alléger le fardeau financier si l'inattendu se produit. Il est également important de comprendre qu'un avis de changement émis par la banque, entré en vigueur le 17 août 2025, a confirmé que les taux d'intérêt sur les comptes de marge de crédit existants ne changeaient pas à la suite de cette mise à jour particulière. Les clients devraient consulter régulièrement leurs relevés de compte pour suivre leur solde, leurs frais d'intérêts et leur paiement minimum dû. Utiliser une marge de crédit de manière responsable en n'atteignant pas la limite et en payant plus que le minimum peut aider à gérer les coûts et à maintenir une cote de crédit saine. Tout ce que vous devez savoir sur ce qui se passe lorsque vous manquez un paiement de carte de crédit ou de marge de crédit, votre cote de crédit et les options que vous pourriez avoir est disponible auprès de la banque.
Comparer les prêts sur valeur domiciliaire et les marges de crédit sur valeur domiciliaire est une étape utile pour les propriétaires envisageant un PTE. La banque fournit des calculateurs de prêt personnel et de prêt auto pour aider à estimer les paiements pour d'autres besoins financiers, mais une marge de crédit offre un accès renouvelable sans avoir à redemander une fois le solde remboursé. Avec une marge de crédit, vous n'avez pas besoin de redemander car le crédit est à nouveau disponible une fois le solde payé, ce qui la différencie d'un prêt à terme. Examinons de plus près les différences entre les prêts et les marges de crédit et découvrons quelle solution vous convient, comme le suggèrent les propres documents de la banque.
Principales différences entre les prêts et les marges de crédit
Comprendre la distinction entre un prêt et une marge de crédit est crucial lors du choix d'un produit d'emprunt. Une marge de crédit est une solution de crédit renouvelable qui offre aux clients la flexibilité et la commodité d'accéder à des fonds pour répondre à divers besoins, généralement à un taux d'intérêt inférieur à celui des prêts non garantis ou des cartes de crédit. Que vous rénoviez votre maison ou consolidiez des dettes, une marge de crédit vous permet de retirer des fonds jusqu'à la limite de crédit et de rembourser à votre convenance, à condition d'effectuer les paiements mensuels minimaux. Avec une marge de crédit, vous n'avez pas besoin de redemander du crédit car il redevient disponible une fois le solde remboursé. En revanche, un prêt personnel fournit une somme d'argent forfaitaire initiale avec un calendrier de remboursement fixe sur une durée déterminée. Le taux d'intérêt d'une marge de crédit à taux variable fluctuera avec le taux préférentiel, tandis que le taux d'intérêt d'un prêt à taux fixe est verrouillé pour la durée. Les marges de crédit sont bien adaptées aux dépenses continues ou imprévisibles, tandis que les prêts sont souvent meilleurs pour des achats ponctuels et spécifiques avec un coût total connu.
Comparaison d'exemples de taux et de coûts
Le coût d'emprunt avec une marge de crédit peut varier considérablement selon qu'elle est garantie ou non. Par exemple, une marge de crédit garantie comme le Plan total d'équité Scotia utilisait historiquement un taux d'intérêt illustratif de 3,450 pour cent. Ce taux était basé sur un taux préférentiel de la Banque Scotia de 2,450 pour cent au 14 avril 2021 plus 1 pour cent. En revanche, un taux d'intérêt d'emprunt non garanti à des fins d'illustration peut atteindre 19,99 pour cent, ce qui est un taux d'intérêt typique sur une carte de crédit. Le tableau suivant illustre des exemples de taux et de structures basés sur des données historiques et illustratives des documents de la Banque Scotia. Ces calculs sont des approximations à titre informatif seulement et ne sont pas destinés à fournir des conseils financiers.
| Type d'emprunt | Structure de taux (exemple) | Taux total illustratif | Caractéristique clé |
|---|---|---|---|
| Marge de crédit de rattrapage REER Scotia | Préférentiel + 1 % | Varie avec le préférentiel | Pour les cotisations REER |
| ScotiaLine pour étudiants | Préférentiel + Marge | Varie avec le préférentiel | Produit étudiant variable |
| Carte Visa L'earn | Taux fixe | 19,99 % (Achat), 22,99 % (Avance) | Carte de crédit non garantie |
| Carte Visa Infinite Affaires Passeport Scotia | Taux fixe | 20,99 % (Achat), 22,99 % (Avance) | Carte de crédit d'affaires |
La différence significative entre un taux de marge de crédit garanti et un taux typique de carte de crédit met en évidence les économies d'intérêts potentielles d'une consolidation de dettes. Cependant, le taux garanti n'est pas une garantie et dépend du taux préférentiel actuel et de la qualification de l'emprunteur. L'exemple de taux de marge de crédit personnelle non garantie montre comment la marge ajoutée au préférentiel peut affecter substantiellement le coût total d'emprunt. À titre de comparaison, les taux d'intérêt des cartes de crédit de la Banque Scotia, comme pour la carte Visa L'earn à 19,99 % pour les achats, sont fixes et non liés au préférentiel, ce qui les rend généralement plus coûteux pour porter un solde. La carte Visa Infinite Affaires Passeport Scotia a un taux d'intérêt d'achat de 20,99 % et un taux d'avance de 22,99 %, qui sont également des taux fixes.
Questions fréquentes
Quel est le taux préférentiel actuel de la Banque Scotia?
En octobre 2026, le taux préférentiel de la Banque Scotia est de 4,45 %. C'est le taux préférentiel standard utilisé par la plupart des grandes banques canadiennes pour fixer les taux d'intérêt des produits à taux variable comme les marges de crédit et les hypothèques. La banque change généralement ce taux en réponse aux ajustements apportés par la Banque du Canada à son taux directeur. Bien que les changements correspondent habituellement aux mouvements de la Banque du Canada, il y a eu des exceptions historiques où le changement n'était pas une transmission complète, comme une baisse de 15 points de base suite à une réduction de 25 points de base de la Banque du Canada.
Comment le taux d'intérêt sur une ScotiaLine est-il déterminé?
Le taux d'intérêt sur une marge de crédit personnelle ScotiaLine est variable et est fixé comme le taux préférentiel de la Banque Scotia plus une marge. La marge spécifique ajoutée au préférentiel est déterminée par la Banque Scotia au moment de la demande en fonction de facteurs comme la solvabilité de l'emprunteur et le type de produit. Par exemple, un client pourrait se voir offrir un taux de Préférentiel plus 4,85 %. Le taux fluctuera chaque fois que la Banque Scotia changera son taux préférentiel, et les intérêts sont calculés sur le solde impayé quotidien mais ajoutés au compte mensuellement.
Qu'est-ce que le Plan total d'équité Scotia?
Le Plan total d'équité Scotia est un produit d'emprunt garanti qui permet aux propriétaires d'accéder à l'équité de leur maison. Il peut être mis en place avec une limite d'emprunt totale initiale allant jusqu'à 80 % de la valeur de la maison, avec jusqu'à 65 % disponible sous forme de marge de crédit. Sur une période de 25 ans, la limite d'emprunt totale diminue progressivement à 65 %. Le taux d'intérêt pour la portion marge de crédit est généralement inférieur, comme Préférentiel plus 1 %, car il est garanti par un bien immobilier. La capacité d'emprunt disponible est calculée en fonction de la valeur de la maison, du solde hypothécaire existant et de toute autre dette garantie.
Quel est le paiement minimum sur une marge de crédit de la Banque Scotia?
Le paiement mensuel minimum sur une marge de crédit de la Banque Scotia est le plus élevé entre 3 % du solde impayé du relevé ou 50 $. Ce paiement ne peut pas dépasser le solde total dû à la date du relevé. Les intérêts sont calculés quotidiennement sur le solde impayé et ajoutés au compte mensuellement. Effectuer seulement le paiement minimum prolongera la période de remboursement et augmentera le total des intérêts payés au fil du temps, tandis que des paiements plus fréquents peuvent raccourcir l'amortissement.
Puis-je obtenir une marge de crédit pour des cotisations REER?
Oui, la Banque Scotia offre la marge de crédit de rattrapage REER Scotia spécifiquement pour effectuer des cotisations à un régime enregistré d'épargne-retraite. Le taux d'intérêt pour ce produit est fixé au taux préférentiel de la Banque Scotia plus 1 pour cent. Pour les taux actuels et les informations sur les frais et le coût des intérêts, les clients doivent composer le 1-888-. Il s'agit d'un produit spécialisé conçu pour aider les Canadiens à investir dans leur épargne-retraite.
Les taux des marges de crédit de la Banque Scotia changent-ils en 2025?
Selon un avis de changement de la Banque Scotia, les modifications entrées en vigueur le 17 août 2025 n'altèrent pas les taux d'intérêt sur les comptes de marge de crédit existants. Cela signifie que pour les clients existants, leur formule de taux convenue reste en vigueur. La partie variable du taux, le taux préférentiel, peut toujours changer à tout moment en fonction des conditions économiques générales et des actions de la Banque du Canada. Des changements au taux préférentiel peuvent survenir à tout moment, bien qu'il soit inhabituel pour une banque de changer son taux préférentiel indépendamment des annonces de taux d'intérêt de la Banque du Canada.
Sources et lectures complémentaires
- Lines of credit, Loans scotiabank.com
- Scotia Total Equity ® Plan Calculator dmts.scotiabank.com
- Scotiabank Prime Rate ratehub.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.