Le paiement maximal de l'assurance-emploi (AE) au Canada est de 729 $ par semaine, en vigueur le 1er janvier 2026. Ce plafond hebdomadaire est basé sur un maximum de gains assurables de 68 900 $ pour l'année. Pour avoir droit à ces prestations, vous devez avoir accumulé un nombre précis d'heures assurables, qui varie selon le taux de chômage de votre région. Comprendre ces limites et ces règles d'admissibilité est crucial pour les travailleurs canadiens qui planifient un soutien du revenu durant les périodes de chômage, de maladie ou de congé parental.
Comprendre les paiements maximaux de prestations d'AE
Le principe de base des prestations régulières et de maladie de l'AE est de remplacer une partie de votre revenu perdu. Le programme verse 55 % de vos gains assurables, mais ce calcul est soumis à un plafond annuel. Pour 2026, le montant maximal des gains assurés par le programme est fixé à 68 900 $. Ce chiffre est indexé annuellement et a augmenté par rapport à 65 700 $ en 2025. Par conséquent, la prestation hebdomadaire maximale qu'un prestataire peut recevoir est de 729 $. Ce maximum est calculé comme 55 % des gains hebdomadaires assurables maximaux dérivés du plafond annuel de 68 900 $. Il est important de noter que la plupart des prestataires reçoivent moins que ce maximum, car leur prestation est basée sur leurs gains assurables réels durant la période de référence. Le maximum de 729 $ par semaine s'applique à la fois aux prestations régulières pour perte d'emploi et aux prestations de maladie pour les personnes incapables de travailler en raison d'une maladie ou d'une quarantaine.
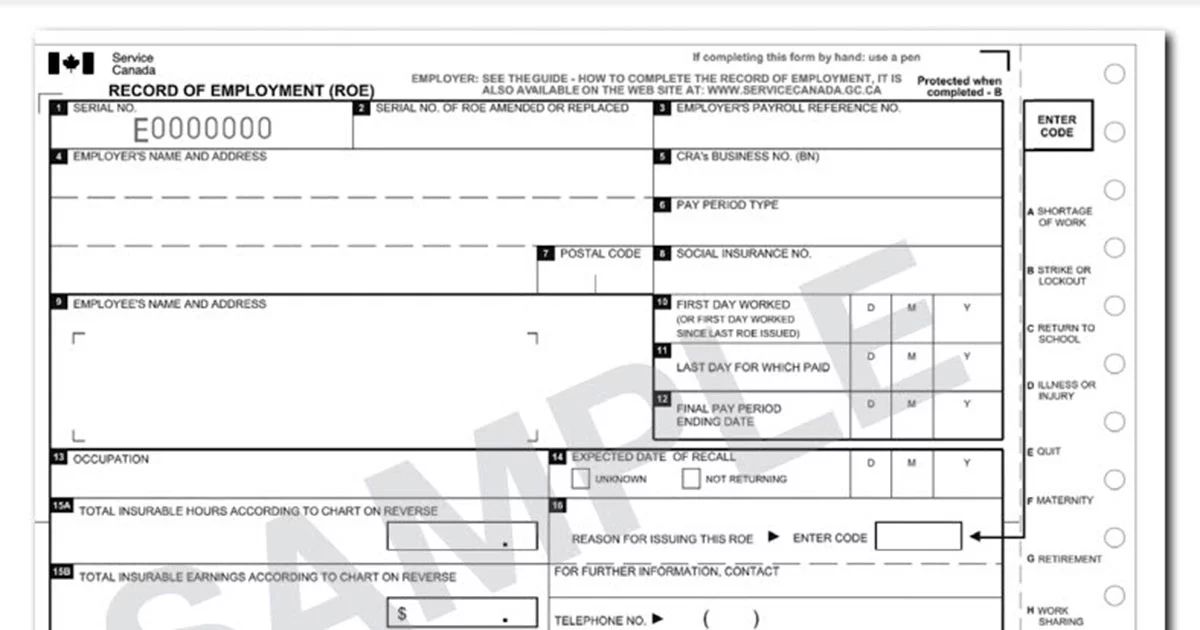
Taux de cotisations d'AE et contributions annuelles
Pour financer le programme d'AE, les employés et les employeurs paient des cotisations sur les gains assurables. Le taux de cotisation pour les employés en 2026 est de 1,63 $ pour chaque tranche de 100 $ de gains assurables. Les employeurs paient un taux qui est 1,4 fois celui des employés, ce qui équivaut à 2,28 $ par 100 $. Ces taux représentent une diminution d'un sou par rapport aux niveaux de 2025. Puisque les cotisations ne sont payées que sur les gains jusqu'au maximum assurable, la contribution annuelle totale est également plafonnée. Pour 2026, la cotisation annuelle maximale à l'AE pour un employé sera de 1 123,07 $. La contribution maximale de l'employeur par employé sera de 1 572,30 $. Ces maximums sont calculés en appliquant les taux de cotisation au plafond de gains assurables de 68 900 $.
Au Québec, le système fonctionne différemment pour les prestations parentales, car la province administre son propre Régime québécois d'assurance parentale. Par conséquent, les taux de cotisation à l'AE sont plus bas pour les résidents du Québec, à 1,30 $ par 100 $ de gains assurables pour les employés en 2026. Les employeurs au Québec paient 1,82 $ par 100 $. Cela se traduit par une contribution annuelle maximale plus basse pour les travailleurs québécois, qui est fixée à 895,70 $ pour 2026. La contribution maximale de l'employeur par employé au Québec est de 1 253,98 $. Le Programme de réduction des cotisations offre également des économies, permettant aux employeurs inscrits qui offrent des régimes d'assurance-salaire admissibles de demander une réduction de leurs cotisations à l'AE. Ce programme devrait générer environ 1,46 milliard $ de réductions de cotisations en 2026, partagées entre les employeurs et les employés.
Avoir droit aux prestations d'assurance-emploi
L'admissibilité aux prestations régulières d'AE n'est pas automatique. Elle exige de satisfaire à des critères précis basés sur votre historique de travail. Le nombre exact d'heures dont vous avez besoin dépend du taux de chômage dans votre région économique au moment où vous faites la demande. Le nombre d'heures requises varie d'un minimum de 420 heures à un maximum de 700 heures. Les régions ayant des taux de chômage plus élevés ont des exigences d'heures plus basses, ce qui facilite légèrement l'admissibilité. Vous devez également avoir perdu votre emploi sans que ce soit de votre faute, par exemple en raison d'un manque de travail, et être disponible, disposé et capable de travailler chaque jour. De plus, vous devez chercher activement du travail, à moins que vous ne réclamiez des prestations spéciales comme des prestations de maladie ou de maternité.
Étapes pour faire une demande de prestations d'AE
La demande de prestations d'AE est un processus géré par Service Canada. Vous devriez également avoir la raison de votre départ de chaque emploi et vos informations bancaires pour le dépôt direct. La demande elle-même doit être soumise en ligne dès que vous cessez de travailler. Il y a une période d'attente d'une semaine avant que les prestations ne commencent. Après avoir fait la demande, vous devrez remplir et soumettre des déclarations aux deux semaines pour continuer à recevoir les paiements. Ces déclarations confirment que vous demeurez admissible en détaillant tout revenu gagné, vos activités de recherche d'emploi et votre disponibilité pour travailler. Il est essentiel de déclarer tout revenu que vous gagnez durant une période de prestations, car il sera déduit de vos paiements d'AE.
Les erreurs courantes durant le processus de demande incluent le retard dans la soumission de votre demande, ce qui peut entraîner la perte de prestations pour les semaines où vous avez attendu. Une autre erreur fréquente est de fournir des informations incomplètes ou inexactes sur les gains ou les détails de la séparation d'emploi, ce qui peut retarder le traitement ou mener à un trop-payé qui doit être remboursé. Le fait de ne pas remplir les déclarations obligatoires aux deux semaines à temps arrêtera vos paiements de prestations. Les demandeurs comprennent parfois mal les règles concernant la recherche d'emploi et la disponibilité, supposant qu'ils n'ont pas besoin de chercher du travail s'ils s'attendent à un rappel, ce qui n'est pas toujours le cas. L'utilisation de l'outil officiel Estimateur des prestations d'assurance-emploi sur Canada.ca avant de faire une demande peut vous aider à comprendre votre admissibilité potentielle et le montant de votre prestation.
Maximums d'AE historiques et projetés
Les gains assurables maximaux et les montants de prestations correspondants sont ajustés chaque année en fonction de formules d'indexation et de prévisions économiques. Ce changement annuel affecte à la fois la prestation hebdomadaire maximale que les prestataires peuvent recevoir et les cotisations annuelles maximales payées par les travailleurs et les employeurs. Le tableau ci-dessous montre les maximums récents et à venir, illustrant les augmentations annuelles. Ces augmentations sont conçues pour maintenir les prestations alignées sur la croissance des salaires. La Commission de l'assurance-emploi du Canada fixe ces taux annuellement en utilisant une prévision d'équilibre sur sept ans pour assurer la viabilité à long terme du Compte d'opérations de l'assurance-emploi.
| Année | Gains assurables maximaux | Prestation hebdomadaire maximale |
|---|---|---|
| 2026 | 68 900 $ | 729 $ |
| 2027 | 70 800 $ |
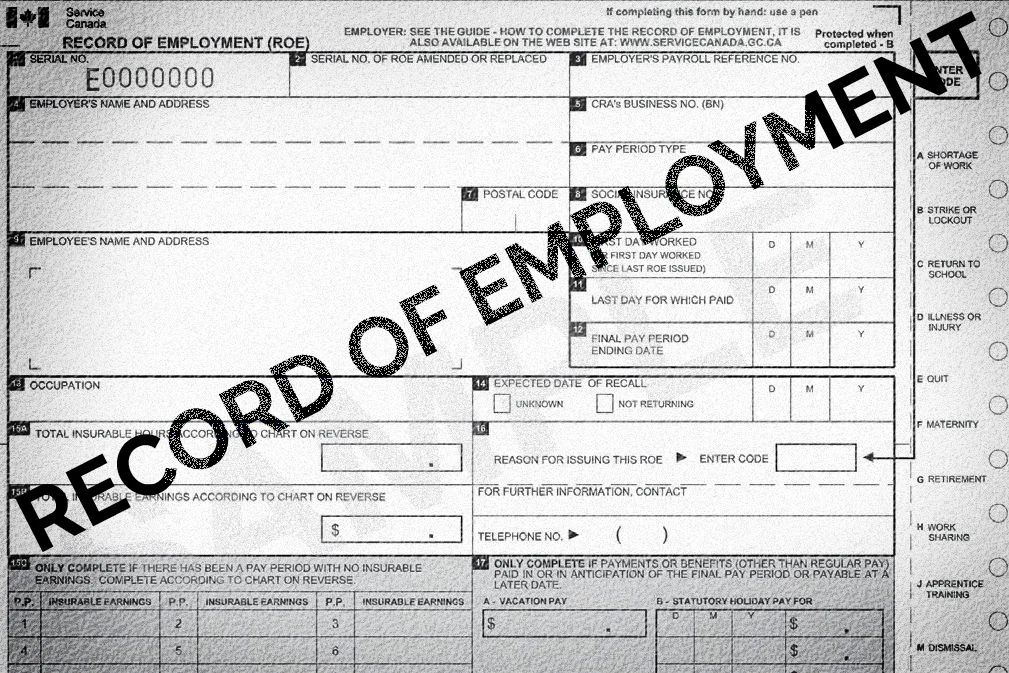
Considérations spéciales pour les différentes prestations d'AE
Bien que le paiement hebdomadaire maximal de 729 $ s'applique aux prestations régulières et de maladie, les autres prestations spéciales d'AE ont leurs propres règles. Les prestations de maternité et parentales, y compris celles du Régime québécois d'assurance parentale, utilisent également le calcul de 55 % et le même plafond annuel de gains assurables. Cependant, le nombre de semaines de prestations disponibles et les critères d'admissibilité spécifiques diffèrent. Par exemple, la période de référence pour les prestations de maternité peut être différente, et les parents peuvent partager les semaines de prestations parentales. Le programme d'AE comprend également des prestations de compassion et des prestations pour les parents d'enfants gravement malades, qui ont des conditions d'admissibilité distinctes. De plus, il existe des mesures temporaires que le gouvernement fédéral peut adopter, comme des règles prolongées pour la couverture de l'AE en réponse à des perturbations économiques comme les tarifs internationaux. Ces mesures peuvent temporairement modifier les exigences d'admissibilité ou la durée des prestations, mais ne changent pas le montant de paiement maximal fondamental basé sur le plafond annuel des gains assurables.
Questions fréquentes
Quel est le paiement maximal d'AE que je peux obtenir par semaine ?
Le paiement maximal d'assurance-emploi que vous pouvez recevoir par semaine est de 729 $, en vigueur le 1er janvier 2026. Ce montant est calculé comme 55 % des gains hebdomadaires assurables maximaux, qui sont basés sur un plafond annuel de 68 900 $. La plupart des bénéficiaires reçoivent moins que ce maximum, car leur prestation représente 55 % de leurs propres gains assurables. Ce maximum hebdomadaire s'applique à la fois aux prestations régulières pour perte d'emploi et aux prestations de maladie.
Combien sont les cotisations d'AE pour 2026 ?
Pour 2026, le taux de cotisation à l'AE pour les employés est de 1,63 $ pour chaque tranche de 100 $ de gains assurables. Les employeurs paient un taux de 2,28 $ par 100 $, ce qui est 1,4 fois le taux des employés. Ces taux représentent une légère diminution par rapport à 2025. Au Québec, où la province gère son propre régime d'assurance parentale, le taux de cotisation des employés est plus bas, à 1,30 $ par 100 $ de gains assurables pour 2026.
Quels sont les gains assurables maximaux pour l'AE en 2026 ?
Le montant maximal des gains assurés par le programme d'AE pour 2026 est de 68 900 $. Cela signifie que les cotisations d'AE ne sont déduites de votre revenu que jusqu'à ce montant, et le calcul de votre prestation est également basé sur les gains jusqu'à ce plafond. Ce chiffre est indexé annuellement et a augmenté par rapport à 65 700 $ en 2025. La prestation hebdomadaire maximale correspondante est de 729 $.
Comment le montant de la prestation d'AE est-il calculé ?
Le montant de votre prestation d'AE est calculé comme 55 % de votre moyenne de gains hebdomadaires assurables durant la période de référence. Ce calcul utilise vos gains jusqu'au maximum annuel assurable, qui est de 68 900 $ pour 2026. Par conséquent, le maximum que vous pouvez recevoir est 55 % de l'équivalent hebdomadaire de ce plafond annuel, ce qui donne le maximum de 729 $ par semaine. Vous pouvez utiliser l'Estimateur officiel des prestations d'assurance-emploi en ligne pour une estimation personnalisée.
Les règles de l'AE sont-elles différentes au Québec ?
Oui, les règles de l'AE diffèrent au Québec spécifiquement pour les prestations parentales, car la province administre le Régime québécois d'assurance parentale. Cela se traduit par des taux de cotisation à l'AE plus bas pour les résidents du Québec, à 1,30 $ par 100 $ de gains assurables pour les employés en 2026, comparativement à 1,63 $ dans le reste du Canada. La cotisation annuelle maximale de l'employé au Québec pour 2026 est de 895,70 $. Les règles d'admissibilité de base et le taux de calcul des prestations pour les autres types d'AE, comme les prestations régulières, demeurent les mêmes.
Sources et lectures complémentaires
- Canada sets 2026 EI premium rate, increases maximum ... hrreporter.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.