Les meilleurs taux d'intérêt au Canada pour 2026 s'obtiennent en comparant les comptes d'épargne à intérêt élevé, les prêts hypothécaires et les certificats de placement garanti. Pour l'épargne, les taux promotionnels peuvent dépasser 4,60 %, tandis que les taux standards se situent généralement entre 1 % et 2,50 %. Les taux hypothécaires varient selon la durée, avec des taux fixes allant de 2,49 % pour six mois à 4,59 % pour cinq ans. Comprendre ces taux et comment ils sont influencés par la Banque du Canada aide les Canadiens à prendre des décisions éclairées en matière d'épargne et d'emprunt.
Comment les taux d'intérêt sont déterminés au Canada
La Banque du Canada fixe la cible pour le taux du financement à un jour, qui est son principal taux directeur, lors de huit dates d'annonce fixes chaque année. Ce taux du financement à un jour influence directement le taux préférentiel que les banques commerciales offrent à leurs clients les plus solvables. Au 19 octobre 2026, le taux directeur de la Banque du Canada se situe à 2,25 %, et un exemple de taux préférentiel d'un prêteur est de 4,45 %. Les changements au taux du financement à un jour dictent les mouvements du taux préférentiel, ce qui affecte ensuite l'intérêt gagné sur les produits d'épargne comme les comptes d'épargne à intérêt élevé et le coût d'emprunt pour les hypothèques et prêts à taux variable. La Banque utilise cet outil pour mener sa politique monétaire, visant à maintenir l'inflation basse et stable. Lorsque la Banque maintient son taux, comme elle l'a fait récemment le 2 septembre 2026, les taux d'intérêt sur les produits d'épargne et de prêt restent généralement stables.
Taux des comptes d'épargne à intérêt élevé
Un compte d'épargne à intérêt élevé au Canada verse un taux d'intérêt plus élevé qu'un compte d'épargne standard tout en gardant les fonds entièrement accessibles et protégés du risque de marché. L'intérêt est calculé quotidiennement et composé mensuellement, aidant l'épargne à croître régulièrement. Le principal avantage d'un CÉÉI est de gagner un rendement concurrentiel sur l'argent réservé à des objectifs à court terme ou à un fonds d'urgence sans le bloquer. Les taux d'épargne promotionnels en octobre 2026 peuvent dépasser 4,60 %, bien qu'il s'agisse souvent d'offres temporaires. Les taux d'intérêt standards permanents pour les CÉÉI au Canada se situent généralement entre 1 % et 2,50 %, selon l'institution financière et les conditions du marché. De nombreux comptes, comme le Compte personnel EQ Bank noté pour 2026, n'ont pas de frais mensuels ni d'exigences de solde minimum, les rendant accessibles.
Lors du choix d'un CÉÉI, il est important de regarder au-delà du taux promotionnel. Certains comptes peuvent limiter les transactions mensuelles ou facturer des frais si vous dépassez les limites de retrait. D'autres peuvent exiger un solde minimum élevé pour bénéficier du taux annoncé ou des transactions gratuites. Les institutions financières offrant ces comptes incluent les banques traditionnelles, les banques en ligne et les caisses populaires, chacune avec des conditions différentes. Plus de 50 institutions financières sont évaluées par des spécialistes lors de la comparaison de ces produits. Votre épargne est protégée par l'assurance-dépôts, mais le fournisseur et les limites de couverture dépendent du type d'institution que vous choisissez.
- Compte personnel EQ Bank : Offre constamment des taux d'intérêt quotidiens concurrentiels.
- Compte PC Money : Offre un taux de 2,20 % sans solde minimum.
- Épargne à intérêt élevé RBC : Annonce des taux jusqu'à 4,60 %.
- Compte d'épargne électronique Peoples Bank : Offre un taux de 1,20 %.
- Compte d'épargne à intérêt élevé Simplii Financial : Une option largement disponible.
- Compte d'épargne à intérêt élevé WealthONE Bank of Canada : Un autre fournisseur national.
Certains comptes sont réservés aux résidents de provinces spécifiques. Par exemple, le Compte d'épargne à intérêt élevé ATB Financial est uniquement pour les résidents de l'Alberta, et le Compte d'épargne électronique à intérêt élevé FirstOntario Credit Union est uniquement pour l'Ontario. Le Compte d'épargne à intérêt élevé Island Savings est disponible uniquement en Colombie-Britannique. Il est crucial de vérifier l'admissibilité en fonction de votre province de résidence lors de la comparaison des options.
Taux hypothécaires selon la durée
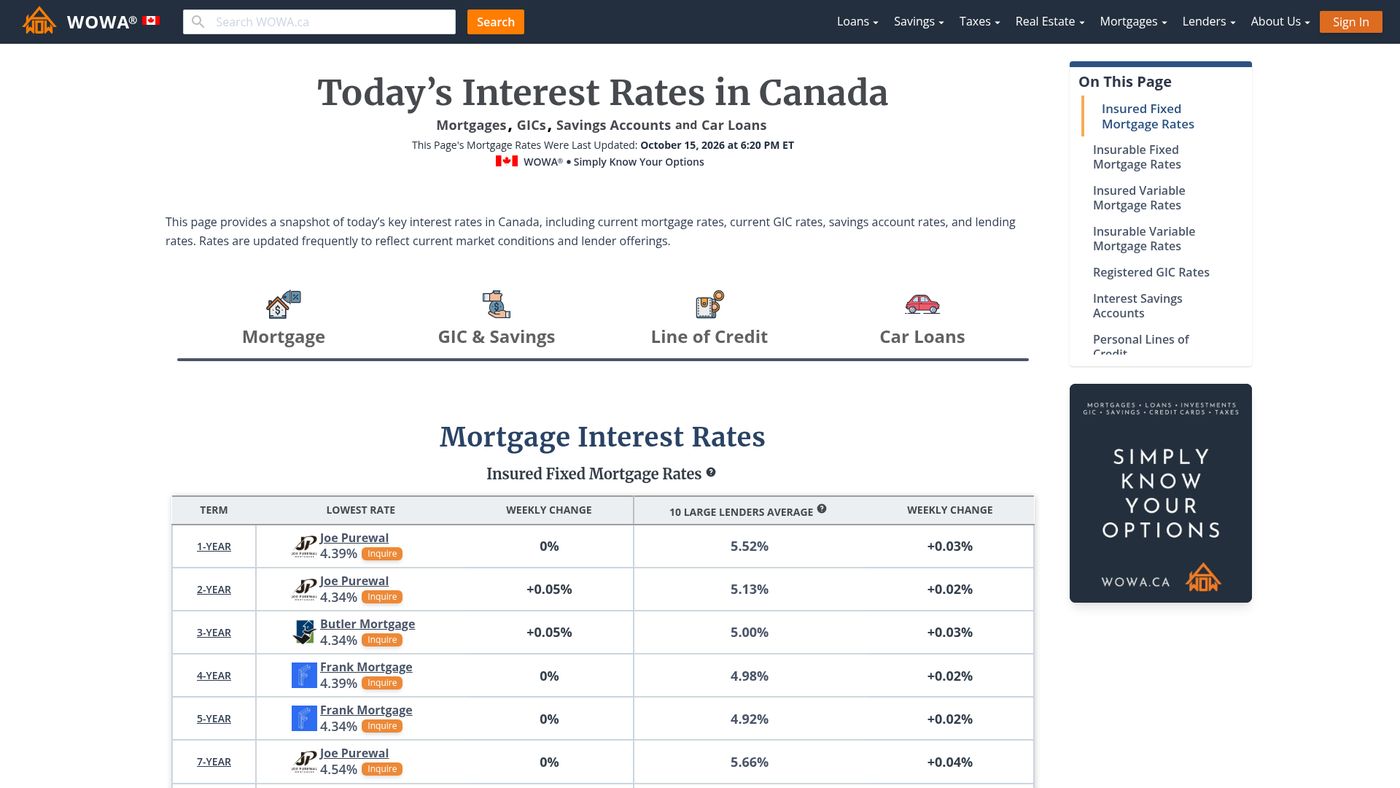
Les taux hypothécaires au Canada varient considérablement selon la durée du terme et que le taux soit fixe ou variable. Les prêteurs fixent ces taux en fonction du coût d'emprunt sur le marché obligataire et de la politique de la Banque du Canada. En 2026, des exemples de taux hypothécaires disponibles incluent un taux fixe de 6 mois à 2,49 % et un taux fixe de 5 ans à 4,59 %. Un taux variable de 5 ans peut être disponible à 3,49 %. Les taux fixes d'un an et de trois ans sont également disponibles, avec un exemple de taux pour les deux à 4,54 %. Les emprunteurs devraient comparer les taux de plusieurs prêteurs, car des institutions comme True North Mortgage offrent l'accès à des taux de diverses sources et peuvent réduire les taux pour leurs clients.
Le bon produit hypothécaire dépend des circonstances financières individuelles et de la tolérance au risque de taux d'intérêt. Les hypothèques à taux fixe offrent une certitude de paiement pour toute la durée du terme, tandis que les hypothèques à taux variable fluctuent avec le taux préférentiel du prêteur. Certains prêteurs offrent des produits spécialisés comme Rate Relief, un produit à court terme conçu pour offrir six mois de marge budgétaire. Des produits hypothécaires alternatifs comme Compass Mortgage considèrent des sources de revenus non traditionnelles pour une plus grande flexibilité d'approbation. Il est essentiel d'utiliser des calculateurs hypothécaires pour estimer les paiements et comprendre le coût total d'emprunt sur différents termes.
Taux des certificats de placement garanti
Les certificats de placement garanti offrent des taux d'intérêt fixes et garantis pour bloquer de l'argent pendant une durée prédéterminée. Les CPG offrent généralement des taux d'intérêt plus élevés que les comptes d'épargne à intérêt élevé en échange d'une perte de liquidité. Pour 2026, les meilleurs taux de CPG au Canada vont de 2,45 % à 4,40 % pour des termes entre un et cinq ans. Ces produits sont considérés comme très peu risqués, car le capital est garanti s'il est détenu jusqu'à l'échéance. Plus de 280 CPG à taux fixe, non enregistrés et non rachetables actuellement disponibles sont examinés par des évaluateurs lors de la comparaison des options.
Qu'un CPG soit meilleur qu'un CÉÉI dépend entièrement de votre besoin d'accès à vos fonds. Les CPG bloquent votre argent pour une durée fixe, et un retrait anticipé peut entraîner des pénalités ou une perte d'intérêts. Pour des objectifs d'épargne à long terme où un accès immédiat n'est pas requis, un CPG peut offrir un rendement prévisible. Pour l'épargne à court terme ou un fonds d'urgence, la flexibilité d'un CÉÉI est généralement plus appropriée. Après le maintien du taux par la Banque du Canada en septembre 2026, les taux d'intérêt des CPG devraient continuer de fluctuer autour de leurs niveaux actuels au moins jusqu'à la fin octobre.
Assurance-dépôts et sécurité des fonds
La sécurité de votre épargne au Canada est garantie par des programmes d'assurance-dépôts, mais le fournisseur spécifique et les limites de couverture dépendent du type d'institution financière. Les banques réglementées par le gouvernement fédéral sont membres de la Société d'assurance-dépôts du Canada, qui assure les dépôts admissibles jusqu'à 100 000 $ par catégorie assurée, par institution. Cette couverture s'applique aux comptes d'épargne, aux comptes chèques et aux CPG. Les caisses populaires sont réglementées provincialement et sont couvertes par des agences provinciales avec leurs propres limites.
Par exemple, en Ontario, les caisses populaires sont supervisées par l'Autorité de réglementation des services financiers de l'Ontario. Au Manitoba, la Corporation de garantie des dépôts du Manitoba fournit la couverture. Certains produits d'épargne offerts par l'entremise de sociétés de placement peuvent être protégés par le Fonds canadien de protection des épargnants, qui sauvegarde les actifs des clients si une firme membre fait faillite. Il est important de confirmer le statut d'assurance de votre institution et de comprendre que la couverture est par déposant, par catégorie, ce qui signifie que détenir plusieurs types de comptes à la même banque peut affecter votre montant total protégé.
Caractéristiques et pièges courants des comptes d'épargne
Lors de l'évaluation des comptes d'épargne à intérêt élevé, plusieurs caractéristiques courantes définissent les meilleures options. Celles-ci incluent de meilleurs taux d'intérêt que les comptes standards, un accès facile aux fonds sans pénalité de retrait anticipé, et aucune exigence de dépôt minimum pour ouvrir le compte. De nombreux comptes de premier plan n'ont également pas de frais mensuels, ce qui aide à préserver vos gains d'intérêts. Des outils d'épargne automatisés, comme ceux offerts par certaines banques, peuvent aider à faire de l'épargne une habitude régulière en planifiant des transferts. L'expérience numérique et la facilité à déplacer l'argent sont également des facteurs importants pour de nombreux utilisateurs.
Il y a aussi des pièges courants à surveiller qui peuvent réduire votre rendement effectif. Certains comptes limitent le nombre de retraits ou de transactions mensuels, et dépasser ces limites peut déclencher des frais. Certains comptes exigent un solde minimum élevé pour bénéficier du taux d'intérêt annoncé ou pour éviter les frais d'entretien mensuels. Peut-être le piège le plus important est celui des taux promotionnels temporaires. Un taux bonus attrayant peut ne durer que pour une période limitée, après quoi le taux d'intérêt peut chuter considérablement à un taux standard beaucoup plus bas. Vérifiez toujours les conditions pour voir combien de temps dure un taux promotionnel et quel sera le taux permanent.
Comparaison des taux d'intérêt aux grandes banques
Les structures de taux d'intérêt peuvent varier considérablement entre les grandes institutions financières, utilisant souvent des systèmes à paliers basés sur le solde du compte. Par exemple, le Compte d'épargne ePremium TD offre différents taux pour différents paliers de solde. Un solde de 0 $ à 9 999,99 $ rapporte 0,000 %, tandis qu'un solde de 10 000,00 $ à 49 999,99 $ rapporte 0,450 %. Le même taux de 0,450 % s'applique aux soldes jusqu'à 249 999,99 $. Pour les soldes de 1 000 000,01 $ et plus, un taux différent s'applique. D'autres banques peuvent utiliser un taux unique pour l'ensemble du solde ou avoir des critères d'admissibilité différents.
| Institution financière | Exemple de compte | Taux ou caractéristique notable |
|---|---|---|
| TD Canada Trust | Compte d'épargne Croissance TD | Taux bonifié pour les soldes de plus de 5 000 $ avec des transactions admissibles |
| RBC Banque Royale | Épargne à intérêt élevé RBC | Taux promotionnels jusqu'à 4,60 % |
| EQ Bank | Compte personnel | Taux quotidien constamment concurrentiel, sans frais |
| Banque Nationale du Canada | Compte d'épargne à intérêt élevé | Disponible à l'échelle nationale |
| Simplii Financial | Compte d'épargne à intérêt élevé | Compte en ligne sans solde minimum |
Certains comptes incitent certains comportements. Le Compte d'épargne Croissance TD offre un taux bonifié sur les soldes de 5 000 $ ou plus si le client a un compte chèque TD admissible et effectue au moins deux des trois transactions mensuelles admissibles. Celles-ci peuvent inclure des prélèvements automatiques, des paiements de factures ou un dépôt direct récurrent. Cette structure encourage une relation bancaire plus large avec l'institution. Lors de la comparaison, examinez le taux standard permanent après toute promotion et l'effort requis pour gagner le rendement le plus élevé possible.
Questions fréquentes
Comment la Banque du Canada affecte-t-elle mon taux d'intérêt d'épargne ?
La Banque du Canada influence les taux d'épargne par l'entremise de sa cible pour le taux du financement à un jour, qui est fixé lors de huit dates fixes chaque année. Ce taux affecte le taux préférentiel que les banques utilisent pour fixer les taux d'intérêt sur des produits comme les comptes d'épargne à intérêt élevé et les CPG. Lorsque la Banque augmente son taux, les taux des CÉÉI et des CPG augmentent souvent. Lorsqu'elle maintient ou réduit les taux, les taux d'épargne se stabilisent ou baissent généralement.
Mon épargne est-elle en sécurité dans un compte d'épargne à intérêt élevé ?
L'épargne dans un CÉÉI est considérée comme peu risquée. Les dépôts dans les banques réglementées par le gouvernement fédéral sont protégés par la Société d'assurance-dépôts du Canada jusqu'à 100 000 $ par catégorie assurée. Les caisses populaires sont couvertes par des programmes provinciaux d'assurance-dépôts, comme l'Autorité de réglementation des services financiers de l'Ontario. Cette assurance protège votre capital et vos intérêts si l'institution financière fait faillite.
Quel est le meilleur taux de compte d'épargne à intérêt élevé au Canada ?
Les meilleurs taux de compte d'épargne à intérêt élevé au Canada à la fin de 2026 présentent des offres promotionnelles supérieures à 4,60 pour cent, avec RBC et d'autres annonçant de tels taux. Les taux standards permanents se situent généralement entre 1 pour cent et 2,50 pour cent dans la plupart des institutions. Le Compte personnel EQ Bank est mis en avant pour offrir constamment l'un des taux d'intérêt quotidiens les plus concurrentiels sur le marché. Il est crucial pour les épargnants de distinguer les taux promotionnels à durée limitée du taux standard permanent lors de la comparaison des comptes. Magasiner est essentiel pour obtenir le meilleur rendement, surtout après le maintien du taux par la Banque du Canada en septembre 2026.
Quelle est la différence entre un CPG et un CÉÉI ?
Un certificat de placement garanti offre un taux d'intérêt fixe et garanti pour une durée bloquée, avec des taux allant de 2,45 pour cent à 4,40 pour cent pour des termes d'un à cinq ans en 2026. En revanche, un compte d'épargne à intérêt élevé offre un taux d'intérêt variable avec une liquidité totale, permettant des retraits à tout moment sans pénalité. Les CPG offrent généralement des taux d'intérêt plus élevés en échange du sacrifice de l'accès à vos fonds pour la durée convenue. Un CÉÉI est mieux adapté à l'épargne à court terme ou aux fonds d'urgence en raison de sa flexibilité, tandis que les CPG peuvent être optimaux pour des objectifs à plus long terme où un accès immédiat n'est pas requis.
Quel taux hypothécaire puis-je obtenir au Canada ?
Les taux hypothécaires au Canada varient selon la durée et le type de produit. En 2026, des exemples incluent un taux fixe de six mois à 2,49 pour cent, un taux fixe de cinq ans à 4,59 pour cent et un taux variable de cinq ans à 3,49 pour cent. Votre taux offert réel dépendra de facteurs tels que votre solvabilité, le ratio prêt-valeur et le prêteur spécifique. Le taux directeur de la Banque du Canada était de 2,25 pour cent en octobre 2026, influençant les taux préférentiels des prêteurs. Il est recommandé de comparer les taux de plusieurs prêteurs, y compris des courtiers qui peuvent accéder aux taux de diverses institutions, pour trouver la meilleure offre.
Ai-je besoin d'un solde minimum pour un compte d'épargne à intérêt élevé ?
De nombreux comptes d'épargne à intérêt élevé de premier ordre, comme le Compte personnel EQ Bank et le Compte PC Money, n'ont aucune exigence de solde minimum pour ouvrir ou maintenir le compte. Cependant, certains comptes, particulièrement des banques traditionnelles, utilisent des paliers de solde pour déterminer le taux d'intérêt gagné. Par exemple, le Compte d'épargne ePremium TD paie différents taux pour les soldes inférieurs à dix mille dollars comparativement aux paliers plus élevés. Il est important de lire les conditions spécifiques, car certains comptes peuvent également exiger un solde minimum pour bénéficier de transactions gratuites ou pour éviter les frais mensuels.
Sources et lectures complémentaires
- Best high interest savings accounts in Canada 2026 ratehub.ca
- Best High-Interest Savings Accounts in Canada for 2026 nerdwallet.com
- Canada Mortgage Rates from 2.49% | 19,000 Five Star Reviews truenorthmortgage.ca
- Interest rates bankofcanada.ca
- Bank Account Interest Rates | TD Canada Trust td.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.