Les prestations d'invalidité du Régime de pensions du Canada (RPC) sont versées mensuellement aux mêmes dates que les pensions de retraite du RPC, généralement le troisième dernier jour ouvrable de chaque mois. Pour 2026, les versements sont prévus du 28 janvier au 22 décembre. Ces paiements constituent une source de revenu cruciale pour les Canadiens de moins de 65 ans ayant une invalidité grave et prolongée qui les empêche de travailler régulièrement. Comprendre le calendrier, l'admissibilité et la façon dont ces prestations interagissent avec d'autres revenus est essentiel pour la planification financière.
Calendrier des versements d'invalidité du RPC pour 2026
Les dates de versement des prestations d'invalidité du Régime de pensions du Canada sont établies par le gouvernement du Canada et suivent un schéma mensuel constant. Les paiements sont émis aux mêmes dates que les prestations de retraite, de survivant et d'enfants du RPC, ainsi que la Sécurité de la vieillesse et le Supplément de revenu garanti. Pour l'année civile 2026, les dates de versement sont le 28 janvier, le 25 février, le 27 mars, le 28 avril, le 27 mai, le 26 juin, le 29 juillet, le 27 août, le 26 septembre, le 28 octobre, le 26 novembre et le 22 décembre. Ces dates tombent généralement le troisième dernier jour ouvrable de chaque mois, à l'exception de décembre qui a une date plus hâtive avant les fêtes. Le prochain versement après la date actuelle est le 28 octobre 2026. Service Canada n'a pas encore publié le calendrier officiel des versements pour 2027.
Les paiements sont distribués par dépôt direct dans le compte bancaire du bénéficiaire ou par chèque papier envoyé par la poste. Pour recevoir votre paiement à la date prévue sans délai, il est fortement recommandé de vous inscrire au dépôt direct. Les chèques papier sont postés au cours des trois derniers jours ouvrables de chaque mois et leur arrivée dépend des délais de livraison du service postal, ce qui peut entraîner une réception plus tardive. Il est important de vous assurer que vos informations bancaires sont à jour dans votre compte Mon dossier Service Canada pour éviter toute interruption de paiement. Vous pouvez mettre à jour vos informations de compte via votre compte Mon dossier Service Canada ou en contactant directement Service Canada.
Règles d'admissibilité aux prestations d'invalidité du RPC
Pour être admissible aux prestations d'invalidité du RPC, vous devez avoir moins de 65 ans et avoir une invalidité à la fois grave et prolongée. Une invalidité grave signifie que vous êtes incapable régulièrement d'exercer une occupation véritablement rémunératrice. Une invalidité prolongée signifie que votre état est susceptible de durer longtemps et de façon indéfinie ou est susceptible d'entraîner la mort. Vous devez également avoir effectué suffisamment de cotisations au Régime de pensions du Canada pendant vos années de travail. Les exigences de cotisation sont basées sur vos gains et le nombre d'années pendant lesquelles vous avez cotisé. Tous les détails sur les règles de cotisation sont disponibles sur la page d'admissibilité à l'invalidité du RPC du gouvernement du Canada.
Il existe des dispositions particulières qui peuvent aider certains demandeurs à satisfaire aux exigences de cotisation. La disposition du demandeur tardif peut vous permettre d'être admissible si vous avez satisfait aux exigences de cotisation au moment où votre invalidité a commencé et que vous êtes continuellement invalide depuis, même si vous avez cessé de travailler il y a quelque temps. La disposition pour les personnes qui élèvent des enfants peut exclure de votre calcul les périodes de faibles gains où vous éleviez des enfants de moins de sept ans, ce qui peut vous aider à être admissible. Le partage des crédits après une séparation ou un divorce peut également attribuer des crédits du RPC d'un ancien conjoint ou conjoint de fait pour vous aider à satisfaire aux exigences. Un certain travail est permis pendant que vous recevez des prestations d'invalidité du RPC, mais il existe un seuil de revenus qui déclenche une révision de votre admissibilité.
En 2026, vous devez contacter Service Canada dès que vous gagnez 7 400 $ avant impôt. Des revenus supérieurs à ce niveau peuvent entraîner une révision pour déterminer si vous êtes toujours admissible aux prestations parce que vous êtes capable d'effectuer un travail véritablement rémunérateur. Si vous envisagez un retour au travail, il est important d'en parler d'abord avec Service Canada ou de demander des conseils juridiques pour comprendre comment cela pourrait affecter vos prestations. Cette étape permet d'éviter une situation de trop-perçu où vous pourriez devoir rembourser des prestations auxquelles vous n'aviez pas droit.
Comment les montants des prestations d'invalidité du RPC sont déterminés
Le montant de votre prestation mensuelle d'invalidité du RPC est basé sur deux composantes. La première est un montant forfaitaire qui est le même pour tous les bénéficiaires. La seconde est une portion liée aux gains calculée à partir de vos cotisations au RPC au cours de votre vie active. Vos cotisations sont basées sur vos gains et sur le nombre d'années pendant lesquelles vous avez cotisé. La plupart des gens reçoivent un montant bien inférieur au paiement maximum possible. Vous pouvez voir une estimation personnelle de votre prestation potentielle en vérifiant votre État des cotisations dans votre compte Mon dossier Service Canada. Votre compte Mon dossier Service Canada montre également votre Relevé de gains et un montant de paiement projeté.
Les prestations du RPC sont ajustées à l'inflation une fois par an en janvier. L'augmentation est basée sur la variation annuelle de l'Indice des prix à la consommation. En janvier 2026, les prestations du RPC ont augmenté de 2,0 %. Ce montant ajusté reste ensuite constant pour le reste de l'année civile, jusqu'en décembre 2026. L'ajustement pour 2027 sera annoncé par le gouvernement fédéral à la fin de 2026. La pension de retraite mensuelle maximale du RPC à 65 ans pour 2026 est de 1 507,65 $, ce qui sert de point de référence, bien que les montants d'invalidité du RPC soient calculés séparément. À 65 ans, votre prestation d'invalidité du RPC se convertit automatiquement en pension de retraite du RPC, et il est important de noter que la pension de retraite est généralement un montant mensuel inférieur à la prestation d'invalidité. En effet, la pension de retraite n'inclut pas la composante forfaitaire qui fait partie du calcul de l'invalidité du RPC. La conversion se fait automatiquement et vous n'avez pas besoin de présenter une nouvelle demande.
L'impact de l'invalidité du RPC sur les prestations d'invalidité de longue durée
De nombreux Canadiens qui reçoivent des prestations d'invalidité du RPC sont également des bénéficiaires de régimes collectifs d'assurance-invalidité de longue durée. La plupart des polices d'IDL d'assureurs comme Manulife, Sun Life, Canada Life, Desjardins et RBC Assurance exigent que vous demandiez les prestations d'invalidité du RPC. Elles exigent souvent aussi que vous fassiez appel d'un refus de l'invalidité du RPC. En effet, les prestations d'invalidité du RPC sont généralement déduites de votre paiement mensuel d'IDL. Selon les termes spécifiques de la police, l'assureur peut réduire votre prestation d'IDL du montant total de votre paiement d'invalidité du RPC, et parfois aussi de toutes les prestations pour enfants reçues. Les assureurs peuvent commencer à déduire un montant estimé de l'invalidité du RPC de vos paiements d'IDL avant même que votre demande au RPC ne soit approuvée.
Si l'invalidité du RPC est approuvée rétroactivement, fournissant un paiement forfaitaire pour les prestations passées, votre assureur réclamera généralement la période chevauchante comme un trop-perçu. Il peut alors vous demander de rembourser ce montant à partir du paiement forfaitaire. Il est crucial d'examiner attentivement toute demande de remboursement, car le montant calculé n'est pas toujours correct. Un refus de l'invalidité du RPC ne signifie pas automatiquement que votre réclamation d'IDL est invalide, car les deux programmes utilisent des définitions différentes de l'invalidité. Les polices d'IDL ont souvent un test de « propre occupation » pour une période initiale, suivi d'un test plus strict de « toute occupation », tandis que le RPC utilise un test strict de « toute occupation véritablement rémunératrice ». Si vos prestations d'IDL sont refusées ou cessées, sachez que le processus d'appel interne de l'assureur ne suspend pas le délai de prescription pour intenter une action en justice contre l'assureur. Il est conseillé de demander un avis juridique tôt plutôt que d'attendre l'issue d'un appel interne.
Étapes pour demander les prestations d'invalidité du RPC
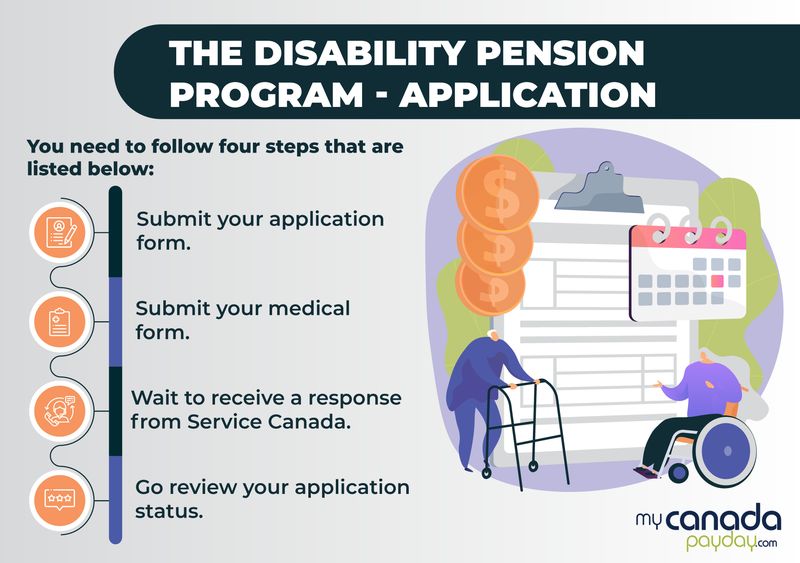
La demande de prestations d'invalidité du RPC nécessite de rassembler des informations médicales et personnelles pour démontrer votre admissibilité. Vous devez remplir le formulaire de demande, qui est disponible en ligne via votre compte Mon dossier Service Canada ou sous forme papier auprès de Service Canada. La demande nécessite des informations détaillées sur votre état de santé, vos antécédents professionnels et vos cotisations au RPC. Vous devrez également fournir votre consentement pour que Service Canada obtienne des informations médicales de vos médecins et d'autres professionnels de la santé. Vous avez besoin de votre numéro d'assurance sociale et de vos informations bancaires pour le dépôt direct dans le cadre du processus de demande. Faites votre demande au moins 6 mois avant la date à laquelle vous souhaitez que vos paiements commencent, car le traitement peut prendre jusqu'à 120 jours pour une demande papier.
- Rassemblez vos informations personnelles, y compris votre numéro d'assurance sociale.
- Recueillez des détails sur votre état de santé et vos antécédents de traitement.
- Obtenez des informations sur vos antécédents professionnels et vos cotisations au RPC.
- Remplissez le formulaire de demande en ligne via Mon dossier Service Canada ou sur papier.
- Soumettez tous les documents justificatifs requis, y compris les rapports médicaux.
- Fournissez vos informations bancaires pour la configuration du dépôt direct.
- Attendez une décision de Service Canada, ce qui peut prendre plusieurs mois.
- Si vous êtes refusé, vous avez le droit d'interjeter appel de la décision.
Si vous recevez déjà une pension de retraite anticipée du RPC, il existe une disposition spéciale. Si vous demandez l'invalidité du RPC dans les 15 mois suivant le début de votre pension de retraite, vous pourrez peut-être faire remplacer la pension de retraite par l'invalidité du RPC. Ceci n'est possible que si l'on constate que vous êtes devenu invalide avant le début de votre pension de retraite. Si votre invalidité a commencé après que vous avez commencé à recevoir la pension de retraite, cette disposition ne s'applique pas. Le traitement peut prendre jusqu'à 120 jours pour une demande papier, tandis que les demandes en ligne sont généralement traitées en environ 7 à 14 jours ouvrables.
Erreurs courantes et considérations importantes
Une erreur courante est de retarder le processus de demande. Il peut s'écouler plusieurs mois avant que Service Canada ne traite une demande, et les prestations ne sont pas rétroactives indéfiniment. Faire une demande dès que vous croyez être admissible aide à garantir que vous recevrez des prestations plus tôt. Une autre erreur est de ne pas signaler les changements dans votre situation, comme un retour au travail ou une augmentation des revenus. Ne pas informer Service Canada que vous gagnez plus que le seuil de 7 400 $ en 2026 peut entraîner un trop-perçu que vous devrez rembourser. De nombreux bénéficiaires ne comprennent pas l'interaction entre l'invalidité du RPC et d'autres prestations, en particulier l'assurance-invalidité de longue durée privée.
Supposer qu'un refus de l'invalidité du RPC signifie que vous n'êtes pas invalide selon votre police d'IDL est incorrect, car les définitions diffèrent. Une autre omission est de ne pas planifier la conversion automatique de l'invalidité du RPC à la pension de retraite du RPC à 65 ans, ce qui entraîne généralement un paiement mensuel inférieur. Budgéter cette réduction est une partie importante de la planification financière à long terme. Compter sur des chèques papier au lieu du dépôt direct peut entraîner des retards de paiement inutiles, surtout autour des fêtes ou pendant les perturbations du service postal. S'assurer que vos coordonnées et vos informations bancaires sont toujours à jour dans votre compte Mon dossier Service Canada évite les problèmes administratifs. Enfin, ne pas demander de conseils ou de clarifications lorsque vous envisagez un retour au travail peut compromettre vos prestations. Parler avec Service Canada ou un professionnel du droit avant de prendre une telle décision est essentiel pour comprendre les règles et protéger votre revenu.
Comparaison des caractéristiques clés de la retraite et de l'invalidité du RPC
Le Régime de pensions du Canada offre différentes prestations pour la retraite et l'invalidité, chacune avec des règles et des objectifs distincts. Le tableau suivant présente les principales différences entre les prestations d'invalidité du RPC et les pensions de retraite du RPC, ce qui est important pour comprendre vos droits. Cette comparaison aide à clarifier les différents âges d'admissibilité, les structures de paiement et les règles concernant le travail. Connaître ces détails aide à gérer vos prestations et à planifier vos finances efficacement.
| Caractéristique | Prestation d'invalidité du RPC | Pension de retraite du RPC |
|---|---|---|
| Âge d'admissibilité | Moins de 65 ans | 60 à 70 ans |
| Critère principal d'admissibilité | Invalidité grave et prolongée | Âge et historique de cotisations |
| Composition du paiement | Montant forfaitaire + portion liée aux gains | Portion liée aux gains seulement |
| Conversion automatique | Se convertit en pension de retraite à 65 ans | Aucune conversion |
| Seuil de revenus (2026) | 7 400 $ (avant impôt) déclenche une révision | Aucune limite. Peut travailler et recevoir la pension |
| Impact sur l'assurance IDL | Généralement déduit des paiements d'IDL | N'affecte généralement pas l'IDL |
| Moment de la demande | Demander lorsque l'invalidité survient | Demander jusqu'à 12 mois avant la date de début |
L'invalidité du RPC est une prestation mensuelle imposable pour les personnes de moins de 65 ans qui ont cotisé suffisamment au RPC et qui ne peuvent pas travailler régulièrement en raison d'une invalidité grave et prolongée. La prestation d'invalidité comprend un montant forfaitaire que la pension de retraite du RPC n'inclut pas. Il existe des règles strictes concernant le travail pendant la réception de l'invalidité du RPC. En 2026, vous devez contacter Service Canada dès que vous gagnez 7 400 $ avant impôt, car des revenus supérieurs à ce niveau peuvent entraîner une révision de l'admissibilité. En revanche, la pension de retraite du RPC peut être reçue tout en continuant à travailler sans affecter le montant du paiement.
Questions fréquentes
Quelles sont les dates de versement de l'invalidité du RPC pour 2026 ?
Les prestations d'invalidité du RPC sont payées selon le même calendrier mensuel que les pensions de retraite du RPC. Pour 2026, les dates de versement sont le 28 janvier, le 25 février, le 27 mars, le 28 avril, le 27 mai, le 26 juin, le 29 juillet, le 27 août, le 26 septembre, le 28 octobre, le 26 novembre et le 22 décembre. Les paiements sont généralement émis le troisième dernier jour ouvrable de chaque mois, décembre faisant exception avec une date plus hâtive. Le prochain versement prévu est le 28 octobre 2026.
Combien puis-je recevoir de l'invalidité du RPC ?
Le montant varie pour chaque personne en fonction de ses cotisations au RPC. Il se compose d'un montant forfaitaire plus une portion liée aux gains. La plupart des bénéficiaires reçoivent moins que le maximum. Votre montant spécifique dépend de votre historique de gains et du nombre d'années pendant lesquelles vous avez cotisé. Vous pouvez obtenir une estimation personnelle en vérifiant votre État des cotisations dans votre compte Mon dossier Service Canada. Les prestations ont augmenté de 2,0 % en janvier 2026 en raison de l'indexation.
Puis-je travailler tout en recevant des prestations d'invalidité du RPC ?
Oui, mais il y a des limites. En 2026, vous devez contacter Service Canada si vos revenus avant impôt atteignent 7 400 $. Gagner au-dessus de ce seuil peut déclencher une révision pour déterminer si vous êtes toujours admissible, car la prestation est destinée à ceux qui sont incapables d'exercer régulièrement une occupation véritablement rémunératrice. Si vous envisagez de retourner au travail, il est important d'en parler d'abord avec Service Canada pour comprendre comment cela pourrait affecter vos prestations.
Qu'advient-il de mon invalidité du RPC lorsque j'atteins 65 ans ?
Votre prestation d'invalidité du RPC se convertit automatiquement en pension de retraite du RPC lorsque vous atteignez 65 ans. La conversion se fait sans que vous ayez besoin de présenter une nouvelle demande. Il est important de noter que le montant de la pension de retraite est généralement inférieur à votre prestation d'invalidité car il n'inclut pas la composante forfaitaire. Vous devriez planifier votre budget en tenant compte de cette réduction de revenu mensuel.
Comment l'invalidité du RPC affecte-t-elle mon assurance-invalidité de longue durée privée ?
La plupart des polices collectives d'invalidité de longue durée exigent que vous demandiez l'invalidité du RPC. Les assureurs exigent généralement que les demandeurs fassent une demande et qu'ils interjettent appel d'un refus de l'invalidité du RPC. L'invalidité du RPC est généralement déduite de votre prestation d'IDL. Votre assureur réduit votre paiement mensuel d'IDL du montant de votre prestation d'invalidité du RPC. Si l'invalidité du RPC est approuvée rétroactivement, votre assureur réclamera généralement la période chevauchante comme un trop-perçu et peut vous demander de le rembourser à partir du paiement forfaitaire. Un refus de l'invalidité du RPC ne décide pas de votre réclamation d'IDL parce que le RPC utilise un test strict et que votre police d'IDL a sa propre définition de l'invalidité.
Comment faire une demande de prestations d'invalidité du RPC ?
Vous pouvez faire une demande en ligne via votre compte Mon dossier Service Canada ou en envoyant une demande papier de Service Canada par la poste. La demande nécessite des informations détaillées sur vos antécédents médicaux et professionnels. Vous devez fournir votre consentement pour que Service Canada obtienne des informations médicales de vos médecins. Les délais de traitement peuvent varier, alors faites une demande dès que vous croyez être admissible. Si vous êtes refusé, vous avez le droit d'interjeter appel de la décision.
Sources et lectures complémentaires
- CPP Payment Dates 2026: Schedule, Amounts & ... kotaklaw.com
- CPP payment dates 2026, eligibility, tips & amounts lotly.com
- CPP payment dates 2026: schedule, amounts, and when to ... wealthsimple.com
- CPP payment dates in 2026, and more to know about ... moneysense.ca
- CPP Payment Dates 2026: Schedule koho.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.