Une soumission d'assurance habitation est une estimation personnalisée de la prime que vous paieriez pour une police visant à protéger votre domicile, vos biens et votre responsabilité civile. Au Canada, obtenir une soumission est une étape standard pour sécuriser une couverture, qui est généralement exigée par les prêteurs hypothécaires et constitue une sage protection financière contre des risques comme l'incendie, le vol et les intempéries. La prime annuelle moyenne est d'environ 1 300 $, mais les coûts augmentent, avec une hausse nationale de 5,8 % d'une année à l'autre au deuxième trimestre de 2026. Comparer les soumissions de plusieurs assureurs est une façon pratique pour les propriétaires de comprendre leurs options et potentiellement réaliser des économies.
Ce que représente une soumission d'assurance habitation
Une soumission d'assurance habitation est une estimation formelle fournie par un assureur détaillant le coût projeté d'une police basé sur les informations spécifiques que vous fournissez concernant votre propriété et votre situation. Elle présente la prime que vous paieriez, typiquement sur une base mensuelle ou annuelle, en échange de la couverture décrite. La soumission est générée après qu'un assureur a évalué le risque associé à l'assurance de votre maison, ce qui implique d'analyser de nombreux facteurs personnels et liés à la propriété. Bien qu'une soumission ne soit pas un contrat contraignant, elle sert d'étape fondamentale vers l'achat d'une police qui protège votre investissement financier dans votre maison. La prime finale ne peut être confirmée qu'après l'acceptation complète du risque et l'émission de la police. Fournir des informations exactes et complètes pendant le processus de soumission est essentiel pour recevoir une estimation valide et éviter des problèmes de couverture ou d'annulation de police ultérieurement.
Composantes de base d'une police d'assurance habitation standard
Lorsque vous demandez une soumission, les assureurs basent leurs calculs sur les composantes de couverture incluses dans une police d'assurance habitation standard. Les principaux volets de couverture sont le bâtiment, la responsabilité civile, les biens et les frais de subsistance supplémentaires. La couverture du bâtiment concerne la structure physique de votre maison et les structures attenantes, la protégeant contre les dommages causés par des périls couverts. La couverture de responsabilité civile offre une protection financière si quelqu'un est blessé sur votre propriété et que vous êtes jugé légalement responsable. La couverture des biens s'applique à vos effets personnels à l'intérieur de la maison, comme les meubles, les appareils électroniques et les vêtements. La couverture des frais de subsistance supplémentaires aide à payer un logement temporaire et les dépenses quotidiennes accrues si votre maison devient inhabitable en raison d'un sinistre couvert. La plupart des polices standard au Canada sont de type « tous risques », offrant la protection la plus large contre une vaste gamme de risques, à l'exception d'exclusions spécifiques nommées. Les assureurs offrent également des polices « risques nommés » et « formule élargie », qui fournissent une couverture plus limitée et spécifique. Comprendre ces composantes de base est essentiel pour interpréter la valeur et la portée de la couverture reflétée dans toute soumission que vous recevez.
Facteurs clés qui influencent votre prime d'assurance
Les assureurs utilisent un ensemble détaillé de facteurs de tarification pour calculer le risque associé à votre propriété, ce qui détermine directement votre prime soumise. L'emplacement de votre maison est un facteur primordial, car il indique l'exposition à des risques comme les inondations, les feux de forêt, les cambriolages, et la proximité des bornes-fontaines et des casernes de pompiers. L'âge et le type de construction de votre maison sont également significatifs. Les maisons plus récentes attirent souvent des primes plus basses en raison des normes et matériaux de construction modernes, tandis que les maisons plus anciennes peuvent présenter un risque plus élevé pour des problèmes comme les défaillances de plomberie ou d'électricité. Votre historique personnel de sinistres joue un rôle majeur, car un dossier de sinistres antérieurs, surtout au cours des dernières années, peut augmenter votre prime. La présence de dispositifs de protection, comme des systèmes d'alarme centralisés pour le feu, le vol ou les fuites d'eau, peut mener à des rabais. D'autres facteurs incluent le type de système de chauffage, l'âge et le matériau de la toiture, et si la maison est utilisée à des fins commerciales comme la location à court terme. Les choix spécifiques à la police, comme le montant de la franchise que vous sélectionnez et tout avenant optionnel, ajusteront également le coût final.
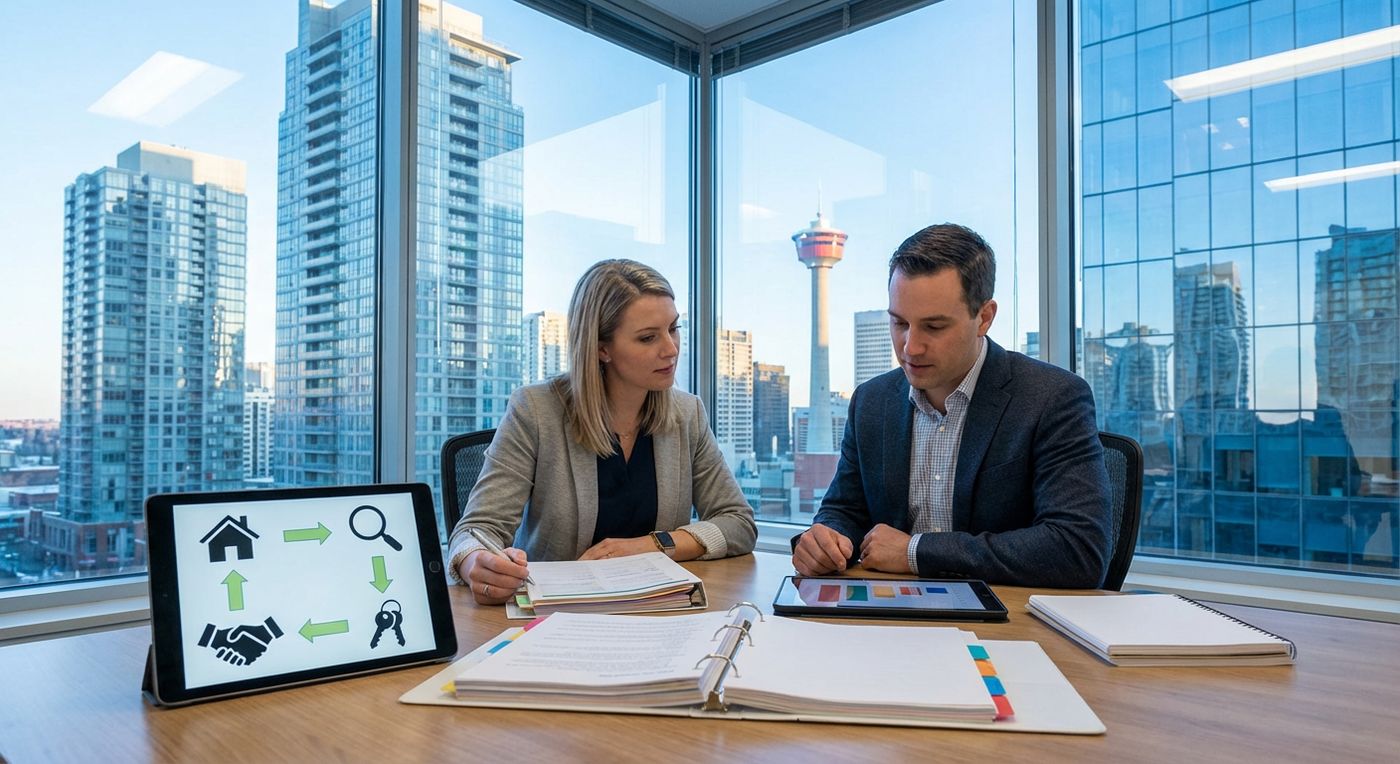
Étapes pour obtenir une soumission d'assurance habitation précise
Pour obtenir une soumission d'assurance habitation fiable, vous devez suivre un processus qui garantit que les informations que vous fournissez sont complètes et précises. La première étape est de rassembler tous les détails nécessaires sur votre propriété, y compris sa superficie, l'année de construction, les matériaux de construction, le type de système de chauffage, et des informations sur toute rénovation ou amélioration récente. Vous devriez également préparer une liste de vos effets personnels, en notant tout article de grande valeur qui pourrait nécessiter une garantie spécifique ou des limites de couverture accrues. Ensuite, vous pouvez commencer le processus de soumission en ligne via le site web d'un assureur, un portail de courtage, ou en contactant un agent directement par téléphone. On vous posera une série de questions sur la propriété, ses occupants, votre historique de sinistres, et les niveaux de couverture et les franchises souhaités. Il est crucial de répondre à toutes les questions honnêtement et du mieux que vous le pouvez, car des inexactitudes peuvent mener à une mauvaise acceptation du risque et à une éventuelle annulation de police. Après avoir soumis vos informations, vous recevrez une soumission détaillée présentant la prime, les limites de couverture, les franchises et tout rabais applicable. Vous devriez répéter ce processus avec plusieurs assureurs pour comparer les offres efficacement.
Pour obtenir une soumission d'assurance habitation, vous devez généralement fournir l'adresse complète de votre propriété et des informations détaillées sur sa construction. Cela inclut l'année de construction de la maison, sa superficie, les principaux matériaux de construction et le type de système de chauffage. Les assureurs demandent également des détails sur l'âge et le matériau de la toiture, la proximité d'une caserne de pompiers ou d'une borne-fontaine, et des informations sur tout système de sécurité ou d'alarme d'eau installé. De plus, vous devrez partager votre historique personnel de sinistres et une estimation de la valeur totale de vos effets personnels pour la couverture des biens.
- Adresse complète et code postal de la propriété.
- Année de construction de la maison et type de construction (p. ex. brique, ossature de bois).
- Superficie et nombre d'étages.
- Type de système de chauffage (p. ex. air pulsé au gaz, plinthes électriques).
- Âge et matériau de la toiture.
- Proximité de la borne-fontaine et de la caserne de pompiers les plus proches.
- Détails sur tout système de sécurité ou d'alarme.
- Votre historique de sinistres des trois à cinq dernières années.
- Noms et âges de tous les occupants.
- Valeur estimée de vos effets personnels.
Rabais courants et opportunités d'économies
De nombreux assureurs offrent des rabais qui peuvent réduire significativement votre prime d'assurance habitation, et ces économies sont typiquement appliquées pendant le processus de soumission. Regrouper vos polices d'assurance habitation et automobile avec le même fournisseur est l'un des rabais les plus substantiels, avec des économies annuelles moyennes rapportées entre 960 $ et 1 050 $. L'installation de dispositifs de protection, comme un système d'alarme centralisé pour le cambriolage et l'incendie ou un système de détection de fuites d'eau, peut également vous donner droit à des rabais. Maintenir un dossier sans sinistre pendant plusieurs années est récompensé par de nombreux assureurs avec des rabais de fidélité ou sans sinistre. Certains fournisseurs offrent des taux réduits si votre maison est libre d'hypothèque ou si la propriété est plus récente, souvent définie comme ayant cinq ans ou moins. L'adhésion à certaines associations d'anciens élèves, groupes professionnels ou régimes parrainés par l'employeur peut donner accès à des tarifs de groupe préférentiels. Choisir une franchise plus élevée, qui est le montant que vous payez de votre poche lors d'un sinistre, réduira votre prime annuelle. Il est important de vous renseigner sur tous les rabais disponibles lorsque vous obtenez des soumissions pour vous assurer de recevoir le prix le plus exact et le plus concurrentiel.
Comprendre les couvertures optionnelles et les avenants
Les polices d'assurance habitation standard ne couvrent pas tous les risques potentiels, donc les assureurs offrent des avenants optionnels qui peuvent être ajoutés à une soumission moyennant une prime supplémentaire. Ces ajouts vous permettent de personnaliser votre couverture pour correspondre à des besoins spécifiques et aux risques régionaux. La couverture améliorée des dommages d'eau est un avenant courant et de plus en plus important, qui peut inclure une protection contre le refoulement d'égout, l'eau de surface et l'accumulation rapide d'eau souterraine, bien que la disponibilité dépende de l'emplacement de la propriété et de l'historique de sinistres. La couverture contre le vol d'identité fournit une assistance et un remboursement financier pour les coûts associés à la récupération de votre identité volée. Des limites de responsabilité civile accrues offrent une protection supérieure au montant standard, qui est souvent d'un million de dollars. Les avenants pour biens personnels spécifiques fournissent des limites de couverture plus élevées pour des articles de valeur spécifiques comme les bijoux, les œuvres d'art ou les collections qui dépassent les limites standard de la police. Pour ceux qui louent occasionnellement leur maison à court terme, des avenants spécifiques peuvent être disponibles pour couvrir les risques de responsabilité et de propriété associés. Lorsque vous comparez des soumissions, il est essentiel de vérifier quels avenants sont inclus dans le prix de base et lesquels sont disponibles comme options payantes pour vous assurer de comparer des niveaux de protection équivalents.
Variations provinciales et tendances du marché affectant les soumissions
Les soumissions d'assurance habitation au Canada varient considérablement selon la province en raison des différences d'exposition aux risques, de réglementation et d'historique de sinistres. Au deuxième trimestre de 2026, l'Alberta a connu la plus forte hausse annuelle des primes à 11,9 %, largement motivée par les événements météorologiques graves et les risques de feux de forêt. Les primes de l'Ontario ont augmenté de 4,2 % sur la même période, une hausse plus faible mais toujours significative. Ces disparités provinciales se reflètent dans les soumissions personnalisées que reçoivent les propriétaires. Nationalement, les primes augmentent en raison de plusieurs facteurs de marché interconnectés. L'inflation augmente le coût des matériaux de construction et de la main-d'œuvre, faisant grimper le coût de remplacement des maisons. Une pénurie de travailleurs spécialisés prolonge les délais de réparation et augmente les coûts des sinistres. Plus significativement, la fréquence et la gravité des catastrophes naturelles dues aux changements climatiques ont entraîné un volume élevé de sinistres coûteux. Les pertes assurées dues aux intempéries graves ont dépassé 2,4 milliards $ en 2025. Les assureurs répercutent ces coûts accrus sur les assurés par des ajustements de tarifs, ce qui rend de plus en plus important pour les propriétaires de magasiner régulièrement pour des soumissions afin de gérer leurs dépenses d'assurance. Cette tendance est évidente dans les hausses de taux provinciales variables, qui ont un impact direct sur les soumissions que reçoivent les consommateurs.
| Province | Hausse annuelle des primes (T2 2026) |
|---|---|
| Alberta | +11,9 % |
| Ontario | +4,2 % |
| Moyenne nationale | +5,8 % |
Erreurs fréquentes à éviter lors de l'obtention d'une soumission
Plusieurs erreurs courantes peuvent compromettre l'exactitude d'une soumission d'assurance habitation et mener à des problèmes lors du dépôt d'une réclamation. Fournir des informations inexactes ou incomplètes sur votre propriété, comme sous-estimer sa superficie ou omettre un sous-sol aménagé, est une erreur primaire qui peut entraîner une sous-assurance. Ne pas divulguer des réclamations d'assurance antérieures ou mal représenter votre historique de sinistres peut mener à l'annulation de la police ou au refus de réclamations futures, ce qui affecte sévèrement votre capacité à obtenir une couverture abordable plus tard. Ne pas mettre à jour votre assureur sur des changements significatifs, comme des rénovations majeures, l'ajout d'une piscine ou le démarrage d'une entreprise à domicile, peut vous laisser avec une couverture inadéquate. Choisir une police basée uniquement sur la prime la plus basse sans comparer les détails de couverture, les franchises et les exclusions peut signifier que vous n'êtes pas protégé contre des risques importants prévalents dans votre région, comme les inondations par eau de surface. Négliger les rabais disponibles, comme ceux pour le regroupement, les systèmes de sécurité ou les affiliations de groupe, signifie que vous pourriez payer plus que nécessaire. Enfin, ne pas réviser votre police et vos soumissions annuellement pour tenir compte des changements dans la valeur de votre maison, de nouvelles possessions ou des conditions du marché peut entraîner une surassurance ou une sous-assurance avec le temps.
Questions fréquentes
L'assurance habitation est-elle légalement obligatoire au Canada?
L'assurance habitation n'est pas exigée par la loi canadienne. Cependant, elle est une condition standard dans la plupart des conventions hypothécaires, la rendant non négociable pour les propriétaires avec une hypothèque. Même sans hypothèque, l'assurance est recommandée comme une décision financière judicieuse pour protéger un investissement majeur contre des risques comme l'incendie, le vol et la responsabilité civile. Le risque financier important de la propriété immobilière rend une telle protection précieuse pour les propriétaires canadiens.
Quel est le coût moyen de l'assurance habitation au Canada?
Le coût annuel moyen de l'assurance habitation au Canada est d'environ 1 300 $. Cette moyenne nationale est à la hausse, avec des primes en hausse de 5,8 % d'une année à l'autre au deuxième trimestre de 2026. Les coûts varient grandement selon l'emplacement, le type de propriété et d'autres facteurs du marché. Par exemple, les primes en Alberta ont augmenté de 11,9 % d'une année à l'autre, tandis que celles de l'Ontario ont augmenté de 4,2 % pendant la même période, illustrant les différences provinciales.
Comment puis-je réduire ma prime d'assurance habitation?
Vous pouvez réduire votre prime en regroupant vos assurances habitation et automobile, ce qui économise en moyenne de 960 $ à 1 050 $ par année et offre jusqu'à 15 % de rabais. Installer des systèmes d'alarme centralisés pour les fuites d'eau, le feu ou le vol peut également vous permettre d'obtenir des rabais. Maintenir un dossier sans sinistre, choisir une franchise plus élevée et accéder à des tarifs de groupe via des associations d'anciens élèves ou professionnelles sont des méthodes supplémentaires. Les maisons plus récentes et les maisons libres d'hypothèque peuvent également bénéficier de taux réduits.
L'assurance habitation standard couvre-t-elle les dommages d'inondation?
Les polices d'assurance habitation standard ne couvrent généralement pas les dommages causés par les inondations par eau de surface. La couverture pour le refoulement d'égout et l'eau de surface est habituellement disponible comme un avenant optionnel appelé Couverture améliorée des dommages d'eau. Cet ajout dépend de l'emplacement de la propriété, de l'historique de sinistres et de la présence de dispositifs d'atténuation. Il est soumis à des limites, exclusions et conditions spécifiques, donc les propriétaires doivent examiner les détails de leur police ou parler à un conseiller pour obtenir des informations complètes.
De quelles informations ai-je besoin pour obtenir une soumission d'assurance habitation?
Pour obtenir une soumission, vous avez besoin de l'adresse complète de votre propriété et de détails comme l'année de construction, la superficie, les matériaux de construction et le type de système de chauffage. Les assureurs demandent également l'âge et le matériau de la toiture, la proximité des services d'incendie et des détails sur tout système de sécurité ou d'alarme d'eau. Votre historique personnel de sinistres et une estimation de la valeur de vos biens sont importants. Fournir des informations honnêtes et exactes garantit une acceptation correcte du risque et une estimation réaliste de la prime.
Sources et lectures complémentaires
- Get a Home Insurance Quote Today allstate.ca
- Compare Home Insurance Quotes Online & Start Saving ratehub.ca
- Home Insurance Quotes in Canada, Save Up to 15% rbcinsurance.com
- Get A Home Insurance Quote tdinsurance.com
- Intact Insurance: Canada's Largest P&C Insurer | Car & Home ... intact.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.